เครื่องยนต์ AI ของ Microsoft กำลังแรง: กำไรพุ่ง 31% ขณะที่รายได้ Azure ทะลุ 1 แสนล้านดอลลาร์

รีวิวผลประกอบการ Microsoft: รายได้ต่อปีของ Azure ทะลุ 1 แสนล้านดอลลาร์ ขณะที่การลงทุนมหาศาลใน AI เริ่มสร้างรายได้เร็วขึ้น
$Microsoft (MSFT.US)$ ทำผลงานรายไตรมาสออกมาดีกว่าที่ Wall Street คาดการณ์ไว้ในทุกด้าน แสดงให้เห็นว่าความสามารถในการทำกำไรของธุรกิจหลักยังคงแข็งแกร่ง แม้จะมีการเพิ่มงบลงทุนในโครงสร้างพื้นฐาน AI อย่างมหาศาลก็ตาม
ตัวบ่งชี้ทางการเงินที่สำคัญ
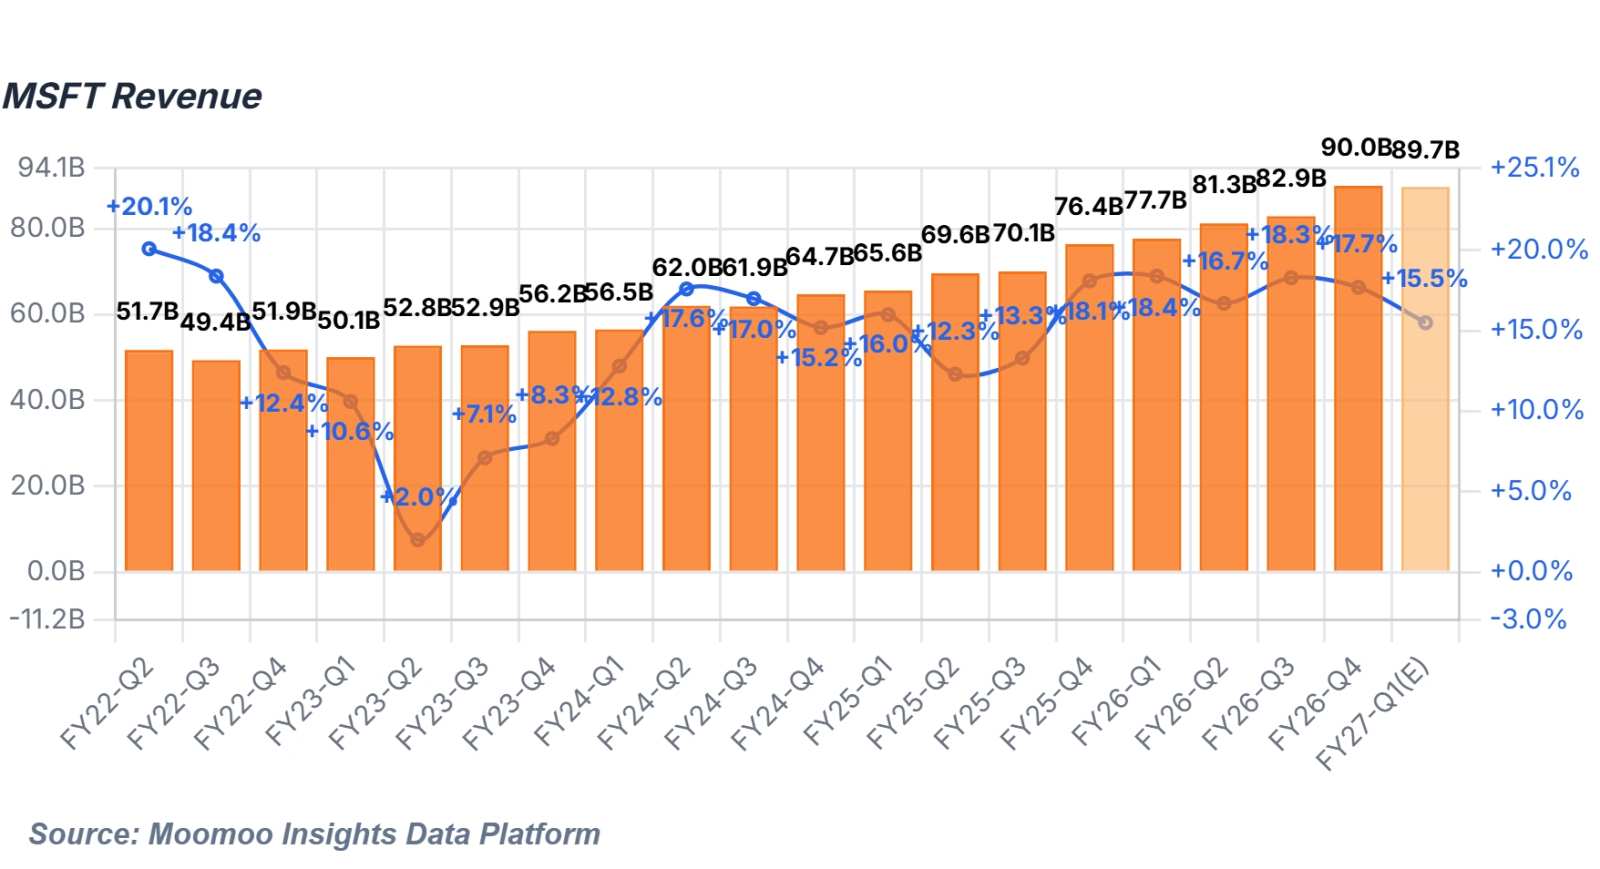
รายได้ เติบโตขึ้น 17.75% เมื่อเทียบกับปีก่อนหน้า แตะระดับ 9.001 หมื่นล้านดอลลาร์ ซึ่งสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ 2.71%

กำไรต่อหุ้น (EPS) ปรับปรุงแบบ Non-GAAP เพิ่มขึ้น 23% เมื่อเทียบกับปีก่อนหน้า มาอยู่ที่ 4.74 ดอลลาร์ ซึ่งสูงกว่าคาดการณ์ 11.5%
GAAP EPS เพิ่มขึ้น 31.8% เป็น 4.81 ดอลลาร์

กำไรสุทธิ พุ่งขึ้น 31.33% แตะ 3.577 หมื่นล้านดอลลาร์ ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้ 13.68% นอกจากนี้ การลงทุนของบริษัทใน Anthropic ยังสร้างรายได้ถึง 3.2 พันล้านดอลลาร์ในช่วง Q4
รายจ่ายฝ่ายทุน (Capital expenditures) แตะระดับ 4.1 หมื่นล้านดอลลาร์ เพิ่มขึ้นประมาณ 70% เมื่อเทียบกับปีก่อน โดยประมาณ 2 ใน 3 ของจำนวนนี้ถูกนำไปใช้กับสินทรัพย์ระยะสั้น ซึ่งส่วนใหญ่เป็น GPU และ CPU ส่วนที่เหลือจัดสรรให้กับสินทรัพย์ระยะยาว ทั้งนี้ สัญญาเช่าทางการเงินรวมอยู่ที่ 5.6 พันล้านดอลลาร์ในไตรมาสนี้ โดยส่วนใหญ่เป็นพื้นที่ดาต้าเซ็นเตอร์ขนาดใหญ่ การซื้ออสังหาริมทรัพย์และอุปกรณ์ พุ่งแตะ 3.58 หมื่นล้านดอลลาร์ ซึ่งมากกว่าสองเท่าเมื่อเทียบกับปีก่อน คาดว่ารายจ่ายฝ่ายทุนสำหรับปีปฏิทิน 2026 จะสอดคล้องกับแนวทางที่ Microsoft เคยประกาศไว้ก่อนหน้าที่ประมาณ 1.9 แสนล้านดอลลาร์
กระแสเงินสดจากการดำเนินงาน อยู่ที่ 5.54 หมื่นล้านดอลลาร์ เพิ่มขึ้น 30% เมื่อเทียบกับปีก่อน ในขณะที่กระแสเงินสดอิสระ (Free cash flow) อยู่ที่ 1.96 หมื่นล้านดอลลาร์ ลดลงจาก 2.557 หมื่นล้านดอลลาร์ในช่วงเดียวกันของปีที่แล้ว
ภาระผูกพันในการปฏิบัติงานที่เหลืออยู่ (RPO) พุ่งขึ้น 84% เมื่อเทียบกับปีก่อน แตะระดับ 6.78 แสนล้านดอลลาร์ หากไม่รวม OpenAI ตัวเลข RPO จะเติบโตที่ 25% โดยระยะเวลาสัญญาเฉลี่ยถ่วงน้ำหนักอยู่ที่ 2.3 ปี และคาดว่าจะรับรู้เป็นรายได้ประมาณ 30% ในอีก 12 เดือนข้างหน้า ทั้งนี้ ส่วนที่จะรับรู้ภายใน 12 เดือนเติบโตขึ้น 37% เมื่อเทียบกับปีก่อน ในขณะที่ส่วนที่เกินกว่า 12 เดือนพุ่งขึ้นถึง 112%
ในขณะเดียวกัน ข้อมูลจากเอกสารที่ยื่นต่อหน่วยงานกำกับดูแลเผยให้เห็นว่า Microsoft ได้เพิ่มภาระผูกพันในการเช่าดาต้าเซ็นเตอร์ใหม่ที่ยังไม่ได้เริ่มดำเนินการอีกกว่า 1.3 แสนล้านดอลลาร์ใน Q4 ทำให้ยอดรวมพุ่งไปที่ 3.291 แสนล้านดอลลาร์ (เพิ่มขึ้น 67.4% เมื่อเทียบกับไตรมาสก่อนหน้า) ซึ่งเป็นสัญญาณว่าการขยายโครงสร้างพื้นฐานด้าน AI ยังคงเร่งตัวขึ้นอย่างต่อเนื่อง

โครงสร้างรายได้
Intelligent Cloud
รายได้จากกลุ่ม Intelligent Cloud แตะ 3.931 หมื่นล้านดอลลาร์ สูงกว่าที่คาดการณ์ไว้ที่ 3.817 หมื่นล้านดอลลาร์ และเติบโตประมาณ 32% เมื่อเทียบกับปีก่อน กลุ่มธุรกิจนี้ซึ่งรวมถึง Azure, ผลิตภัณฑ์เซิร์ฟเวอร์ และบริการระดับองค์กร ถือเป็นช่องทางหลักในการสร้างรายได้จากโครงสร้างพื้นฐาน AI ของ Microsoft โดยรายได้จาก Azure และบริการคลาวด์อื่นๆ เติบโตขึ้น 43% เมื่อเทียบกับปีก่อน ซึ่งสูงกว่าที่ตลาดคาดไว้ที่ 39.6% อย่างมาก ท่ามกลางการแข่งขันที่รุนแรงขึ้นระหว่างผู้ให้บริการคลาวด์รายใหญ่และความกังวลของตลาดว่าดีมานด์ AI จะเกิดขึ้นจริงหรือไม่ อัตราการเติบโตนี้ช่วยเสริมสร้างความเชื่อมั่นให้กับนักลงทุนได้อย่างมีนัยสำคัญ
Satya Nadella ซีอีโอของ Microsoft เน้นย้ำถึงความคืบหน้าของบริษัทในเรื่อง "เส้นโค้งต้นทุนต่อผลลัพธ์" (cost-to-outcome curve) เพื่อให้มั่นใจว่าลูกค้าสามารถเปลี่ยนการใช้งาน AI (tokens) ให้กลายเป็นผลลัพธ์ทางธุรกิจที่จับต้องได้ นอกจากนี้เขายังได้กล่าวถึงความสำเร็จครั้งสำคัญสองประการ ได้แก่ รายได้ต่อปีของ Azure ที่ทะลุ 1 แสนล้านดอลลาร์สำหรับปีงบประมาณ 2026 และจำนวนผู้ใช้งาน Microsoft 365 Copilot แบบชำระเงินที่เกิน 30 ล้านราย

Productivity and Business Processes
เซกเมนต์นี้สร้างรายได้ 3.7847 หมื่นล้านดอลลาร์ ซึ่งครอบคลุมทั้ง Office 365, LinkedIn และ Dynamics โดยเติบโตขึ้น 8.1% เมื่อเทียบกับไตรมาสก่อนหน้า และประมาณ 14.6% เมื่อเทียบกับช่วงเดียวกันของปีก่อน แสดงให้เห็นถึงผลงานที่มั่นคงจากการขยายตัวอย่างต่อเนื่องของบริการสมัครสมาชิกในกลุ่มองค์กร

More Personal Computing
รายได้ของเซกเมนต์นี้อยู่ที่ 1.2854 หมื่นล้านดอลลาร์ ครอบคลุม Windows, Xbox, Surface และโฆษณาบนระบบค้นหา โดยลดลง 6.5% เมื่อเทียบกับไตรมาสก่อนหน้า และประมาณ 6.6% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ถือเป็นเซกเมนต์เดียวที่ประสบภาวะขาลง สะท้อนให้เห็นถึงความต้องการที่อ่อนตัวลงในตลาด PC และช่วงนอกฤดูกาลของธุรกิจเกม อย่างที่เคยระบุไว้ในบทวิเคราะห์ก่อนหน้านี้ การเลิกจ้างพนักงานในทีม Xbox เมื่อเร็วๆ นี้ได้ตอกย้ำถึงความอ่อนแอในส่วนนี้ โดยรวมแล้ว เซกเมนต์ Intelligent Cloud และ Productivity and Business Processes รวมกันคิดเป็น 85.8% ของรายได้ทั้งหมด ซึ่งเป็นเครื่องยนต์หลักในการเติบโตของบริษัท ในขณะที่ More Personal Computing ยังคงหดตัวลง

สรุป
ภาพรวมผลประกอบการออกมาดีกว่าที่ตลาดคาดการณ์ไว้ ในช่วงไม่กี่ไตรมาสที่ผ่านมา นักลงทุนกังวลมากที่สุดว่ายักษ์ใหญ่ด้านเทคโนโลยีอย่าง Microsoft, Google และ Amazon จะทุ่มเงินลงทุนในดาต้าเซ็นเตอร์ AI และชิปมากเกินไปโดยที่ยังไม่มีกรอบเวลาคืนทุนที่ชัดเจนหรือไม่ สำหรับไตรมาสนี้ อัตราการเติบโตของ Azure ที่ดีกว่าคาดช่วยส่งสัญญาณให้ตลาดเห็นว่า การลงทุนมหาศาลใน AI ของ Microsoft กำลังเปลี่ยนเป็นการเติบโตของคลาวด์ที่เร่งตัวขึ้น อย่างไรก็ตาม นักลงทุนยังคงต้องติดตามความยั่งยืนของรายได้จากธุรกิจคลาวด์ของ Microsoft ต่อไป
ราคาหุ้นพุ่งขึ้นมากกว่า 7% นอกเวลาทำการ หลังประกาศผลประกอบการ
– การประเมินมูลค่า:
ค่า PE ของ MSFT อยู่ที่ 23.26 เท่า ซึ่งอยู่ในเปอร์เซ็นต์ไทล์ที่ 2 ของช่วงสถิติย้อนหลังในรอบ 5 ปี
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (13)
เพื่อแสดงความคิดเห็น
68
45