หุ้น Meta ร่วงหลังต้นทุน AI พุ่งสูง: เมื่อไหร่จะถึงเวลาคืนทุน?

ระบบโฆษณาของ Meta ยังแกร่ง ส่วนธุรกิจ Cloud คือตัวแปรสำคัญตัวใหม่
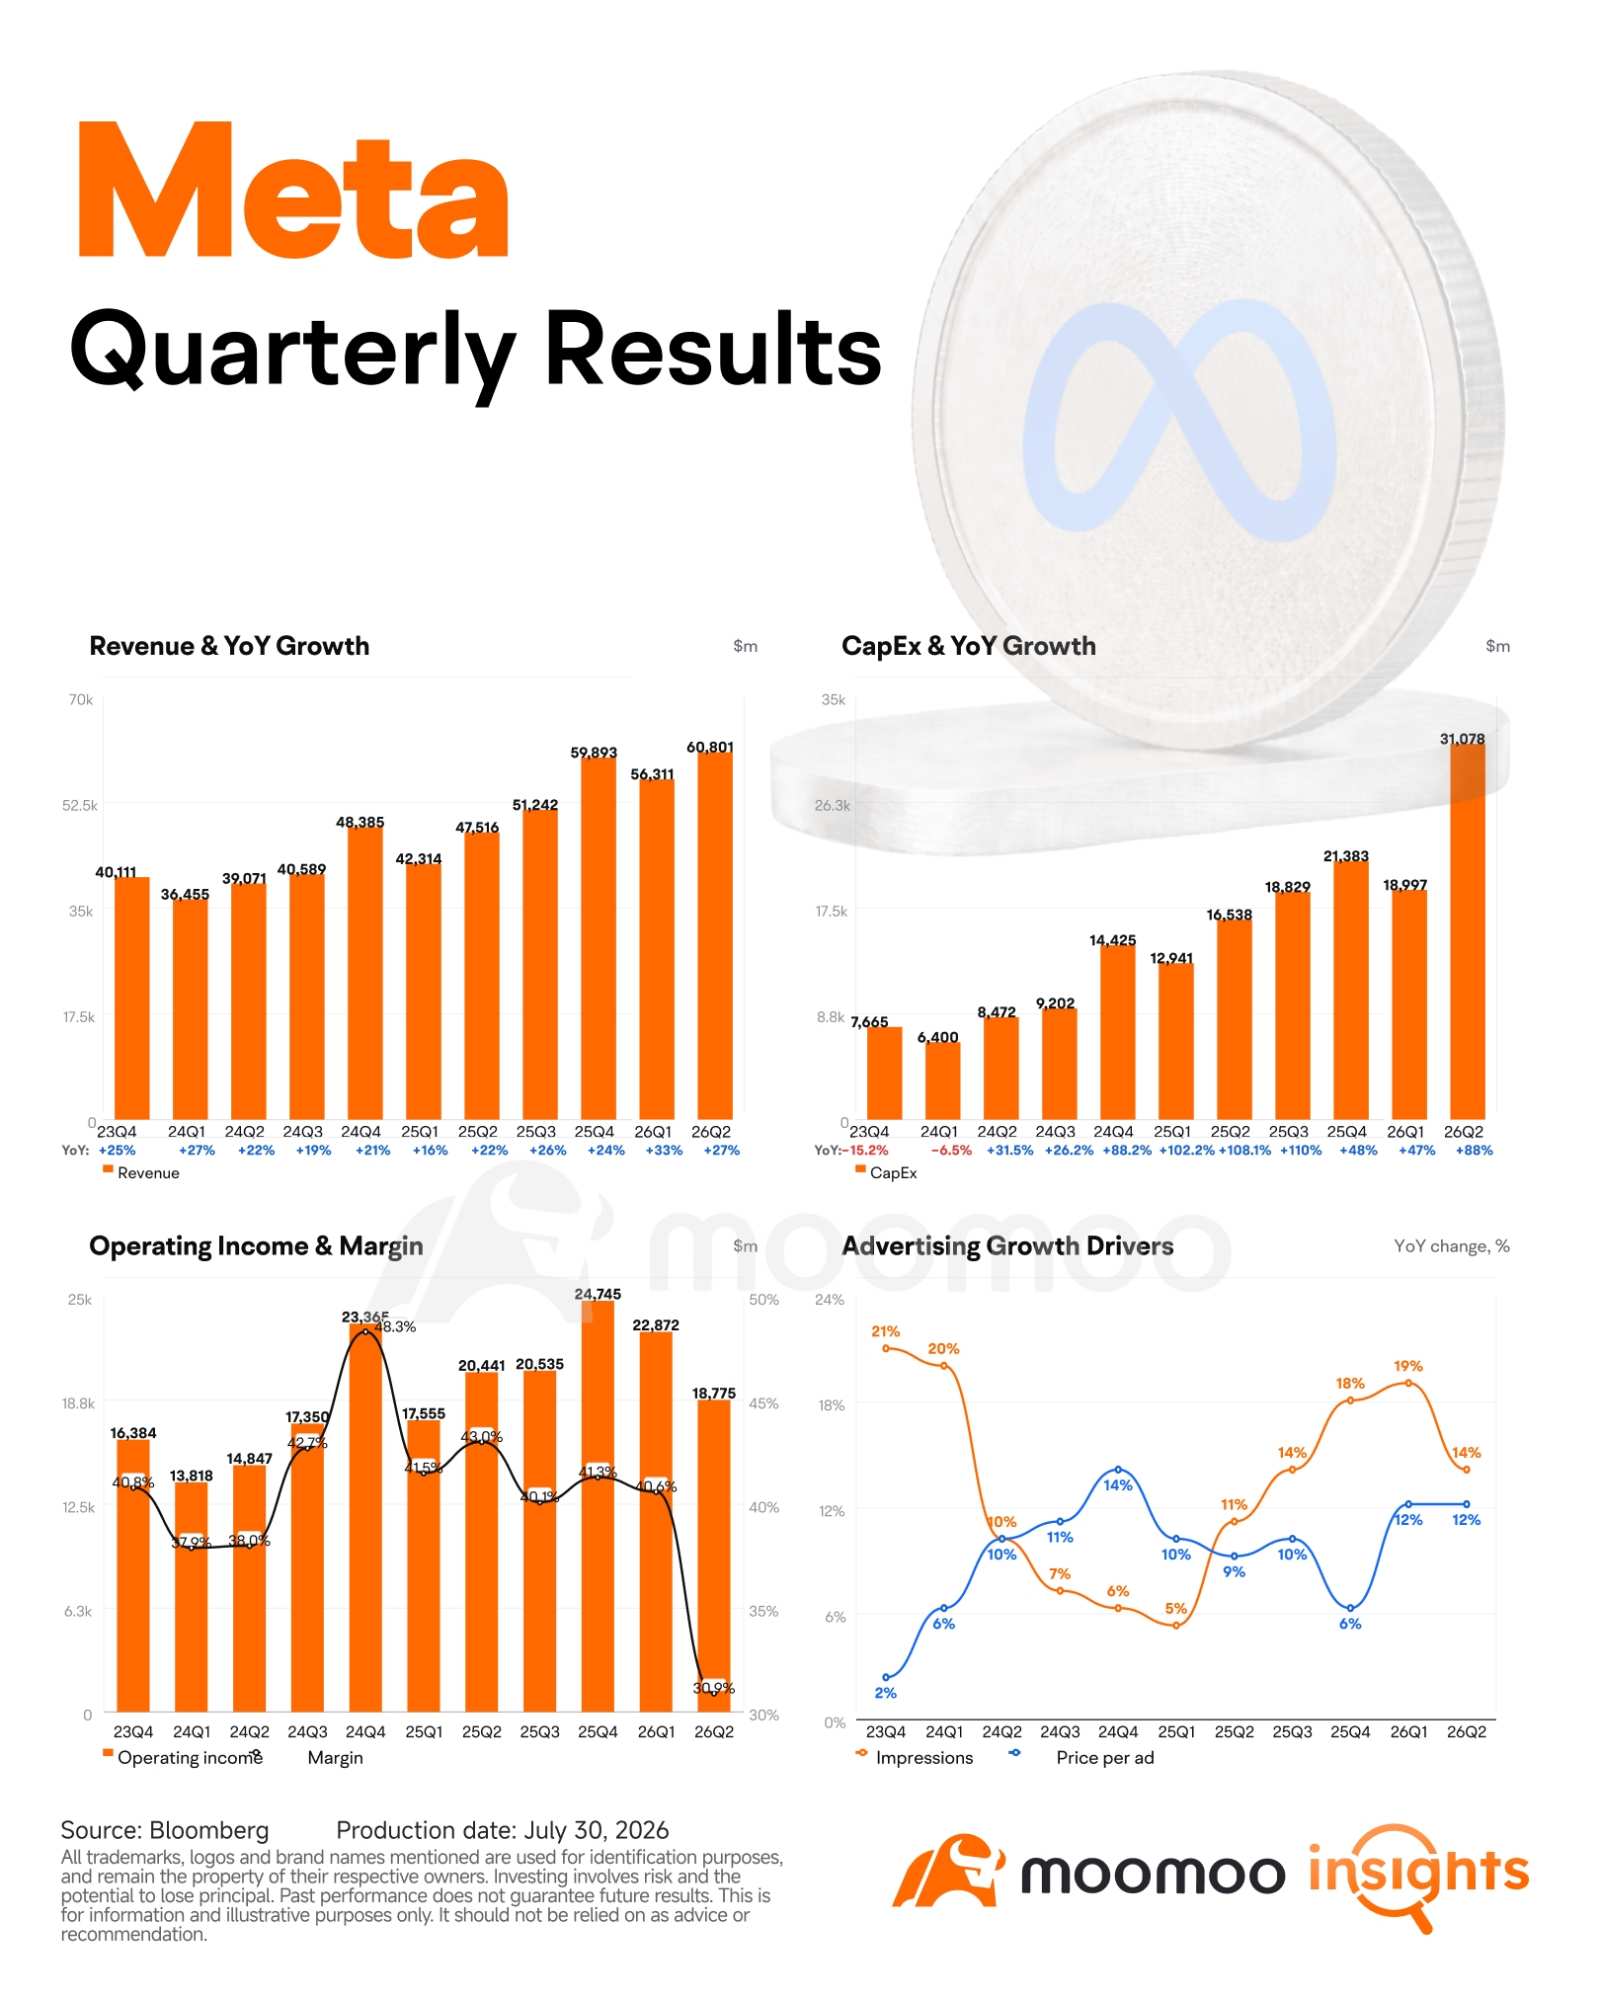
หุ้น Meta ร่วงลงประมาณ 6% นอกเวลาทำการ หลังประกาศผลประกอบการไตรมาส 2 ปัญหาไม่ได้อยู่ที่ความต้องการโฆษณา เพราะรายได้โตถึง 28% แตะ 6.08 หมื่นล้านดอลลาร์ ขณะที่รายได้จากโฆษณาเพิ่มขึ้น 27% แต่สิ่งที่นักลงทุนกังวลคือต้นทุนที่พุ่งสูงขึ้น กระแสเงินสดอิสระที่เกือบเป็นศูนย์ และความไม่ชัดเจนเกี่ยวกับการใช้จ่ายด้าน AI ในอนาคต

เครื่องยนต์หลักด้านโฆษณายังคงแข็งแกร่ง
ยอด Ad impressions เพิ่มขึ้น 14% ขณะที่ราคาโฆษณาเฉลี่ยเพิ่มขึ้น 12% แสดงให้เห็นว่า Meta ยังคงเติบโตได้ทั้งจากปริมาณที่มากขึ้นและการสร้างรายได้ที่มีประสิทธิภาพกว่าเดิม
AI เริ่มส่งผลดีต่อผลประกอบการแล้ว โดย Meta ระบุว่าการปรับปรุงโมเดลล่าสุดช่วยให้ยอดคลิกโฆษณาบน Facebook เพิ่มขึ้น 8.3% และอัตราการซื้อ (Conversions) เพิ่มขึ้น 15.7% ส่วน Advantage+ มีอัตรารายได้ต่อปีทะลุ 7.5 หมื่นล้านดอลลาร์ ในขณะที่ธุรกิจขนาดเล็กกว่า 9 ล้านรายเริ่มใช้เครื่องมือโฆษณาแบบ Generative AI ของ Meta อย่างน้อยหนึ่งอย่างแล้ว
ภาพรวมกำไรดูอ่อนแอลงอย่างเห็นได้ชัด กำไรจากการดำเนินงานลดลง 8% เหลือ 1.88 หมื่นล้านดอลลาร์ และอัตรากำไรจากการดำเนินงานลดลงจาก 43% เหลือ 31% อย่างไรก็ตาม ในไตรมาสนี้มีค่าใช้จ่ายทางกฎหมาย 2.4 พันล้านดอลลาร์ และค่าใช้จ่ายในการเลิกจ้างพนักงานอีก 1.18 พันล้านดอลลาร์ ซึ่ง Susan Li ผู้ดำรงตำแหน่ง CFO กล่าวว่าหากไม่มีรายการเหล่านี้ กำไรจากการดำเนินงานจะเพิ่มขึ้นถึง 9%
ดังนั้น ธุรกิจโฆษณาซึ่งเป็นรายได้หลักจึงยังคงแข็งแกร่งอยู่ ประเด็นที่ใหญ่กว่าคือเรื่องโครงสร้างพื้นฐาน, บุคลากรด้าน AI, ค่าเสื่อมราคา และค่าใช้จ่ายคลาวด์จากภายนอกที่กำลังเพิ่มขึ้นเร็วกว่ารายได้มาก
กระแสเงินสดอิสระกำลังถูกนำไปจ่ายเป็นค่า AI
กระแสเงินสดจากการดำเนินงานเพิ่มขึ้นเป็น 3.19 หมื่นล้านดอลลาร์ แต่ CapEx พุ่งสูงถึง 3.11 หมื่นล้านดอลลาร์ ส่งผลให้กระแสเงินสดอิสระดิ่งลง 91% เมื่อเทียบกับปีก่อน จาก 8.55 พันล้านดอลลาร์ เหลือเพียง 784 ล้านดอลลาร์ นอกจากนี้ Meta ยังได้ออกหุ้นกู้ระยะยาวเกือบ 2.5 หมื่นล้านดอลลาร์ และไม่มีการซื้อหุ้นคืนเลยในไตรมาสนี้

Meta ได้ปรับกรอบประมาณการ CapEx ปี 2026 เป็น 1.3 - 1.45 แสนล้านดอลลาร์ โดยปรับตัวเลขคาดการณ์ขั้นต่ำเพิ่มขึ้นอีก 5 พันล้านดอลลาร์ นอกจากนี้ยังมีการปรับเพิ่มคาดการณ์ค่าใช้จ่ายทั้งปีเป็น 1.65 - 1.69 แสนล้านดอลลาร์ ในขณะที่รายได้ไตรมาส 3 คาดว่าจะอยู่ที่ 6.1 - 6.4 หมื่นล้านดอลลาร์
การที่ CFO ออกมาปกป้องการใช้จ่ายครั้งนี้ถือเป็นเรื่องสำคัญ โดย Meta เชื่อว่าที่ผ่านมาอุตสาหกรรม AI มีการสร้างโครงสร้างพื้นฐานที่น้อยเกินไป ทำให้กำลังการผลิตที่ เปิดจองซื้อ ได้นั้นมีมูลค่าสูงเป็นพิเศษ ดังนั้นบริษัทจึงให้ความสำคัญกับการขยายกำลังการประมวลผลในปี 2026 และ 2027 ให้ได้มากที่สุด แทนที่จะเน้นกระแสเงินสดอิสระในระยะสั้น
ผู้บริหารยังแย้งว่าการลงทุนนี้มีความยืดหยุ่น โดยศูนย์ข้อมูลและโครงสร้างพื้นฐานเครือข่ายจะเป็นรากฐานสำหรับการวางเซิร์ฟเวอร์ในอนาคต ในขณะที่การพัฒนาชิปปรับแต่งเองภายในบริษัทจะช่วยเพิ่มอำนาจต่อรองในซัพพลายเชนและให้ผลตอบแทนในระยะยาว นอกจากนี้ ความร่วมมือต่างๆ เช่น ศูนย์ข้อมูลขนาด 1GW ที่สนับสนุนโดย BlackRock อาจเข้ามาช่วยเสริมกระแสเงินสดและ งบดุล ของ Meta ได้อีกทางหนึ่ง
ตรรกะนี้พอฟังขึ้นนะ แต่ตลาดก็ยังขาดตัวเลข CapEx ที่ชัดเจนของปี 2027 และตราบใดที่เรื่องนี้ยังไม่เคลียร์ นักลงทุนก็อาจจะยังคงลดมูลค่ากระแสเงินสดในอนาคตของ Meta ต่อไป
AI Cloud กลายเป็นตัวแปรสำคัญ
กลยุทธ์คลาวด์ที่กำลังมาแรงของ Meta นั้นมีอะไรที่กว้างกว่าแค่การปล่อยเช่า GPU ที่เหลือใช้
บริษัทได้เปิดตัว model API สาธารณะ กำลังขยาย Meta Business Agents และกำลังพัฒนาเครื่องมือด้านการเขียนโค้ดและเพิ่มประสิทธิภาพการทำงานสำหรับลูกค้าองค์กร ปัจจุบันมีธุรกิจมากกว่า 1 ล้านแห่งที่ใช้งานเอเจนต์เหล่านี้ทุกสัปดาห์ผ่าน ** และ Messenger นอกจากนี้ Zuckerberg ยังกล่าวว่า Meta ได้รับข้อเสนอขอเช่ากำลังการประมวลผลในราคาที่ให้ พรีเมียม สูงกว่าที่บริษัทจ่ายไปอย่างมากด้วย
CFO Susan Li ได้สรุปข้อเสนอสำหรับองค์กรที่มีศักยภาพไว้ 3 ด้าน ได้แก่: เครื่องมือประเภท agentic, model APIs และการสร้างรายได้จากการประมวลผลโดยตรง สิ่งเหล่านี้อาจช่วยสนับสนุนงบในการสร้างโครงสร้างพื้นฐาน และเป็นช่องทางที่หลากหลายในการสร้างผลตอบแทนจากเงินทุนที่ลงไป (ROIC)
ตอนนี้มันยังไม่ใช่ธุรกิจคลาวด์แบบเอนกประสงค์เหมือน AWS Meta ยังไม่ได้เปิดเผยรายได้จากคลาวด์ ข้อตกลงกับลูกค้า หรือเป้าหมายอัตรากำไร ในตอนนี้จึงควรถูกมองว่าเป็นออปชันที่มีศักยภาพในการสร้างมูลค่า มากกว่าที่จะเป็นเหตุผลที่พิสูจน์ความคุ้มค่าของโครงการ CapEx ทั้งหมด
แต่มันเปลี่ยนประเด็นในการถกเถียงเรื่องการลงทุนไปเลย ถ้า Meta สามารถรวมโครงสร้างพื้นฐานการประมวลผลเข้ากับโมเดลต่างๆ ฐานการส่งข้อความ และความสัมพันธ์ทางธุรกิจที่มีอยู่ได้ AI cloud ก็อาจกลายเป็นเครื่องยนต์ขับเคลื่อนการเติบโตตัวใหม่ที่มีนัยสำคัญ หากการสร้างรายไดยังคงถูกจำกัด Meta ก็เสี่ยงที่จะกลายเป็นบริษัทโฆษณาที่ต้องใช้เงินทุนมหาศาลมากขึ้น โดยที่กระแสเงินสดอิสระ (Free Cash Flow) จะอ่อนแอลงในเชิงโครงสร้าง
มุมมองการลงทุน
ผลประกอบการไตรมาสนี้ไม่ได้แสดงให้เห็นถึงความเสียหายในธุรกิจหลักของ Meta เลย การเติบโตของโฆษณายังคงแข็งแกร่ง AI เริ่มเข้ามาช่วยเพิ่ม Conversion ได้แล้ว และกำไรที่ลดลงตามรายงานส่วนใหญ่ก็มาจากค่าใช้จ่ายรายการพิเศษที่ไม่ปกติ
อย่างไรก็ตาม ตลาดไม่พร้อมที่จะให้รางวัลกับการเติบโตของรายได้เพียงอย่างเดียวอีกต่อไป โดยที่ไม่มีหลักฐานยืนยันผลตอบแทนจากการลงทุนใน AI การฟื้นตัวของมูลค่าหุ้น Meta จะขึ้นอยู่กับข้อพิสูจน์ 2 ประการมากขึ้นเรื่อยๆ คือ: ความชัดเจนที่มากขึ้นเกี่ยวกับงบลงทุน (CapEx) ในปี 2027 และรายได้ที่วัดผลได้จาก API, Business Agents และบริการด้านการคำนวณ (Compute Services)
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (2)
เพื่อแสดงความคิดเห็น
26
8