Earnings Season P/L Challenge | Share Your Smartest Move


Merck & Co. (MRK): เจาะลึกกำไร ประวัติการเทรด และบทวิเคราะห์จากมุมมองนักลงทุนหน้างาน
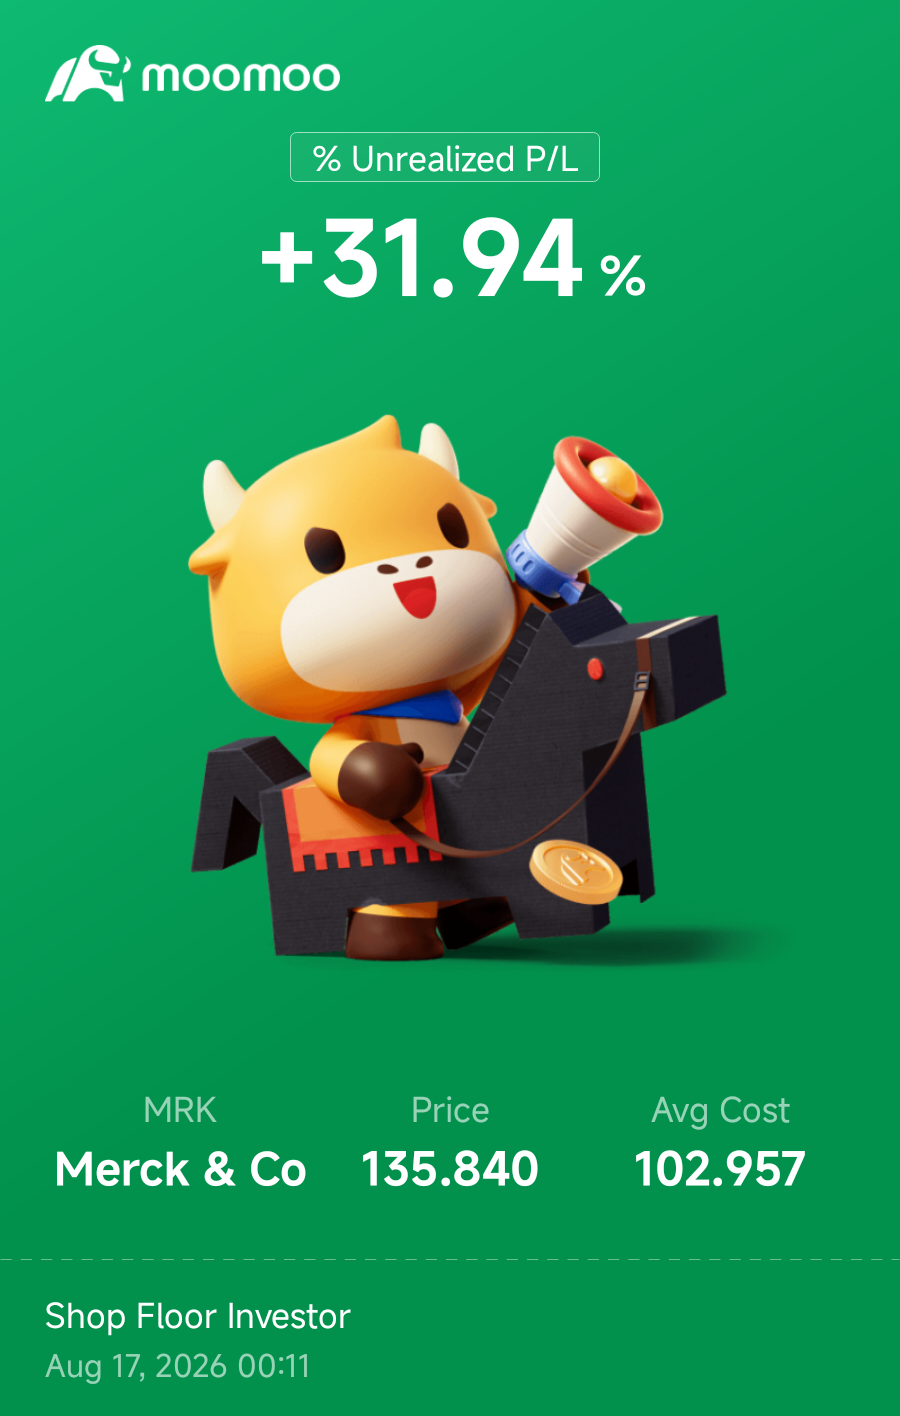
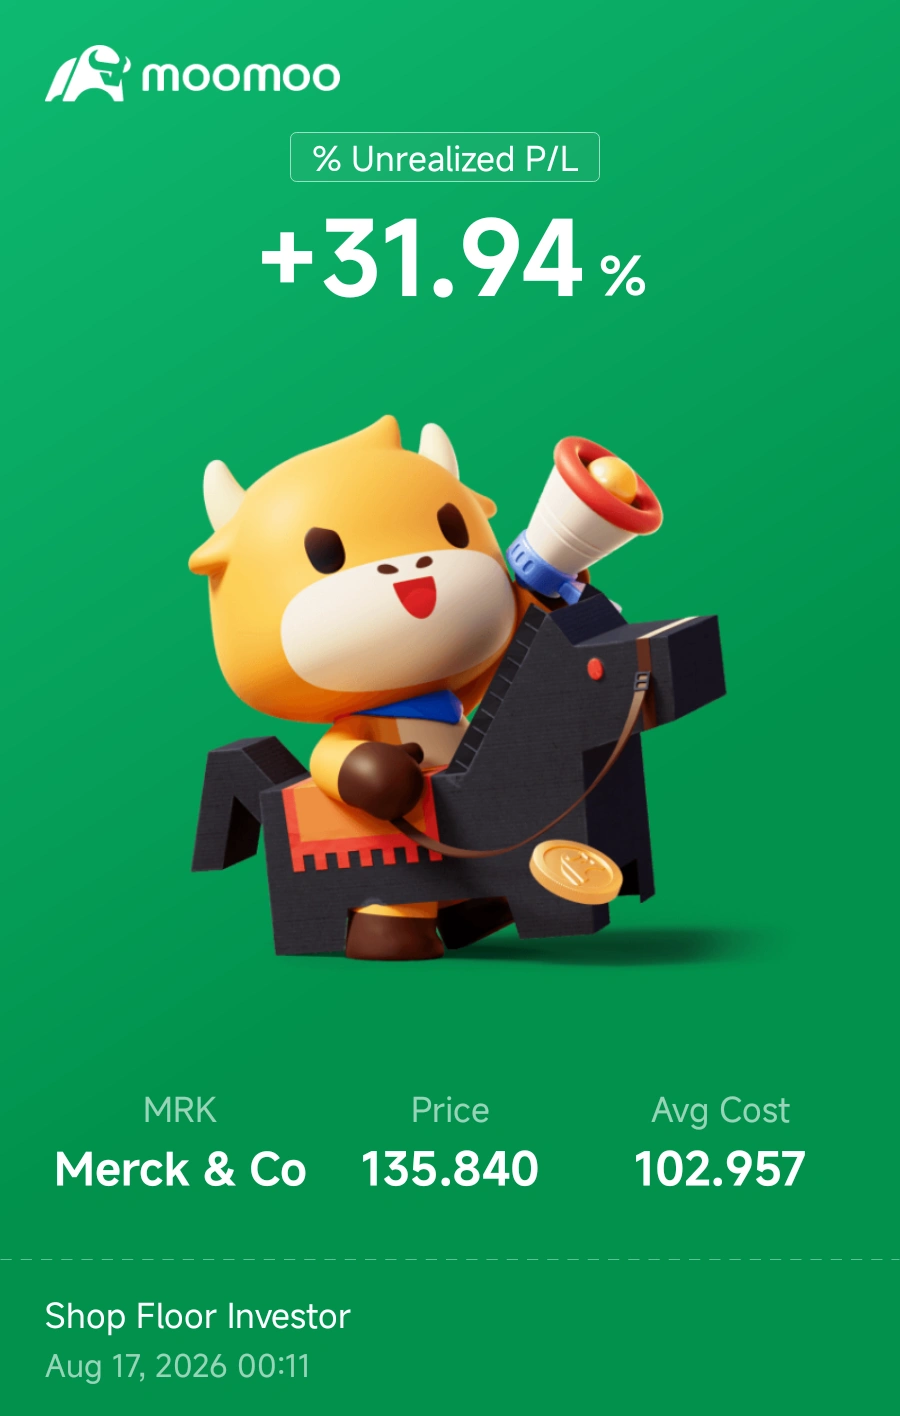
หุ้นตัวที่สามใน Earnings Season P/L Challenge ของผมคือ Merck & Co. (MRK) ครับ (อย่าสับสนกับ Merck Group นะครับ เพราะเป็นคนละบริษัทกันเลย) ตอนนี้พอร์ต MRK ของผมกำไรอยู่ที่ +31.94% โดยมีทุนเฉลี่ยที่ $102.957 และราคาปัจจุบันอยู่ที่ $135.840 กำไรตัวนี้สูงกว่า LLY ของผม แต่เป็นเพราะผมถือตัวนี้มานานกว่าครับ
ประวัติการเทรดจริงของผม
พ.ย. 2025: ซื้อ 26 หุ้น ที่ราคา $95.82
เม.ย. 2026: ซื้อเพิ่มอีก 13 หุ้น ที่ราคา $117.24
เม.ย. 2026 (12 วันหลังจากนั้น): ขายไป 19 หุ้น ที่ราคา $110.35
วันนี้: ถืออยู่ 20 หุ้น ที่ทุนเฉลี่ย $102.957 → +31.94%
ไม่รองรับฟีเจอร์นี้
กรุณาใช้แอปมือถือ
ผมอยากจะพูดตรงๆ เกี่ยวกับการขายทำกำไรบางส่วน (trim) ในเดือน เม.ย. 2026 นั้น ผมขายที่ $110.35 ซึ่งจริงๆ แล้วต่ำกว่าราคา $117.24 ที่ผมเพิ่งจ่ายไปไม่ถึงสองสัปดาห์ก่อนหน้าด้วยซ้ำ นี่ไม่ใช่การขายทำกำไรสวยๆ จากไม้ที่เพิ่งเติมไป แต่มันใกล้เคียงกับการตัดขายตอนราคาย่อตัว (ซึ่งผมก็ไม่ได้ภูมิใจนัก) หากเทียบกับต้นทุนเดิมตอนเดือนพฤศจิกายน มันก็ยังเป็นกำไรที่ใช้ได้ แต่ถ้าเทียบกับไม้ที่เพิ่งสะสมเพิ่มเข้าไป มันไม่ใช่เลย ทั้งสองอย่างคือเรื่องจริง และผมอยากพูดออกมาตรงๆ มากกว่าจะปล่อยให้ตัวเลขรวมมันกลบเกลื่อนไป
ครั้งนี้ผมอยากจะเจาะลึกมากกว่าแค่สรุปการเทรด ผมได้รวบรวมบทวิเคราะห์ฉบับเต็มว่าตอนนี้ MRK อยู่ตรงไหนในมุมมองของผม และผมจะพูดตามตรงถึงส่วนต่างๆ ของการวิเคราะห์นี้ ซึ่งสะท้อนถึงวิธีที่ผมใช้ประเมินบริษัททั่วไป ไม่ว่าจะเป็นหุ้นกลุ่มยา, กลุ่มที่เกี่ยวข้องกับ GMP หรือกลุ่มอื่นๆ
ตัวตนที่แท้จริงของ Merck
Merck ดำเนินธุรกิจ 2 ส่วนหลัก: ธุรกิจยา (Pharmaceutical) คิดเป็น ~89% ของรายได้ และเติบโต ~5% เมื่อเทียบกับปีก่อนหน้า ณ ไตรมาส 2 ปี 2026 โดยมีกลุ่มยามะเร็งเป็นตัวชูโรง (โดยเฉพาะ Keytruda ซึ่งเคยเป็นยาที่ขายดีที่สุดในโลกจนกระทั่งถูก...) ...แซงหน้าโดย Mounjaro ของ Eli Lilly) ควบคู่ไปกับพอร์ตผลิตภัณฑ์ด้านโรคหัวใจและปอด, วัคซีน และภูมิคุ้มกันวิทยาที่เติบโตขึ้นอย่างมากผ่านการเข้าซื้อกิจการ ส่วนอีก ~10% คือธุรกิจสุขภาพสัตว์ (Animal Health): ทั้งยาสัตว์, วัคซีน และเครื่องมือดิจิทัลสำหรับติดตามสัตว์เศรษฐกิจและสัตว์เลี้ยง ซึ่งเติบโตอย่างมั่นคงที่ ~8% YoY โดยไม่มีปัญหาเรื่องสิทธิบัตรหมดอายุ (patent cliff) มากวนใจเหมือนฝั่งยาคน นี่คือกลไกคลาสสิกของบริษัทยายักษ์ใหญ่: ความเสี่ยงด้าน R&D มหาศาลในช่วงแรก ตามมาด้วยอำนาจการตั้งราคาที่ได้รับความคุ้มครองจากสิทธิบัตรนานนับทศวรรษเมื่อผลิตภัณฑ์ได้รับการอนุมัติ ตอนนี้ Merck อยู่ในช่วงกอบโกยผลประโยชน์ (harvest phase) จากสินทรัพย์ที่ใหญ่ที่สุดเท่าที่เคยมีมา ในขณะที่ต้องเร่งเติมผลิตภัณฑ์ใหม่ๆ เข้าสู่กระบวนการเพื่อรองรับอนาคต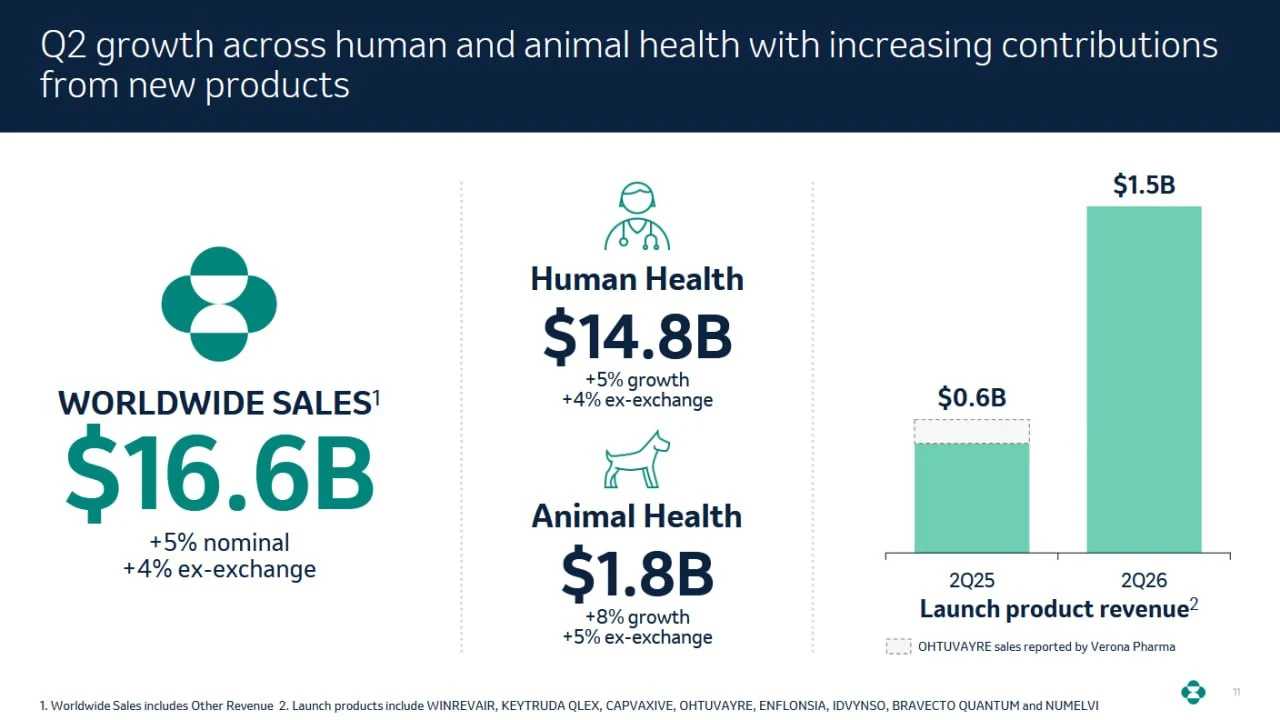
คูเมือง (Moat) และบรรทัดที่สำคัญสำหรับผมจริงๆ
คูเมืองของ Merck เกิดจากสิทธิบัตร, ขนาดของ R&D และกำลังการผลิตที่บริษัทไบโอเทคขนาดเล็กไม่สามารถเลียนแบบได้ รวมถึงความสัมพันธ์กับแพทย์และผู้จ่ายเงิน (ประกัน/รัฐ) ที่ทำให้เกิดต้นทุนในการเปลี่ยนผ่าน (switching costs) เมื่อโปรโตคอลการรักษานั้นฝังรากลึกไปแล้ว โครงสร้างพื้นฐานด้านการผลิตและคุณภาพที่สร้างสมมานับศตวรรษ คือสิ่งที่ทำให้พวกเขาสามารถนำผลงานทางวิทยาศาสตร์ที่ไม่ได้ค้นพบเอง มาทำกำไรในเชิงพาณิชย์ได้ดีกว่าบริษัทผู้ค้นพบเสียอีก นี่คือกลไกเบื้องหลังกลยุทธ์การเข้าซื้อกิจการทั้งหมด และเป็นส่วนที่ผมเข้าใจอย่างลึกซึ้งจากคนใน บริษัทไบโอเทคที่มียาเพิ่งได้รับอนุมัติอาจมีข้อมูลทางคลินิกที่ยอดเยี่ยม แต่กลับไม่มีความสามารถในการผลิตและจัดจำหน่ายตามมาตรฐานที่หน่วยงานกำกับดูแลต้องการในระดับโลก การรักษาเครือข่ายการผลิตยาชีววัตถุให้ผ่านการรับรอง (validated), เป็นไปตามมาตรฐาน GMP และพร้อมรับการตรวจสอบในหลายสิบประเทศพร้อมๆ กัน ไม่ใช่คูเมืองที่มองเห็นได้แค่ในตาราง Excel แต่มันคือคูเมืองของจริง และเป็นช่องว่างที่ Merck เข้าไปทำกำไร (arbitraging) ทุกครั้งที่เลือกซื้อสินทรัพย์ที่มีอนาคต แทนที่จะเริ่มสร้างงานวิจัยจากศูนย์
ข้อควรระวังตามตรงเลยคือ Moat (ปราการทางธุรกิจ) นี้พึ่งพิงโมเลกุลตัวเดียวเยอะมาก โดยแค่ Keytruda อย่างเดียวก็คิดเป็น ~49% ของรายได้ปี 2025 และ ~50% ของรายได้ช่วงครึ่งแรกของปี 2026 แล้ว ซึ่ง Moat ที่ล้อมรอบผลิตภัณฑ์ตัวเดียวเนี่ย ต่อให้แข็งแกร่งแค่ไหน มันก็ไม่เหมือนกับ Moat ที่ปกป้องทั้งองค์กร และ ผลิตภัณฑ์ตัวนั้นกำลังเผชิญกับหน้าผาสิทธิบัตร (Patent Cliff) ซึ่งมีการวงวันที่รอไว้ในปฏิทินเรียบร้อยแล้ว นั่นคือเดือนธันวาคม 2028ตัวเลขต่างๆ และหนึ่งสิ่งที่ดูแย่กว่าความเป็นจริงไปมาก
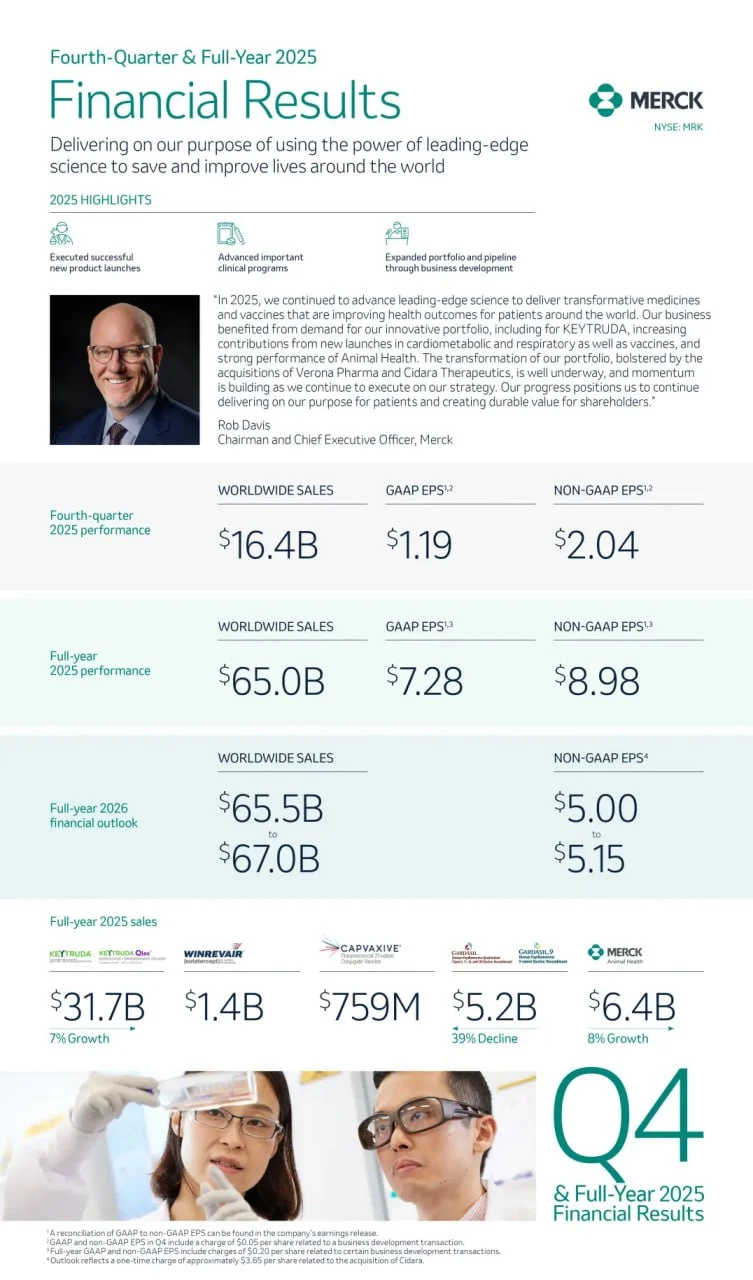
รายได้ปีงบประมาณ 2025 อยู่ที่ 6.5 หมื่นล้านดอลลาร์ เพิ่มขึ้นเล็กน้อยราว ~1.3% YoY แต่ตัวเลขนั้นถูกดึงลงเกือบทั้งหมดจากการร่วงลงของยอดขาย Gardasil ถึง 39% YoY ซึ่งเกี่ยวข้องกับความต้องการที่หายไปชั่วคราวในจีนและญี่ปุ่น หากตัด Gardasil ออกไป ธุรกิจหลักถือว่าแข็งแรงดีมาก: Keytruda โต ~7% YoY ไปที่ 3.17 หมื่นล้านดอลลาร์, Winrevair เพิ่มขึ้นมากกว่าเท่าตัวจาก 419 ล้านดอลลาร์ เป็น 1.4 พันล้านดอลลาร์ และวัคซีน Capvaxive ที่เพิ่งเปิดตัวใหม่ทำได้ 759 ล้านดอลลาร์
รายได้ไตรมาส 2 ปี 2026 เร่งตัวขึ้นเป็น 1.66 หมื่นล้านดอลลาร์ เพิ่มขึ้น ~5% YoY และดีกว่าคาด (Beat) ประมาณ ~1.5% พร้อมปรับเพิ่มคาดการณ์รายได้ทั้งปีเป็น 6.63-6.73 หมื่นล้านดอลลาร์ ส่วน Non-GAAP อัตรากำไรขั้นต้น อยู่ที่ 81-82% ซึ่งถือว่าอยู่ในกลุ่มที่ดีที่สุดในบรรดาหุ้นยา Large-cap
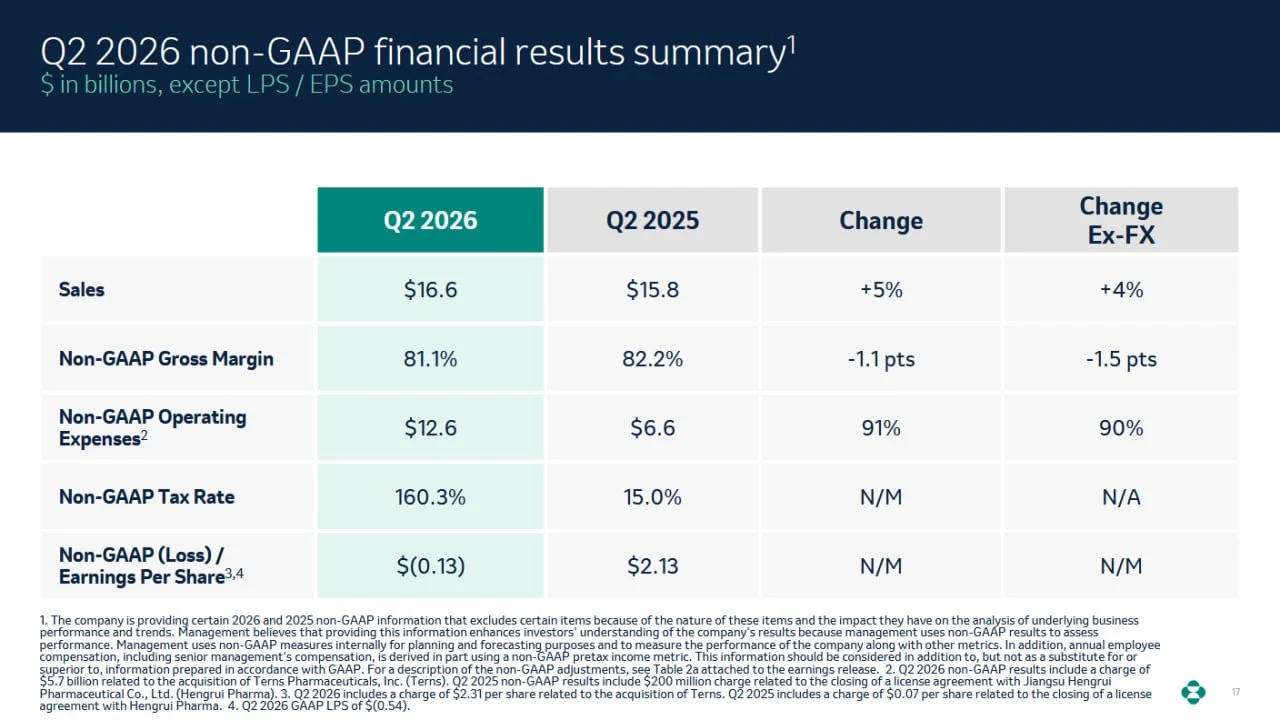
นี่คือส่วนที่ผมอยากจะเน้นเป็นพิเศษ เพราะมันเป็นสิ่งที่ทำให้คนที่อ่านแค่พาดหัวข่าวแทนที่จะอ่านรายงานงบการเงินต้องสับสน: คาดการณ์ Non-GAAP EPS ปี 2026 ที่รายงานออกมาดูแย่มาก โดยอยู่ที่ 2.66-2.76 ดอลลาร์สำหรับทั้งปี และตัวเลขจริงที่รายงานออกมาคือขาดทุน 0.13 ดอลลาร์ต่อหุ้นในไตรมาส 2 แต่นั่นไม่ใช่ ไม่ได้ เพราะธุรกิจกำลังจะพัง แต่มันคือการที่ Merck บันทึกค่าใช้จ่าย R&D ที่อยู่ระหว่างดำเนินการจากการเข้าซื้อกิจการ Cidara Therapeutics และ Terns Pharmaceuticals ซึ่งคิดเป็นเงินรวมกันประมาณ 5.93 ดอลลาร์ต่อหุ้น (3.62 ดอลลาร์ต่อหุ้นสำหรับ Cidara และ 2.31 ดอลลาร์ต่อหุ้นสำหรับ Terns) โดยหักออกจากตัวเลข "Non-GAAP" โดยตรง หากบวกส่วนนี้กลับเข้าไป ผลประกอบการ ที่แท้จริงในปี 2026 จะใกล้เคียงกับ 8.60-8.70 ดอลลาร์ต่อหุ้น ซึ่งทรงตัวหรือลดลงเล็กน้อยจาก 8.98 ดอลลาร์ในปี 2025 มันเป็นสัญชาตญาณเดียวกับที่ทำให้ผมต้องเช็คบันทึกการผลิตก่อนจะเชื่อสรุปรายงาน: ตัวเลขพาดหัวข่าวกับตัวเลขจริงกำลังเล่าเรื่องที่ต่างกันโดยสิ้นเชิง และมีเพียงเรื่องเดียวเท่านั้นที่เป็นเรื่องของผลการดำเนินงานจริงๆ ของธุรกิจ
มุมมองขาขึ้น (Bull Case) ของ MRK
โมเมนตัมจากการเปิดตัวผลิตภัณฑ์ใหม่นั้นเป็นของจริง ไม่ใช่แค่กราฟสวยๆ ในสไลด์นำเสนอนักลงทุน: ผลิตภัณฑ์ที่เพิ่งเปิดตัว (Winrevair, Keytruda Qlex, Capvaxive, Ohtuvayre, Enflonsia, Idvynso, Bravecto Quantum, Numelvi) ทำรายได้รวมกันถึง 1.5 พันล้านดอลลาร์ในเฉพาะไตรมาส 2 ปี 2026 ซึ่งมากกว่าปีก่อนที่ทำได้ 0.6 พันล้านดอลลาร์ถึงสองเท่า นำโดย Winrevair (+75% เป็น 588 ล้านดอลลาร์) ส่วน Keytruda Qlex ซึ่งเป็นสูตรฉีดใต้ผิวหนังเจเนอเรชันถัดไปของ Keytruda ก็ทำรายได้ไปแล้ว 463 ล้านดอลลาร์ในไตรมาส 2 และมอบคุณค่าในการบริหารจัดการวงจรชีวิตผลิตภัณฑ์ (Lifecycle Management) ได้จริง ทั้งการบริหารยาที่เร็วขึ้นและสิทธิบัตรใหม่ที่จะช่วยลดผลกระทบ (แม้จะไม่ทั้งหมด) จากภาวะหน้าผาสิทธิบัตร (Patent Cliff) ในปี 2028 ตัว Pipeline เองก็ดูเหมือนจะเป็นการลดความเสี่ยงได้จริงมากกว่าแค่การวาดฝัน: มีโปรแกรมด้านมะเร็งกว่า 16 รายการนอกเหนือจาก Keytruda, ธุรกิจด้านภูมิคุ้มกันวิทยาที่สร้างต่อยอดจากการเข้าซื้อกิจการ Prometheus ในปี 2023 และสินทรัพย์ด้านโรคติดเชื้อจากดีล Cidara สไตล์การทำ M&A ของผู้บริหารที่เน้นเป้าหมายขนาด 1-15 พันล้านดอลลาร์ซ้ำๆ แทนที่จะทุ่มหมดตัวกับดีลยักษ์เพียงครั้งเดียว คือวินัยที่ผมอยากเห็นจากทีมผู้บริหารที่กำลังเผชิญกับความเสี่ยงเรื่องการพึ่งพายาตัวเดียว นอกจากนี้ ธุรกิจสุขภาพสัตว์ (Animal Health) ยังคงเติบโตแบบทบต้นอย่างเงียบๆ ที่ 8% โดยไม่มีดราม่าใดๆ มาเกี่ยวข้อง
มุมมองขาลง (Bear Case) ของ MRK
หน้าผาสิทธิบัตรของ Keytruda คือความเสี่ยงหลัก จบนะ เรื่องอื่นเป็นรองหมด (ความเห็นส่วนตัวแรงไปไหม?) สิทธิผูกขาดในสหรัฐฯ จะสิ้นสุดในเดือนธันวาคม 2028 และจากตัวอย่างในอดีตของยากลุ่ม Biosimilar (ที่ชัดที่สุดคือ Humira ของ Abbvie) แสดงให้เห็นว่ายอดขายอาจหายไป 40-60% ภายใน 12 เดือนหลังจากยาคู่แข่งรายแรกเข้าสู่ตลาดสำหรับยากลุ่มชีววัตถุขนาดใหญ่ เมื่อนำมาปรับใช้กับผลิตภัณฑ์ขนาดนี้ ผลกระทบที่เป็นตัวเงินจะถือว่าไม่เคยเกิดขึ้นมาก่อนในอุตสาหกรรม นอกจากนี้ยังมีปัจจัยเสริมคือ แรงกดดันด้านราคาจากกฎหมาย Inflation Reduction Act (IRA) และ Medicare ของสหรัฐฯ ซึ่งเป็นปัญหาเชิงโครงสร้างไม่ใช่เชิงวัฏจักร มันได้ลดราคาของ ยาเก่าอย่าง Januvia ลงถึง 79%และ Keytruda เองก็ต้องเผชิญกับแรงกดดันด้านราคาจากรัฐบาลที่เกี่ยวข้องกับ IRA เริ่มตั้งแต่เดือนมกราคม 2028 ซึ่งเป็นการซ้ำเติมช่วงเวลาของหน้าผาสิทธิบัตรแทนที่จะมาแทนที่กัน ความอ่อนแอของ Gardasil ในจีนและญี่ปุ่นก็ดูจะยืดเยื้อกว่าที่ผู้บริหารเคยคาดไว้ในตอนแรก และบริษัทก็ได้ถอนเป้าหมายระยะยาวของ Gardasil ที่ 1.1 พันล้านดอลลาร์ไปแล้ว นี่คือประเด็นเรื่องความน่าเชื่อถือ (ไม่ใช่แค่เรื่องดีมานด์) ที่ต้องใส่ใจอย่างจริงจัง ไหนจะเรื่องหนี้สิน (Leverage) ที่เพิ่มขึ้นจากการไล่ซื้อกิจการ (หนี้รวมต่อทุนทั้งหมดพุ่งจาก 36% ในปีงบประมาณ 2025 เป็นกว่า 41% ในครึ่งแรกของปี 2026) และความล้มเหลวทางคลินิกเมื่อเร็วๆ นี้ (การทดลอง tulisokibart สำหรับ SSc-ILD ไม่บรรลุจุดสิ้นสุดหลักซึ่งเป็นเครื่องเตือนใจว่าการกระจาย Pipeline คือการกระจายความเสี่ยงแบบแพ้-ชนะ (Binary Risk) ไม่ใช่การกำจัดทิ้ง) รวมถึงความเสี่ยงเรื่องภาษีนำเข้า/ส่งออกยา และความไม่ชัดเจนของผลประกอบการตามรายงานที่ผมเคยตั้งข้อสังเกตไว้ ซึ่งสร้างความสับสนให้กับทุกคนที่ไม่ได้อ่านรายละเอียดเชิงลึกเกินกว่าหัวข้อข่าวเวลาประกาศดีลต่างๆ
การประเมินมูลค่า และทำไม Trailing P/E ถึงแทบจะเป็นแค่สัญญาณรบกวน
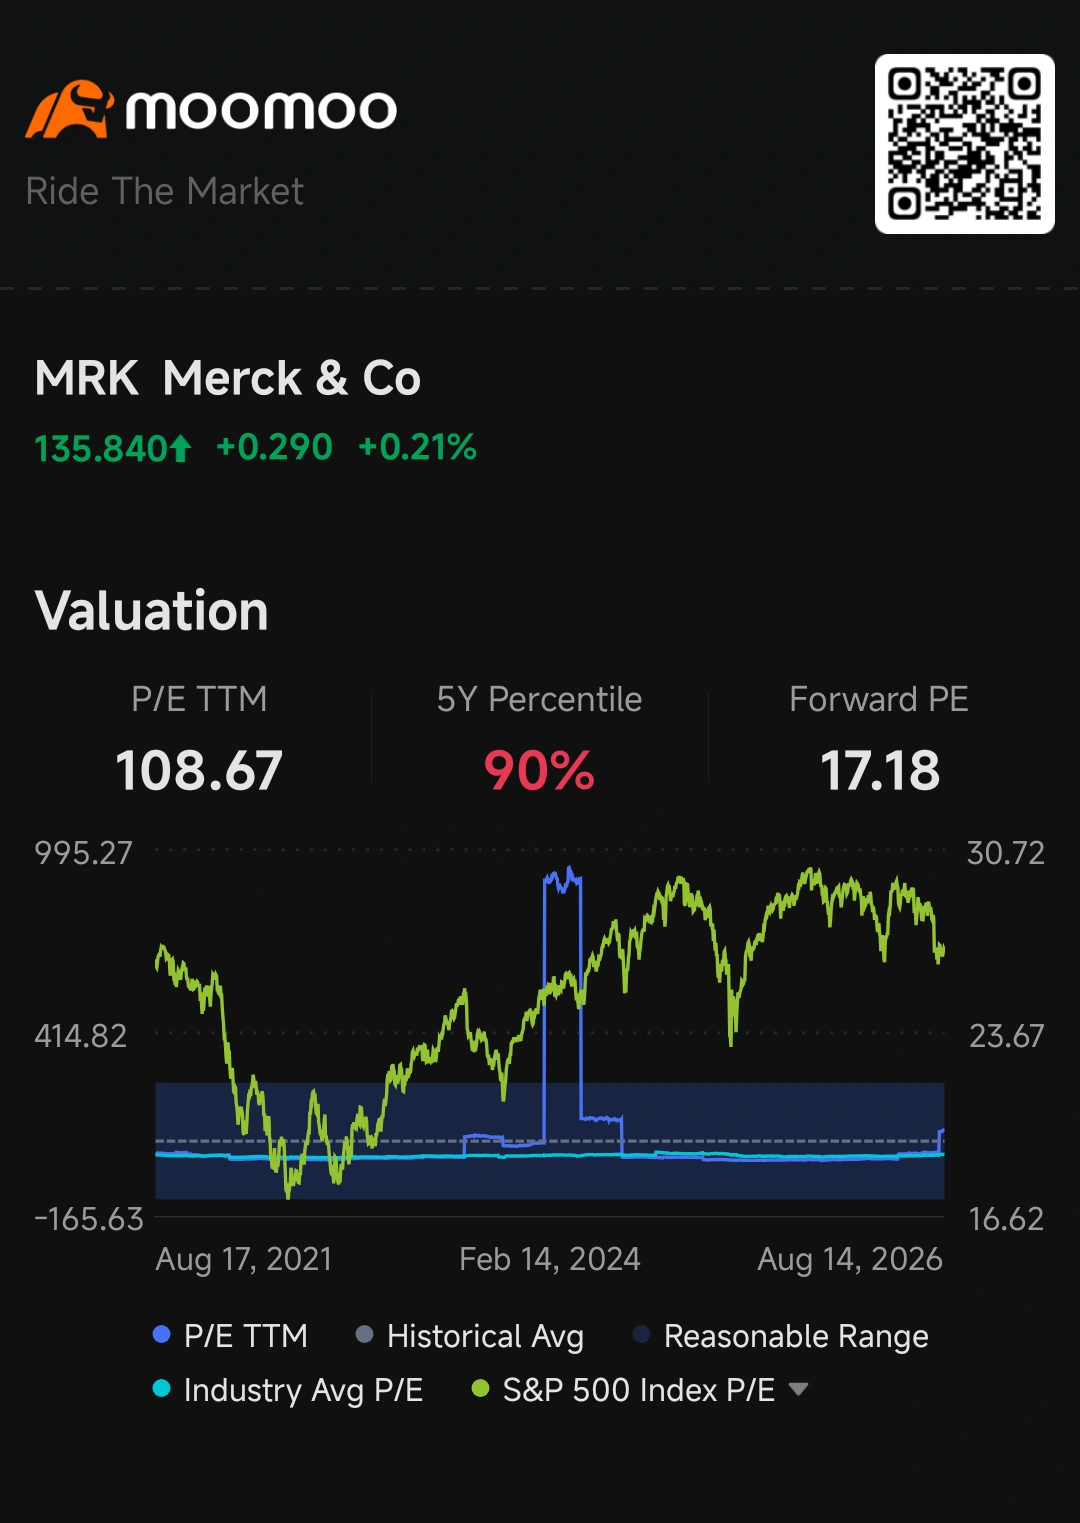
ค่า Trailing P/E 12 เดือนย้อนหลัง (ประมาณ 108 เท่าในขณะที่เขียนนี้) ไม่มีผลในทางเทคนิคเลย เพราะมันถูกทำให้สูงเกินจริงด้วยค่าใช้จ่ายด้านการวิจัยและพัฒนาที่ยังไม่เสร็จสิ้น (IPR&D) แบบครั้งเดียว ซึ่งบิดเบือน EPS ตามรายงาน (อ้างอิงจากข้อมูลที่ผมสรุปไว้ข้างต้นเกี่ยวกับการซื้อกิจการ Cidara และ Terns) หากดูจากผลประกอบการที่คาดการณ์ในปี 2026 แบบปรับฐาน (Normalized) ที่ประมาณ 8.60–8.70 ดอลลาร์ต่อหุ้น MRK จะเทรดอยู่ที่ Forward P/E ประมาณ 15-16 เท่า ซึ่งสูงกว่าค่าเฉลี่ย 5 ปีของตัวเองเล็กน้อย และมีส่วนลดเมื่อเทียบกับตลาดโดยรวม ซึ่งดูเหมาะสมแล้วเมื่อพิจารณาจากความเสี่ยงที่มีกรอบเวลาชัดเจน ไม่ใช่ความเสี่ยงที่ไร้เหตุผล อย่างไรก็ตาม ของถูกที่เห็นชัดๆ นั้นหายไปเกือบหมดแล้ว หุ้นขึ้นมาประมาณ 79% ในรอบ 52 สัปดาห์ จากจุดต่ำสุดที่ 75.812 ดอลลาร์ มาเป็น 135.84 ดอลลาร์ในวันนี้ (ขณะที่เขียน) เนื่องจากตลาดได้รับรู้ปัจจัยบวกจากการลดความเสี่ยงของ Pipeline และจุดต่ำสุดของ Gardasil ไปแล้ว ส่วนความเห็นพ้องของนักวิเคราะห์ Wall Street ที่มีราคาเป้าหมายเฉลี่ย 12 เดือนที่ 143.29 ดอลลาร์ ก็ไม่ได้มองว่าราคาปัจจุบันถูกจนน่าตกใจ แต่ก็ไม่ได้แพงเกินไปอย่างชัดเจนเช่นกัน
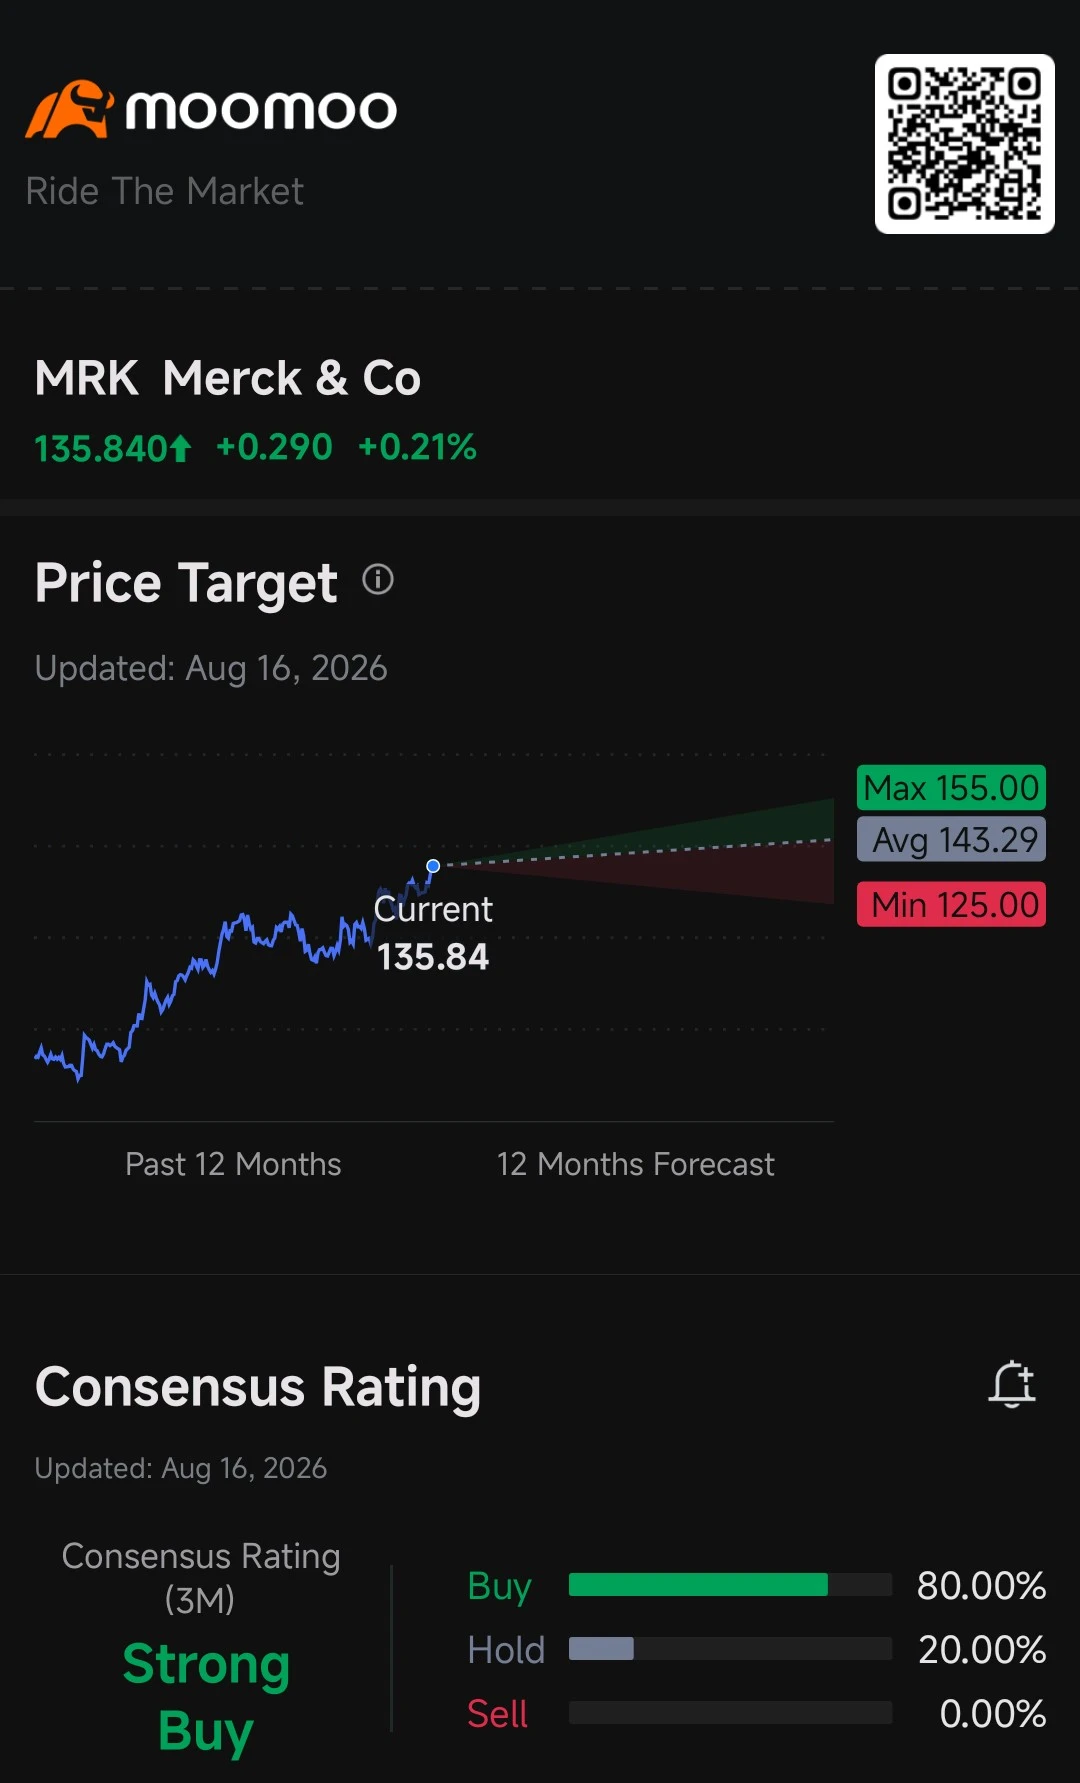
ควรจะถือต่อ, ถัวเพิ่ม หรือลดพอร์ตดี?
เอาตรงๆ ผมเอียงไปทางถือเฉยๆ และไม่คิดจะซื้อเพิ่มที่ราคานี้แล้วครับ ธุรกิจเขาคุณภาพสูงจริงๆ ทั้งพื้นฐานที่ดี ปันผล 2.5% ที่เติบโตต่อเนื่อง กลยุทธ์การควบรวมกิจการ (M&A) แบบเสริมแกร่งที่ทำอย่างมีวินัย แถมยังมีกระแสบวกจากสินค้าตัวใหม่ที่เปิดตัวซึ่งไม่ใช่แค่ราคาคุย อย่างไรก็ตาม ผมเก็บหุ้นส่วนใหญ่มาตอนที่ตลาดกำลังกังวลเรื่องความไม่แน่นอนของ Gardasil และยาในพอร์ตพัฒนา (pipeline) แต่ถ้าซื้อวันนี้ ผมต้องจ่ายในราคาที่ใกล้เคียงกับราคาเป้าหมายเฉลี่ย เพื่อแลกกับผลลัพธ์ที่ว่า "การกระจายความเสี่ยงจะช่วยชดเชยช่วงรายได้วูบ (patent cliff)" ซึ่งมันยังไม่เกิดขึ้นจริง แถมยังไม่ได้รับผลตอบแทนพิเศษอะไรเพิ่มจากการต้องมานั่งรอประเมินสถานการณ์ด้วย สรุปคือ MRK เป็นธุรกิจที่ยอดเยี่ยมและมีฐานะการเงินที่แกร่งมาก (หรือเกือบจะไร้เทียมทาน) แต่ถูกหักล้างด้วยความเสี่ยงเรื่องสิทธิบัตรหมดอายุที่ทุกคนรู้ดีอยู่แล้ว บวกกับราคาที่สะท้อนข่าวดีไปเยอะแล้วครับ
สิ่งที่จะทำให้ผมเปลี่ยนใจไปทางใดทางหนึ่งคือ: ถ้า Winrevair, Ohtuvayre, Keytruda Qlex และผลิตภัณฑ์อื่นๆ ที่เพิ่งเปิดตัวมียอดขายเร่งตัวขึ้นอย่างต่อเนื่อง ผมจะรู้สึกสบายใจขึ้นที่จะถือหุ้นต่อในช่วงปี 2028 ที่สิทธิบัตรหมดอายุแม้ราคาจะตึงตัวก็ตาม แต่ถ้าราคาย่อตัวลงมาอยู่ในระดับที่น่าสนใจ ผมก็จะเปลี่ยนใจมาซื้อเพิ่มครับ
สำหรับใครที่ถือหุ้นกลุ่มยาตัวอื่นที่มีปัญหาเรื่องสิทธิบัตรหมดอายุตามเวลาที่กำหนดไว้ และตลาดรับรู้ราคานั้นไปแล้ว: การรู้ "วันหมดอายุ" ที่แน่นอนมีผลต่อการจัดสรรสัดส่วนหุ้น (position sizing) ของคุณไหมครับ? หรือว่าความเสี่ยงที่เรารู้อยู่แล้ว (known risk) มันทำให้ถือหุ้นได้สบายใจกว่าความเสี่ยงที่เราไม่รู้?
ข้อจำกัดความรับผิดชอบ: กราฟ ตัวเลข และข้อมูลจากสไลด์ที่อ้างถึงข้างต้น นำมาจากหน้าข้อมูลบริษัทใน Moomoo และเอกสารนักลงทุนสัมพันธ์อย่างเป็นทางการของ Merck & Co. ลิขสิทธิ์ในเนื้อหาเหล่านี้เป็นของเจ้าของที่เกี่ยวข้อง ข้อมูลนี้ถูกนำมาแบ่งปันเพื่อการวิเคราะห์และเพื่อการศึกษาเท่านั้น ไม่ได้เป็นผลงานต้นฉบับแต่อย่างใด
$Merck & Co (MRK.US)$ $Merck & Co Inc (MRK.CA)$ $Merck & Co Futures Current Contract (DEC6) (SMRK0current.US)$ $Merck & Co Futures (DEC6) (SMRK0main.US)$ $Merck & Co Futures Next Contract (MAR7) (SMRK0next.US)$ $Cancer Research (LIST2573.US)$ $S&P 500 Index (.SPX.US)$ $Dow Jones Industrial Average (.DJI.US)$ $Standard & Poor's 100 (.OEX.US)$ $VanEck Pharmaceutical ETF (PPH.US)$ $First Trust Exchange-Traded Fund VI First Trust Nasdaq Pharmaceuticals ETF (FTXH.US)$ $The Health Care Select Sector SPDR® Fund (XLV.US)$ $iShares US Healthcare ETF (IYH.US)$ $Vanguard Health Care ETF (VHT.US)$ $Schwab US Dividend Equity ETF (SCHD.US)$ $Vanguard Total Stock Market ETF (VTI.US)$ $iShares Core S&P 500 ETF (IVV.US)$ $SPDR S&P 500 ETF (SPY.US)$
ข้อความสงวนสิทธิ์: มูมู่คอมมูนิตี้้ได้รับการสนับสนุนโดย Moomoo Technologies Inc. และมีวัตถุประสงค์เพื่อการศึกษาเท่านั้นอ่านเพิ่มเติม

ความคิดเห็น
เพื่อแสดงความคิดเห็น
19
1