CPI เดือนกรกฎาคมชะลอตัวตามคาด: ความเสี่ยงระดับมหภาคเริ่มดูดีขึ้น ทิศทางตลาดหลังจากนี้จะเป็นอย่างไรต่

พรีวิว CPI เดือนกรกฎาคม: ความผันผวนต่ำแต่เดิมพันสูง — ตลาดขาขึ้นรอบนี้พร้อมจะพุ่งทะยานต่อหรือยัง?
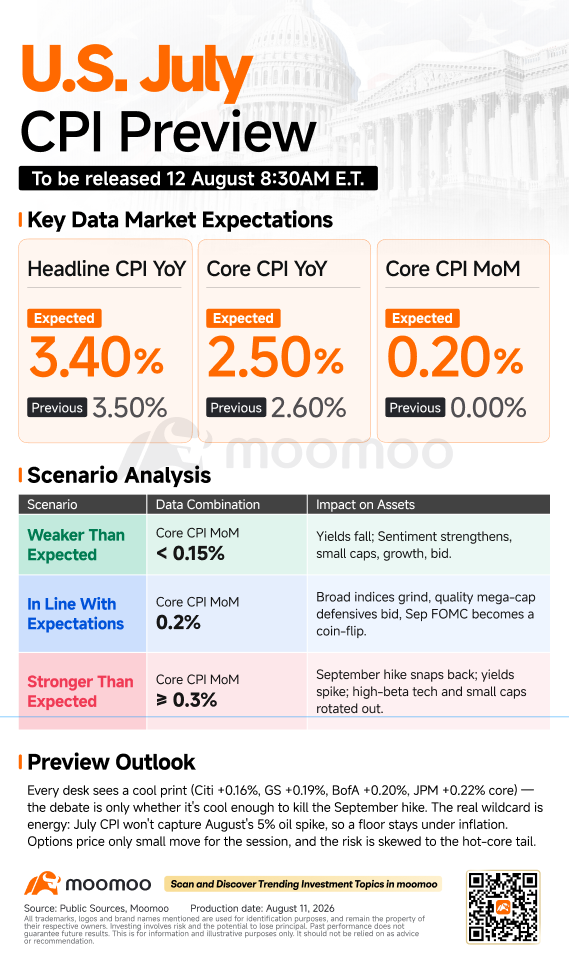
ข้อมูล CPI เดือนกรกฎาคมจะประกาศ วันพุธที่ 12 สิงหาคม เวลา 19:30 น. ตามเวลาประเทศไทย ในช่วงที่ตลาดกำลังทำจุดสูงสุดเป็นประวัติการณ์ — โดยที่ $S&P 500 Index (.SPX.US)$ ใกล้กับ 7,750 และ $CBOE Volatility S&P 500 Index (.VIX.US)$ นิ่งสงบอยู่ที่ 15 — แต่ทว่า $U.S. 10-Year Treasury Notes Yield (US10Y.BD)$ กลับมาดีดตัวอยู่ที่ 4.71% และในเดือนกันยายนก็เรียกได้ว่าต้อง ลุ้นกันแบบ 50/50 ว่าจะขึ้นดอกเบี้ยหรือคงดอกเบี้ยไว้. ในภาพรวม ตอนนี้ตลาดพยากรณ์ให้โอกาสถึง 59% ที่ Fed จะขึ้นดอกเบี้ยอย่างน้อยหนึ่งครั้งก่อนสิ้นปี.
ตัวเลขการจ้างงานที่อ่อนแอเมื่อสัปดาห์ที่แล้วยังไม่เพียงพอที่จะดึงอัตราผลตอบแทนพันธบัตรให้ต่ำลงเพื่อจุดพลุให้ตลาดวิ่งต่อได้ — แต่ถ้าตัวเลข ดัชนี CPI ซึ่งเป็นบททดสอบเงินเฟ้อที่สำคัญกว่าออกมาอ่อนตัว ก็อาจจะช่วยได้ แต่ในทางกลับกันก็มีจุดที่ต้องระวังคือ: $Brent Last Day Financial Futures (DEC6) (BZmain.US)$ เพิ่งจะพุ่งขึ้นไปประมาณ 5% หลังมีข่าวพาดหัวเรื่องอิหร่าน ทำให้ภาพรวมเงินเฟ้อยังดูตึงตัว (Hawkish) ต่อไป ถ้าตัวเลขออกมาต่ำกว่าคาด ตลาดก็น่าจะไปต่อได้ฉลุย แต่ถ้าออกมาสูงกว่าคาด ก็อาจเป็นการคอนเฟิร์มว่าวงจรการขึ้นดอกเบี้ยจะกลับมาอีกครั้ง

บทนำ: ตัวเลขที่ทุกคนเห็นพ้องตรงกันว่าน่าจะออกมาต่ำ
นี่เป็นพรีวิวที่หาได้ยาก เพราะเหล่าธนาคารแทบจะไม่มีความเห็นต่างกันเลยในเรื่องทิศทาง โดยมองตรงกันว่า Core CPI +0.2% m/m / +2.5% YoY และ Headline CPI +0.1% m/m / +3.4% YoY, ชะลอตัวลงจากตัวเลขเดือนมิถุนายนที่ +3.5% Headline และ +2.6% Core. หมวดที่พักอาศัย (Shelter) เริ่มชะลอตัวลง แรงกดดันจากสินค้าที่เกี่ยวกับภาษีนำเข้าเริ่มจางหายไป ส่วนราคารถมือสองและค่าตั๋วเครื่องบินที่พุ่งขึ้นมาก็ดูไม่แรงมากนัก ซึ่งในเดือนมิถุนายนตัวเลข Core CPI ก็ออกมาอ่อนตัวในวงกว้างอยู่แล้ว แต่ตัวแปรสำคัญ (Wildcard) ไม่ใช่ข้อมูลพวกนี้ แต่คือ พลังงาน: เพราะ CPI เดือนกรกฎาคมเป็นข้อมูลย้อนหลัง จึงไม่ได้รวมผลกระทบจากราคาน้ำมันที่พุ่งสูงขึ้นในเดือนสิงหาคม ซึ่งการพุ่งขึ้นของราคาน้ำมันนี้เองที่จะกลายเป็นฐานรองรับคาดการณ์เงินเฟ้อไว้ แม้ว่าตัวเลขวันพุธนี้จะออกมาดูเย็นลงก็ตาม
ความเห็นต่างของสถาบันการเงิน: 0.16% ถึง 0.22%
ช่วงตัวเลขค่อนข้างแคบ แต่มีความสำคัญมาก เพราะประเด็นถกเถียงทั้งหมดอยู่ที่ว่าตัวเลขที่ออกมาจะเย็นพอ ไม่เพียงพอ ที่จะสยบกระแสการขึ้นดอกเบี้ยในเดือนกันยายนที่ตลาดยังคงนำมาคิดคำนวณราคาอยู่หรือไม่

ที่มา: CME Fedwatch
– Citi คาด Core CPI +0.16% (สาย Dovish ที่คาดการณ์ต่ำกว่าเจ้าอื่น): "การจ้างงานชะลอตัว เงินเฟ้อลดลง ไม่มีเหตุผลที่จะขึ้นดอกเบี้ย" — มองว่าโอกาสขึ้นดอกเบี้ยมีน้อยกว่าที่ตลาดคาดการณ์ไว้มาก
– Goldman +0.19%, BofA +0.20%: เป็นไปตามคาด; BofA มองว่าตัวเลขนี้คือบททดสอบของ การเปิดสถานะ Short ในตลาดตราสารหนี้ที่หนาแน่นเกินไป (crowded) — ถ้าตัวเลขออกมาต่ำ จะเกิดการ squeeze และกดให้ Yield ปรับตัวลง
– JPMorgan, +0.22% (สูง): ยังถือว่าต่ำอยู่ แต่ใกล้เคียงกับโซน 0.25%+ ซึ่งอาจทำให้การขึ้นดอกเบี้ยยังมีความเป็นไปได้
ไม่มีใครมองว่าตัวเลขจะออกมาแรง ประเด็นสำคัญคือส่วนต่าง (margin) และส่วนต่างนี่แหละที่จะขับเคลื่อน Yield
กลยุทธ์รับมือเงินเฟ้อ
สถานการณ์ที่ 1 — ไฟเขียวเงินเฟ้อลด (Core MoM ≤ 0.15%)
มุมมอง (Call) จาก Citi
หากตัวเลขออกมาต่ำกว่าคาดอย่างนุ่มนวล จะช่วยยืนยันแนวคิด "จ้างงานแผ่ว เงินเฟ้อลด ไม่มีเหตุผลให้ขึ้นดอกเบี้ย" ตลาดจะเริ่มกลับมาเก็งเรื่องการขึ้นดอกเบี้ยในเดือนกันยายนอีกครั้ง ออกแล้ว (ไปที่ประมาณ 50%) อัตราผลตอบแทนพันธบัตรจะค่อยๆ ปรับตัวลดลง และกลุ่มหุ้นที่อ่อนไหวต่ออัตราดอกเบี้ยจะได้รับอานิสงส์เต็มๆ $Invesco QQQ Trust (QQQ.US)$ และ $iShares 20+ Year Treasury Bond ETF (TLT.US)$ เป็นผู้นำตลาด, $SPDR Gold ETF (GLD.US)$ จะพุ่งต่อเมื่ออัตราผลตอบแทนที่แท้จริงแผ่วลง และกลุ่ม AI โดยรวม ($NVIDIA (NVDA.US)$, $Advanced Micro Devices (AMD.US)$, $Broadcom (AVGO.US)$) จะวิ่งขึ้นตามทิศทางดอกเบี้ยที่ลดลง
สถานการณ์ที่ 2 — ส่งไม้ต่อ (Core MoM ~0.2%)
ตามที่ Goldman, BofA และตลาดคาดการณ์
หากตัวเลขออกมาตามคาด จะยังไม่ทำให้แนวโน้มเปลี่ยนไปมากนัก แต่บทสนทนาจะเปลี่ยนไปเน้นเรื่อง การประชุม FOMC เดือนกันยายน และเรื่องที่ว่าการขึ้นดอกเบี้ยจะเกิดขึ้นจริงไหม ทิศทางของดัชนีตอนนี้มีความสำคัญน้อยกว่าการหมุนเวียนกลุ่มเล่น (Rotation) — เน้นหุ้นกลุ่มวัฏจักร (Cyclicals) และหุ้นคุณค่า (Value) มากกว่าหุ้นที่ไวต่อดอกเบี้ย (Duration): $Industrial Select Sector SPDR Fund (XLI.US)$, $Financial Select Sector SPDR Fund (XLF.US)$, $The Health Care Select Sector SPDR® Fund (XLV.US)$. $Energy Select Sector SPDR Fund (XLE.US)$ ยังมีแรง Bid ในกลุ่มน้ำมันอย่างต่อเนื่อง และ $SPDR Gold ETF (GLD.US)$ ยังคงถือสถานะป้องกันความเสี่ยง (Hedge) ไว้จนกว่าจะมีคำตัดสิน
สถานการณ์ที่ 3 — กรณีเงินเฟ้อพุ่งสูง (Core MoM ≥ 0.30%)
จุดที่ JPMorgan ให้เฝ้าระวัง
ถ้าตัวเลขออกมาสูงแบบนี้ จะเป็นการคอนเฟิร์มการขึ้นดอกเบี้ยในเดือนกันยายนแน่นอน และตลาดจะเริ่มเก็งกำไรเรื่องการขึ้นดอกเบี้ยครั้งที่สองในเดือนธันวาคมทันที $U.S. 10-Year Treasury Notes Yield (US10Y.BD)$ อัตราผลตอบแทนพันธบัตร (Yields) จะพุ่งกลับไปหาจุดสูงสุดของปี (~4.7%+), เงินดอลลาร์แข็งค่าขึ้น และ จีแอลดี กลับอ่อนตัวลงอย่างย้อนแย้งเมื่อ Real Yields พุ่งสูงขึ้น กลุ่มผู้นำอย่างหุ้น AI ที่มีค่า Beta สูงจะโดนเทขายคืนกำไรออกมาก่อน $iShares Russell 2000 ETF (IWM.US)$ ต้องแบกรับความเสี่ยงเรื่องระยะเวลาถือครองและต้นทุนเงินทุน และจุดที่ปลอดภัยที่สุดในการหลบภัยก็คือ $Energy Select Sector SPDR Fund (XLE.US)$ — การเทรดตามสถานการณ์น้ำมันในช่องแคบฮอร์มุซ ซึ่งไม่ขึ้นกับตัวเลขเศรษฐกิจที่ประกาศออกมา
ตลาดเห็นตรงกันว่าตัวเลขน่าจะออกมาดี — ดังนั้นความเสี่ยงที่แท้จริงคือ Core CPI ที่อาจพุ่งสูงขึ้นท่ามกลางตลาดที่ทำ New High ซึ่งกำลังรอให้บอนด์ยีลด์ปรับตัวลดลง จับตาดู Core MoM เทียบกับระดับ 0.2%, และดูว่ายีลด์จะหลุดต่ำลงมาหรือไม่ เตรียมแนวรับแนวต้านของคุณให้พร้อมหรือยัง?
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (3)
เพื่อแสดงความคิดเห็น
31
26