Share Your Profit/Loss
พื้นฐานการลงทุน | ทองคำดิ่งลง 30%: ตื่นตระหนก หรือ โอกาส?
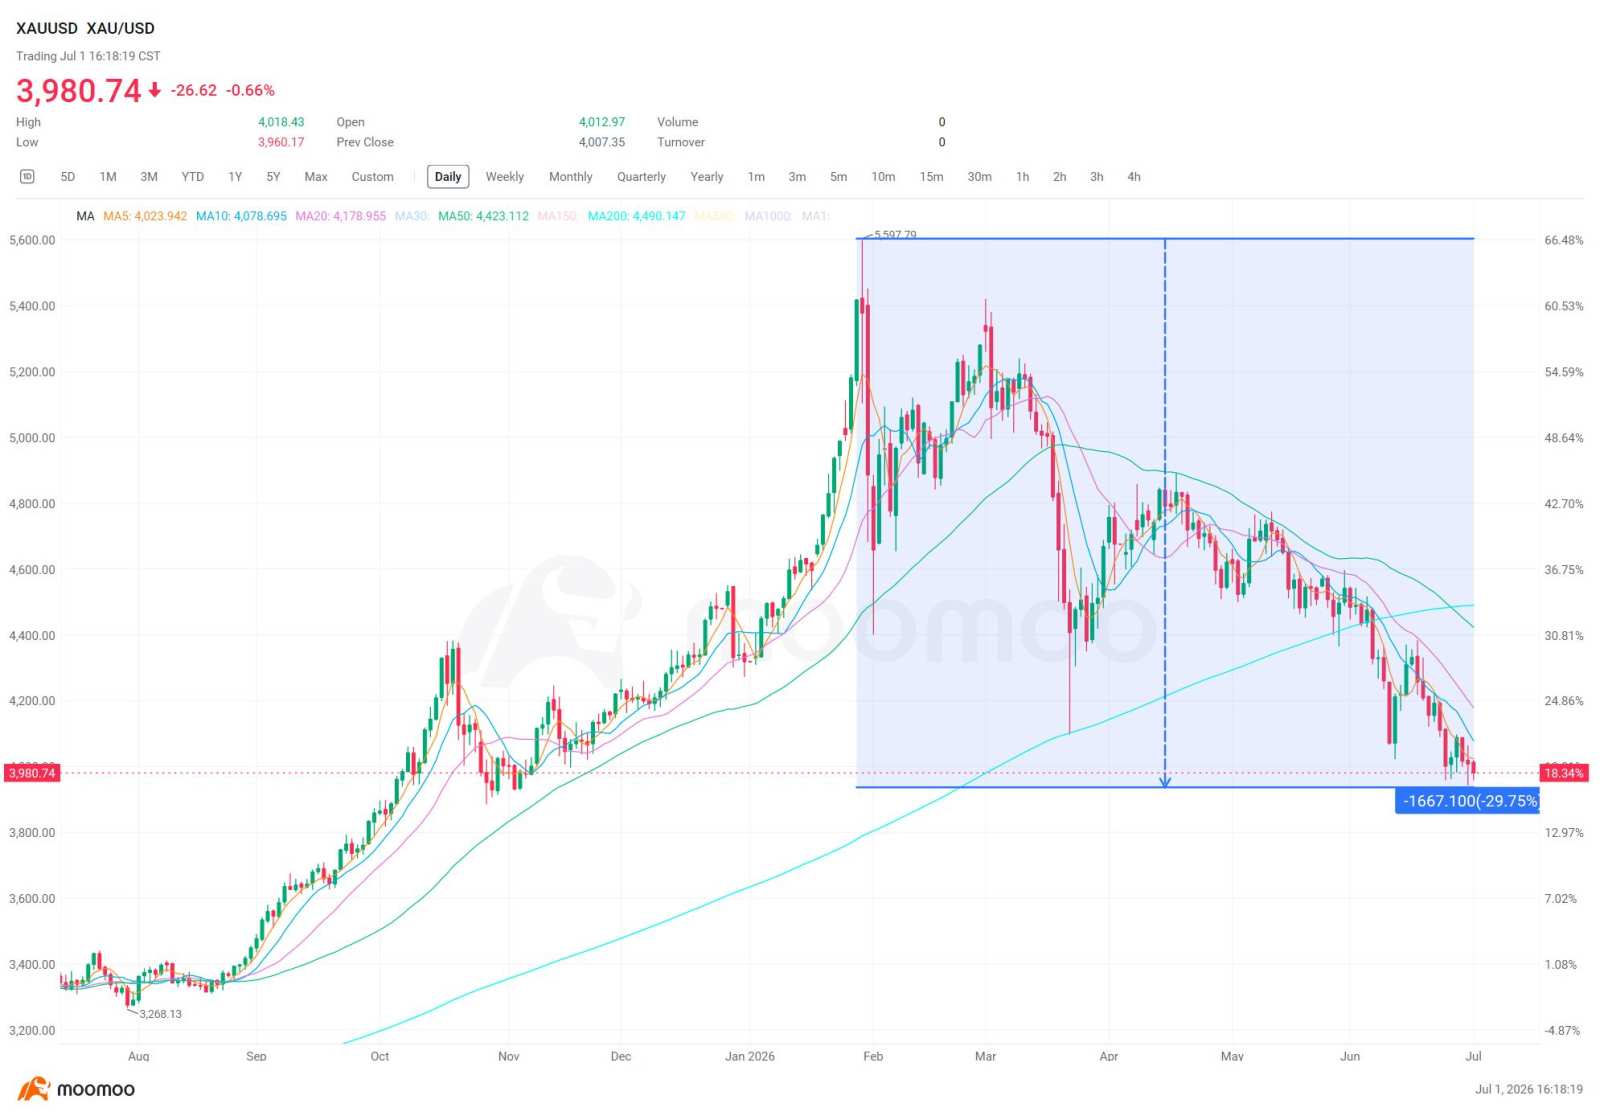
หลังจากทำนิวไฮ: ทองคำปรับฐานลงอย่างรุนแรง
ทองคำ $XAU/USD (XAUUSD.CFD)$ พุ่งแตะระดับสูงสุดเป็นประวัติการณ์ที่ 5,599 ดอลลาร์ต่อออนซ์ เมื่อวันที่ 28 มกราคม 2026 ซึ่งถือเป็นจุดสูงสุดของการแรลลี่ที่ทำให้ราคาพุ่งขึ้นกว่า 40% ตลอดปี 2025 ตั้งแต่นั้นมา ราคาทองคำได้ย่อตัวลงประมาณ 30% มาอยู่ที่ราว 3,980 ดอลลาร์ต่อออนซ์ ณ วันที่ 1 กรกฎาคม

3 ปัจจัยหลักที่ฉุดราคาทองคำ:
• เฟดเริ่มใช้นโยบายสายเหยี่ยว (Hawkish) Goldman Sachs ได้ปรับลดคาดการณ์การลดอัตราดอกเบี้ยที่เหลือทั้งหมดในปี 2026 ออกจากกรณีฐาน (Base case) เมื่อเดือนมิถุนายนที่ผ่านมา โดยเลื่อนการผ่อนคลายนโยบายไปเป็นช่วงกลางปี 2027 แทน ซึ่งการคงดอกเบี้ยในระดับสูงเป็นเวลานาน (Higher-for-longer) จะเพิ่มค่าเสียโอกาสในการถือครองทองคำซึ่งเป็นสินทรัพย์ที่ไม่มีผลตอบแทนในรูปดอกเบี้ย
• ความต้องการใน ETF ทองคำเริ่มชะลอตัว กองทุน ETF ทองคำในฝั่งเอเชียรายงานยอดเงินไหลออกสุทธิ (Net outflow) เป็นรายเดือนครั้งแรกนับตั้งแต่เดือนสิงหาคม 2025 ซึ่งเป็นสัญญาณว่าแรงซื้อตามกระแส (Momentum-driven buying) ที่เคยช่วยหนุนราคาทองคำได้เริ่มถอยฉากออกไปแล้ว
• ธนาคารกลางชะลอการเข้าซื้อ — อย่างน้อยก็ในระยะชั่วคราว โดยยอดซื้อสุทธิของธนาคารกลางในไตรมาส 1 ปี 2026 ลดลงเหลือเพียง 16 ตัน เมื่อเทียบกับค่าเฉลี่ยรายไตรมาสที่ประมาณ 225 ตันในช่วงปี 2021 ถึง 2025 เฉพาะประเทศตุรกีเพียงแห่งเดียวก็ขายออกมาถึง 60 ตันในเดือนมีนาคม
อย่างไรก็ตาม ภาพรวมในระยะกลางถึงระยะยาวยังคงแข็งแกร่งในเชิงโครงสร้าง สถาบันการเงินยักษ์ใหญ่ยังคงตั้งเป้าราคาปลายปีในระดับขาขึ้น (Bullish) โดย Goldman Sachs มองที่ 4,900 ดอลลาร์ต่อออนซ์, Morgan Stanley ที่ 5,200 ดอลลาร์, JPMorgan สูงถึง 6,300 ดอลลาร์ และ Wells Fargo อยู่ที่ 6,100–6,300 ดอลลาร์ ซึ่งทั้งหมดล้วนแสดงถึงโอกาสปรับตัวขึ้น (Upside) อย่างมีนัยสำคัญจากระดับปัจจุบัน เนื่องจากปัจจัยพื้นฐานเชิงโครงสร้างที่สนับสนุนการคาดการณ์เหล่านั้นยังไม่มีการเปลี่ยนแปลง
• ธนาคารกลางทั่วโลกถูกคาดการณ์ว่าจะซื้อทองคำประมาณ 800 ตันในปี 2026 โดยผลสำรวจจากสภาทองคำโลก (World Gold Council) พบว่าธนาคารกลางกว่า 45% มีแผนที่จะเพิ่มการถือครองทองคำในปีหน้า ซึ่งถือเป็นระดับสูงสุดเป็นประวัติการณ์
• กระแสการลดการพึ่งพาดอลลาร์ (De-dollarisation) กำลังเร่งตัวขึ้น โดยบริษัทประกันยักษ์ใหญ่ของจีนได้รับอนุมัติจากหน่วยงานกำกับดูแลให้จัดสรรเงินลงทุนได้สูงสุด 1% ของสินทรัพย์ภายใต้การบริหาร (AUM) รวม หรือคิดเป็นทองคำแท่งประมาณ 200 ตัน
• การขาดดุลการคลังที่อยู่ในระดับสูง หนี้สาธารณะที่เพิ่มขึ้น และความไม่แน่นอนของเงินเฟ้อที่ยืดเยื้อ ยังคงเป็นปัจจัยหนุนบทบาทของทองคำในฐานะสินทรัพย์ที่ช่วยป้องกันความเสี่ยงจากการเสื่อมค่าของเงิน (Debasement Hedge)
โครงสร้างในระยะกลางถึงระยะยาวยังคงไม่เปลี่ยนแปลง — แต่ การฟื้นตัวจะเกิดขึ้นจริงเมื่อไหร่นั้นเป็นอีกเรื่องหนึ่งเลย
ปัญหาของการพยายาม "หาจังหวะ" (Timing) ในการลงทุนทองคำ
หากเหตุผลสนับสนุนขาขึ้นในระยะยาวยังคงอยู่ ทำไมเราไม่แค่รอให้ถึงจุดต่ำสุดแล้วค่อยทุ่มซื้อหนักๆ ทีเดียว?
นั่นเป็นเพราะทองคำเป็นสินทรัพย์ที่หาจังหวะเข้าซื้อได้ยากเป็นพิเศษ ในปี 2022 ราคาทองคำร่วงลงกว่า 20% ก่อนจะกลับตัวขึ้นอย่างรุนแรง ซึ่งนักลงทุนที่มัวแต่รอ "สัญญาณที่ชัดเจน" เพื่อกลับเข้าซื้อ มักจะพลาดช่วงเวลาที่ราคาฟื้นตัวแรงที่สุดไป และสถานการณ์แบบนี้ก็เกิดขึ้นซ้ำแล้วซ้ำเล่าในทุกรอบวัฏจักรของทองคำ
การจะระบุจุดต่ำสุดในระยะสั้นให้แม่นยำ หมายความว่าคุณต้องคาดการณ์ทิศทางของ Fed, ค่าเงินดอลลาร์, ความเสี่ยงทางภูมิรัฐศาสตร์ และกระแสเงินไหลเข้าออกของ ETF ให้ถูกต้องพร้อมกันทั้งหมด ซึ่งนักลงทุนมืออาชีพส่วนใหญ่ยังไม่สามารถทำแบบนั้นได้อย่างสม่ำเสมอ และสำหรับนักลงทุนรายย่อยแล้ว มาตรฐานความยากนั้นยิ่งสูงขึ้นไปอีก
DCA: ลดความกดดัน แต่ยังคงสัดส่วนการลงทุนเท่าเดิม
การลงทุนแบบถัวเฉลี่ยต้นทุน (DCA) ช่วยแก้ปัญหาเรื่องการหาจังหวะเวลาเข้าซื้อได้ด้วยวิธีที่เรียบง่าย คือการลงทุนด้วยจำนวนเงินที่คงที่สม่ำเสมอในทุกช่วงเวลาโดยไม่สนใจราคา เมื่อราคาปรับตัวลดลง คุณจะซื้อหน่วยลงทุนได้มากขึ้นโดยอัตโนมัติ และเมื่อราคาสูงขึ้น คุณก็จะซื้อน้อยลง โดยไม่ต้องเสียเวลาพยากรณ์ตลาด
ตัวเลขเหล่านี้คือข้อพิสูจน์ หากสมมติให้นักลงทุนรายหนึ่งลงทุนเดือนละ 500 ดอลลาร์ใน $SPDR Gold ETF (GLD.US)$ ตั้งแต่เดือนมกราคม 2021 เขาจะมีผลลัพธ์ดังนี้:
• เงินลงทุนรวมทั้งหมด $33,000 จากการซื้อต่อเนื่องรายเดือนทั้งหมด 66 ครั้ง
• สร้างสถานะที่มีต้นทุนเฉลี่ยอยู่ที่ประมาณ 208.56 ดอลลาร์สหรัฐต่อหุ้น
• มูลค่าพอร์ตการลงทุนรวมประมาณ $58,300 ณ วันที่ 1 กรกฎาคม 2026 คิดเป็นกำไรประมาณ +77%
ซึ่งผลลัพธ์นี้เกิดขึ้นแม้ว่าราคาทองคำจะย่อตัวลงมาประมาณ 30% จากจุดสูงสุดในเดือนมกราคมก็ตาม 'ส่วนต่างต้นทุนเฉลี่ย' ที่สะสมมาจากการทยอยซื้อในช่วงที่ราคาอ่อนตัว ช่วยสร้างเกราะป้องกันความเสี่ยงที่สำคัญ ซึ่งนักลงทุนที่ทุ่มเงินก้อนใหญ่ (Lump-sum) เพียงครั้งเดียวที่จุดสูงสุดจะไม่มีวันได้รับ

ตั้งค่าครั้งเดียวจบ ให้การลงทุนของคุณเป็นแบบอัตโนมัติด้วย moomoo ลองคำนวณกำไรที่คาดหวังด้วยเครื่องคำนวณการลงทุนแบบถัวเฉลี่ย (Recurring Calculator) ก่อนเริ่มลงทุน เพื่อการลงทุนที่ง่าย ชาญฉลาด และมีวินัย
แร่เงิน: คู่หูที่มีค่า Beta สูงกว่า
$Silver Futures (DEC6) (SImain.US)$ มักจะเคลื่อนไหวไปในทิศทางเดียวกับทองคำ แต่มีความรุนแรงมากกว่า เมื่อราคาทองคำพุ่งขึ้น แร่เงินมักจะทำกำไรได้ดีกว่า (Outperform) แต่เมื่อทองคำมีการปรับฐาน แร่เงินก็มักจะร่วงลงแรงกว่าเช่นกัน ด้วยอิทธิพลเพิ่มเติมจากความต้องการในภาคอุตสาหกรรม (แผงโซลาร์เซลล์, อุปกรณ์อิเล็กทรอนิกส์, รถยนต์ไฟฟ้า) ทำให้แร่เงินมีทั้งปัจจัยด้านการเป็นสินทรัพย์การเงินและปัจจัยตามวงจรเศรษฐกิจ
สำหรับนักลงทุนที่เห็นด้วยกับมุมมองราคาทองคำในระยะกลางถึงระยะยาว แต่ต้องการโอกาสในการสร้างผลตอบแทนที่สูงกว่า และสามารถรับความผันผวนได้มากขึ้น แร่เงินอาจเป็นตัวเลือกที่น่าสนใจเพื่อนำมาลงทุนเสริม ไม่ใช่เพื่อนำมาแทนที่ทองคำ
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (3)
เพื่อแสดงความคิดเห็น
43
60