เปิดโผ 13F: ส่องวิธีจัดพอร์ตสไตล์ Smart Money เขาปั้นพอร์ตกันยังไง?

เกาะติดวงใน | ในที่สุด Berkshire ก็ยอมควักเงินสดออกมาใช้ — สัญญาณเบื้องหลังเรื่องนี้คืออะไร?
วิเคราะห์สถานการณ์: จุดสิ้นสุดของการขายต่อเนื่อง 14 ไตรมาส
ในช่วงเกือบ 2 ปีที่ผ่านมา $Berkshire Hathaway-A (BRK.A.US)$ ได้ทำบางสิ่งที่ทำให้ตลาดรู้สึกไม่สบายใจ นั่นคือการเทขายหุ้นอย่างหนักและถือเงินสดไว้ ตั้งแต่ไตรมาส 4 ปี 2022 ถึงไตรมาส 1 ปี 2026 บริษัทโฮลดิ้งยักษ์ใหญ่แห่งนี้เป็นผู้ขายสุทธิในตลาดหุ้นติดต่อกันถึง 14 ไตรมาส ในขณะที่ลดสัดส่วนการถือหุ้นจำนวนมหาศาลใน Apple และ Bank of America ลง เงินสดสำรองของบริษัทก็พุ่งสูงเป็นประวัติการณ์ถึง 4 แสนล้านดอลลาร์ ตลาดต่างเฝ้าเดาว่า Berkshire กำลังรอให้ตลาดล่ม หรือแค่หมดศรัทธาในการประเมินมูลค่าหุ้นสหรัฐฯ กันแน่?
แต่ในไตรมาส 2 ปี 2026 ก็มีจุดเปลี่ยนเกิดขึ้น ภูเขาเงินสดเริ่มขยับตัวแล้ว
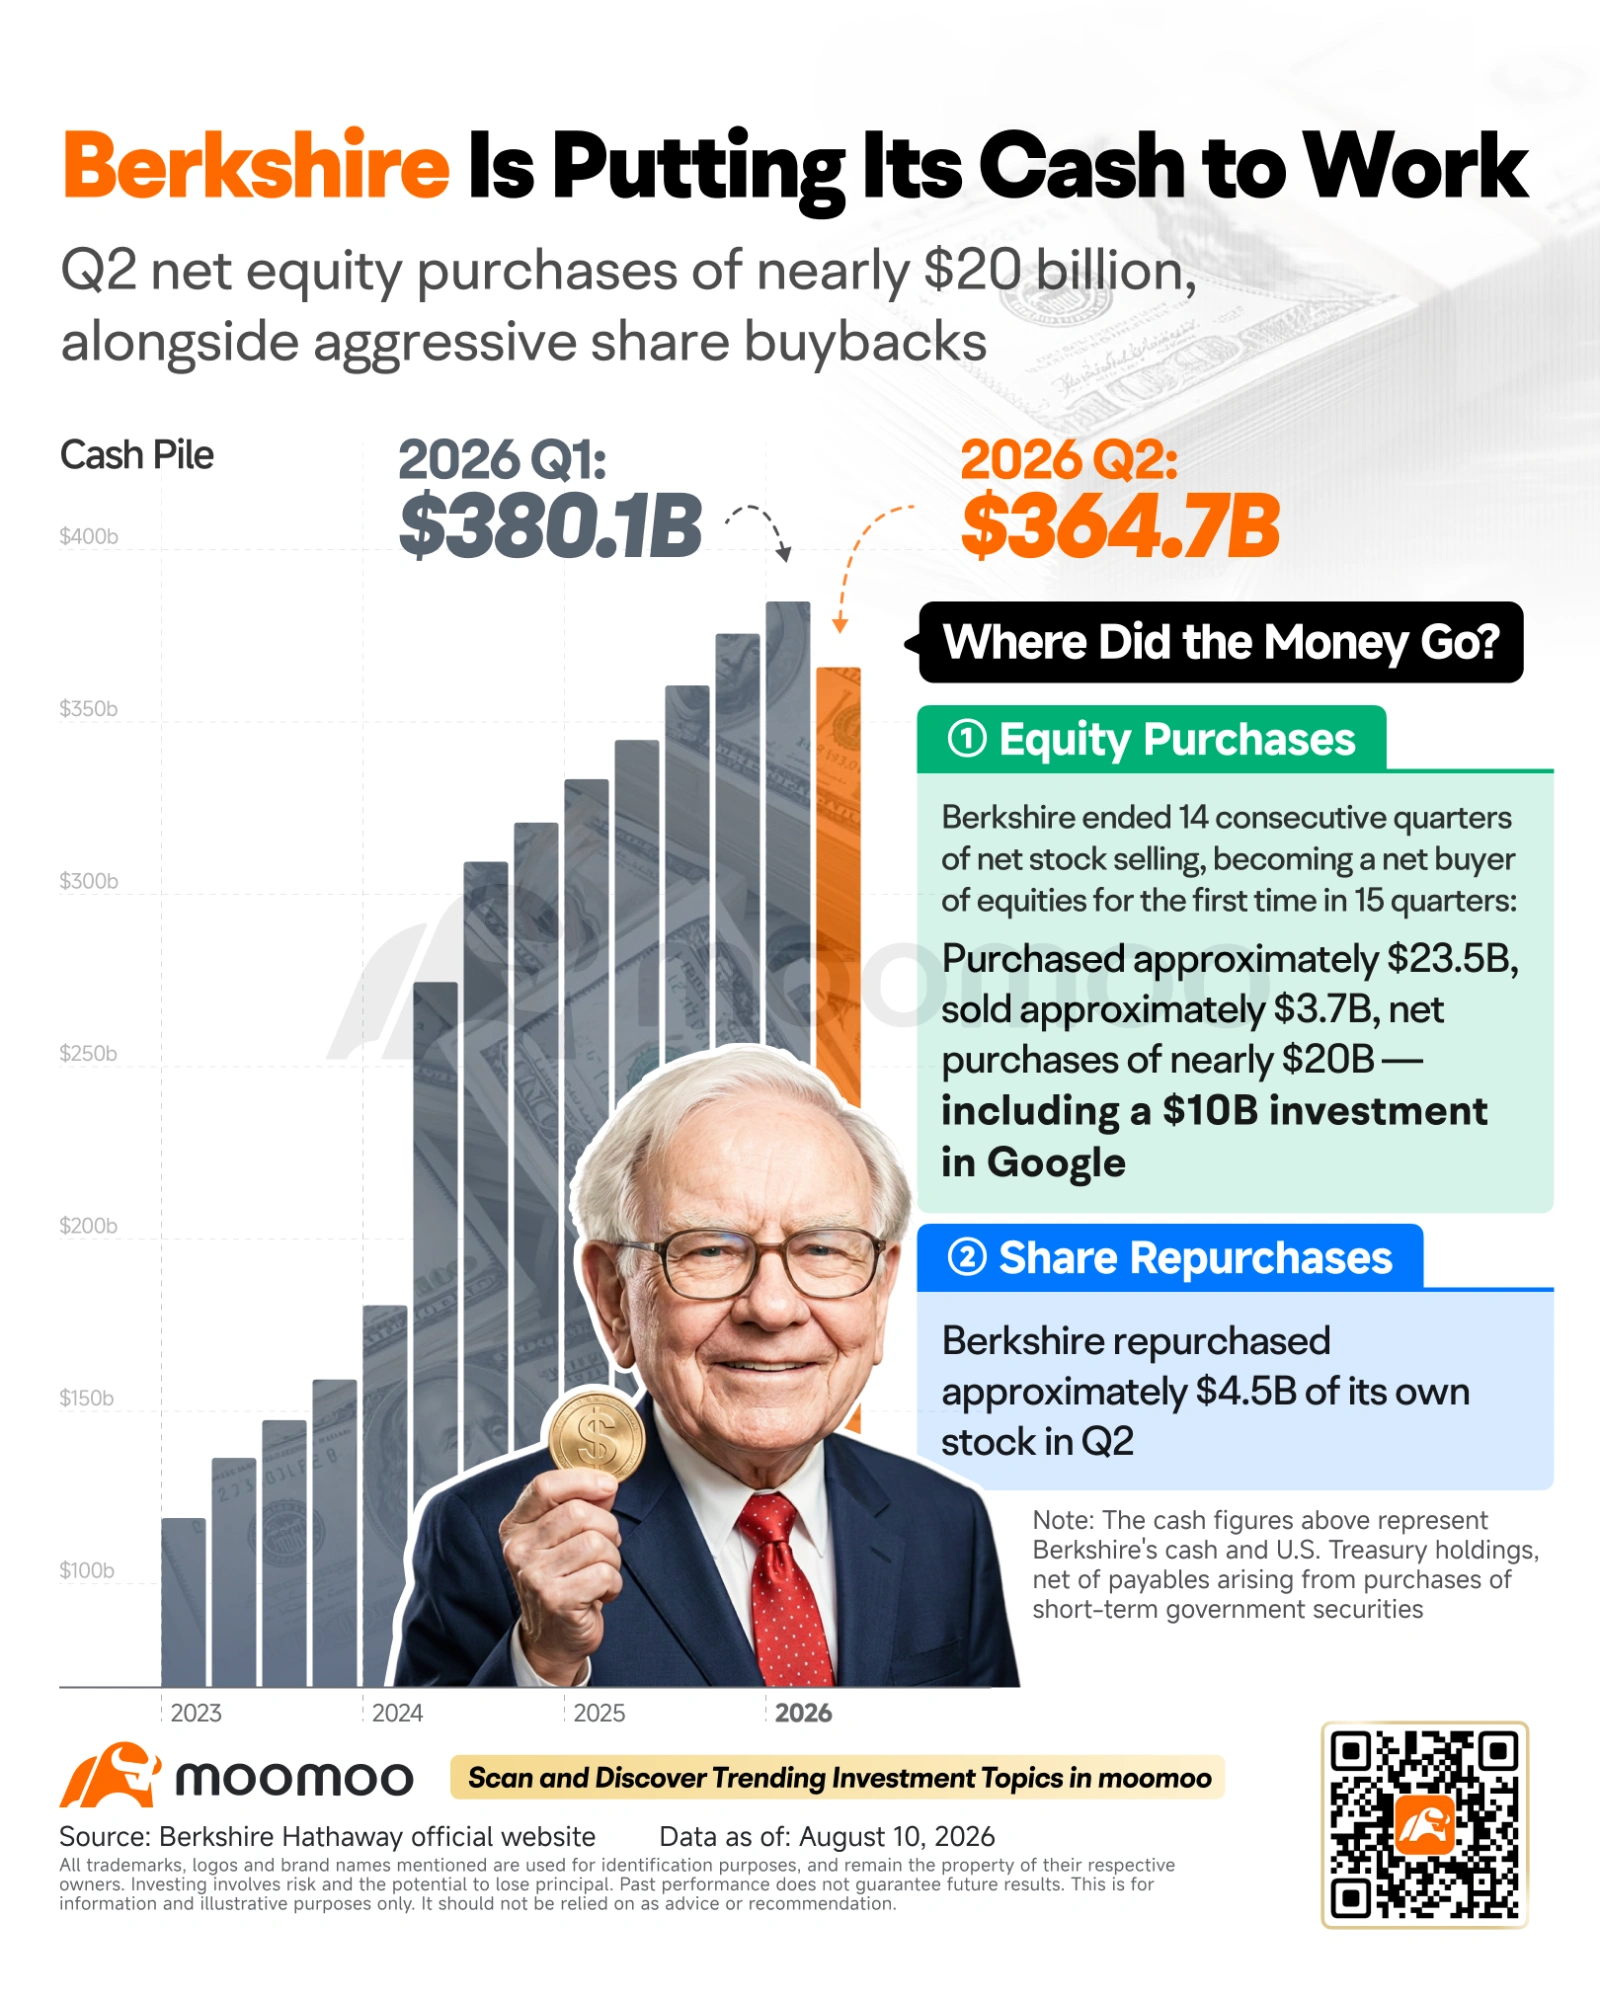
เป็นครั้งแรกในรอบเกือบ 4 ปีที่เงินสดสำรองของ Berkshire ลดลง โดยลดลง 4% เมื่อเทียบกับไตรมาสก่อนหน้า มาอยู่ที่ 3.647 แสนล้านดอลลาร์ กลุ่มบริษัทได้สิ้นสุดวงจรการเป็นผู้ขายสุทธิอย่างเป็นทางการ โดยเข้าซื้อหุ้นมูลค่า 2.35 หมื่นล้านดอลลาร์ และขายออกเพียง 3.7 พันล้านดอลลาร์ คิดเป็นการซื้อสุทธิเกือบ 2 หมื่นล้านดอลลาร์ ในขณะเดียวกัน ผลประกอบการ จากการดำเนินงานพุ่งขึ้น 16.3% แตะ 1.298 หมื่นล้านดอลลาร์ พิสูจน์ให้เห็นว่าธุรกิจหลักยังคงแข็งแกร่งอย่างมาก
แล้ว Greg Abel เอาเงินสดของ Buffett ไปลงทุนในอะไรบ้าง?
สัญญาณที่ 1: การทุ่มเดิมพันในตัวเอง
ความเคลื่อนไหวที่ชัดเจนที่สุดคือการที่ Berkshire ไล่ซื้อหุ้นของตัวเองคืน บริษัทซื้อหุ้นคืนมูลค่า 4.5 พันล้านดอลลาร์ในไตรมาส 2 ซึ่งถือว่าเร่งตัวขึ้นอย่างมากจากเพียง 235 ล้านดอลลาร์ในไตรมาส 1 ทำให้ยอดรวมครึ่งปีแรกอยู่ที่ 4.8 พันล้านดอลลาร์ นี่ถือเป็นการซื้อหุ้นคืนรายไตรมาสที่มากที่สุดนับตั้งแต่ปี 2021
จังหวะการซื้อหุ้นคืนเหล่านี้เผยให้เห็นแนวคิดที่เปลี่ยนไป โดยในเดือนเมษายนไม่มีการซื้อคืนเลย เริ่มซื้อแบบเบาๆ ในเดือนพฤษภาคม และพุ่งสูงขึ้นอย่างมากในเดือนมิถุนายน เฉพาะเดือนมิถุนายนเพียงเดือนเดียว Berkshire ซื้อหุ้น Class B ไป 7.14 ล้านหุ้นที่ราคาเฉลี่ย 487.98 ดอลลาร์ พร้อมกับหุ้น Class A อีก 413 หุ้นที่ราคาเฉลี่ย 733,775 ดอลลาร์
ภายใต้กฎที่เข้มงวดของ Berkshire การซื้อหุ้นคืนจะเกิดขึ้นก็ต่อเมื่อทั้ง CEO Greg Abel และประธานอย่าง Warren Buffett เห็นพ้องตรงกันว่าหุ้นเทรดอยู่ที่ระดับต่ำกว่ามูลค่าที่แท้จริง (Intrinsic Value) การเร่งตัวที่เกิดขึ้นกะทันหันนี้ส่งสัญญาณที่ชัดเจนว่า พวกเขาเชื่อว่าหุ้นของ Berkshire เองกลับมาน่าดึงดูดอีกครั้ง และความเชื่อมั่นนี้ยังคงสูงต่อเนื่อง เพราะในเดือนกรกฎาคมมีการซื้อหุ้นคืนเพิ่มอีกถึง 3.3 พันล้านดอลลาร์
สัญญาณที่ 2: การเจาะจงช้อปปิ้งหนักๆ ถึง 2 หมื่นล้านดอลลาร์
หากนักลงทุนลองส่องดูรายละเอียดการซื้อหุ้นสุทธิมูลค่า 2 หมื่นล้านดอลลาร์นี้ จะพบว่าไม่ใช่การกวาดซื้อหุ้นไปเรื่อยๆ ทั้งตลาด แต่เป็นการซื้อแบบเจาะจงเป้าหมายอย่างมาก
รายการที่โดดเด่นที่สุดคือการซื้อหุ้นแบบเฉพาะเจาะจง (Private Placement) มูลค่า 1 หมื่นล้านดอลลาร์ใน $Alphabet-C (GOOG.US)$ เพื่อช่วยสนับสนุนเงินทุนในการสร้างโครงสร้างพื้นฐาน AI ทั่วโลก โดย Berkshire เลือกซื้อหุ้นสามัญธรรมดา ไม่มีหุ้นบุริมสิทธิ ไม่มีใบสำคัญแสดงสิทธิ (Warrants) และได้ส่วนลดจากการเจรจาเมื่อเทียบกับราคาตลาด ดีลนี้ประกอบด้วยหุ้น Class A มูลค่า 5 พันล้านดอลลาร์ที่ส่วนลดประมาณ 6% จากราคาปิดที่ 376 ดอลลาร์ และหุ้น Class C มูลค่า 5 พันล้านดอลลาร์ที่ราคา 348.20 ดอลลาร์ ซึ่งเป็นส่วนลดถึง 8%
นอกจาก Alphabet ที่ตอนนี้กลายเป็นหุ้น 5 อันดับแรกของ Berkshire ไปแล้ว เงินทุนยังไหลเข้าสู่หุ้นตัวเดิมที่พวกเขามั่นใจสูง โดยบริษัทได้เพิ่มสัดส่วนการถือหุ้นในบริษัทเทรดดิ้งยักษ์ใหญ่ของญี่ปุ่น ซึ่งที่น่าสนใจคือมีการถือครองหุ้นเกินเกณฑ์ 10% ทั้งใน Sumitomo และ Marubeni
นอกจากนี้ Berkshire ยังได้อัดฉีดเงินเข้าสู่ภาคเศรษฐกิจจริงด้วยการตกลงเข้าซื้อกิจการ Taylor Morrison บริษัทสร้างบ้านด้วยมูลค่า 6.8 พันล้านดอลลาร์ แม้ว่าดีลนี้จะปิดตัวลงในเดือนกรกฎาคมและยังไม่สะท้อนในตัวเลขพอร์ตหุ้นไตรมาส 2 แต่มันช่วยตอกย้ำเทรนด์การใช้เงินทุนเชิงรุกได้เป็นอย่างดี
ความหมายที่แท้จริง: คือการเลือกสไนเปอร์รายตัว ไม่ใช่การมองว่าตลาดถึงจุดต่ำสุดแล้ว
คงเป็นเรื่องที่ผิดหากจะมองว่าไตรมาสนี้ Berkshire กำลังบอกว่าตลาดถึงจุดต่ำสุด (Call a bottom) หรือเป็นการสนับสนุนหุ้นสหรัฐฯ ในวงกว้าง
ข้อแรกเงิน 2 หมื่นล้านดอลลาร์ที่นำไปลงในหุ้นนั้น คิดเป็นเพียงประมาณ 5% ของกองเงินสดมหาศาลที่พวกเขามีอยู่เท่านั้น โดยเงินสดและพันธบัตรรัฐบาลยังคงเป็นหัวใจหลักในการจัดสรรสินทรัพย์ของพวกเขา
ข้อที่สองเงินก้อนใหม่นี้มีการกระจุกตัวสูงมาก Berkshire ไม่ได้ไล่ตามหุ้น Momentum ที่มูลค่า (Valuation) สูงหรือมีความผันผวนสูง แต่การเลือกซื้อหุ้นตัวเอง, หุ้นบริษัทเทรดดิ้งญี่ปุ่น และ Alphabet แสดงให้เห็นว่า Berkshire ยังคงยึดมั่นใน DNA เดิม นั่นคือ กระแสเงินสดที่แข็งแกร่ง, มีปราการทางธุรกิจ (Moat) ที่ลึก และราคาเข้าซื้อที่รับได้ โดยเฉพาะดีล Alphabet ที่แสดงให้เห็นว่า Berkshire ไม่ได้แอนตี้หุ้นเทคหรือ AI เพียงแต่พวกเขาต้องการโมเดลธุรกิจที่โตเต็มวัยและผลิตเงินสดได้มากพอที่จะไปลงทุนใน AI capex มหาศาลได้จริงๆ
ประเด็นสำคัญที่แท้จริงคืออะไร? Berkshire ได้เปลี่ยนจากการกักตุนเงินสดแบบไม่มีเงื่อนไข มาเป็นการเลือกใช้เงินทุนอย่างเฉพาะเจาะจงแทน ภูเขาเงินสดกำลังเริ่มเคลื่อนที่ แต่มุ่งหน้าไปยังสินทรัพย์เพียงไม่กี่รายการที่ Greg Abel และ Warren Buffett เข้าใจอย่างถ่องแท้เท่านั้น
ติดตาม @มูมู ดูวาฬ — เราติดตามการเปิดเผยข้อมูลประธานาธิบดี OGE, แบบฟอร์ม SEC Form 4 และการยื่นเอกสาร 13G/13D แบบเรียลไทม์ เมื่อเงินฉลาด (Smart Money) เคลื่อนไหว คุณจะได้รู้ก่อนใคร
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (5)
เพื่อแสดงความคิดเห็น
70
54