

โต 13% แต่เทรดต่ำกว่า P/E 10 เท่า: ความกลัวเรื่อง AI ทำให้ Adobe ราคาถูกเกินไปหรือเปล่า?

ช่วงนี้ผมกำลังมองหาหุ้นประเภทหนึ่งอยู่ครับ นั่นคือบริษัทที่ยังคงเติบโต ยังสร้างกระแสเงินสดได้แข็งแกร่ง และไม่ได้สูญเสียผู้ใช้งานหลักไปอย่างกะทันหัน แต่ทว่ามูลค่าหุ้น (valuation) กลับร่วงยับเพราะตลาดเชื่อว่า AI อาจจะเข้ามาดิสรัปต์ธุรกิจทั้งหมดในอนาคต
ซึ่ง Adobe อาจจะเป็นหนึ่งในตัวอย่างที่ชัดเจนที่สุดในตอนนี้
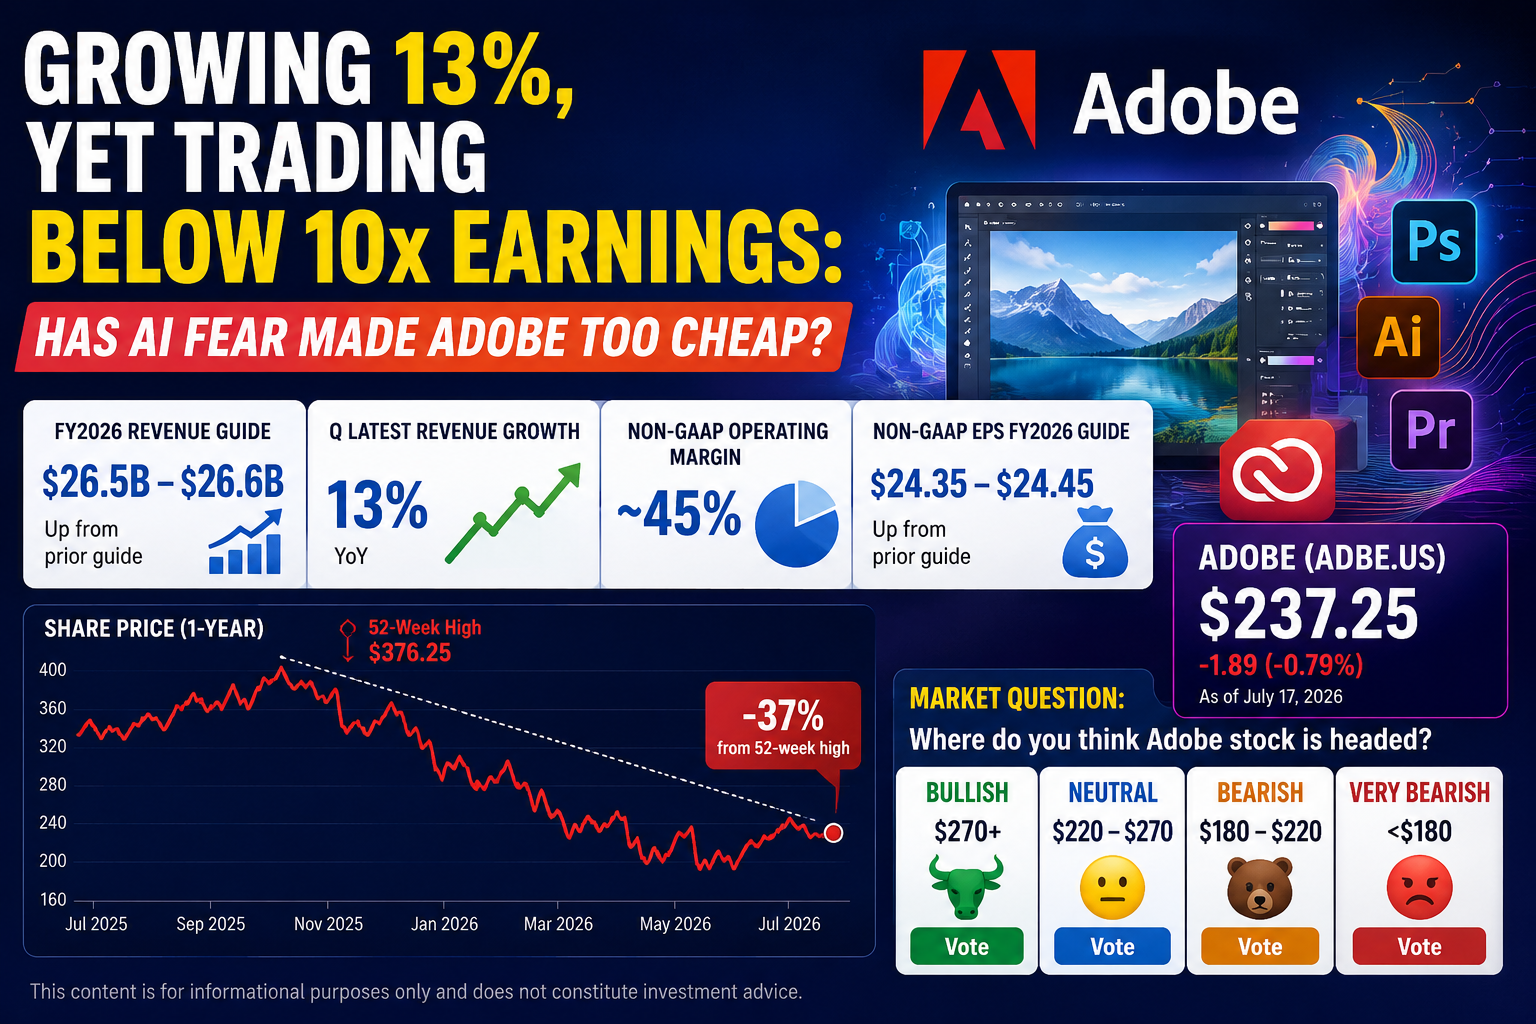
ณ วันที่ 21 กรกฎาคม Adobe เทรดกันอยู่ที่ 234 ดอลลาร์ ซึ่งต่ำกว่าราคาสูงสุดในรอบ 52 สัปดาห์อยู่ประมาณ 37%
หลายปีที่ผ่านมา เมื่อนักลงทุนนึกถึง Adobe พวกเขามักจะนึกถึง Photoshop, PDF และรายได้จากการสมัครสมาชิก (subscription) ที่คาดการณ์ได้แน่นอนของ Creative Cloud แต่ในวันนี้ สิ่งแรกๆ ที่นักลงทุนนึกถึงกลับเป็น Canva, Figma และเครื่องมือ AI จำนวนมากที่สามารถสร้างภาพและวิดีโอได้จากแค่การพิมพ์ข้อความสั่งงานง่ายๆ
ดังนั้นคำถามที่แท้จริงที่ Adobe กำลังเผชิญอยู่ ไม่ใช่เรื่องที่ว่าผลประกอบการจะโตได้ไหมในไตรมาสหน้า
มันคือคำถามที่ใหญ่และสำคัญกว่ามาก:
เมื่อ AI ช่วยให้ใครๆ ก็สร้างรูปภาพ วิดีโอ และงานดีไซน์ได้ ผู้คนจะยังจำเป็นต้องใช้ Adobe อยู่ไหม?
มุมมองของผมคือความกังวลของตลาดไม่ใช่เรื่องไร้สาระ อย่างไรก็ตาม ราคาหุ้นปัจจุบันของ Adobe ดูเหมือนจะสะท้อนภาพในแง่ร้ายแบบสุดโต่งไปแล้ว ว่าบริษัทจะไม่ใช่แค่สูญเสียการเติบโต แต่จะค่อยๆ สูญเสียอำนาจในการกำหนดราคาในตลาดซอฟต์แวร์สายครีเอทีฟทั้งหมดไป
ซึ่งจนถึงตอนนี้ ผลประกอบการ ของบริษัทยังไม่ได้แสดงให้เห็นว่าเรื่องนั้นกำลังเกิดขึ้น
ทำไมบริษัทซอฟต์แวร์ที่โต 13% ถึงเทรดกันอยู่ที่ P/E ไม่ถึง 10 เท่า?
Adobe ทำรายได้ 6.62 พันล้านดอลลาร์ในไตรมาสล่าสุด คิดเป็นการเติบโต 13% เมื่อเทียบกับปีก่อน
รายได้จากค่าสมาชิก (Subscription) แตะ 6.39 พันล้านดอลลาร์ เพิ่มขึ้น 14% โดยรายได้จากกลุ่มลูกค้า Creative และ Marketing Professionals เพิ่มขึ้น 13% ในขณะที่กลุ่ม Business Professionals และ Consumers เติบโตขึ้น 16%
นอกจากนี้บริษัทยังได้ปรับเพิ่มคาดการณ์รายได้และกำไรต่อหุ้นแบบ non-GAAP ตลอดทั้งปี 2026 อีกด้วย
ตอนนี้ Adobe คาดการณ์รายได้ต่อปีอยู่ที่ระหว่าง 26.5 พันล้านดอลลาร์ ถึง 26.6 พันล้านดอลลาร์ โดยมี non-GAAP EPS อยู่ที่ระหว่าง 24.35 ดอลลาร์ ถึง 24.45 ดอลลาร์
หากอิงจากราคาหุ้นที่ 237.25 ดอลลาร์ Adobe กำลังเทรดอยู่ที่ระดับต่ำกว่า 10 เท่าของคาดการณ์ ผลประกอบการ แบบ non-GAAP และแม้จะใช้ตัวเลขกำไรแบบ GAAP มูลค่าหุ้น (Valuation) ก็ยังอยู่ที่ประมาณ 13 เท่าของกำไรเท่านั้น
เรื่องนี้หมายความว่าอย่างไร?
หมายความว่าตอนนี้ตลาดไม่ได้มอง Adobe ในฐานะผู้นำด้านซอฟต์แวร์คุณภาพสูงอีกต่อไปแล้ว แต่เหล่านักลงทุนกำลังมองว่ามันเป็นบริษัทที่อิ่มตัวแล้ว ซึ่งการเติบโตอาจหายไปอย่างรวดเร็ว และอัตรากำไร (margins) อาจต้องเผชิญกับแรงกดดันในระยะยาว
อย่างไรก็ตาม อัตรากำไรจากการดำเนินงานแบบ non-GAAP ในไตรมาสล่าสุดของ Adobe ยังคงอยู่ที่เกือบ 45% โดยบริษัทสามารถสร้างกระแสเงินสดจากการดำเนินงานได้ถึง 2.17 พันล้านดอลลาร์ในไตรมาสนี้ และได้ซื้อหุ้นคืนไปประมาณ 8.5 ล้านหุ้น
ในช่วงปีที่ผ่านมา จำนวนหุ้นปรับลด (diluted share count) รายไตรมาสของ Adobe ลดลงจากประมาณ 429 ล้านหุ้น เหลือเพียง 402 ล้านหุ้น
ถึงแม้ว่าการเติบโตของรายได้อาจชะลอตัวลงในอนาคต แต่กำไรที่สม่ำเสมอ กระแสเงินสดที่แข็งแกร่ง และการซื้อหุ้นคืนอย่างต่อเนื่อง ก็ยังสามารถช่วยหนุนการเติบโตของกำไรต่อหุ้น (EPS) ได้
ดังนั้น การซื้อหุ้น Adobe ในวันนี้ นักลงทุนไม่จำเป็นต้องเชื่อว่าบริษัทจะกลับมาเติบโตได้ถึง 30% ต่อปีเหมือนเมื่อก่อน
เหตุผลในการลงทุนครั้งนี้ขึ้นอยู่กับสมมติฐานที่ง่ายกว่านั้นมาก นั่นคือ:
Adobe จะไม่ถูก AI เข้ามาดิสรัปต์ได้เร็วอย่างที่ตลาดคาดการณ์ไว้ในตอนนี้
หากสมมติฐานนั้นถูกต้อง ราคาประเมิน (valuation) ในปัจจุบันก็อาจจะดูแย่เกินความเป็นจริงไปมาก
ผมคิดว่าตลาดกำลังเข้าใจผิดเกี่ยวกับ 'คูเมือง' (Moat) ที่แท้จริงของ Adobe
นักลงทุนหลายคนกำลังเอา Adobe ไปเปรียบเทียบกับเครื่องมือสร้างภาพด้วย AI แต่ผมเชื่อว่าการเปรียบเทียบแบบนั้นมันมองแค่ฟีเจอร์เป็นจุดๆ ไป มากกว่าที่จะมองภาพรวมของกระบวนการทำงานสร้างสรรค์ (creative workflow) ทั้งหมด
AI สามารถสร้างรูปสวยๆ ออกมาได้ในไม่กี่วินาที แต่สำหรับธุรกิจแล้ว พวกเขาไม่ได้ต้องการแค่รูปใบเดียว
แบรนด์ต่างๆ จำเป็นต้องรักษาความสม่ำเสมอของฟอนต์ สี เลย์เอาต์ และอัตลักษณ์ของแบรนด์ (Visual Identity) ส่วนดีไซน์เนอร์ก็ต้องปรับแก้เลเยอร์ เก็บรายละเอียด และปรับคอนเทนต์ให้เหมาะกับฟอร์แมตและขนาดหน้าจอที่หลากหลาย
ทีมการตลาดต้องทำงานร่วมกัน ต้องมีการอนุมัติคอนเทนต์ และจัดการคลังสินทรัพย์ดิจิทัลขนาดใหญ่ นอกจากนี้บริษัทใหญ่ๆ ยังต้องคำนึงถึงเรื่องลิขสิทธิ์ ความปลอดภัยของข้อมูล และดูว่าคอนเทนต์ที่สร้างโดย AI นั้นสามารถนำไปใช้ในแคมเปญเชิงพาณิชย์ได้อย่างปลอดภัยหรือไม่
ดังนั้น Adobe จึงไม่ได้แค่ขายปุ่มกดสร้างรูปภาพเท่านั้น
แต่เขากำลังขายระบบนิเวศทั้งหมดที่ครอบคลุมตั้งแต่การสร้างคอนเทนต์ การแก้ไข การจัดการ การทำงานร่วมกัน การอนุมัติ ไปจนถึงการส่งมอบงานในขั้นตอนสุดท้าย
นี่คือส่วนสำคัญที่ผมเชื่อว่าตลาดกำลังประเมินค่าต่ำไปในตอนนี้:
AI อาจจะช่วยลดต้นทุนในการผลิตคอนเทนต์ดราฟต์แรก แต่ในขณะเดียวกัน มันก็อาจจะทำให้ปริมาณคอนเทนต์ทั้งหมดที่ผลิตออกมาทั่วโลกพุ่งสูงขึ้นอย่างมหาศาลด้วย
เมื่อธุรกิจต่างๆ ผลิตรูปภาพ วิดีโอสั้น โฆษณา และคอนเทนต์เฉพาะบุคคล (Personalised Content) มากขึ้น ความต้องการในการตัดต่อ การจัดการสินทรัพย์ การควบคุมแบรนด์ และการคุ้มครองลิขสิทธิ์จึงอาจไม่ได้ลดลงเลย
แถมมันอาจจะเพิ่มขึ้นด้วยซ้ำ
เครื่องมือ AI อาจจะแย่งกลุ่มผู้ใช้งานทั่วไปหรือมือใหม่ไปบ้าง แต่สำหรับกลุ่มครีเอเตอร์มืออาชีพและลูกค้าองค์กรขนาดใหญ่ Adobe ยังคงได้เปรียบทั้งในเรื่องมาตรฐานไฟล์ ความเคยชินของผู้ใช้ การเชื่อมต่อระหว่างซอฟต์แวร์ ความสัมพันธ์กับองค์กร และกระบวนการทำงานที่ฝังรากลึกไปแล้ว
ข้อได้เปรียบเหล่านี้จะไม่หายไปเพียงชั่วข้ามคืน (overnight) แค่เพราะมีการเปิดตัวโมเดลสร้างรูปภาพตัวใหม่หรอก
พูดอีกอย่างก็คือ AI อาจทำให้คุณค่าของการสร้างรูปภาพลดน้อยลงไปมาก
แต่นั่นไม่ได้หมายความว่าการจัดการกระบวนการผลิตผลงานสร้างสรรค์ทั้งหมดจะมีมูลค่าลดลงตามไปด้วย
ซึ่งกระบวนการทำงาน (workflow) ที่ครบวงจรนี่แหละคือสิ่งที่ Adobe ต้องรักษาไว้ให้ได้
มูลค่าหุ้นที่ถูกไม่ได้แปลว่านักลงทุนควรจะหลับหูหลับตาซื้อ
รายได้ประจำรายปี (ARR) จากกลุ่ม AI-first ของ Adobe ทะลุ 500 ล้านดอลลาร์ไปแล้ว และเติบโตขึ้นถึง 3 เท่าเมื่อเทียบกับปีที่ผ่านมา
ฟังดูน่าประทับใจนะ แต่ ARR รวมของ Adobe นั้นแตะระดับประมาณ 2.71 หมื่นล้านดอลลาร์ไปแล้ว ดังนั้นรายได้จาก AI-first ยังคิดเป็นสัดส่วนไม่ถึง 2% ของ ARR ทั้งหมดด้วยซ้ำ
สิ่งนี้แสดงให้เห็นว่า Adobe เริ่มสร้างรายได้ที่เป็นกอบเป็นกำจาก AI แล้ว แต่ตัวเลขยังไม่มากพอที่จะพิสูจน์ได้ว่าการเปลี่ยนผ่านสู่ยุค AI นั้นประสบความสำเร็จอย่างเต็มตัว
คำถามที่สำคัญที่สุดไม่ใช่ว่ารายได้จาก AI ของ Adobe จะเติบโตได้หรือไม่
แต่คำถามที่แท้จริงคือ:
แต่คือรายได้ใหม่ที่เกิดจาก AI จะเติบโตได้เร็วพอที่จะชดเชยการลดลงของราคาและการรักษาฐานลูกค้าในผลิตภัณฑ์ดั้งเดิมของ Adobe ได้หรือไม่?
ถ้าลูกค้าไม่จำเป็นต้องซื้อแพ็กเกจ Creative Cloud แบบเต็มอีกต่อไป แล้วหันไปใช้เครื่องมือ AI ที่ราคาถูกกว่าแทน Adobe ก็อาจจะสูญเสียอำนาจในการกำหนดราคาได้
หาก Canva และ Figma ค่อยๆ ขยายฐานจากงานดีไซน์ระดับเริ่มต้นไปสู่งานระดับองค์กรที่ซับซ้อนมากขึ้น Adobe ก็อาจต้องเผชิญกับแรงกดดัน แม้ว่าบริษัทจะพัฒนาผลิตภัณฑ์ AI ของตัวเองออกมาได้ดีก็ตาม
นี่คือความเสี่ยงที่แท้จริงของ Adobe
ซึ่งมันสำคัญกว่าเรื่องที่ว่าการเติบโตของรายได้ในไตรมาสใดไตรมาสหนึ่งจะพลาดเป้าไปสัก 1% หรือไม่เสียอีก
การเปลี่ยนแปลงในระดับผู้บริหารก็เพิ่มความไม่แน่นอนให้มากขึ้นเช่นกัน
Shantanu Narayen ได้ประกาศว่าจะลงจากตำแหน่ง CEO เมื่อมีการแต่งตั้งผู้สืบทอดตำแหน่งแล้ว แม้ว่าเขาจะยังคงดำรงตำแหน่งประธานคณะกรรมการอยู่ก็ตาม ในขณะเดียวกัน CFO อย่าง Dan Durn ก็ได้ลาออกจากบริษัทไป โดยมีผู้บริหารภายในมารับหน้าที่รักษาการ CFO แทน
ตอนนี้ Adobe กำลังอยู่ในช่วงเปลี่ยนผ่านที่สำคัญที่สุดครั้งหนึ่งในประวัติศาสตร์ การเปลี่ยนตัวผู้บริหารระดับสูงในช่วงเวลานี้จึงเป็นเรื่องที่นักลงทุนไม่ควรละเลยอย่างยิ่ง
ตลาดไม่ได้ตั้งคำถามแค่ว่า Adobe มีผลิตภัณฑ์ AI หรือไม่
แต่กำลังตั้งคำถามว่าบริษัทจะสามารถปรับโฉมผลิตภัณฑ์ ราคา และโมเดลธุรกิจได้เร็วพอหรือไม่
Canva และ Figma กำลังเปิดตัวเครื่องมือตัดต่อและ Generative AI ใหม่ๆ อย่างรวดเร็ว Adobe อาจจะไม่ได้มีเวลาให้ลงมือทำมากอย่างที่นักลงทุนบางส่วนคาดไว้
นักลงทุนระยะสั้นควรรับมือกับ Adobe อย่างไรดี?
ราคาหุ้น Adobe รีบาวด์ขึ้นมาค่อนข้างเยอะจากแถวๆ $200 และมาปิดที่ $237.25 เมื่อวันที่ 17 กรกฎาคมที่ผ่านมา
ดังนั้นหุ้นตัวนี้จึงไม่ได้เทรดอยู่ในจุดที่ตลาดกลัวสุดขีดอีกต่อไปแล้ว
สำหรับนักลงทุนที่เน้นเทรดในระยะเวลาไม่กี่สัปดาห์หรือหลักเดือน ผมจะไม่ไล่ราคาหลังจากที่หุ้นดีดตัวขึ้นมาแรงๆ เพียงเพราะว่าค่า P/E ต่ำกว่า 10 เท่า
Adobe ไม่ได้ขาดแคลนเรื่องมูลค่าหุ้น (valuation) ที่ถูกเลย
แต่สิ่งที่ขาดคือตัวเร่ง (catalyst) ที่แรงพอจะเปลี่ยนมุมมองของตลาดได้ต่างหาก
ตัวเร่งนั้นอาจจะเป็นการแต่งตั้ง CEO คนใหม่ อาจจะมาจากการที่คนเริ่มหันมาใช้ผลิตภัณฑ์ AI แบบเสียเงินของ Adobe มากขึ้น หรืออาจมาจากรายงาน ผลประกอบการ ครั้งหน้า ที่พิสูจน์ให้เห็นว่า AI ไม่ได้ทำลายการเติบโตหรืออำนาจการต่อรองราคาของ Creative Cloud
จนกว่าสัญญาณเหล่านี้จะปรากฏ ราคาหุ้น Adobe ก็อาจจะยังผันผวนอยู่ระหว่างสองมุมมองที่ขัดแย้งกัน คือ หุ้นถูกมาก กับ โมเดลธุรกิจอาจถูกดิสรัปในระยะยาว
ในมุมมองระยะสั้น ผมเลือกที่จะรอจังหวะย่อตัวดีกว่าไปไล่ราคาหลังจากที่หุ้นพุ่งขึ้นมาเร็วเกินไป
ราคาในช่วง $220 ถึง $230 ดูน่าสนใจกว่าราคาที่ใกล้ $240 และถ้าหุ้นลงไปแตะช่วง $200 ถึง $210 โดยที่พื้นฐานบริษัทไม่ได้แย่ลง ส่วนเผื่อเพื่อความปลอดภัย (margin of safety) ก็จะดูมีนัยสำคัญมากขึ้นเยอะเลย
นักลงทุนระยะยาวควรรับมือกับ Adobe อย่างไรดี?
สำหรับนักลงทุนที่พร้อมจะถือหุ้นตัวนี้ไปอีก 1-3 ปี Adobe ได้เข้าสู่ช่วงราคาที่ควรค่าแก่การศึกษาข้อมูลอย่างจริงจังและเริ่มทยอยสะสมแล้ว
ที่พูดแบบนี้ไม่ใช่เพราะผมมั่นใจว่า Adobe จะเป็นผู้ชนะรายใหญ่ที่สุดในยุค AI
แต่เป็นเพราะความคาดหวังของตลาดที่มีต่อหุ้นตัวนี้มันลงไปต่ำติดดินแล้วต่างหาก
สำหรับบริษัทซอฟต์แวร์ที่มีรายได้เติบโตเป็นเลขสองหลัก มี ARR มากกว่า 2.7 หมื่นล้านดอลลาร์ มีอัตรากำไรจากการดำเนินงานแบบ non-GAAP อยู่ที่ประมาณ 45% และมีกระแสเงินสดต่อเนื่องมหาศาล การที่มูลค่าหุ้นจะถูกกดให้ต่ำกว่า 10 เท่าของผลประกอบการแบบ non-GAAP ไปตลอดกาลได้นั้น มีเพียงสมมติฐานในแง่ร้ายสุดๆ ข้อเดียวเท่านั้นที่ต้องเกิดขึ้นจริง คือ:
ธุรกิจหลักของบริษัทต้องเข้าสู่ช่วงถดถอยเชิงโครงสร้างอย่างรวดเร็ว
หากรายได้ของ Adobe ชะลอตัวลงจากเลขสองหลักมาเหลือเพียงเลขหลักเดียวช่วงกลางถึงสูง ในขณะที่อัตรากำไรและกระแสเงินสดยังคงค่อนข้างคงที่ ราคาหุ้นก็ยังมีโอกาสที่จะฟื้นตัวกลับมาสู่มูลค่าที่เหมาะสมได้
หาก Firefly, Acrobat AI, การจัดการเนื้อหาในระดับองค์กร และเวิร์กโฟลว์ที่ขับเคลื่อนด้วย AI ค่อยๆ สร้างรายได้ใหม่ๆ ขึ้นมา ตลาดก็อาจจะต้องกลับมาประเมินมูลค่า Adobe ในฐานะบริษัทซอฟต์แวร์ที่มีการเติบโต (Growth Stock) อีกครั้ง
อย่างไรก็ตาม ผมจะไม่รีบเปิดสถานะจนเต็มพอร์ตเพียงเพราะเห็นว่าหุ้นมันดูราคาถูก
ผมมอง Adobe เป็นการลงทุนบนพื้นฐานของความคาดหวังของตลาด มากกว่าจะเป็นการลงทุนใน AI ที่พิสูจน์ผลลัพธ์ออกมาได้ชัดเจนแล้ว
การเริ่มเก็บไม้เล็กๆ ไปก่อน แล้วค่อยประเมินรายได้จาก AI, การเติบโตของ Creative Cloud, การตั้งราคาสินค้า, การรักษาฐานลูกค้า รวมถึงฝีมือการบริหารของทีมผู้บริหารชุดใหม่ ดูจะเป็นกลยุทธ์ที่มีเหตุผลมากกว่าการพยายามเดาจุดต่ำสุดของราคาหุ้น
บทสรุปในมุมมองของผม
Adobe ในตอนนี้ถูกจริงครับ แต่ก็เป็นการถูกแบบที่มีประเด็นดราม่าพ่วงมาด้วย
ตลาดกำลังกังวลว่า AI อาจจะเปลี่ยนซอฟต์แวร์สร้างสรรค์ระดับมืออาชีพให้กลายเป็นสินค้าโภคภัณฑ์ราคาถูก หรือเผลอๆ อาจจะกลายเป็นของฟรีไปเลย ซึ่งความเสี่ยงนี้มีอยู่จริง
Adobe จำเป็นต้องพิสูจน์ให้ได้ว่าสิ่งที่เขาขายไม่ใช่แค่ชุดเครื่องมือที่หาอะไรมาแทนได้ง่ายๆ แต่ต้องพิสูจน์ว่าเป็นเจ้าของ workflow งานสร้างสรรค์ที่ครบวงจร จนธุรกิจและครีเอเตอร์มืออาชีพเลิกใช้ได้ยาก
อย่างไรก็ตาม ที่ระดับราคาประมาณ 237 ดอลลาร์ ผมเชื่อว่าตลาดได้สะท้อนความกังวล (priced in) ไปมากแล้ว โดยที่ยังให้มูลค่าน้อยเกินไปกับระบบนิเวศผู้ใช้เดิมของ Adobe, รายได้จากค่าสมาชิก, กระแสเงินสด, ความสัมพันธ์กับลูกค้าองค์กร และศักยภาพในการสร้างรายได้จาก AI
ข้อสรุปของผมคือ:
Adobe ไม่ใช่หุ้นที่นักลงทุนควรหลับตาซื้อ แต่มันอาจจะอยู่ในจุดที่ตลาดให้ค่าน้อยกว่าความเป็นจริงไปมากแล้ว
แน่นอนว่า AI อาจจะเข้ามาดิสรัปโมเดลธุรกิจแบบดั้งเดิมของ Adobe
แต่มันก็อาจจะช่วยเพิ่มปริมาณการผลิตคอนเทนต์ทั่วโลกอย่างมหาศาล และเปิดโอกาสให้ Adobe วิวัฒนาการจากการเป็น 'ผู้เก็บค่าผ่านทาง' ของซอฟต์แวร์สร้างสรรค์ ไปเป็นผู้เก็บค่าผ่านทางของ workflow คอนเทนต์ที่ขับเคลื่อนด้วย AI แทน
ปัจจัยที่จะกำหนดอนาคตของ Adobe ในท้ายที่สุด ไม่ใช่เรื่องที่ว่า Firefly จะสามารถสร้างภาพที่สวยงามกว่าเดิมได้หรือไม่
แต่มันคือการที่ Adobe จะยังสามารถควบคุมกระบวนการทั้งหมดได้ต่อไปหรือไม่ ตั้งแต่การสร้างคอนเทนต์ การแก้ไข ไปจนถึงการทำงานร่วมกัน การอนุมัติ การจัดการ และการส่งมอบในเชิงพาณิชย์
ถ้า Adobe ทำสำเร็จ มูลค่าหุ้นในปัจจุบันอาจถูกจดจำในฐานะช่วงเวลาที่ตลาดตื่นตระหนกเกินกว่าเหตุที่หาได้ยาก
แต่ถ้าล้มเหลว P/E ที่ต่ำกว่า 10 เท่า ก็อาจเป็นเพียงสัญญาณเตือนล่วงหน้าจากตลาดเท่านั้น
ในขั้นนี้ ผมค่อนข้างเอนเอียงไปทางผลลัพธ์แบบแรกมากกว่า
อย่างไรก็ตาม ผมจะเลือกทยอยสะสมหุ้นไปเรื่อยๆ มากกว่าที่จะทุ่มเงินก้อนใหญ่ในครั้งเดียว
คุณคิดว่าในที่สุดแล้ว AI จะเข้ามาแทนที่ Adobe หรือจะทำให้ Adobe สำคัญมากยิ่งขึ้นไปอีก?
บทความนี้เป็นเพียงผลการศึกษาและความคิดเห็นส่วนตัวของผมเท่านั้น ไม่ได้ถือเป็นคำแนะนำทางการเงินหรือการลงทุน การลงทุนมีความเสี่ยง นักลงทุนทุกคนควรตัดสินใจด้วยตนเองตามสถานการณ์ของแต่ละบุคคล
ข้อความสงวนสิทธิ์: มูมู่คอมมูนิตี้้ได้รับการสนับสนุนโดย Moomoo Technologies Inc. และมีวัตถุประสงค์เพื่อการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น
เพื่อแสดงความคิดเห็น
36
1