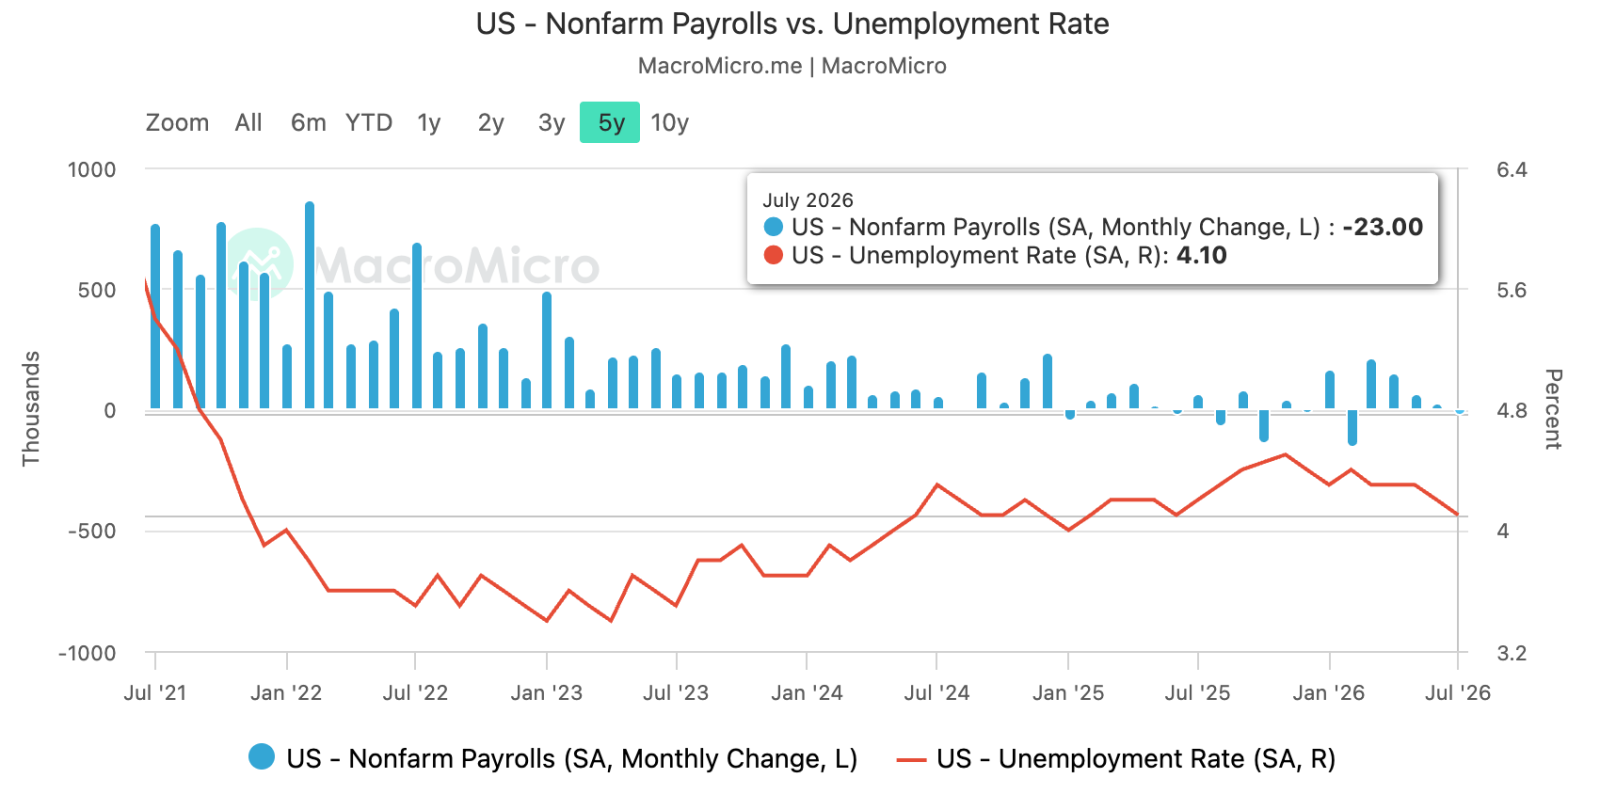
CPI เดือนกรกฎาคมชะลอตัวตามคาด: ความเสี่ยงระดับมหภาคเริ่มดูดีขึ้น ทิศทางตลาดหลังจากนี้จะเป็นอย่างไรต่

การดีดตัว 7% ของทองคำ ยังมีอีกหนึ่งบททดสอบที่ต้องผ่านไปให้ได้
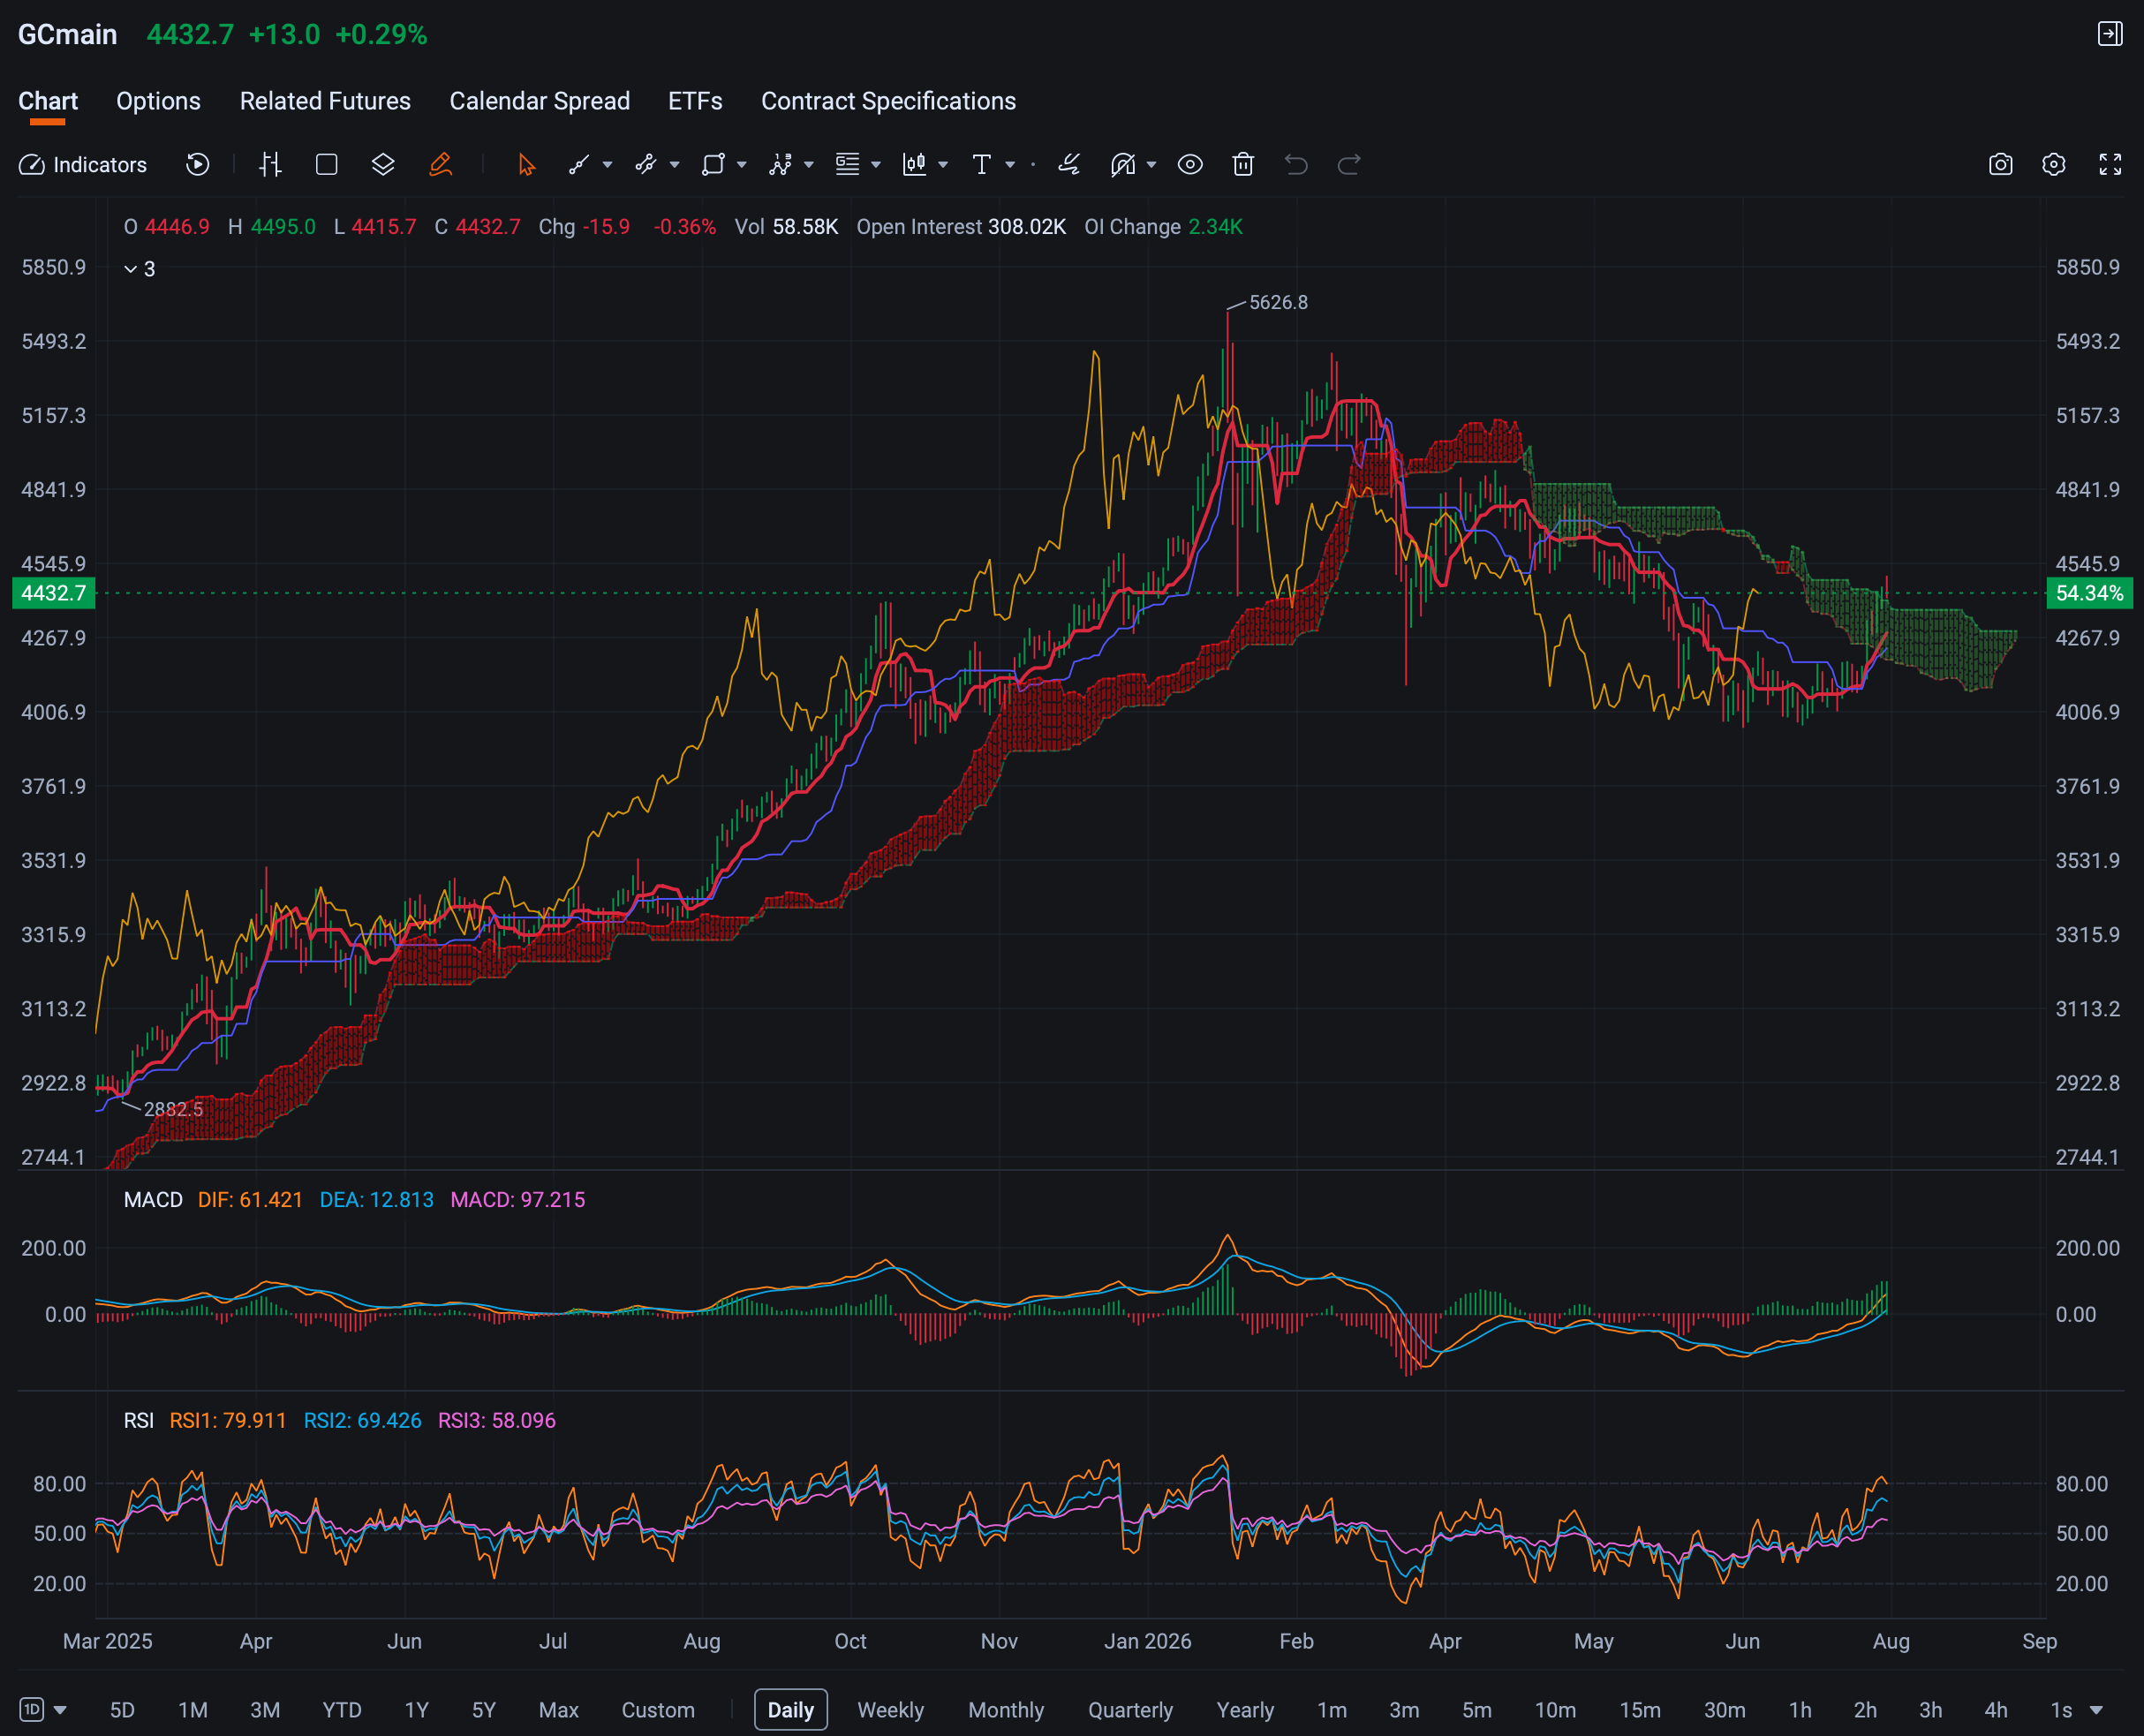
ราคาทองคำเดินหน้าทำสถิติปิดบวกติดต่อกันเป็นวันที่สามในช่วงต้นของ ช่วงเวลาเทรด วันอังคาร โดยที่ $XAU/USD (XAUUSD.CFD)$ ขยับขึ้น 1% สู่ระดับ 4,432 ดอลลาร์ และ $Gold Futures (DEC6) (GCmain.US)$ พุ่งขึ้น 1.7% ไปอยู่ที่ 4,492 ดอลลาร์ ซึ่งเป็นระดับสูงสุดนับตั้งแต่วันที่ 5 มิถุนายน
การเคลื่อนไหวนี้ส่งผลกระทบไปทั่วทั้งกลุ่มทองคำ: $SPDR Gold ETF (GLD.US)$ ปรับตัวขึ้นตามหุ้นกลุ่มขุดทอง โดยที่ $VanEck Gold Miners Equity ETF (GDX.US)$ บวกขึ้น 0.67% มาอยู่ที่ 90.49 ดอลลาร์ และ $MicroSectors Gold Miners 3X Leveraged ETN (GDXU.US)$ ซึ่งช่วยเพิ่มสัดส่วนการลงทุนในหุ้นเหมืองทอง พุ่งแรงถึง 2.21% ไปที่ 133.31 ดอลลาร์ แต่สิ่งที่น่าสนใจยิ่งกว่าตัวเลขพาดหัวข่าว คือสิ่งที่เกิดขึ้นในตลาดออปชันซึ่งอาจบอกเล่าเรื่องราวที่สำคัญกว่านั้น
อะไรคือปัจจัยขับเคลื่อนการพุ่งขึ้นครั้งนี้
มี 3 แรงบวกที่เข้ามาพร้อมกัน
เริ่มจาก FOMO (ความกลัวที่จะตกขบวน). เทรดเดอร์ที่พลาดจังหวะทองย่อตัวลงไปแถว 4,000 ดอลลาร์ กำลังแห่ไล่ราคาช่วงรีบาวด์กันอยู่ในตอนนี้
"การเคลื่อนไหวครั้งนี้ถูกขับเคลื่อนด้วยความกลัวตกรถ (FOMO) ของคนที่พลาดช่วงย่อตัว, การทำ Short-covering จากบัญชีสายเก็งกำไร และการไหลกลับของเงินทุนเข้าสู่สินทรัพย์ปลอดภัย" Tony Sycamore นักวิเคราะห์ตลาดจาก IG กล่าว
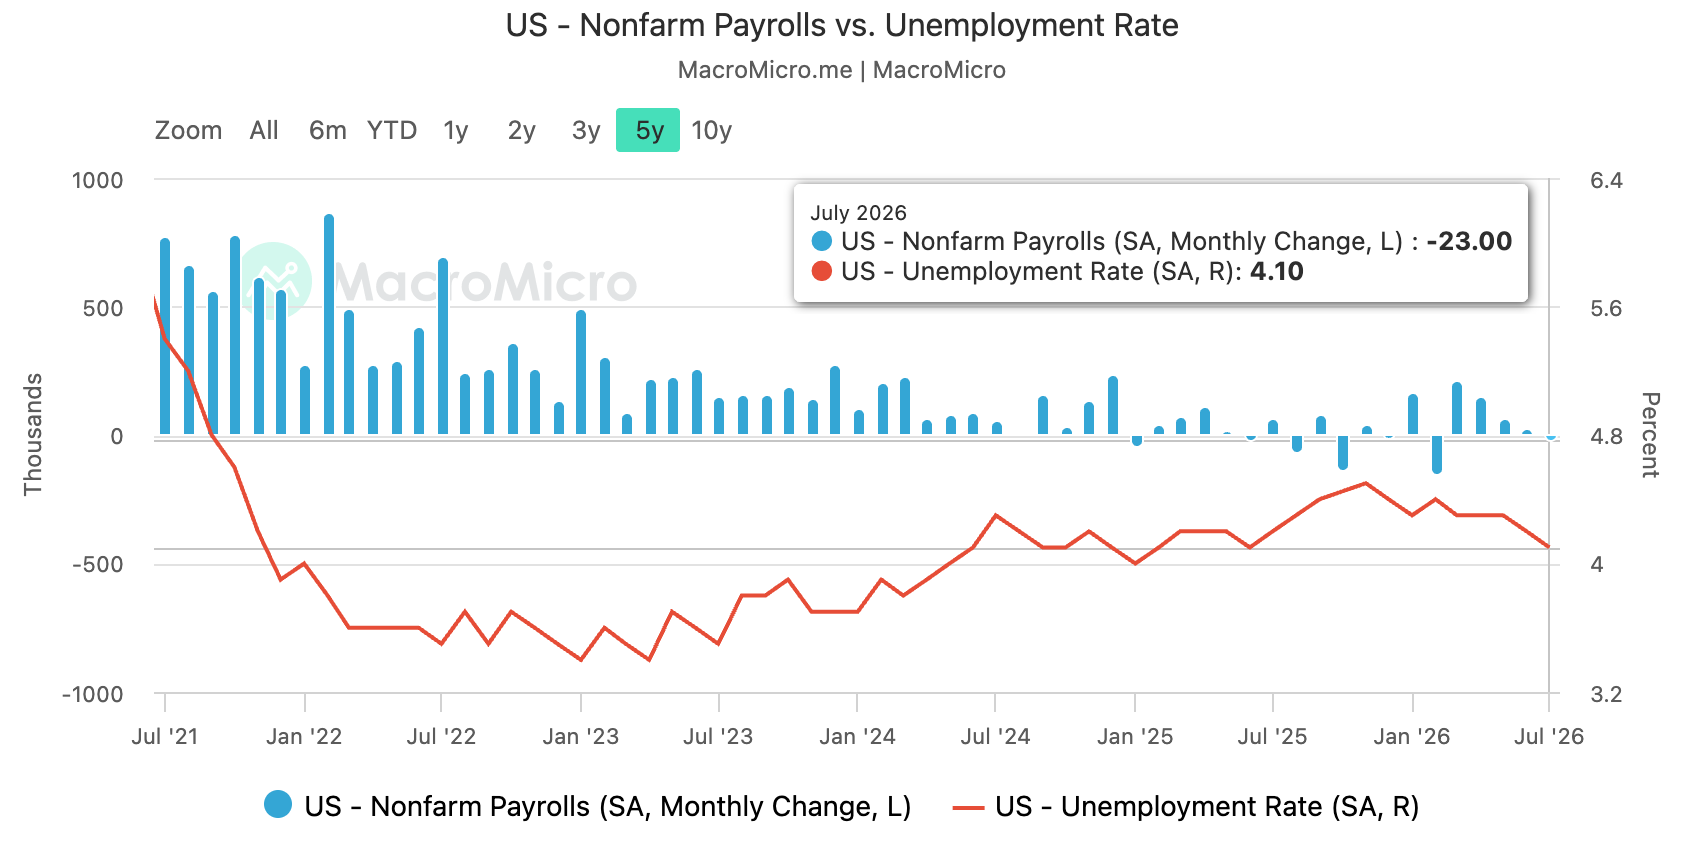
อย่างที่สองคือ ปัจจัยบวกทางมหภาค. ข้อมูลการจ้างงานของสหรัฐฯ ในเดือนกรกฎาคมที่อ่อนแอเมื่อสัปดาห์ที่แล้ว ส่งผลให้ตลาดลดการคาดการณ์เรื่องการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (Fed) โดยในการประชุมเดือนกรกฎาคม Fed ได้คงอัตราดอกเบี้ยไว้ ซึ่งมีเจ้าหน้าที่เพียง 3 ท่านที่เห็นควรให้ขึ้นดอกเบี้ย และขณะนี้ทุกสายตาต่างจับจ้องไปที่ดัชนี CPI ในวันพุธและ PPI ในวันพฤหัสบดี หากตัวเลขออกมาต่ำกว่าคาด อาจช่วยลดความคาดหวังเรื่องการขึ้นดอกเบี้ยลงไปอีก ซึ่งจะกดดันค่าเงินดอลลาร์และส่งให้ราคาทองคำพุ่งสูงขึ้น
อย่างที่สาม ภูมิรัฐศาสตร์. ประธานาธิบดี Trump ได้ยกระดับวาทกรรมกับอิหร่านโดยเรียกร้องค่าปฏิกรรมสงครามสำหรับผู้เสียชีวิต ซึ่งทำให้โอกาสในการกลับมาเปิดช่องแคบ Hormuz ยุ่งยากขึ้น ความไม่แน่นอนเกี่ยวกับการไหลเวียนของพลังงานและเสถียรภาพในภูมิภาคยังคงเป็นปัจจัยหนุนความต้องการสินทรัพย์ปลอดภัยอย่างต่อเนื่อง
ตลาดออปชันกำลังส่งสัญญาณขาขึ้น
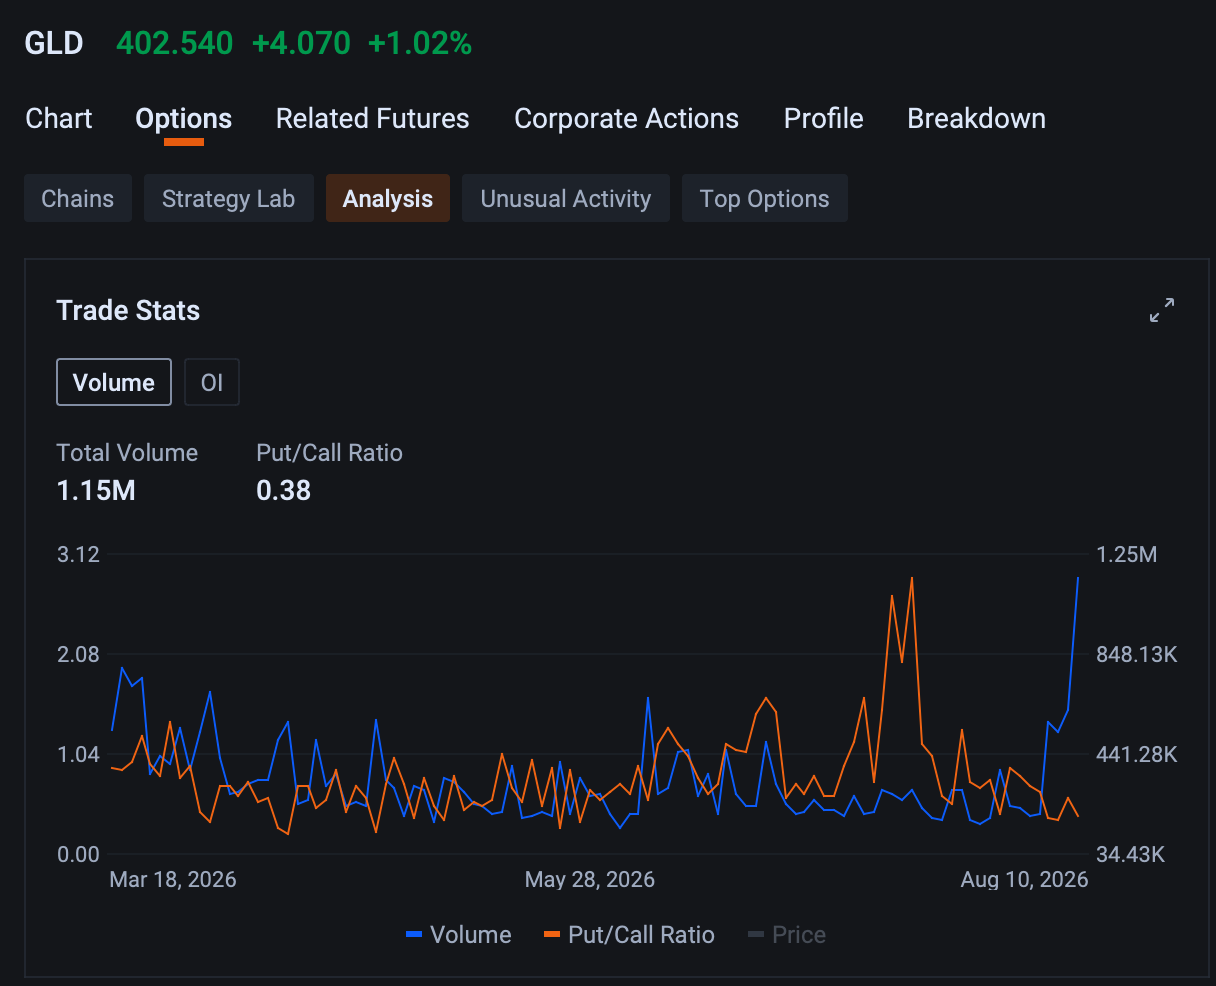
สิ่งที่น่าสนใจยิ่งกว่าอาจอยู่ในตลาดอนุพันธ์ $SPDR Gold ETF (GLD.US)$ ปริมาณการซื้อขายออปชันพุ่งขึ้นแตะ 1.15 ล้านสัญญา ซึ่งเป็นระดับสูงสุดนับตั้งแต่ราคาทองคำทำจุดสูงสุดช่วงต้นปี 2026 แถวๆ 5,626 ดอลลาร์ ขณะที่ Put/Call Ratio ร่วงลงเหลือเพียง 0.38 สะท้อนว่าเทรดเดอร์กำลังวางสถานะเพื่อเก็งกำไรขาขึ้นต่อ
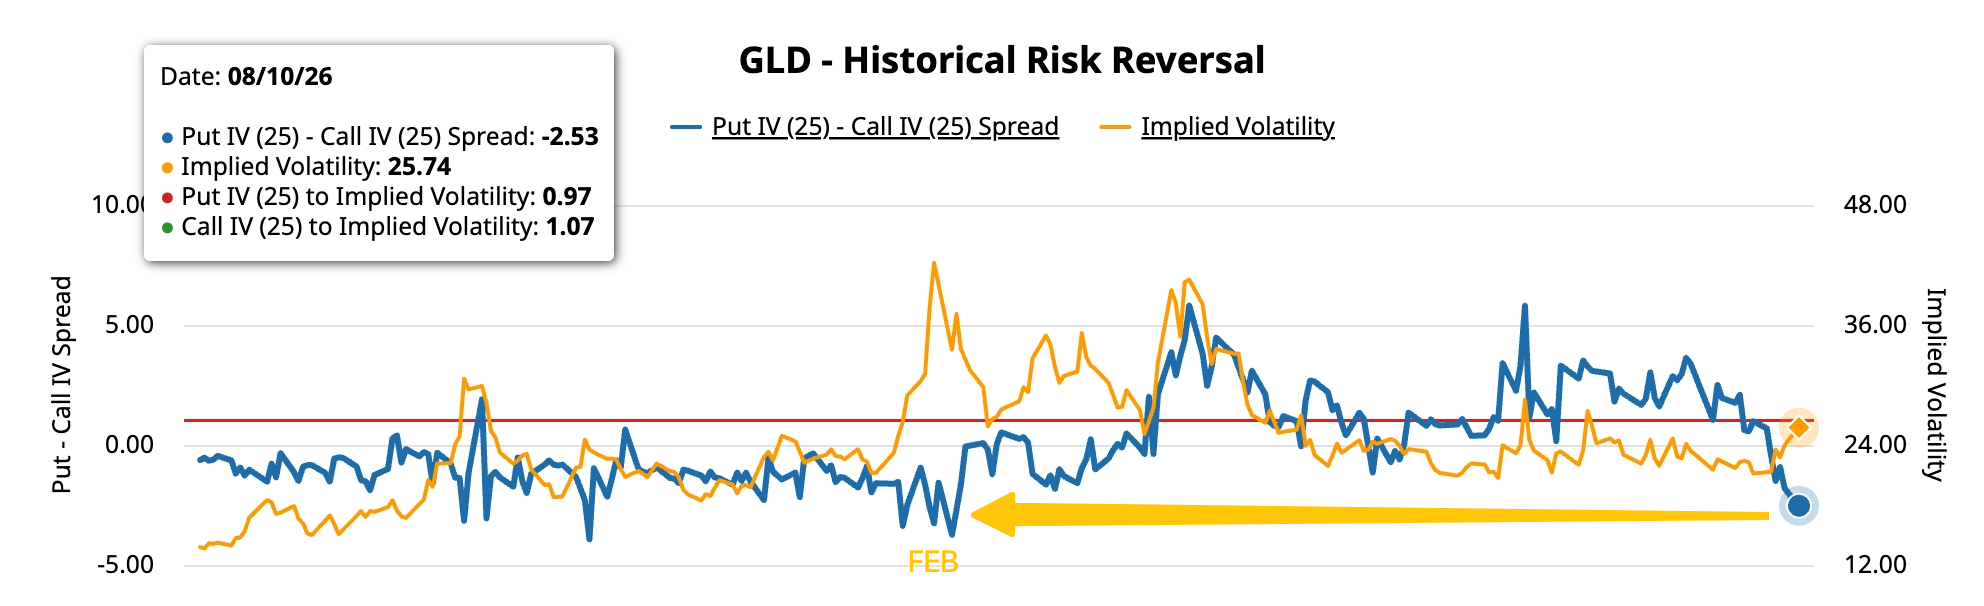
พฤติกรรมดังกล่าวสอดคล้องกับข้อมูล Volatility Skew โดยค่า IV ของ 25-delta Call เทรดอยู่ที่ 1.07 เท่าของ ATM Vol ในขณะที่ฝั่ง Put อยู่ที่เพียง 0.97 เท่า ส่วนค่า Risk Reversal อยู่ที่ -2.53 Vol Points ซึ่งเอื้อต่อฝั่ง Call — ซึ่งเป็นระดับที่ไม่เคยเห็นมาก่อนนับตั้งแต่ช่วงขาขึ้นเมื่อต้นปี 2026
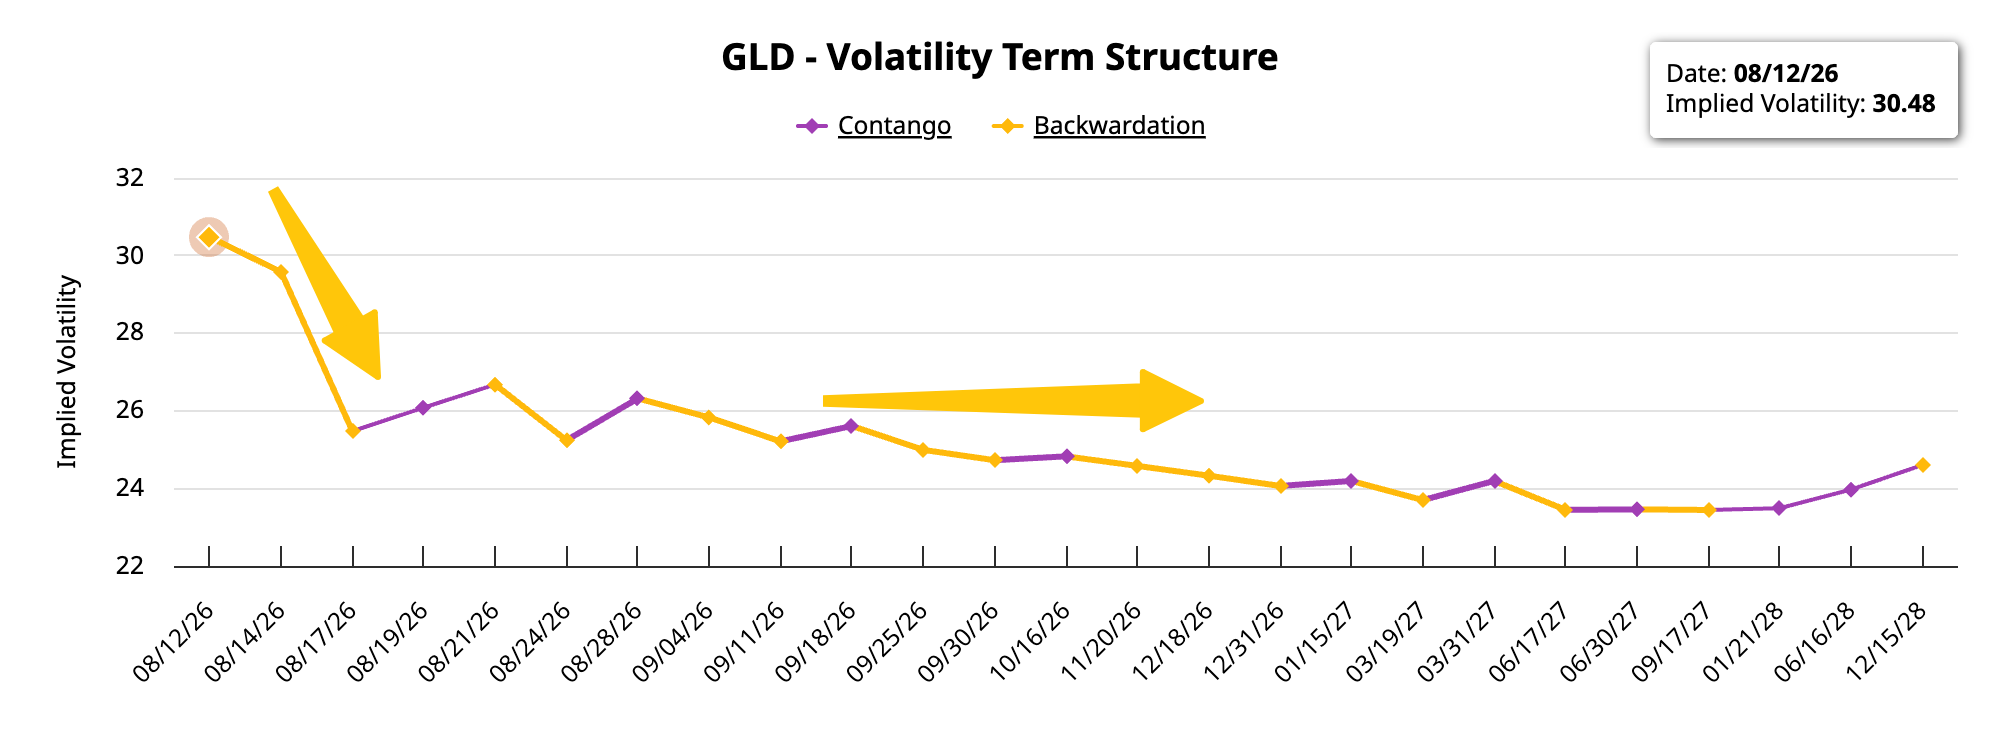
จุดที่คุ้มค่าที่สุดสำหรับเทรดเดอร์ออปชันคือช่วงเดือนกันยายนถึงตุลาคม ซึ่งค่า IV กลับเข้าสู่ระดับปกติที่ 24–25% โดยไม่ต้องจ่ายค่าพรีเมียมที่พุ่งสูงขึ้นของสัญญาใกล้หมดอายุรายสัปดาห์ ซึ่งปัจจุบันราคาพุ่งเกิน 30% ไปแล้ว
สิ่งที่โมเดลบอก: การปรับฐานที่เกิดขึ้นนั้นไม่สมเหตุสมผล
แบบจำลอง Gold Return Attribution Model (GRAM) ของสภาทองคำโลก (World Gold Council) ให้ข้อมูลบริบทที่สำคัญมาก ในช่วงเดือนมิถุนายนและกรกฎาคม แบบจำลองส่งสัญญาณว่าปัจจัยพื้นฐานอยู่ในระดับทรงตัวถึงบวกมาโดยตลอด ในขณะที่ราคาทองคำดิ่งลงอย่างหนัก — ช่องว่างที่เกิดขึ้นสะสมกลายเป็นค่าส่วนต่าง (residuals) ติดลบขนาดใหญ่ ซึ่งสะท้อนถึง แรงขายที่ถูกขับเคลื่อนโดยการเก็งกำไรสถานะสงครามอิหร่านและการลดสัดส่วนการใช้เลเวอเรจ (speculative deleveraging) มากกว่าที่จะเป็นการเสื่อมถอยของปัจจัยพื้นฐานของทองคำเอง. ปัจจัยพื้นฐานยังปกติดี แต่แรงขายที่เกิดขึ้นมาจากปัจจัยทางเทคนิค
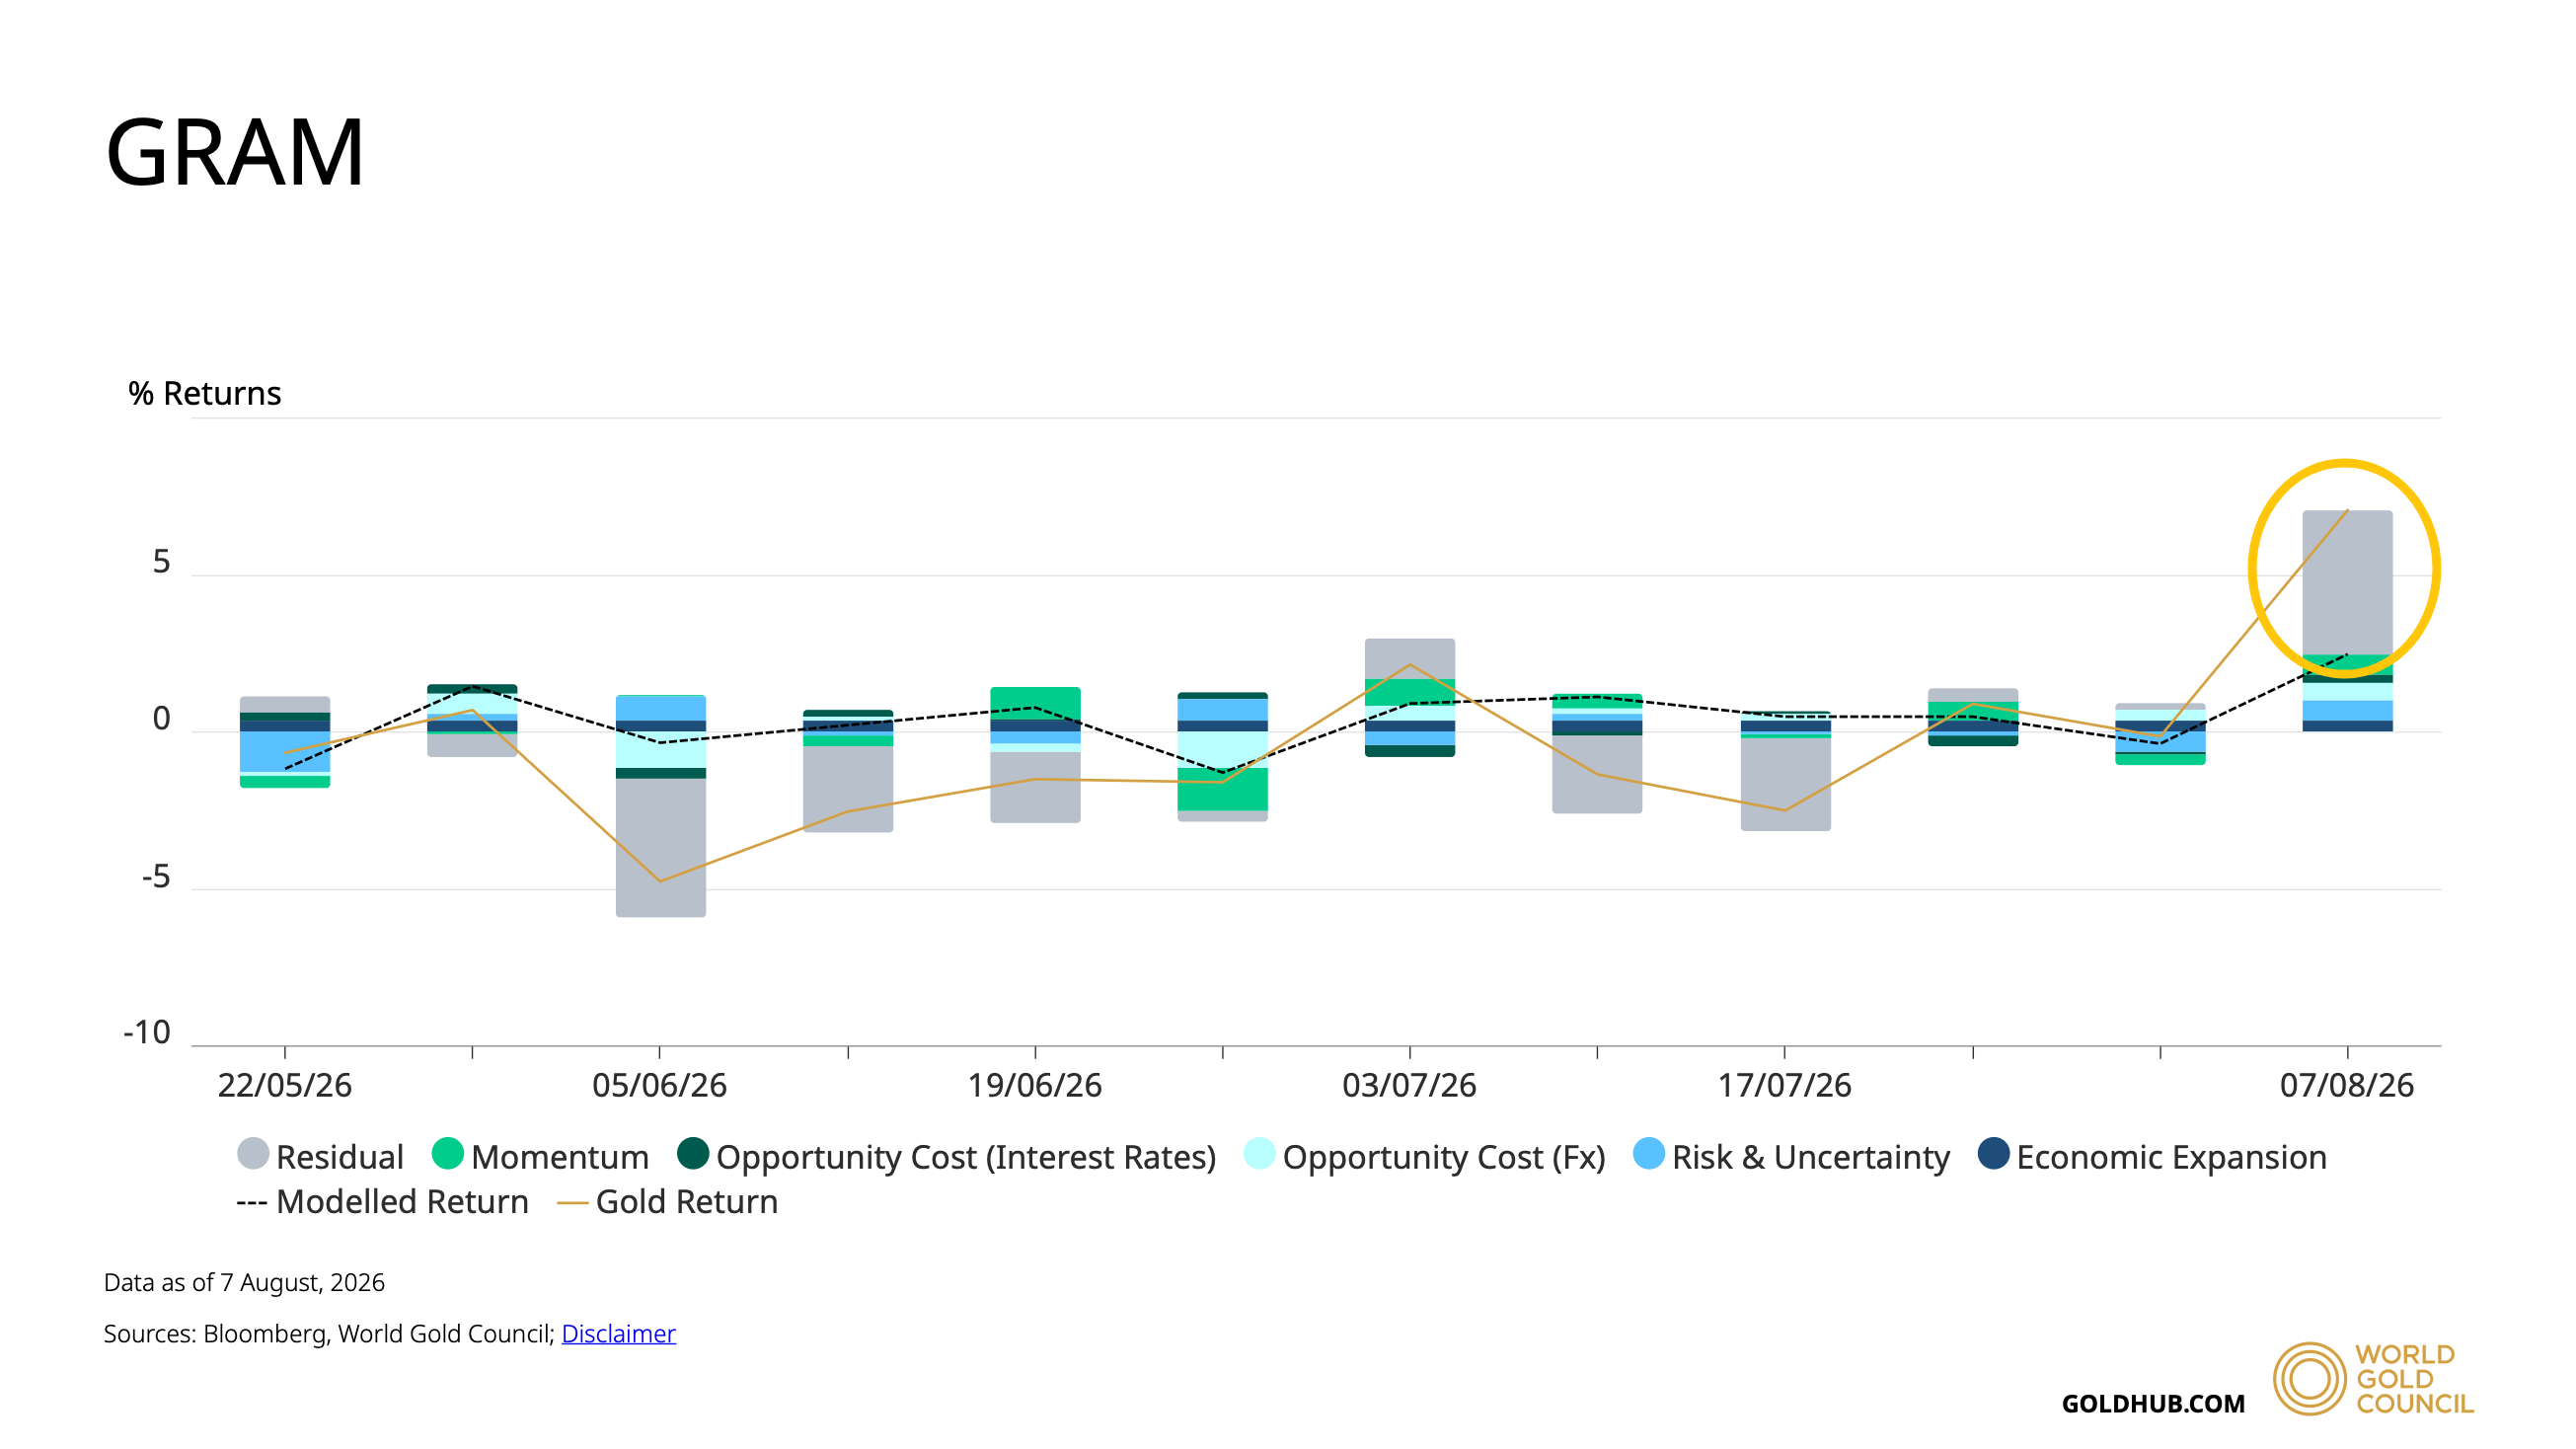
สัปดาห์วันที่ 7 สิงหาคมช่วยให้ภาพนี้ชัดเจนขึ้น: ทองคำให้ผลตอบแทน +7.05% แต่มีเพียง +2.46% เท่านั้นที่อธิบายได้ด้วยแบบจำลอง ส่วนต่างที่เหลืออีก +4.59% ซึ่งถือเป็นค่าที่ใหญ่ที่สุดในชุดข้อมูล คือภาพสะท้อนของแรงขายที่อธิบายไม่ได้ในช่วงมิถุนายน-กรกฎาคม ซึ่งตอนนี้กำลังดีดกลับ ที่สำคัญคือ เป็นครั้งแรกนับตั้งแต่เริ่มมีการปรับฐานที่ปัจจัยในแบบจำลองทั้ง 5 ตัวกลายเป็นบวกพร้อมกัน ได้แก่ การขยายตัวทางเศรษฐกิจ, ความเสี่ยงด้านภูมิรัฐศาสตร์, ค่าเงินดอลลาร์ที่อ่อนค่า, การคาดการณ์ดอกเบี้ยขาลง และโมเมนตัม
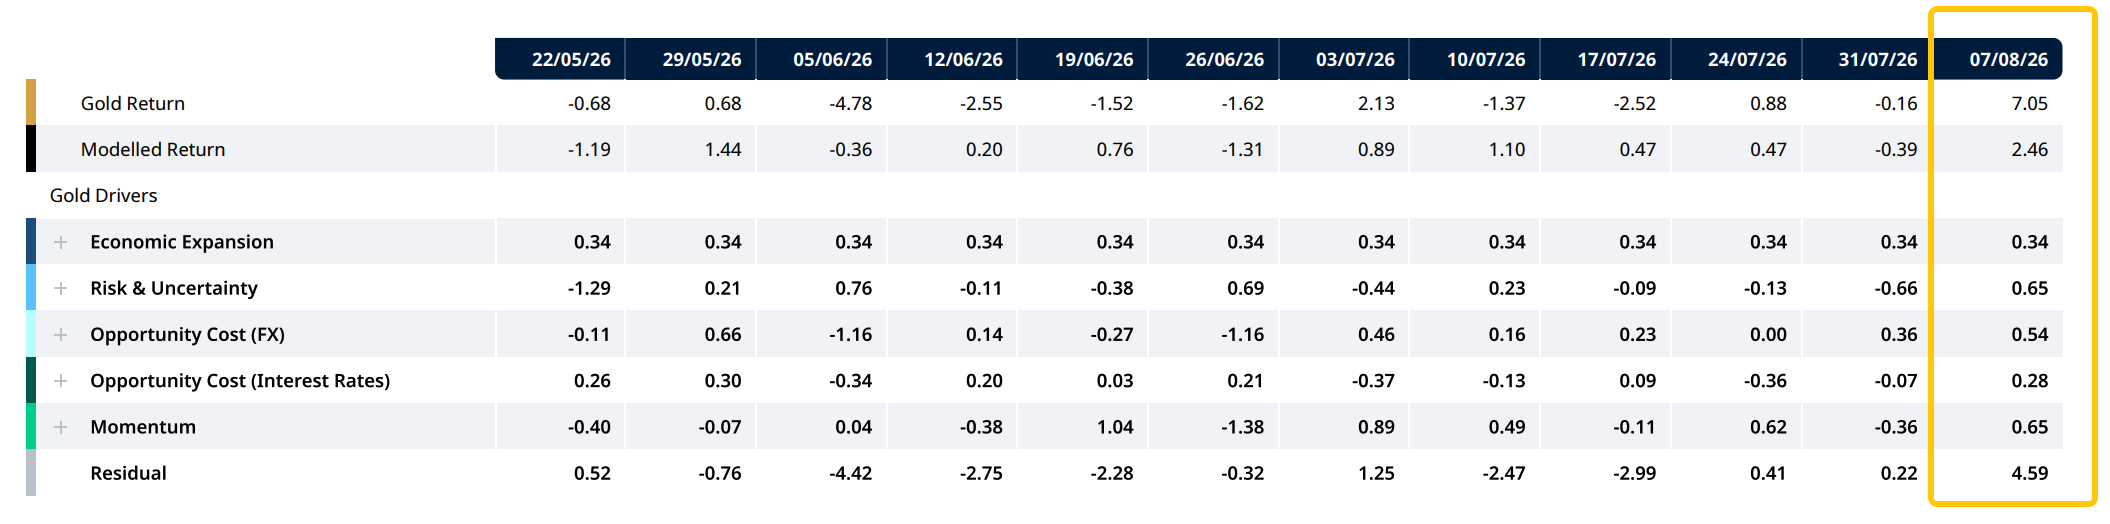
การสอดประสานกันของปัจจัยพื้นฐานนั้นเกิดขึ้นจริง แต่ส่วนประกอบที่เป็นค่าส่วนต่าง (residual) ของการดีดตัวขึ้นครั้งนี้เองที่สร้างความเสี่ยงสำคัญ: หากตัวเลข CPI ในวันพุธออกมาสูงกว่าที่คาด ปัจจัยมหภาคจะพลิกกลับและแรงซื้อคืนเพื่อปิดสถานะ Short จะชะงักลง โดยไม่มีปัจจัยพื้นฐานมารองรับเพื่อมาทดแทน
ด่านทางเทคนิค
เมื่อดูจากกราฟ Ichimoku รายสัปดาห์ ราคาทองคำกำลังทดสอบขอบบนของเมฆแดง (ขาลง) ที่ระดับ 4,459–4,490 ดอลลาร์ แม้ MACD รายสัปดาห์จะยังติดลบ แต่ Histogram เริ่มฟื้นตัวแล้ว หากราคาสามารถปิดรายสัปดาห์เหนือ 4,490 ดอลลาร์ได้ จะถือเป็นการ Breakout โครงสร้างราคาที่แท้จริง ซึ่งตามสถิติแล้วมักจะเป็นสัญญาณนำไปสู่การเคลื่อนที่ของราคาครั้งใหญ่
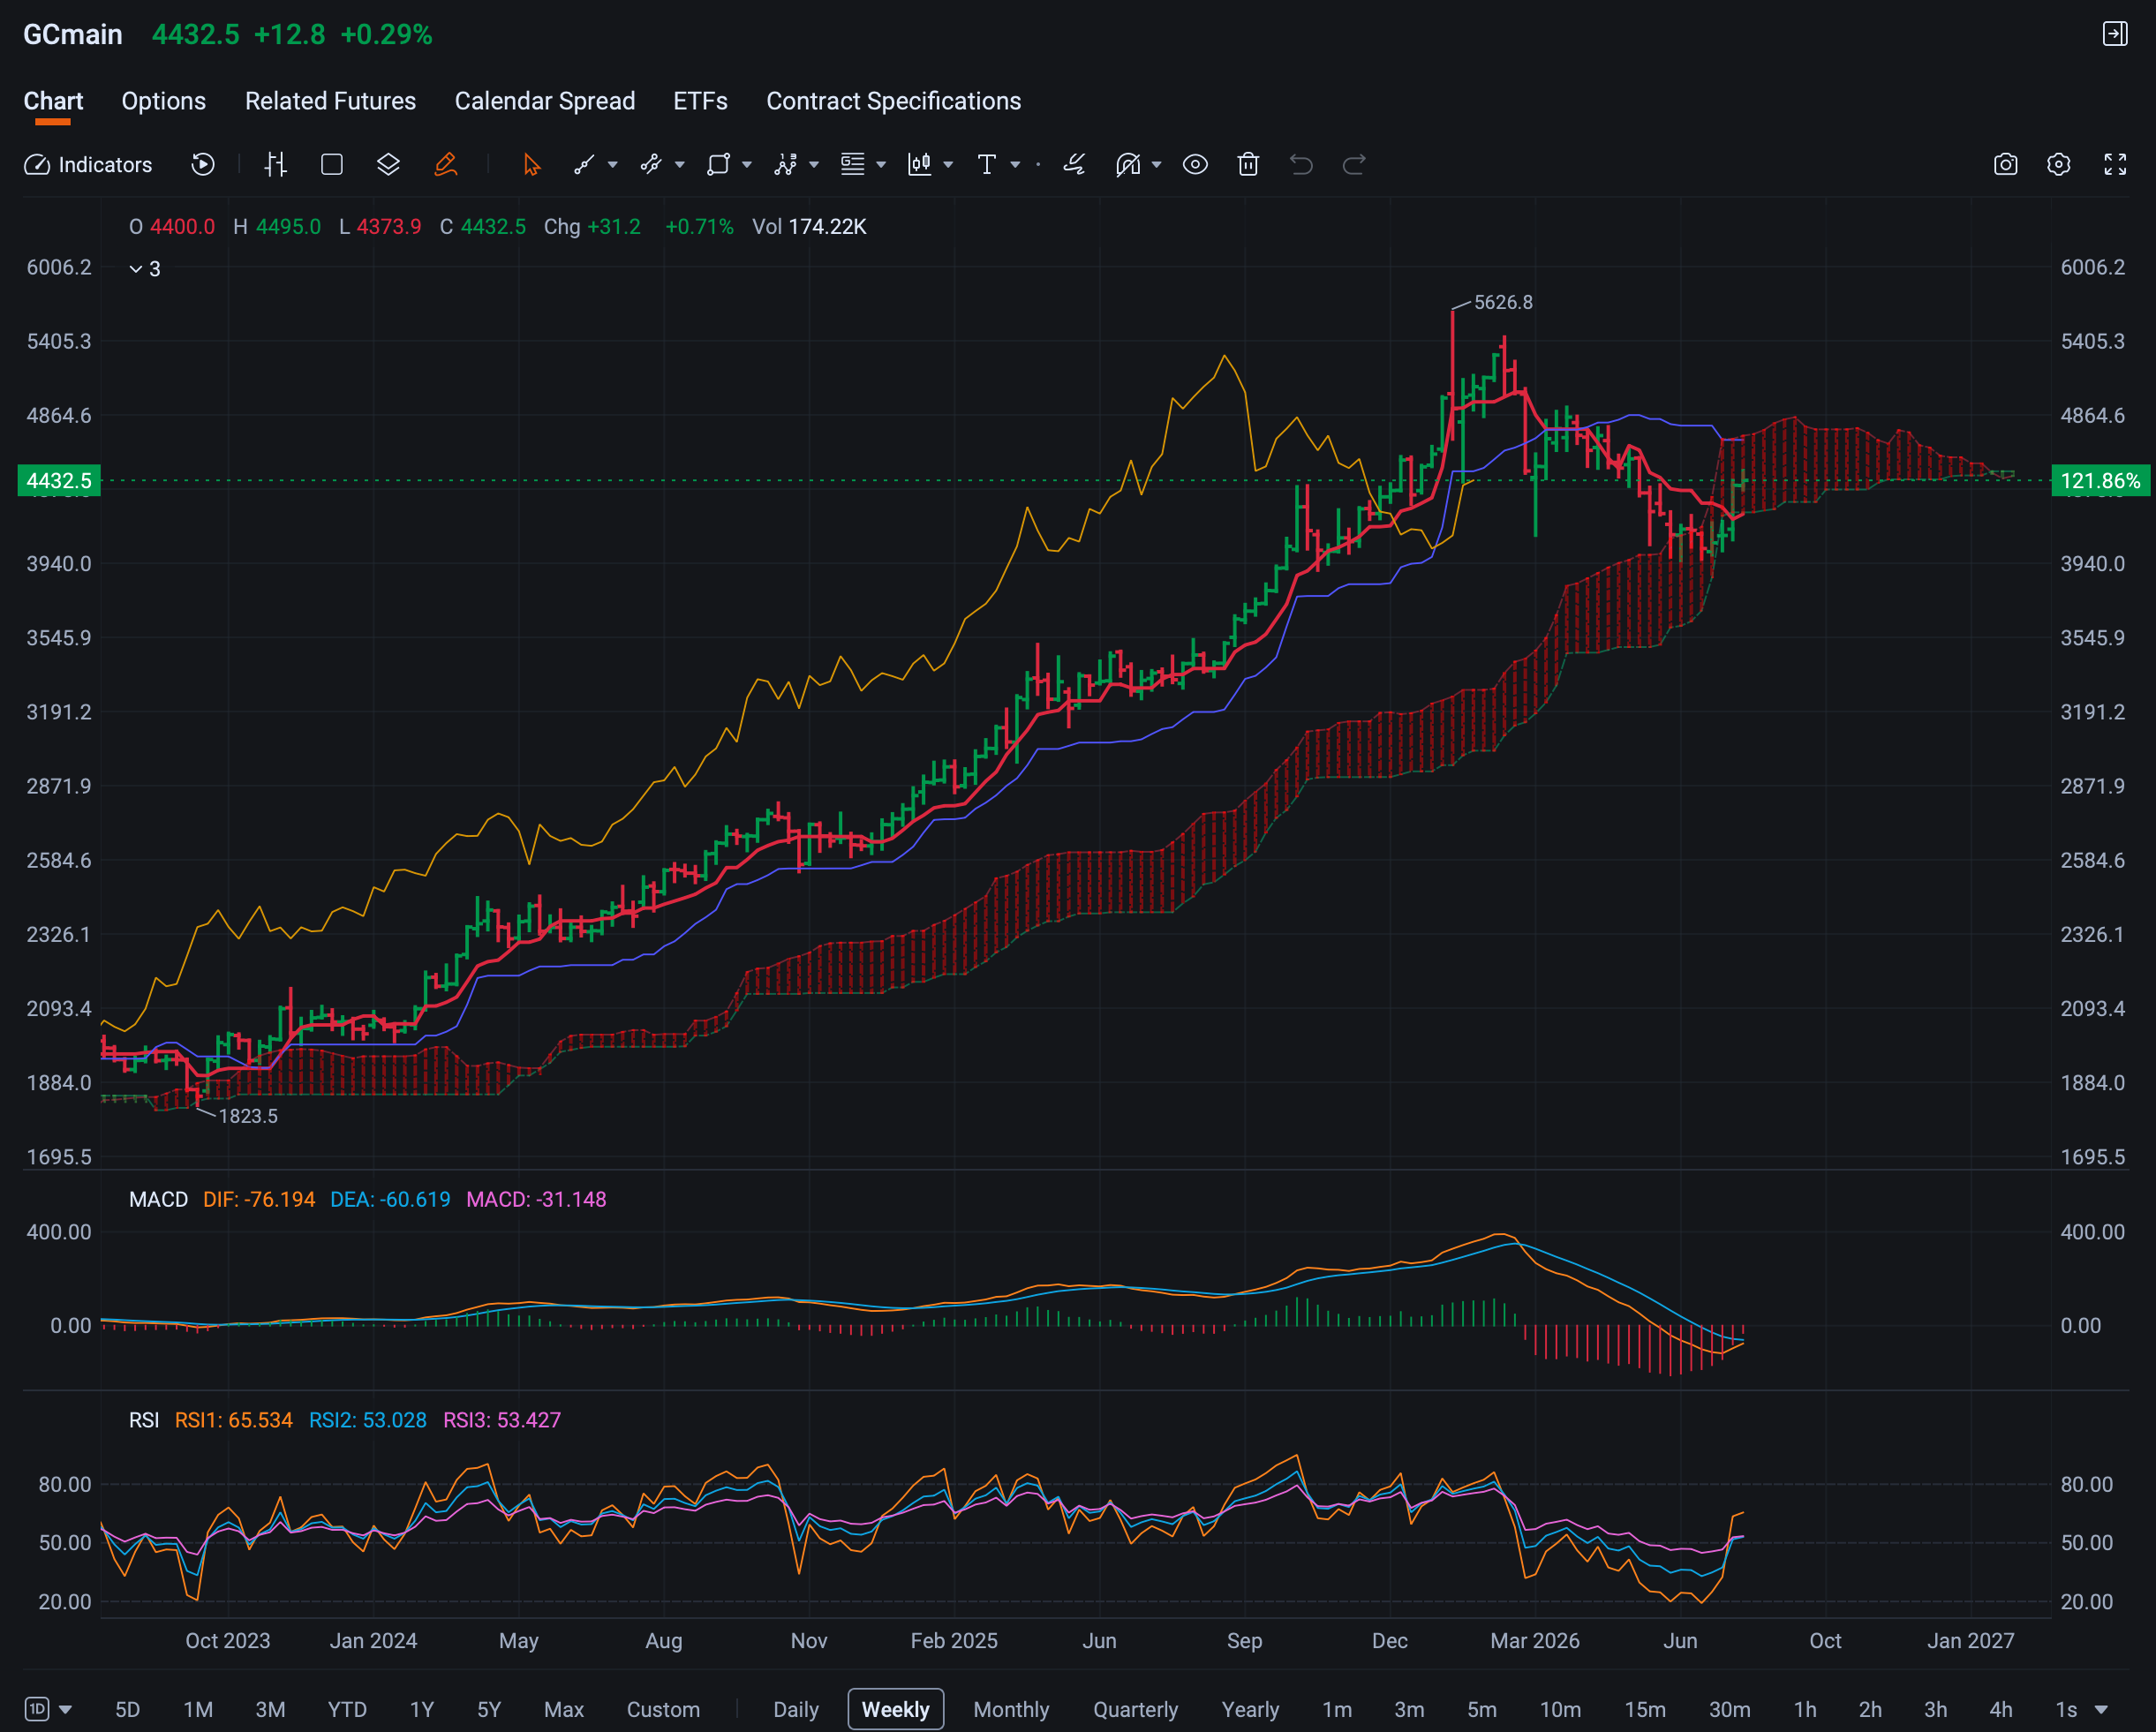
ในกราฟรายวัน ภาพรวมเป็นขาขึ้นเรียบร้อยแล้ว: ราคาได้ทะลุเหนือเมฆขึ้นมาแล้ว MACD ตัดขึ้นเป็นบวก และโมเมนตัมกำลังเพิ่มขึ้น ค่า RSI รายวันที่ระดับ 80 ถือว่าเข้าเขตซื้อมากเกินไป (overbought) ในทางเทคนิค ซึ่งบ่งชี้ว่าการพักตัวช่วงสั้นๆ ก่อนจะไปต่อนั้นเป็นเรื่องปกติที่คาดการณ์ได้
ราคาทองคำมีโอกาสไปได้ถึงไหน?
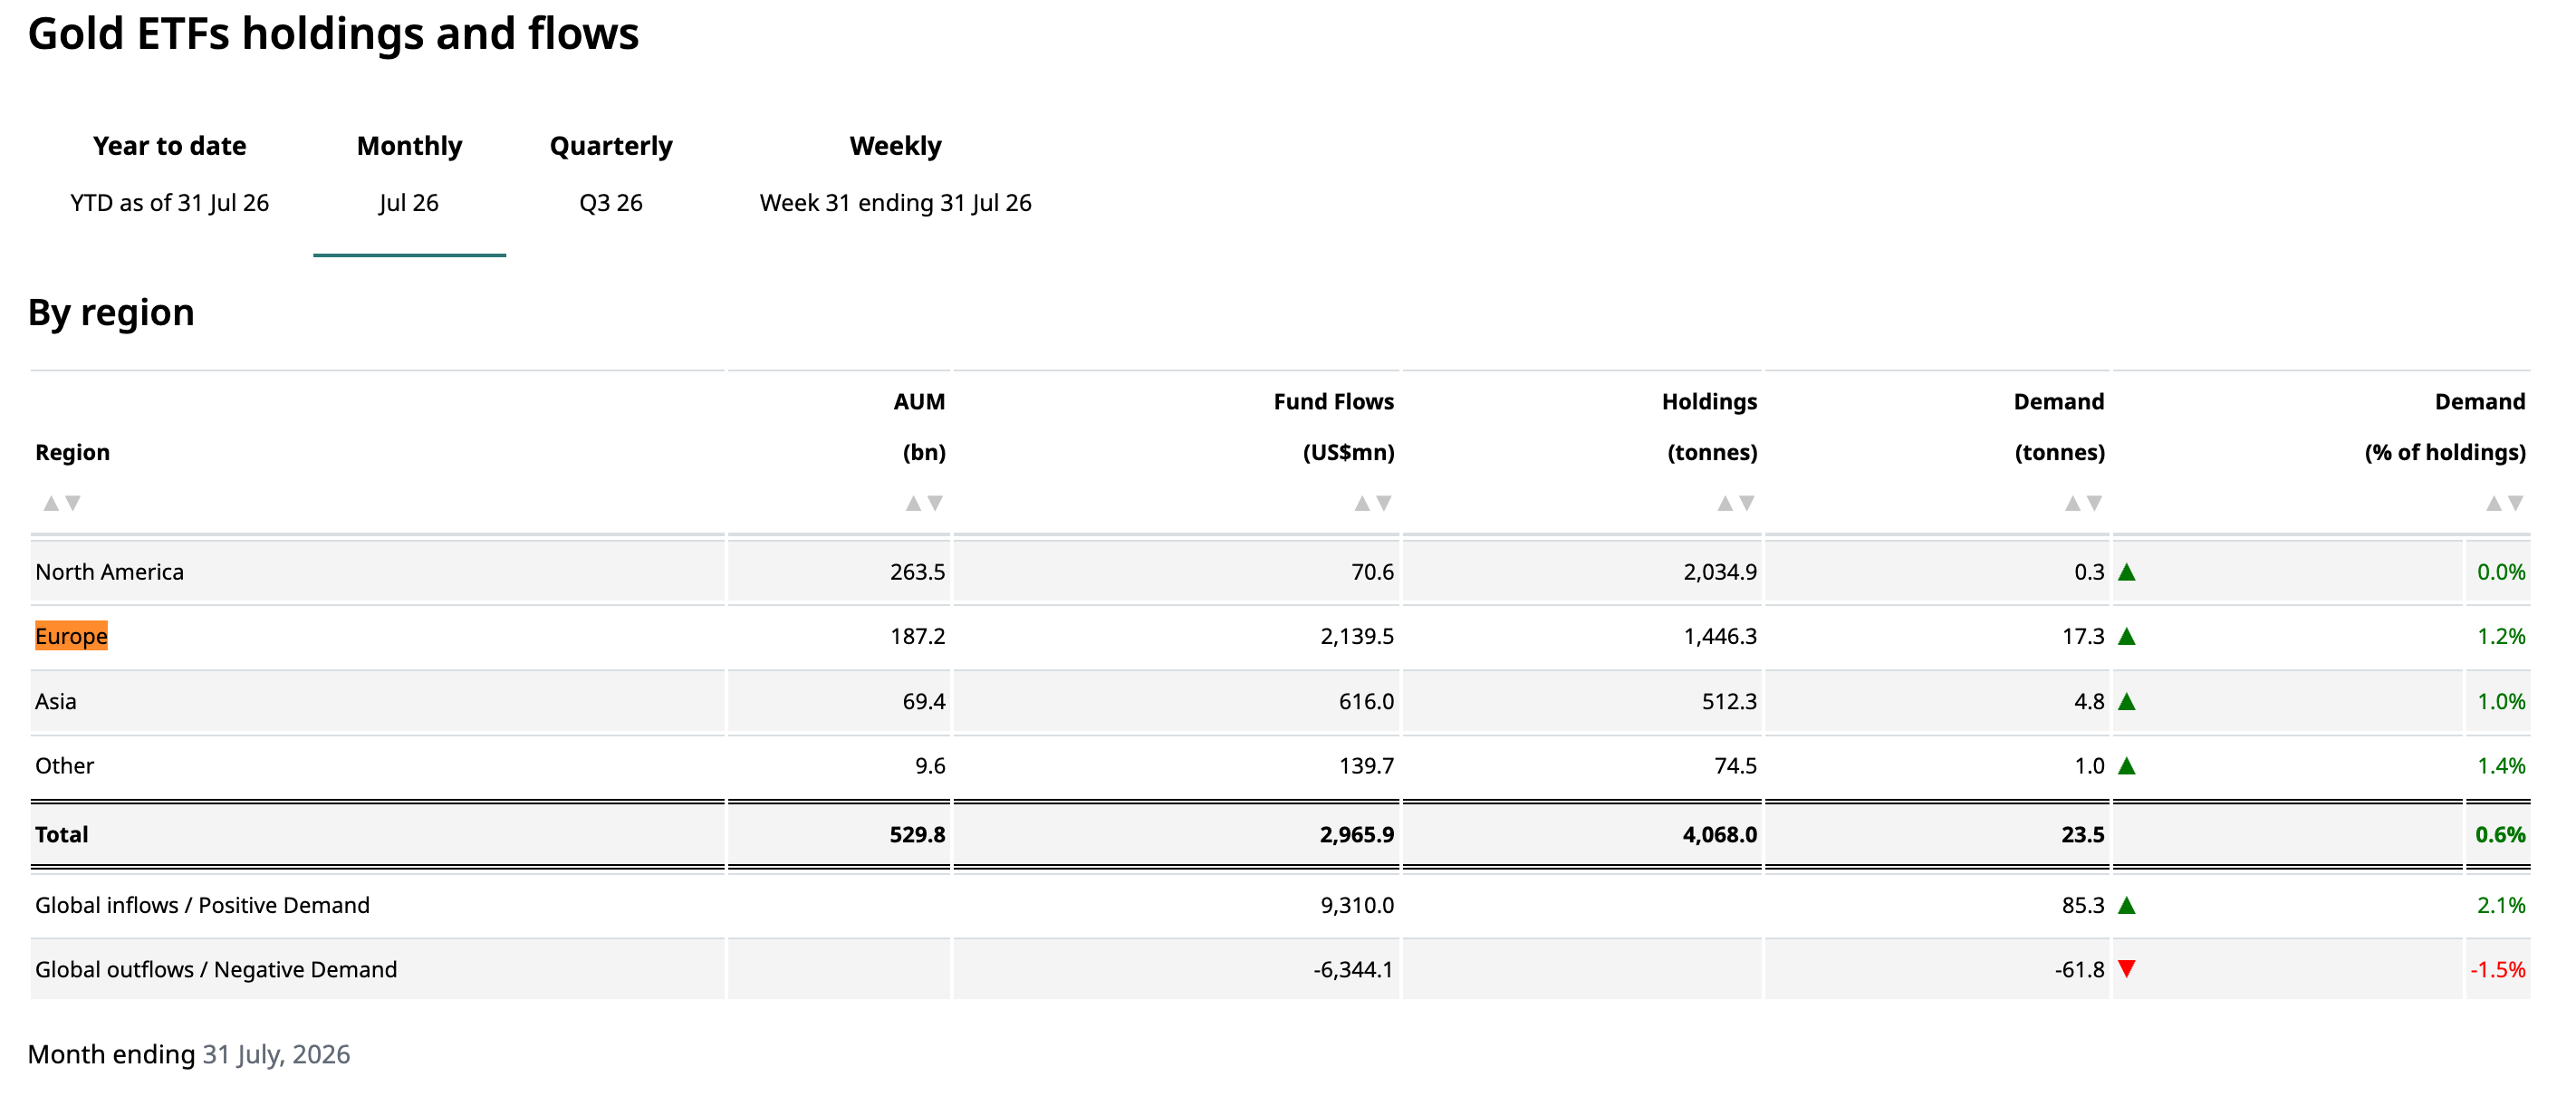
Deutsche Bank ยังคงเป้าหมายราคาที่ 4,600 ดอลลาร์ในช่วงไตรมาส 4 ปี 2026 เมื่อสัปดาห์ที่ผ่านมา โดยระบุว่าช่วง "ขาขึ้นรุนแรง" ของทองคำยังคงอยู่ และความต้องการจากธนาคารกลางพุ่งสูงเป็นประวัติการณ์ โดยเฉพาะในไตรมาส 2 เพียงไตรมาสเดียวสูงถึง 4.5 หมื่นล้านดอลลาร์ ธนาคารกลางต่างๆ เป็นผู้ซื้อสุทธิถึง 3.5 ล้านทรอยออนซ์ตั้งแต่เดือนเมษายนที่ผ่านมา ขณะที่เม็ดเงินไหลเข้า ETF ในยุโรปเริ่มคึกคักขึ้น และนักลงทุนในเอเชียก็ช่วยตอกย้ำความแข็งแกร่งของภูมิภาคนี้
กลยุทธ์ออปชันที่น่าสนใจ
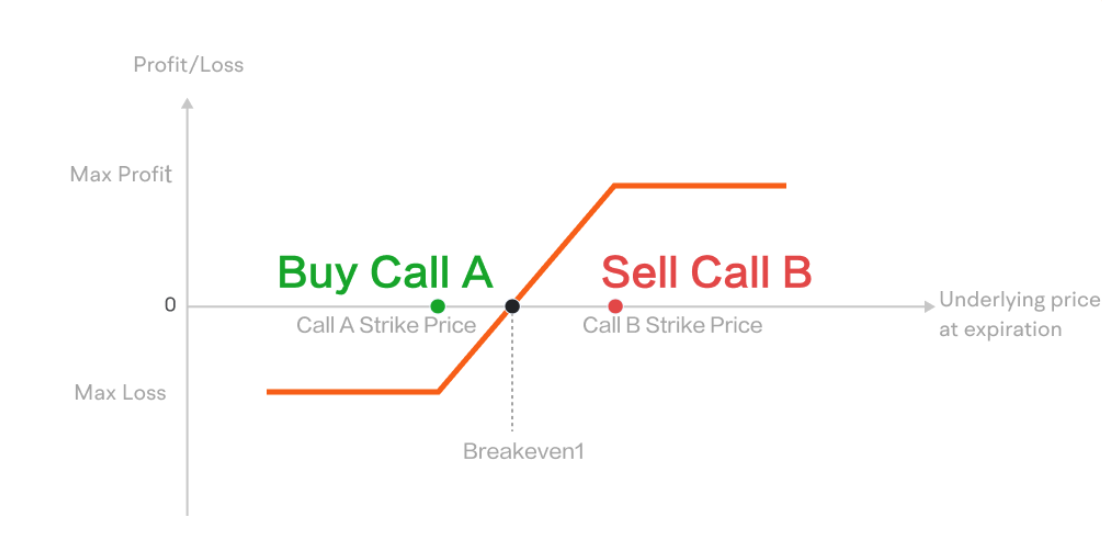
กลยุทธ์ Bull Call Spread
เปิด Long Call แบบ ATM และ Short Call แบบ OTM ที่วันหมดอายุเดียวกัน โดยเน้นไปที่ช่วงเดือนกันยายน-ตุลาคม ซึ่งค่า IV กลับมาอยู่ในระดับปกติที่ 24–25%
เหตุผล: IV สูงกว่าความผันผวนที่เกิดขึ้นจริง (Realized Vol) เล็กน้อย ดังนั้นการลดค่าพรีเมียมสุทธิที่ต้องจ่ายจึงดูสมเหตุสมผล ค่า Call Skew ที่ 1.07 เท่า หมายความว่า Call แบบ OTM ที่คุณขายนั้นมีค่าพรีเมียมที่สูงกว่าปกติ เป็นการจำกัดความเสี่ยงก่อนทราบผลตัวเลข CPI ในวันพุธนี้
ข้อจำกัดก็ชัดเจนเช่นกัน: ส่วนต่างที่แคบจะจำกัดกำไรหากการกลับตัวของ GRAM ยังคงรุนแรงเกินคาด การขยายส่วนต่าง (Spread) ให้กว้างขึ้นจะช่วยรักษาโอกาสทำกำไรขาขึ้นได้มากกว่า ในขณะที่ยังคงโครงสร้างแบบจำกัดความเสี่ยงเอาไว้ได้
Diagonal Spread
เปิด Long Call แบบ ATM เดือนกันยายน-ตุลาคม (IV ประมาณ 24–25%) และเปิด Short Call แบบ OTM ของสัปดาห์ใกล้ (IV ประมาณ 28–30%) ที่ราคาใช้สิทธิสูงกว่าพร้อมๆ กัน
โครงสร้างนี้ใช้ประโยชน์จากความชันของ Term Structure ซึ่งก็คือส่วนต่างพรีเมียม 5–6 Vol Point ระหว่างออปชันรายสัปดาห์กับออปชันเดือนกันยายน การ Short Call รายสัปดาห์ที่ราคาใช้สิทธิสูงกว่าจะช่วยออกค่าใช้จ่ายในการซื้อ Call ระยะยาวได้มาก ทำให้ต้นทุนสุทธิลดลง และด้วย RSI รายวันอยู่ที่ 86 ซึ่งบ่งชี้ว่าน่าจะมีการพักตัวในระยะสั้น จึงมีโอกาสสูงที่ Call ระยะสั้นที่ Short ไว้จะหมดอายุโดยไม่มีค่า ช่วยให้เราถือ Call เดือนกันยายน-ตุลาคมด้วยต้นทุนที่ต่ำลงเพื่อรอจังหวะไปต่อ
ความเสี่ยงสำคัญคือกรณีที่ราคาทองคำพุ่งทะลุราคาใช้สิทธิที่ Short ไว้ก่อนที่สัญญาจะหมดอายุในสัปดาห์นี้ หากราคาบวกอีก 7% ในสัปดาห์เดียวจะสร้างแรงกดดันต่อขา Short การวางราคาใช้สิทธิฝั่ง Short ไว้ที่แนวต้านสำคัญทางเทคนิคจะช่วยให้การวาง Position ดูมีหลักการมากขึ้น หาก Call รายสัปดาห์หมดอายุลง สถานะนี้ก็จะกลายเป็น Long Call เปล่าๆ เพื่อรอทำกำไรในรอบถัดไป
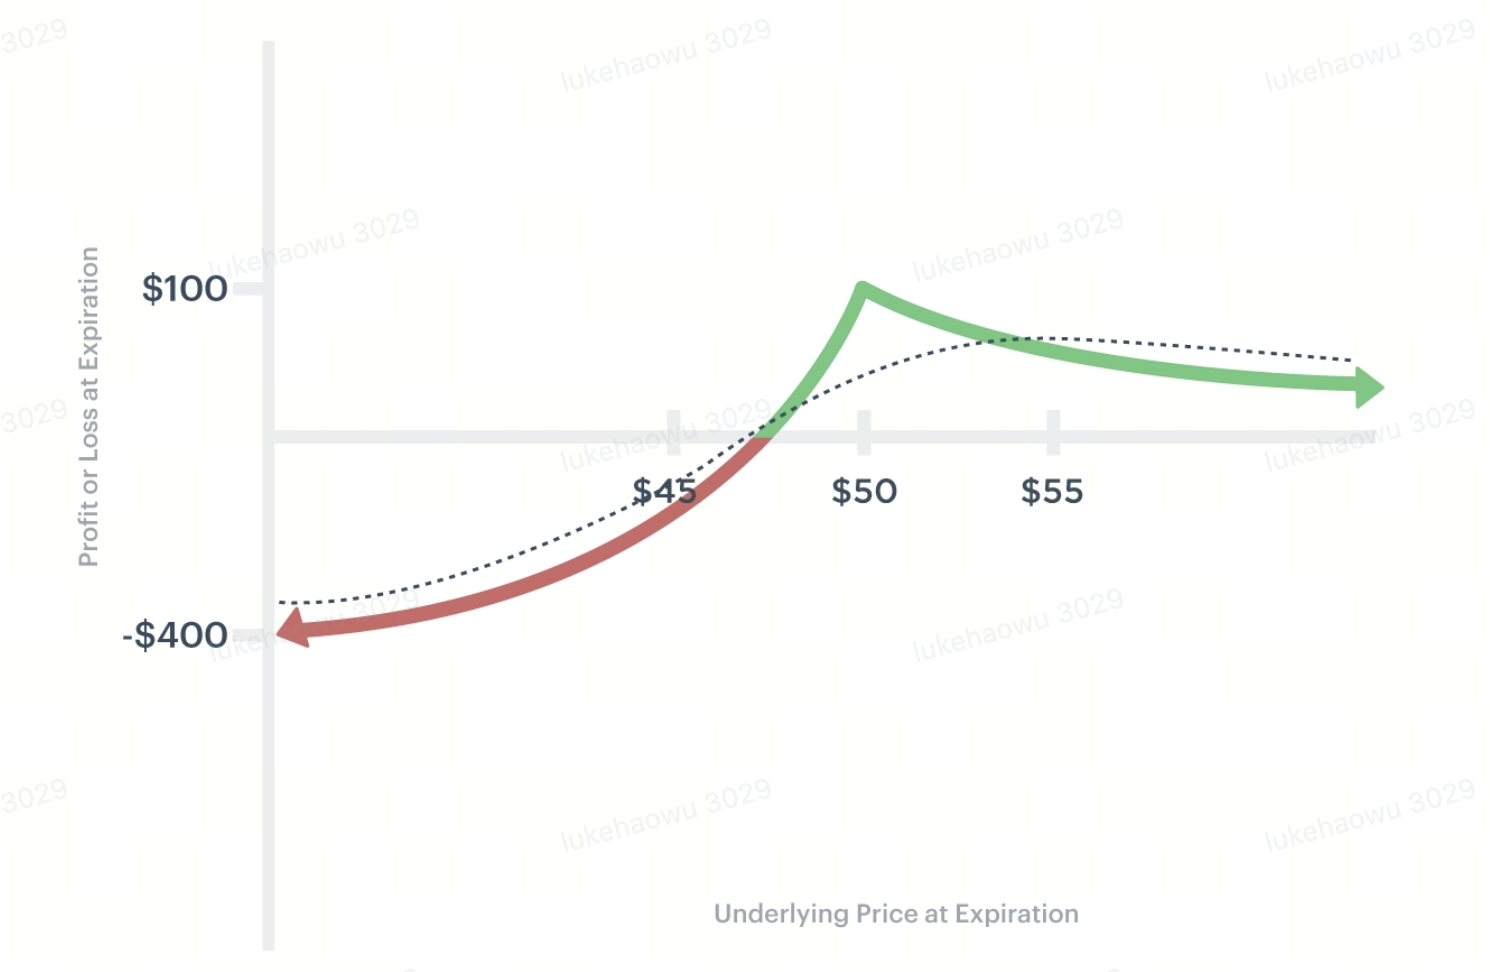
*ราคาสำหรับภาพประกอบกลยุทธ์ Diagonal Spread เท่านั้น
ย้ำอีกครั้ง ให้จับตาดูตัวเลข CPI ในวันพรุ่งนี้และ PPI ในวันพฤหัสบดีอย่างใกล้ชิด
คำเตือน: ออปชันและตราสารอนุพันธ์มีความเสี่ยงสูง และอาจไม่เหมาะสมกับนักลงทุนทุกคน กลยุทธ์ที่กล่าวมาข้างต้นมีวัตถุประสงค์เพื่อให้ข้อมูลและการวิเคราะห์เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน การชักชวน หรือการแนะนำให้ซื้อหรือขายหลักทรัพย์หรือเครื่องมือทางการเงินใดๆ
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น
เพื่อแสดงความคิดเห็น
32
25