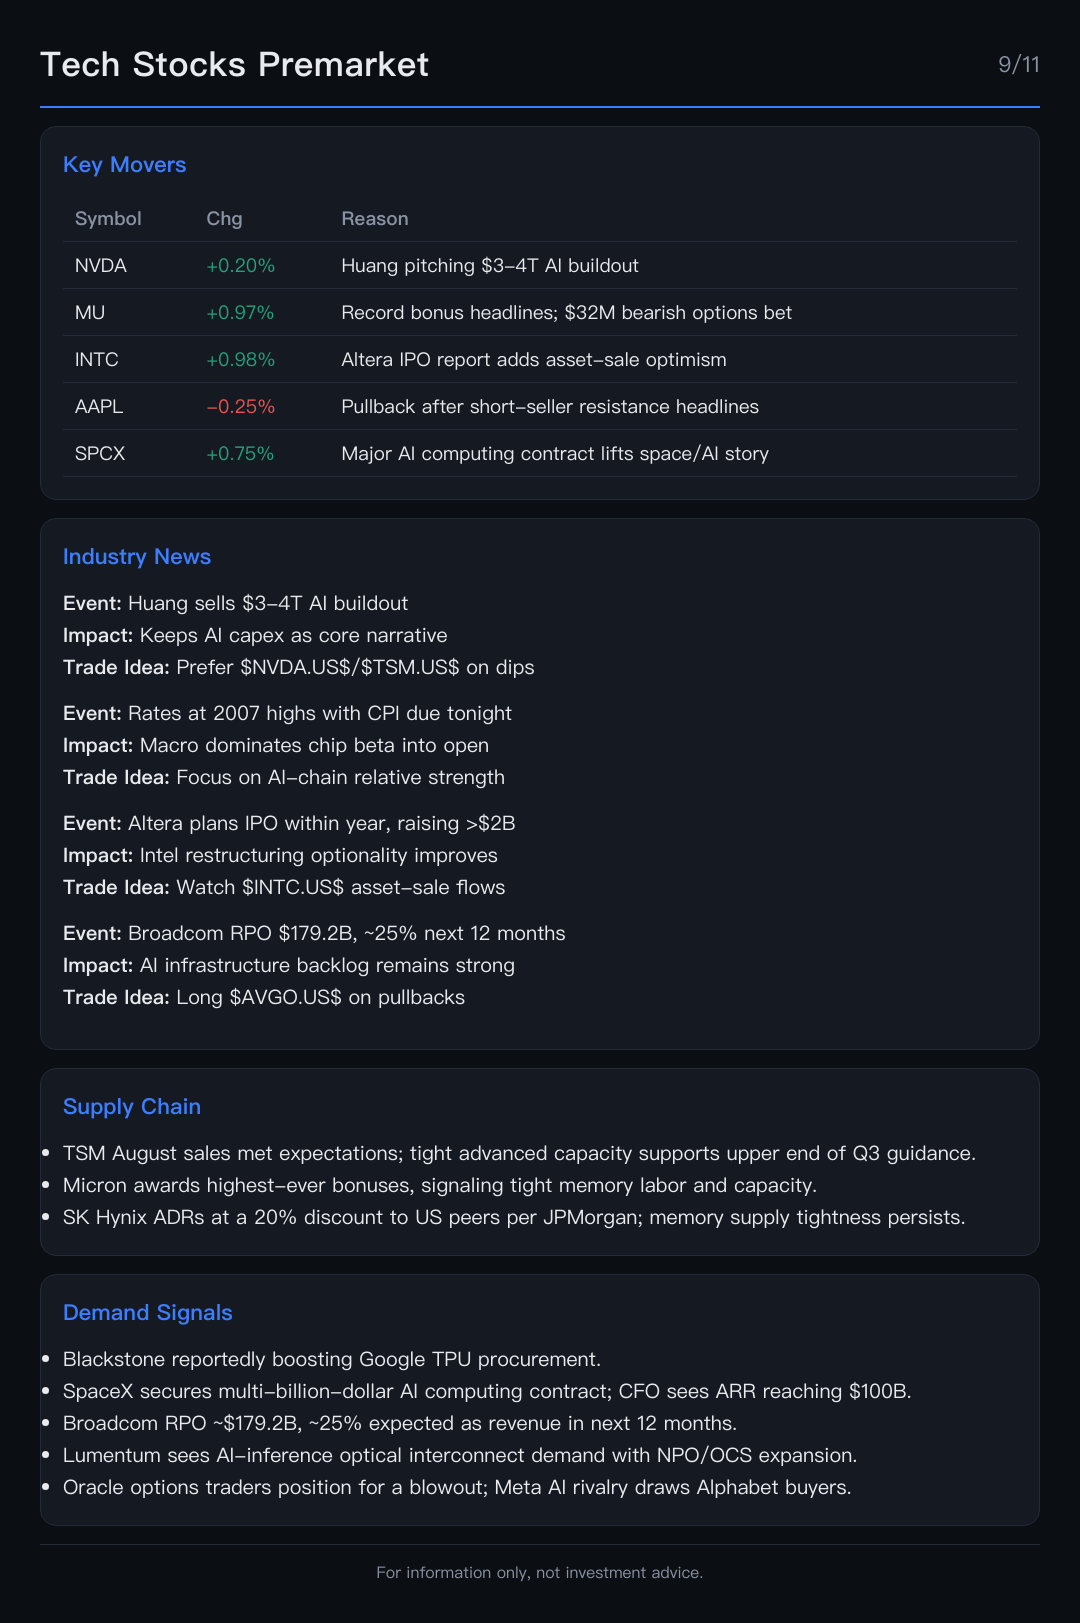

ฟิวเจอร์ส ดีดกลับหลัง Huang เผยแผนสร้างระบบ AI มูลค่า 3-4 ล้านล้านดอลลาร์

--
--
--
แตะที่หุ้นที่เกี่ยวข้องในรูปภาพด้านบนเพื่อเพิ่มเข้าใน Watchlist ของคุณ
บรรยากาศการซื้อขาย (Tape)
ฟิวเจอร์ส มีแรง Bid กลับเข้ามาหลังโดนกลุ่มเทคเทขาย: $E-mini NASDAQ 100 Futures (DEC6) (NQmain.US)$ +0.66%, $E-mini S&P 500 Futures (DEC6) (ESmain.US)$ +0.48%, $E-mini Dow Futures (DEC6) (YMmain.US)$ +0.42%, $E-mini Russell 2000 Index Futures (DEC6) (RTYmain.US)$ +0.28%; $CBOE Volatility S&P 500 Index (.VIX.US)$ -7.57% และ $Crude Oil Futures (NOV6) (CLmain.US)$ -3.08%.
หุ้นกลุ่มชิปตัวหลักเริ่มกลับตัว: $NVIDIA (NVDA.US)$ +0.20%, $Micron Technology (MU.US)$ +0.97%, $Intel (INTC.US)$ +0.98%, $Microsoft (MSFT.US)$ +0.72%, $Vanguard S&P 500 ETF (VOO.US)$ +0.48%; $Apple (AAPL.US)$ -0.25% และ $Tesla (TSLA.US)$ -0.29% ยังตามหลัง ในขณะที่ $Palantir (PLTR.US)$ +1.14%.
การรีบาวด์ครั้งนี้มาพร้อมกับ $U.S. 30-Year Treasury Bonds Yield (US30Y.BD)$ ที่ทำจุดสูงสุดใหม่ตั้งแต่ปี 2007 ที่ 5.353% และมีตัวเลข CPI คืนนี้ ดังนั้นตลาดเลยมองว่าการย่อตัวครั้งนี้เป็นผลมาจากเรื่องอัตราดอกเบี้ย ไม่ใช่ว่าเรื่องราวของ AI มันจบลงแล้ว
สาเหตุ: เพราะ ฟิวเจอร์ส กำลังนำสินทรัพย์เสี่ยง (Cash assets) ดีดตัวขึ้นโดยไม่มีปัจจัยลบใหม่ๆ ในกลุ่มชิป ช่วง Premarket เลยเป็นการปรับราคาหลังจากที่เมื่อวันพุธลงแรงเกินไป (Overshoot) มากกว่าที่จะเป็นการเริ่มเทรนด์ขาลงรอบใหม่
ซัพพลายเชน
$Taiwan Semiconductor (TSM.US)$ ดีมานด์ยังคงแซงหน้ากำลังการผลิต: ChinaAMC เผยยอดขายเดือนสิงหาคมเป็นไปตามคาด และกำลังการผลิตชิปขั้นสูงที่ตึงตัวช่วยหนุนให้ผลประกอบการไตรมาส 3 มีโอกาสแตะขอบบนของเป้าหมายที่วางไว้
ซัพพลายและราคาของ Memory ยังคงแข็งแกร่ง: $SK hynix (SKHY.US)$ ADRs มีส่วนลด (Discount) ถึง 20% เมื่อเทียบกับคู่แข่งในสหรัฐฯ ตามข้อมูลจาก JPMorgan, $Micron Technology (MU.US)$ ตอบรับข่าวการจ่ายโบนัสที่สูงสุดเป็นประวัติการณ์ และ $SanDisk (SNDK.US)$ ยังคงถูกพูดถึงในประเด็นการปรับมูลค่า (Re-rating) กลุ่ม NAND
$Intel (INTC.US)$ ข่าวในห่วงโซ่อุปทานเริ่มดูดีขึ้น: มีรายงานว่า Altera วางแผนจะ IPO ภายในปีนี้ ซึ่งอาจระดมทุนได้มากกว่า 2 พันล้านดอลลาร์ ถือเป็นการเพิ่มประเด็นเรื่องการขายสินทรัพย์เพื่อสร้างมูลค่า หลังจากที่ราคาหุ้นกลุ่ม CPU พุ่งขึ้นมาแล้ว
สาเหตุ: เพราะการเพิ่มกำลังการผลิตยังตามหลังดีมานด์อยู่ ในขณะที่การปรับโครงสร้างของ Intel ช่วยสร้างทางเลือกใหม่ๆ ปัจจัยด้านซัพพลายจึงส่งผลดีต่อกลุ่มโรงหล่อชิป (Foundry) และผู้นำกลุ่ม Memory ในช่วงเปิดตลาด
อุปสงค์
งบลงทุน (Capex) ของกลุ่ม Hyperscale กำลังขยายตัวเป็นวงกว้าง: มีรายงานว่า Blackstone กำลังเร่งจัดซื้อ Google TPU เพิ่มเติม และ $Alphabet-C (GOOG.US)$/$Alphabet-A (GOOGL.US)$ ผู้ซื้อ ออปชัน เริ่มเข้ามาลุยในช่วงที่ $Meta Platforms (META.US)$ การแข่งขันด้าน AI กำลังทวีความรุนแรงขึ้น
$SpaceX (SPCX.US)$ คว้าสัญญาด้าน AI Computing มูลค่าหลายพันล้านดอลลาร์ โดย CFO คาดการณ์ว่า ARR ปลายปีจะแตะ 1 แสนล้านดอลลาร์ และจะส่งดาวเทียมประมวลผลบนอวกาศดวงแรกในปีหน้า
ยอด Backlog ยืนยันการขยายโครงสร้างพื้นฐาน AI: $Broadcom (AVGO.US)$ รายงานภาระผูกพันตามสัญญาที่เหลืออยู่ (RPO) ประมาณ 1.792 แสนล้านดอลลาร์ ซึ่งคาดว่าจะรับรู้เป็นรายได้ในอีก 12 เดือนข้างหน้าประมาณ 25%
ความต้องการด้าน Edge/Inference เริ่มส่งผลในกลุ่มอุปกรณ์ Optics: $Lumentum (LITE.US)$ เป็นผู้นำด้าน AI-inference optics ด้วยการขยาย NPO/OCS และ $Oracle (ORCL.US)$ เทรดเดอร์ ออปชัน กำลังวางสถานะดักรอผลประกอบการที่น่าจะออกมาปังสุดๆ
เหตุผลคือ: เพราะผู้ซื้อ AI รายใหญ่ทุกรายต่างเพิ่มกำลังการผลิตหรือคำสั่งซื้อแทนที่จะยกเลิก ความต้องการที่แผ่ขยายไปทั่วนี้เองที่เป็นเหตุผลให้กลุ่มชิปสามารถดีดตัวกลับมาได้แม้ดอกเบี้ยจะยังสูงอยู่
ประเด็นสำคัญสำหรับการเทรด
เซ็ตอัพรอบนี้เป็นการรีบาวด์แบบ Beta เข้าหาเหตุการณ์ระดับมหภาค: ฟิวเจอร์ส เป็นบวก ในขณะที่ $U.S. 30-Year Treasury Bonds Yield (US30Y.BD)$ ยังค้างอยู่ที่ระดับสูงสุดตั้งแต่ปี 2007 และคืนนี้จะมีประกาศตัวเลข CPI
เน้นเลือกเล่นเฉพาะตัวที่มีพื้นฐานแข็งแกร่งที่สุด: $Taiwan Semiconductor (TSM.US)$, $Micron Technology (MU.US)$, $Broadcom (AVGO.US)$, และ $SK hynix (SKHY.US)$ คือตัวเลือกที่มีความแข็งแกร่งสัมพัทธ์ (Relative Strength) ส่วนกองทุนกลุ่มชิปภาพรวมอย่าง $VanEck Semiconductor ETF (SMH.US)$/$iShares Semiconductor ETF (SOXX.US)$ ยังต้องการการยืนยัน
การขายฝันเรื่องการสร้างโครงสร้างพื้นฐาน AI มูลค่า 3-4 ล้านล้านดอลลาร์ของ Huang ยังคงทำให้ $NVIDIA (NVDA.US)$ เป็นศูนย์กลาง แต่ตอนนี้แรงซื้อเริ่มกระจายไปยังหุ้นกลุ่มหน่วยความจำ, โรงหล่อชิป และโครงสร้างพื้นฐาน AI แล้ว
ประเด็นสำคัญคือ: ห่วงโซ่อุปทาน AI กำลังถูกตีราคาใหม่ตามการขยายตัวที่กว้างขึ้น ไม่ได้อยู่ในช่วงขาลง และทิศทางถัดไปขึ้นอยู่กับตัวเลข CPI เป็นตัวกำหนด
เหตุผล: ตลาดช่วงนี้เป็นแบบเน้นดักซื้อตอนย่อ (Buy the dip) มากกว่าที่จะวางใจได้ร้อยเปอร์เซ็นต์ เพราะการเคลื่อนไหวทั้งหมดตอนนี้ขึ้นอยู่กับอัตราผลตอบแทนพันธบัตรระยะยาว
ประเด็นสำคัญคือ: ห่วงโซ่อุปทาน AI กำลังถูกตีราคาใหม่ตามการขยายตัวที่กว้างขึ้น ไม่ได้อยู่ในช่วงขาลง และทิศทางถัดไปขึ้นอยู่กับตัวเลข CPI เป็นตัวกำหนด
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลเท่านั้น ไม่ใช่การเสนอขาย การชักชวน หรือคำแนะนำในการลงทุนสำหรับผลิตภัณฑ์ทางการเงินหรือตลาดทุนใดๆ ผลการดำเนินงานในอดีตไม่ได้เป็นเครื่องบ่งชี้ถึงผลลัพธ์ในอนาคต การลงทุนมีความเสี่ยง รวมถึงความเป็นไปได้ในการสูญเสียเงินต้น โปรดอ่านเอกสารการเปิดเผยข้อมูลบนแอป moomoo ประเมินความเสี่ยงและค่าธรรมเนียม และขอคำแนะนำจากผู้เชี่ยวชาญหากจำเป็น
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม

ความคิดเห็น
เพื่อแสดงความคิดเห็น
1
1