ตัวเลข NFP ต่ำกว่าคาดที่ 29K: ข้อมูลจ้างงานที่ชะลอตัวจะช่วยให้ตลาดหุ้นได้พักหายใจจาก Bond Yield ที่พ

เจาะลึกกระแสเงินทุน | อัตราดอกเบี้ยพุ่งสูงสุดนับตั้งแต่ปี 2007 จับตาตัวเลข CPI ที่กำลังจะประกาศ
สถานการณ์ที่ช่องแคบฮอร์มุซกลายเป็นประเด็นหลักในสัปดาห์นี้ ทั้งเหตุการณ์ที่สหรัฐฯ โจมตีเรือบรรทุกน้ำมันของอิหร่านครั้งใหม่ ความพยายามโจมตีเรือรบของกองทัพเรือสหรัฐฯ และกำลังการผลิตของซาอุดีอาระเบียที่ลดลงสู่ระดับต่ำสุดนับตั้งแต่ปี 1990 ปัจจัยเหล่านี้หนุนให้ $Brent Last Day Financial Futures (DEC6) (BZmain.US)$ พุ่งทะลุ 107 ดอลลาร์ และ $Crude Oil Futures (NOV6) (CLmain.US)$ เกิน 102 ดอลลาร์ ขณะที่ $Dow Jones Industrial Average (.DJI.US)$ ร่วงลง 628 จุดในช่วงเปิดสัปดาห์ และหุ้นตกติดต่อกันสี่เซสชัน
แต่ความเสียหายที่แท้จริงลามไปทั่วตลาดพันธบัตร โดย $U.S. 30-Year Treasury Bonds Yield (US30Y.BD)$ ปิดที่ 5.36% ซึ่งสูงสุดนับตั้งแต่ปี 2004 และความหวังที่จะลดดอกเบี้ยก็พลิกกลับกลายเป็นความกลัวว่าจะมีการขึ้นดอกเบี้ยแทน ก่อนการประกาศ CPI ในวันนี้ มีเพียงภาคธุรกิจเดียวเท่านั้นที่ปิดบวก ภายใต้ตัวเลขที่แดงเถือก สถาบันต่างๆ กำลังปรับพอร์ตใหม่โดยเน้นไปที่ตัวแปรเดียว นั่นคือ น้ำมัน
เมื่อวิกฤตน้ำมันมาเจอกับวิกฤตดอกเบี้ย
สัปดาห์นี้เป็นเหมือนปฏิกิริยาลูกโซ่ และทุกข้อต่อมีความสำคัญ สงครามผลักดันให้น้ำมันราคาสูงขึ้น น้ำมันที่แพงขึ้นทำให้ความคาดหวังเรื่องเงินเฟ้อพุ่งตาม ความคาดหวังเงินเฟ้อที่สูงขึ้นบีบให้ตลาดต้องตีราคาว่าเฟด (Fed) จะไม่สามารถลดดอกเบี้ยได้อีกต่อไป และเผลอๆ อาจจะขึ้นดอกเบี้ยด้วยซ้ำ การปรับราคาใหม่นี้ดันให้อัตราผลตอบแทนพันธบัตรระยะยาวพุ่งสูงขึ้นในรอบสองทศวรรษ และเมื่อ Yield ระยะยาวพุ่ง สินทรัพย์ที่มีระยะเวลาถือครองยาวนาน (Long-duration assets) ก็ร่วงลง ทั้งหุ้นเติบโตที่มีค่า P/E สูง, กลุ่มอสังหาฯ ที่อ่อนไหวต่อดอกเบี้ย และอะไรก็ตามที่ประเมินมูลค่าด้วยอัตราคิดลดต่ำๆ ต่างก็ได้รับความเสียหายกันหมด
คุณจะเห็นภาพนี้ชัดเจนตลอดทั้งสัปดาห์ พลังงานเป็นภาคธุรกิจเดียวที่ปิดเขียว เพราะน้ำมันดิบเป็นสิ่งเดียวที่มีแรง Bid เข้ามา โดย $State Street® SPDR® Dow Jones Industrial Average® ETF Trust (DIA.US)$ เป็นผู้นำในการขาดทุน ดิ่งลง 628 จุดในช่วงเปิดสัปดาห์ เนื่องจากกลุ่มอุตสาหกรรมและกลุ่มการเงินที่อ่อนไหวต่อดอกเบี้ยได้รับผลกระทบหนักสุดจากการพุ่งขึ้นของ Yield และในวันพฤหัสบดี กลุ่มเทคฯ ก็ไม่ใช่ที่หลบภัยอีกต่อไป ทั้งผู้นำด้าน AI และชิปที่พยุงตลาดมาตลอดทั้งฤดูร้อนต่างไม่มีที่ให้ซ่อน โดย $NVIDIA (NVDA.US)$, $Micron Technology (MU.US)$, และ $Lumentum (LITE.US)$ ต่างก็ถูกเทขายพร้อมกัน เนื่องจาก Yield ที่สูงขึ้นไปบีบอัดมูลค่าหุ้นที่แพงที่สุดในตลาด กลุ่มสร้างบ้านและกลุ่มสินค้าอุปโภคบริโภคก็โดนเทขายเช่นกัน แม้แต่ทองคำที่เป็นสินทรัพย์ปลอดภัยตามปกติก็ยังร่วง เพราะโดนตัดกำลังจาก Real Yield ที่พุ่งสูงขึ้น ตลาดแดงติดต่อกันสี่วัน และความเสียหายก็ลงไปในจุดที่ดอกเบี้ยและน้ำมันส่งผลกระทบหนักที่สุดพอดี นี่ไม่ใช่การเทขายแบบเหมาเข่ง (Risk-off) แต่เป็นสถานการณ์ที่สินทรัพย์จริง (Real assets) ยังประคองตัวได้ ส่วนสินทรัพย์ที่ไวต่อดอกเบี้ย (Rate duration) นั้นพังทลาย
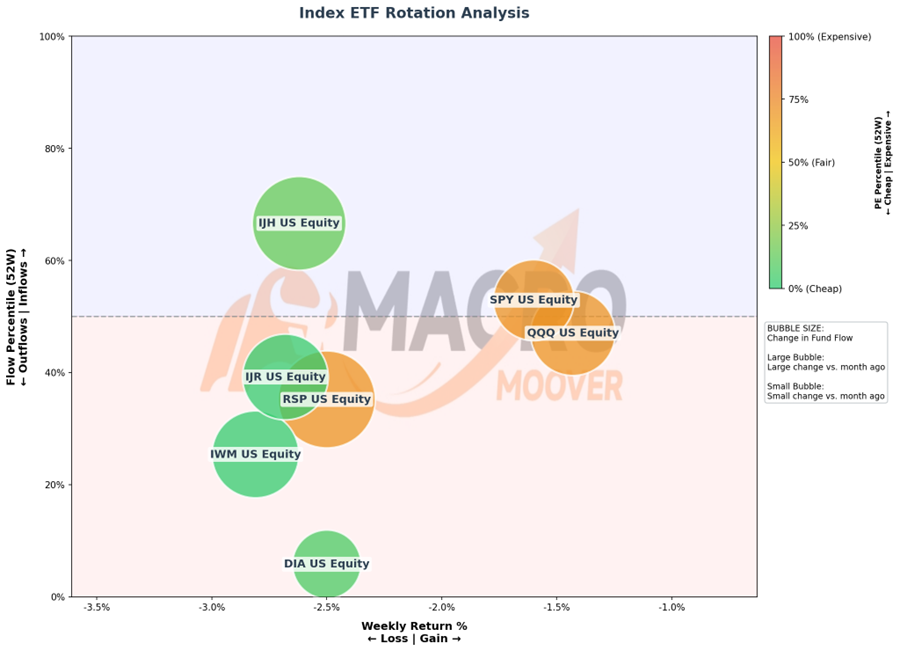
Index ETFs: ตลาดแคบลง และจะแคบลงไปอีก

กราฟ ดัชนีแสดงสัญญาณที่สำคัญที่สุดของสัปดาห์นี้ นั่นคือความกว้างของตลาด (Breadth) นั้นอ่อนแอและกำลังแย่ลงเรื่อยๆ ดัชนีแบบถ่วงน้ำหนักตามมูลค่าตลาด (Cap-weighted) $SPDR S&P 500 ETF (SPY.US)$ ประคองตัวได้ดีกว่าแบบถ่วงน้ำหนักเท่ากัน (Equal-weight) มาก $Invesco Exchange Traded Fd Tr S&P 500 Equal Weight Etf (RSP.US)$ ส่วนต่างตรงนี้สำคัญมาก เพราะเมื่อดัชนีแบบถ่วงน้ำหนักตามมูลค่าตลาด (Cap-weighted) ชนะแบบถ่วงน้ำหนักเท่ากัน มันหมายความว่ามีหุ้นยักษ์ใหญ่แค่ไม่กี่ตัวที่ประคองตลาดไว้ ในขณะที่หุ้นส่วนใหญ่โดยเฉลี่ยอาการหนักกว่า $State Street® SPDR® Dow Jones Industrial Average® ETF Trust (DIA.US)$ ร่วงลงไปกองกับพื้นเพราะ Dow Jones โดนผลกระทบจากเรื่องดอกเบี้ยเข้าไปเต็มๆ และหุ้นขนาดเล็กอย่าง $iShares Russell 2000 ETF (IWM.US)$ ก็แผ่วตามไปด้วย
$Invesco QQQ Trust (QQQ.US)$ คือข้อยกเว้นเพียงหนึ่งเดียว มันยืนระยะได้ดีกว่าหุ้นกลุ่ม Blue Chip ทั้งในแง่ของราคาและกระแสเงินทุน นี่ไม่ใช่การเทขายที่นำโดยกลุ่ม Growth ตามปกติ แต่เป็นผลจากราคาน้ำมันและอัตราดอกเบี้ยที่ช็อกตลาด ซึ่งกระทบหุ้น Blue Chip ที่อ่อนไหวต่อดอกเบี้ยก่อน ทำให้หุ้นเทคยักษ์ใหญ่กลายเป็นปราการด่านสุดท้าย แต่ดัชนีที่ถูกพยุงไว้ด้วยหุ้นเพียงไม่กี่ตัวนั้นเปราะบางมาก ถ้าผู้นำกลุ่มนี้พลาดพลั้ง ก็แทบไม่มีอะไรข้างล่างมารองรับได้เลย
ดังนั้นการทำ Hedge จึงกลับมาอีกครั้ง ตลาดที่ลงติดต่อกัน 4 วันก่อนจะถึงตัวเลข CPI ที่เป็นตัวตัดสินชี้ชะตา ทำให้เม็ดเงินไหลเข้าสู่การป้องกันความเสี่ยงขาลง เมื่อตลาดกระจุกตัวอยู่แค่หุ้นไม่กี่ตัว การใช้ Put จึงเป็นเครื่องมือที่ชัดเจนที่สุด เพราะเมื่อหุ้นยักษ์ใหญ่ไม่กี่ตัวแบกดัชนีไว้ การใช้ $SPDR S&P 500 ETF (SPY.US)$ หรือ $Invesco QQQ Trust (QQQ.US)$ Put เพียงอย่างเดียวก็ช่วยป้องกันความเสี่ยงให้พอร์ตได้คลีนกว่าการไปไล่คัฟเวอร์หุ้นรายตัวเป็นสิบๆ ตัว และหลังจากช่วงหน้าร้อนที่เงียบเหงา การป้องกันความเสี่ยงนั้นก็ยังมีราคาถูกอยู่
จังหวะเวลาคือประเด็นสำคัญ เรากำลังเข้าสู่สัปดาห์ที่ยุ่งที่สุดช่วงหนึ่งของปี ทั้งการประชุม Fed, การหมดอายุของ $CBOE Volatility S&P 500 Index (.VIX.US)$ ออปชัน, การประชุมธนาคารกลางญี่ปุ่น (BoJ) และปรากฏการณ์ Triple Witching ทั้งหมดนี้เกิดขึ้นภายใน 4 วัน เมื่อดูจากกระแสเงินและภาพรวมของความผันผวน (Vol) ทุกอย่างบอกตรงกันว่า ให้ Hedge ตอนนี้เลยไม่ต้องรอ พวก Smart Money เขาซื้อตัวป้องกันความเสี่ยงไว้ก่อนเกิดเหตุการณ์ ไม่ใช่รอซื้อ นอกเวลาทำการ หรือซื้อทีหลัง
การหมุนเวียน ภาคธุรกิจ: หุ้นน้ำมันมาแรง หุ้นสินค้าอุปโภคบริโภคขาลง
มี 2 ภาคธุรกิจที่สะท้อนภาพของสัปดาห์นี้ออกมาในทิศทางตรงกันข้ามอย่างชัดเจน

$Energy Select Sector SPDR Fund (XLE.US)$ โดดเด่นที่สุด และเป็นภาคธุรกิจเดียวที่ปิดบวกได้ โดยอยู่ในโซนความเชื่อมั่น (conviction quadrant) ด้านบนขวา ซึ่งมีกระแสเงินไหลเข้าสะสมต่อเนื่องจนรั้งอันดับต้นๆ ของกระดาน โดยมี $Exxon Mobil (XOM.US)$, $Chevron (CVX.US)$, และ $ConocoPhillips (COP.US)$ คอยหนุนการเคลื่อนไหวนี้ นี่คือรูปแบบที่นักลงทุนสถาบันมักจะเลือกใช้เวลาเกิดวิกฤตราคาน้ำมัน (oil shock): กระแสเงินสดจริง, ไม่มีความเสี่ยงเรื่องระยะเวลาของอัตราดอกเบี้ย (rate duration) และมูลค่าหุ้นที่ยังคงถูก
$Consumer Discretionary Select Sector SPDR Fund (XLY.US)$ เป็นเหมือนภาพสะท้อนที่อยู่ตรงข้ามกันเลย โดยรั้งท้ายสุดในแง่ของกระแสเงินไหลเข้า ซึ่งเป็นผลกระทบจากน้ำมันแบบเดียวกันแต่คนละด้าน: ราคาน้ำมันหน้าปั๊มที่สูงขึ้นบีบกำลังซื้อผู้บริโภค และการพุ่งขึ้นของดอกเบี้ยก็ทำให้ต้นทุนการซื้อสินค้าแบบผ่อนชำระแพงขึ้นทุกอย่าง $Amazon (AMZN.US)$, $Tesla (TSLA.US)$, และ $Home Depot (HD.US)$ โดนเทขายอย่างหนัก กระแสเงินไหลออกส่งสัญญาณเตือนถึงผลกระทบซ้ำซ้อนนี้ก่อนที่ข้อมูลฝั่งค้าปลีกจะออกมาเสียอีก
การหมุนเวียนกลุ่มอุตสาหกรรม: โครงสร้างพื้นฐานพลังงานเข้า, กลุ่มอ่อนไหวต่อดอกเบี้ยออก

$VanEck Oil Services ETF (OIH.US)$ เห็นแรงซื้อไหลเข้าเพิ่มขึ้นมากที่สุดกลุ่มหนึ่งบนกระดาน โดยขยับจากโซนล่างเมื่อเดือนก่อนขึ้นมาอยู่เกือบถึงจุดสูงสุด แม้ว่าราคาจะปิดลบเล็กน้อยก็ตาม $SLB Ltd (SLB.US)$, $Halliburton (HAL.US)$, และ $Baker Hughes (BKR.US)$ เป็นตัวนำกลุ่ม นี่คือลักษณะคลาสสิกของการเริ่มเก็บของสะสมหุ้น (early accumulation): เงินเริ่มไหลเข้ากลุ่มต้นน้ำและอุปกรณ์พลังงานก่อนที่ราคาจะขยับ ไม่ใช่การไล่ราคาตอนที่พุ่งไปแล้ว
$SPDR S&P Oil & Gas Exploration & Production ETF (XOP.US)$ เป็นกลุ่มอุตสาหกรรมที่ทำผลงานรายสัปดาห์ได้แข็งแกร่งที่สุด แต่กระแสเงินไหลเข้ากลับอยู่แค่ช่วงกลางค่อนไปทางล่าง $Diamondback Energy (FANG.US)$, $Devon Energy (DVN.US)$, และ $EOG Resources (EOG.US)$ เป็นตัวนำ ราคาได้วิ่งนำหน้าพอร์ตของสถาบันไปแล้ว ซึ่งถ้า Bid ของน้ำมันยังประคองตัวไว้ได้ ปกติแล้วกระแสเงินมักจะไหลตามราคาขึ้นมา ไม่ใช่ในทางกลับกัน
$iShares US Home Construction ETF (ITB.US)$ ทำสถิติดิ่งลงแรงที่สุดกลุ่มหนึ่งบนกระดาน โดยจมลึกอยู่ในโซนไหลออก (exit zone) ด้วยอัตราผลตอบแทนพันธบัตร 30 ปีที่พุ่งแตะระดับสูงสุดในรอบสองทศวรรษ ทำให้ต้นทุนสินเชื่อบ้านคือปัจจัยชี้ขาด และไม่มีกลุ่มไหนที่จะรับผลกระทบจากดอกเบี้ยตัวยาวได้มากเท่ากลุ่มนี้อีกแล้ว $D.R. Horton (DHI.US)$, $Lennar Corp (LEN.US)$, และ $PulteGroup (PHM.US)$ รับศึกหนักที่สุด
$VanEck Gold Miners Equity ETF (GDX.US)$ เป็นกลุ่มที่เกิดการเทขาย (unwind) ที่รุนแรงที่สุดในสัปดาห์นี้ เมื่อเดือนก่อนกระแสเงินไหลเข้า (flow) เคยพุ่งไปแตะจุดสูงสุดในรอบ 52 สัปดาห์ แต่สัปดาห์นี้ flow กลับดิ่งลงเหวสู่จุดต่ำสุด การที่ Real Yield พุ่งสูงขึ้นทำให้ต้นทุนในการถือครองโลหะที่ไม่มีผลตอบแทนในรูปดอกเบี้ยนั้นสูงขึ้นตามไปด้วย ส่งผลให้แรงเก็งกำไรมหาศาลในช่วงหน้าร้อนถูกเทขายออกมาอย่างรวดเร็ว $Newmont (NEM.US)$, $Gold.com (GOLD.US)$, และ $Agnico Eagle (AEM.US)$ นำตลาดดิ่งลงมา
สิ่งที่ต้องติดตามต่อจากนี้
-·ตัวเลข CPI คืนนี้ ตัวเลขเงินเฟ้อเดือนสิงหาคมถือเป็นข้อมูลสำคัญชุดสุดท้ายก่อนการประชุม Fed หากตัวเลขออกมาสูง (Hot) ประเด็นเรื่องการขึ้นดอกเบี้ยจะกลับมาดุเดือดและ Yield จะพุ่งสูงขึ้นไปอีก แต่ถ้าตัวเลขออกมาต่ำ (Soft) สินทรัพย์กลุ่ม Long-duration ก็จะได้หายใจหายคอได้บ้าง
– การประชุม Fed วันพุธนี้ การตัดสินใจเรื่องอัตราดอกเบี้ยและ Dot Plot ชุดใหม่จะประกาศออกมาในวันที่ 16 ในสภาวะที่ราคาน้ำมันเป็นตัวขับเคลื่อนเงินเฟ้อ คำถามจึงไม่ใช่แค่ว่าจะลดดอกเบี้ยกี่ครั้ง แต่กลายเป็นว่า Fed จะส่งสัญญาณขึ้นดอกเบี้ยหรือไม่ หากส่งสัญญาณ Hawkish (สายเหยี่ยว) จะยิ่งดัน Yield ให้สูงขึ้น และจะกระทบต่อกลุ่มอสังหาฯ, เทคฯ และสินทรัพย์ Long-duration ทั้งหมดอีกครั้ง
– การประชุมธนาคารกลางญี่ปุ่น (BOJ) วันศุกร์นี้ คาดการณ์ว่าญี่ปุ่นจะปรับขึ้นดอกเบี้ย และท่าทีของผู้ว่าการ Ueda จะส่งผลต่อค่าเงินเยน หากเงินเยนแข็งค่าขึ้นจะบีบให้กองทุนระดับโลกต้องปิดสถานะการลงทุนที่กู้เงินเยนดอกเบี้ยต่ำมาเก็งกำไร (Carry Trade) ซึ่งเป็นแรงกดดันแบบเดียวกับที่เคยทำให้หุ้นสหรัฐฯ ปั่นป่วนมาแล้ว $USD/JPY (USDJPY.FX)$ ให้จับตาดู ไว้เป็นตัวบ่งชี้
– วัน Triple witching กับวัน VIX หมดอายุตรงกันพอดี ออปชัน และ ฟิวเจอร์ส จะหมดอายุในวันที่ 16 และ 18 ซึ่งเป็นการ Roll สัญญาที่ใหญ่ที่สุดของไตรมาส การ Hedging ของดีลเลอร์มักจะดึงราคาไว้ที่ Strike price ใหญ่ๆ จนกว่าจะประกาศตัวเลข จากนั้นจะปล่อยเมื่อเคลียร์สัญญาเสร็จ ดังนั้นเตรียมรับแรงกระแทกจากการเคลื่อนไหวที่รุนแรงตามกลไกตลาด ซึ่งเป็นเรื่องของการจัด Position ไม่ใช่ปัจจัยพื้นฐาน
– น้ำมัน และ Breadth (ความกว้างของตลาด) ถ้าน้ำมันดิบยังมีแรง Bid ต่อเนื่อง กลุ่มพลังงานก็จะยังเป็นผู้นำตลาด และแรงกดดันด้านดอกเบี้ยจะเพิ่มขึ้น และต้องคอยดูว่าดัชนีที่ประคองตัวได้นั้นมาจากหุ้น Mega-cap เพียงไม่กี่ตัวหรือเปล่า ถ้าหุ้นส่วนใหญ่ยัง Laggard อยู่ แสดงว่าตลาดจริงๆ นั้นอ่อนแอกว่าที่ตัวเลขดัชนีแสดงให้เห็น
การทำ Rotation ชัดเจนมาก คือไหลไปหากลุ่มที่ได้ประโยชน์จาก Cash flow เมื่อเกิด Oil shock และหนีจากกลุ่มที่เสียประโยชน์จาก Duration เมื่อเจอกับ Rate shock แต่ตอนนี้ตลาดกำลังขับเคลื่อนด้วยกลุ่มผู้นำที่น้อยลงเรื่อยๆ แถมยังวิ่งเข้าสู่สัปดาห์ที่มีตัวเลข Macro หนาแน่นที่สุดของไตรมาส ทิศทาง Flow ไปทางหนึ่ง แต่ปฏิทินกำลังชี้ไปที่ความผันผวน ในสถานการณ์แบบนี้ เหตุผลในการทำ Hedge นั้นชัดเจนในตัวมันเองอยู่แล้ว
คำเตือนทั่วไปเกี่ยวกับ ETF: ก่อนตัดสินใจลงทุนใน ETF คุณควรอ่านทั้งหนังสือชี้ชวนส่วนสรุปและหนังสือชี้ชวนฉบับเต็ม ซึ่งให้ข้อมูลโดยละเอียดเกี่ยวกับวัตถุประสงค์การลงทุน กลยุทธ์การลงทุนหลัก ความเสี่ยง ค่าใช้จ่าย และผลการดำเนินงานในอดีต (ถ้ามี) คุณสามารถค้นหาหนังสือชี้ชวนได้บนเว็บไซต์ของบริษัทผู้ออก ETF นั้นๆ รวมถึงผ่านโบรกเกอร์ของคุณ ผลตอบแทนจากการลงทุนจะมีความผันผวนและขึ้นอยู่กับความผันผวนของตลาด ดังนั้นเมื่อนักลงทุนไถ่ถอนหรือขายหุ้น มูลค่าอาจจะมากกว่าหรือน้อยกว่าต้นทุนเดิม ETF มีความเสี่ยงจากความผันผวนของตลาดและความเสี่ยงของหลักทรัพย์ที่ถือครอง ซึ่งอาจรวมถึงความเสี่ยงที่เกี่ยวข้องกับการลงทุนในบริษัทขนาดเล็ก หลักทรัพย์ต่างประเทศ สินค้าโภคภัณฑ์ ตราสารหนี้ และอื่นๆ นอกจากนี้ ETF อาจซื้อขายที่ราคาพรีเมียมหรือราคาที่มีส่วนลดเมื่อเทียบกับมูลค่าสินทรัพย์สุทธิ (NAV)
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (1)
เพื่อแสดงความคิดเห็น
38
10