Earnings Season P/L Challenge | Share Your Smartest Move


Eli Lilly and Co (LLY): เส้นทางและการวิเคราะห์จากมุมมองนักลงทุนรายย่อย
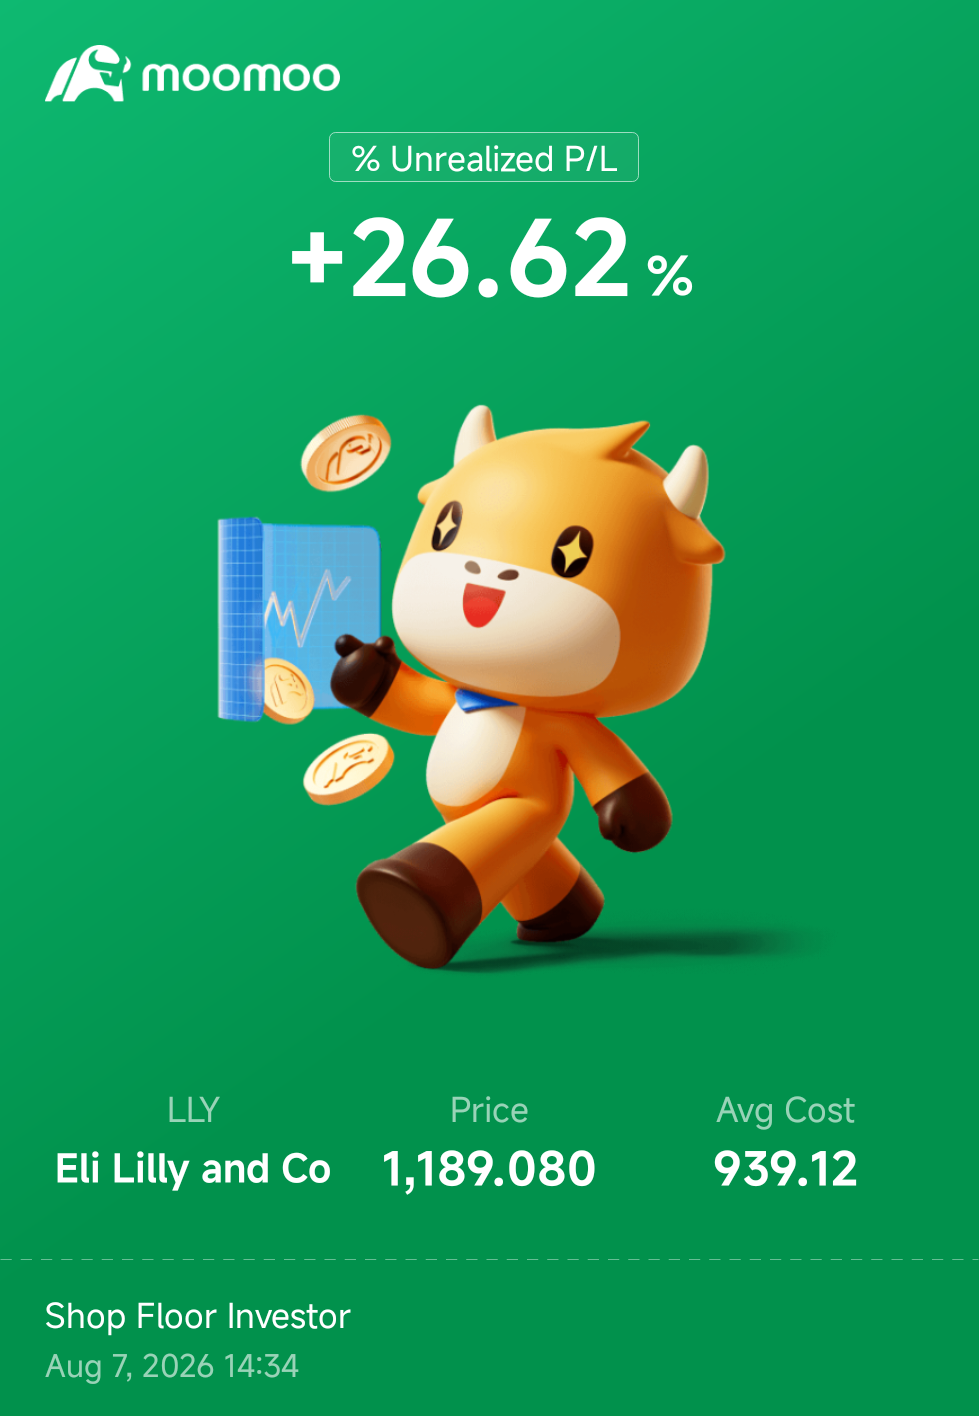
มาต่อกันกับ Earnings Season P/L Challenge โพสต์ที่สองของผมจะเป็นเรื่องของ Eli Lilly (LLY) กำไรที่ผมได้จากหุ้นตัวนี้อาจจะดูน้อยนิดเมื่อเทียบกับ สถานะพอร์ต ใน Seagate ของผม แต่ก็ยังถือว่าทำกำไรได้ดีทีเดียว สถานะพอร์ต LLY ของผมทำกำไรได้ +26.62% โดยมีต้นทุนอยู่ที่ $939.12 และราคาหุ้นอยู่ที่ $1,189.08 ในช่วงที่เขียนโพสต์นี้

ถ้าตัวเลขนั้นทำให้ดูเหมือนว่าผมมองออกว่าซูเปอร์ไซเคิลของยาลดความอ้วนจะมา และกล้าถือยาวด้วยความมั่นใจล่ะก็ คุณคิดผิดแล้วล่ะ เรื่องจริงมันมีความซับซ้อนและตรงไปตรงมามากกว่านั้น เหมือนกับประวัติการลงทุนของผมใน Seagate นั่นแหละ
นี่คือประวัติการเทรดจริงๆ (ไม่ใช่แค่คัดมาแต่ช็อตเด็ด) ของสถานะพอร์ต LLY ของผมครับ:
ส.ค. 2025: ซื้อ 4 หุ้น @ $696.41, ขายวันเดียวกัน @ $719.41 | กำไรเข้ากระเป๋าอย่างไว, แต่ตอนนั้นยังไม่มีสมมติฐานการลงทุนอะไรเป็นชิ้นเป็นอัน
พ.ย. 2025: ซื้อ 2 หุ้น @ $1,017.54
มี.ค. 2026: ขาย 2 หุ้นนั้นที่ @ $974.90 | ถือมาประมาณ 4 เดือน แล้วยอมตัดขาดทุนออกไปที่ ผลขาดทุน
เม.ย. 2026: ซื้อ 2 หุ้น @ $939.12 | นี่คือสถานะพอร์ตที่ผมยังถืออยู่จนถึงตอนนี้
วันนี้: ถืออยู่ 2 หุ้นที่ต้นทุน @ $939.12 → +26.62%
ไม่รองรับฟีเจอร์นี้
กรุณาใช้แอปมือถือ
ผมขายขาดทุนไปเมื่อเดือนมีนาคม แล้วกลับมาซื้อใหม่ในราคาที่ต่ำกว่าเดิมในเดือนถัดมาพอดีเป๊ะ ก่อนที่หุ้นจะวิ่งกระฉูด ผมอยากจะบอกทุกคนจริงๆ ว่านั่นคือการกลับเข้าซื้ออย่างมีวินัยหลังจากเช็กมูลค่าหุ้นมาอย่างดี แต่พูดตรงๆ ผมแยกไม่ออกเลยว่ามันคือการตัดสินใจที่ดีหรือแค่จังหวะมันดีกันแน่ และการพูดออกมาตรงๆ แบบนี้มันมีประโยชน์กว่าการฝืนปั้นเรื่องให้ดูเหมือนเป็นทักษะครับ
เหตุผลในการซื้อของผมเมื่อเดือนสิงหาคม 2025 มีแค่ประโยคเดียวคือ: "บริษัทฟาร์มาที่ใหญ่ที่สุดในโลก มีพอร์ตยาลดน้ำหนักที่แข็งแกร่ง" แค่นั้นเลยครับ ไม่ได้ดูเลยว่าอะไรคืออุปสรรคต่อการเติบโตของ Lilly ไม่ได้วิเคราะห์คู่แข่งอย่าง Novo Nordisk ไม่ได้มองเรื่องความเสี่ยงด้านราคาหรือนโยบาย และไม่มีไอเดียเลยว่าราคาที่ผมจ่ายไปเพื่อแลกกับการเติบโตนั้นมันคุ้มค่าหรือไม่
พอมองย้อนกลับไปแล้วมีเรื่องหนึ่งที่ผมรู้สึกจี๊ดๆ อยู่เหมือนกัน คือผมทำงานในสายการผลิตยามาตรฐาน GMP แท้ๆ แต่ดันนึกไม่ถึงว่าจะต้องไปเช็คกำลังการผลิตก่อน ทั้งที่จริงๆ แล้วมันคือคอขวดของมหากาพย์ GLP-1 มาตลอด ไม่ใช่เรื่องดีมานด์เลย พอตอนหลังผมลองเจาะลึกดู ก็พบว่าเป็นไปตามที่สงสัยเป๊ะ คือตัวผู้บริหารเองก็มองว่ากำลังการผลิต (Supply capacity) นี่แหละคือข้อจำกัดที่แท้จริงที่พวกเขาต้องแก้ ไม่ใช่เรื่องดีมานด์ การจะเปิดโรงงานผลิตตัวยาใหม่สักแห่งมันไม่ใช่แค่การดีดนิ้วเปิดสวิตช์ แต่มันต้องมีทั้งการถ่ายทอดเทคโนโลยี (Technology transfer), การทดสอบเครื่องจักร (Equipment qualification), การตรวจสอบความถูกต้องของกระบวนการ (Process validation) ไปจนถึงการตรวจโรงงานโดย FDA ก่อนที่จะส่งยาออกไปขายได้แม้แต่ล็อตเดียว ผมรู้ไทม์ไลน์พวกนี้ดีจากประสบการณ์ในบริษัทตัวเอง แต่ดันไม่เอามาปรับใช้กับเคสนี้จนกระทั่งสายไปแล้ว
พอมาเจาะลึกหลังจากนั้น ผมกล้าพูดเลยว่านี่คือบริษัทที่มี Moat หรือปราการทางธุรกิจที่แข็งแกร่งที่สุดเท่าที่ผมเคยวิเคราะห์มาด้วยสิทธิบัตรเลยครับ: Mounjaro และ Zepbound มีสิทธิบัตรคุ้มครองไปจนถึงอย่างน้อยปี 2036 โดย CEO ของ Lilly เองก็ระบุว่า Tirzepatide จะได้รับการคุ้มครองในตลาดหลักๆ ไปจนถึงช่วงครึ่งหลังของทศวรรษ 2030 เลยทีเดียว นั่นหมายความว่ามี Runway ให้วิ่งยาวๆ อีกเป็นสิบปี ซึ่งบริษัทส่วนใหญ่ไม่มีทางได้แบบนี้ อย่างไรก็ตาม มีข้อควรระวัง (และเป็นสิ่งที่ต้องจดไว้เลยถ้าคุณคิดจะลงทุนใน LLY) คือ Moat ที่ว่านี้เกือบทั้งหมดฝากไว้กับ ตัวเดียวเน้นๆ กลุ่มยาดังกล่าว ปัจจุบันกลุ่มโรคหัวใจและเมตาบอลิซึม (Cardiometabolic) ของ Lilly คิดเป็นสัดส่วนประมาณ 78% ของยอดขายรวม และบริษัทเองก็คาดว่ายอดขายเกือบ 2 ใน 3 ภายในปี 2032 จะมาจากยากลุ่มนี้ ปราการที่กว้างแต่มีฐานที่แคบ (กระจุกตัว) นั้นถือเป็นความเสี่ยงคนละแบบกับปราการที่กว้างและมีการกระจายตัวของธุรกิจครับ
ผลประกอบการ Q2 2026 ที่ประกาศเมื่อวานถือว่าระเบิดฟอร์ม (Blowout) ของจริงครับ: รายได้อยู่ที่ประมาณ 2.3 หมื่นล้านดอลลาร์ เพิ่มขึ้น 48% YoY และ EPS อยู่ที่ 8.38 ดอลลาร์ โดย Mounjaro และ Zepbound รวมกันทำรายได้ไป 1.49 หมื่นล้านดอลลาร์ ซึ่งคิดเป็น 6.3 พันล้านดอลลาร์ของยอดการเติบโตทั้งหมดในไตรมาสนี้เมื่อเทียบกับปีก่อน (โตกว่า +236.5% YoY) เฉพาะรายได้ Mounjaro ทั่วโลกอย่างเดียวก็โต 91% ไปแตะ 9.9 พันล้านดอลลาร์แล้ว อัตรากำไรขั้นต้น ขยายตัวเป็น 86.3% และผู้บริหารได้ปรับเพิ่มเป้าหมายรายได้ทั้งปีเป็น 8.5-8.7 หมื่นล้านดอลลาร์ พร้อมเป้า EPS ที่ 35.50-36.50 ดอลลาร์ ซึ่งเกือบจะเป็นสองเท่าของรายได้รวม Lilly เมื่อสองปีก่อนเลย

การเติบโตในต่างประเทศยังอยู่ในช่วงเริ่มต้น โดยรายได้นอกสหรัฐฯ พุ่งขึ้น 80% เป็น 8.6 พันล้านดอลลาร์ในไตรมาสนี้จากยอดขายล้วนๆ นอกจากผลิตภัณฑ์ปัจจุบันแล้ว Pipeline หรือยาที่กำลังพัฒนาอยู่ก็ดูมีเนื้อมีหนังไม่ใช่แค่ขายฝัน: โปรแกรม Phase 3 ของ Retatrutide แสดงให้เห็นผลการลดน้ำหนักที่ใกล้เคียงกับการผ่าตัดเย็บกระเพาะ และ Lilly ยังปิดดีลขยาย Pipeline ไปถึง 7 ดีลในช่วงสามเดือนที่ผ่านมา ครอบคลุมทั้งด้านมะเร็ง, ประสาทวิทยา และโรคติดเชื้อ ในแง่การแข่งขัน Tirzepatide ช่วยลดน้ำหนักได้ประมาณ 20% เทียบกับ Semaglutide ของ Novo ที่ทำได้ 14% แถมยาแบบกินของ Lilly ก็ชนะ Semaglutide แบบกินในการเทียบกันตัวต่อตัวด้วย ปัจจุบันยาของ Lilly ครองส่วนแบ่งใบสั่งยาโรคอ้วนในสหรัฐฯ ถึง 6 ใน 10 และยาแบบฉีดถึง 7 ใน 10
พูดกันตามตรงในฐานะจุดที่ผมอยากเก็บเพิ่มตอนย่อ: Valuation ตอนนี้ตึงจัดครับ Forward P/E อยู่ที่ประมาณ 31 เท่า เกือบสองเท่าของค่าเฉลี่ยอุตสาหกรรมผู้ผลิตยาที่ 17 เท่า และสูงกว่า P/E ของ Novo Nordisk ที่อยู่แถว 11 เท่ามาก สิ่งนี้แสดงให้เห็นว่า LLY กำลังเทรดอยู่ที่ พรีเมียม จริงๆ ราคาขายสุทธิในสหรัฐฯ ของ Mounjaro และ Zepbound ลดลงไปแล้ว 9% ใน Q2 จากการทำส่วนลดและเงินคืนที่สูงขึ้น ขณะที่ Novo ก็ประกาศล่วงหน้าว่าจะลดราคา Wegovy และ Ozempic ครั้งใหญ่ในปี 2027 ซึ่งอาจลาก Lilly เข้าสู่สงครามราคาได้ ในด้านนโยบาย HHS ได้เลือกยาอีกสองตัวของ Lilly (Trulicity และ Verzenio แม้จะยังไม่ใช่กลุ่ม GLP-1 หลัก) เพื่อกำหนดราคา Medicare เริ่มปี 2028 ภายใต้กฎหมาย IRA ซึ่งนี่คือบรรทัดฐานเชิงโครงสร้าง ไม่ใช่แค่ชั่วคราว และอาจลามไปถึงยาตัวอื่นๆ ในพอร์ตได้ นอกจากนี้ยังมีเรื่องการโดน Generic แย่งตลาดต่างประเทศ (ข้อมูลเบื้องต้นชี้ว่า Lilly โดนหนักกว่า Novo เมื่อ Generic ของ Semaglutide ราคาถูกบุกตลาดนอก), คดีความกับบริษัท Telehealth, ร้านยาปรุงผสม (Compounding pharmacies) และกับ Novo เองเรื่องคำโฆษณา, ความเสี่ยงเรื่องกำแพงภาษีวัตถุดิบยา ไปจนถึงภาระหนี้ในงบดุลที่สูงที่สุดเท่าที่ผมเคยวิเคราะห์มา ซึ่งเกิดจากการทุ่มสร้างโรงงานที่เป็นหัวใจของขาขึ้นนั่นแหละ การกระจุกตัวแบบนี้มันเป็นดาบสองคมครับ
ดังนั้นคำถามสำคัญที่ทุกคนอยากรู้คือ: ผมยังถือ สถานะพอร์ต นี้อยู่ไหม? คำตอบคือ ใช่ครับในตอนนี้ แต่มันเหลือเป็นแค่สถานะเล็กๆ (Residual position) และเหตุผลที่ผมใช้สนับสนุนหุ้นตัวนี้ในวันนี้ต่างจากเหตุผลสั้นๆ ตอนที่ซื้อครั้งแรกอย่างสิ้นเชิง ตอนนี้มันขึ้นอยู่กับว่าความได้เปรียบเรื่องการผลิตของ Lilly จะเปลี่ยนเป็นยอดขายได้เร็วกว่าการโดนกดราคาหรือไม่ ไม่ใช่แค่เรื่องการเป็น "บริษัทฟาร์มาที่ใหญ่ที่สุด" อีกต่อไป หุ้นตัวนี้มี Moat ดีที่สุด (หรือหนึ่งในดีที่สุด) เท่าที่ผมเคยดูมา แต่มันไม่ใช่จุดเข้าซื้อที่ดีที่สุด เพราะตลาดรับรู้ไปหมดแล้วว่านี่คือธุรกิจที่ยอดเยี่ยมและให้ราคาไปเรียบร้อยแล้ว สิ่งที่จะทำให้ผมเปลี่ยนใจคือ: การขยายโรงงานล่าช้ากว่ากำหนด, Lilly ถูกลากไปลดราคาแข่งกับ Novo เร็วกว่าที่ยอดขายจะชดเชยได้ หรือการเปิดตัวยาเม็ดแบบกินยังทำผลงานได้ไม่น่าประทับใจ
สำหรับใครที่ถือผ่านช่วง GLP-1 รันเทรนด์มาด้วยกัน พอมองย้อนกลับไปตอนที่เข้าซื้อ อะไรคือสิ่งที่ทำให้คุณมั่นใจครับ? ข้อมูลตัวยา หรือว่าเป็นเรื่องน่าเบื่ออย่างกำลังการผลิตหรือการครอบคลุมของประกันที่คนส่วนใหญ่ไม่ได้เช็คกัน?
$Eli Lilly and Co (LLY.US)$ $Defiance Daily Target 2X Long LLY ETF (LLYX.US)$ $Direxion Daily LLY Bull 2X Shares (ELIL.US)$ $S&P 500 Index (.SPX.US)$ $Standard & Poor's 100 (.OEX.US)$ $Dow Jones U.S. Index (.DJUS.US)$ $Dow Jones U.S. Health Care Index (.DJUSHC.US)$ $Ishares Trust U.S. Pharmaceuticals Etf (IHE.US)$ $VanEck Pharmaceutical ETF (PPH.US)$ $The Health Care Select Sector SPDR® Fund (XLV.US)$ $Vanguard Health Care ETF (VHT.US)$ $SPDR S&P 500 ETF (SPY.US)$ $Vanguard S&P 500 ETF (VOO.US)$ $Vanguard Total Stock Market ETF (VTI.US)$ $Roundhill GLP-1 & Weight Loss ETF (OZEM.US)$ $Amplify Weight Loss Drug & Treatment ETF (THNR.US)$ $Ishares Russell 1000 Growth ETF (IWF.US)$ $Vanguard Growth ETF (VUG.US)$ $Dimensional US High Profitability ETF (DUHP.US)$ $iShares Top 20 U.S. Stocks ETF (TOPT.US)$ $Ishares Global Healthcare Etf (IXJ.US)$ $Vanguard Total World Stock ETF (VT.US)$
ข้อความสงวนสิทธิ์: มูมู่คอมมูนิตี้้ได้รับการสนับสนุนโดย Moomoo Technologies Inc. และมีวัตถุประสงค์เพื่อการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (5)
เพื่อแสดงความคิดเห็น
4