กระแส AI กลับมาแล้ว หรือว่าความกังวลเรื่องเศรษฐกิจชะลอตัวจะเริ่มหายไป?

DRAM จะขาดแคลนลากยาวถึงปี 2031? Citi ชี้ Memory Supercycle อาจเพิ่งเริ่มต้นขึ้น
หุ้นกลุ่ม Memory รีบาวด์กลับมาหลังจากเฟดขึ้นดอกเบี้ย แต่ถ้าการคาดการณ์ล่าสุดของ Citi ถูกต้อง การดีดตัวเมื่อวันพฤหัสบดีอาจจะมีอะไรที่มากกว่าแค่การเทรดเพื่อรับข่าวดีจากภาพรวมเศรษฐกิจ (macro relief trade)
Citi ได้ออกมา Call หุ้นกลุ่มหน่วยความจำได้ดุดันที่สุดเท่าที่เราเคยเห็นในรอบวัฏจักรนี้:
ภาวะขาดแคลนอาจไม่จบลงในปี 2027 หรือ 2028 แต่อาจลากยาวไปจนถึงปี 2031 เลยทีเดียว
และนี่คือขนาดที่เหล่าผู้ผลิตหน่วยความจำเตรียมทุ่มงบหลายหมื่นล้านดอลลาร์เพื่อขยายกำลังการผลิตใหม่แล้วด้วยซ้ำ
Continual Learning อาจทำให้ AI ยิ่งกินหน่วยความจำ (Memory) หนักกว่าเดิม
แนวคิดที่สำคัญที่สุดเบื้องหลังการ Call ของ Citi ในครั้งนี้คือเรื่อง Continual Learning
ทุกวันนี้ การเทรน AI (Training) และการประมวลผล (Inference) ส่วนใหญ่ยังแยกส่วนกันอยู่
โมเดลจะถูกเทรนก่อน แล้วค่อยนำไปติดตั้งเพื่อใช้งานจริง แต่ข้อมูลจากการโต้ตอบใหม่ๆ จะไม่ได้กลายเป็นส่วนหนึ่งของความรู้ในโมเดลโดยอัตโนมัติ
Citi เชื่อว่าเรื่องนี้กำลังจะเปลี่ยนไป
ในโลกของ Continual Learning ระบบ AI จะซึมซับข้อมูลใหม่ๆ อยู่ตลอดเวลา พร้อมอัปเดตโมเดลและเก็บรักษาข้อมูลที่เคยเรียนรู้มาก่อนหน้านี้ไว้
นั่นหมายความว่าในอนาคต อุตสาหกรรมอาจต้องรองรับทั้งการเทรนและการประมวลผลไปพร้อมๆ กัน
ซึ่งจะส่งผลกระทบต่อความต้องการหน่วยความจำมหาศาล
การอัปเดตโมเดลอย่างต่อเนื่อง → ต้องใช้ HBM มากขึ้น
การประมวลผลที่มากขึ้น → ต้องใช้ DDR5 บนเซิร์ฟเวอร์ / SoCAMM2 มากขึ้น
KV cache และหน่วยความจำแบบถาวรที่เพิ่มขึ้น → ความต้องการ enterprise SSD ก็จะมากขึ้นตาม
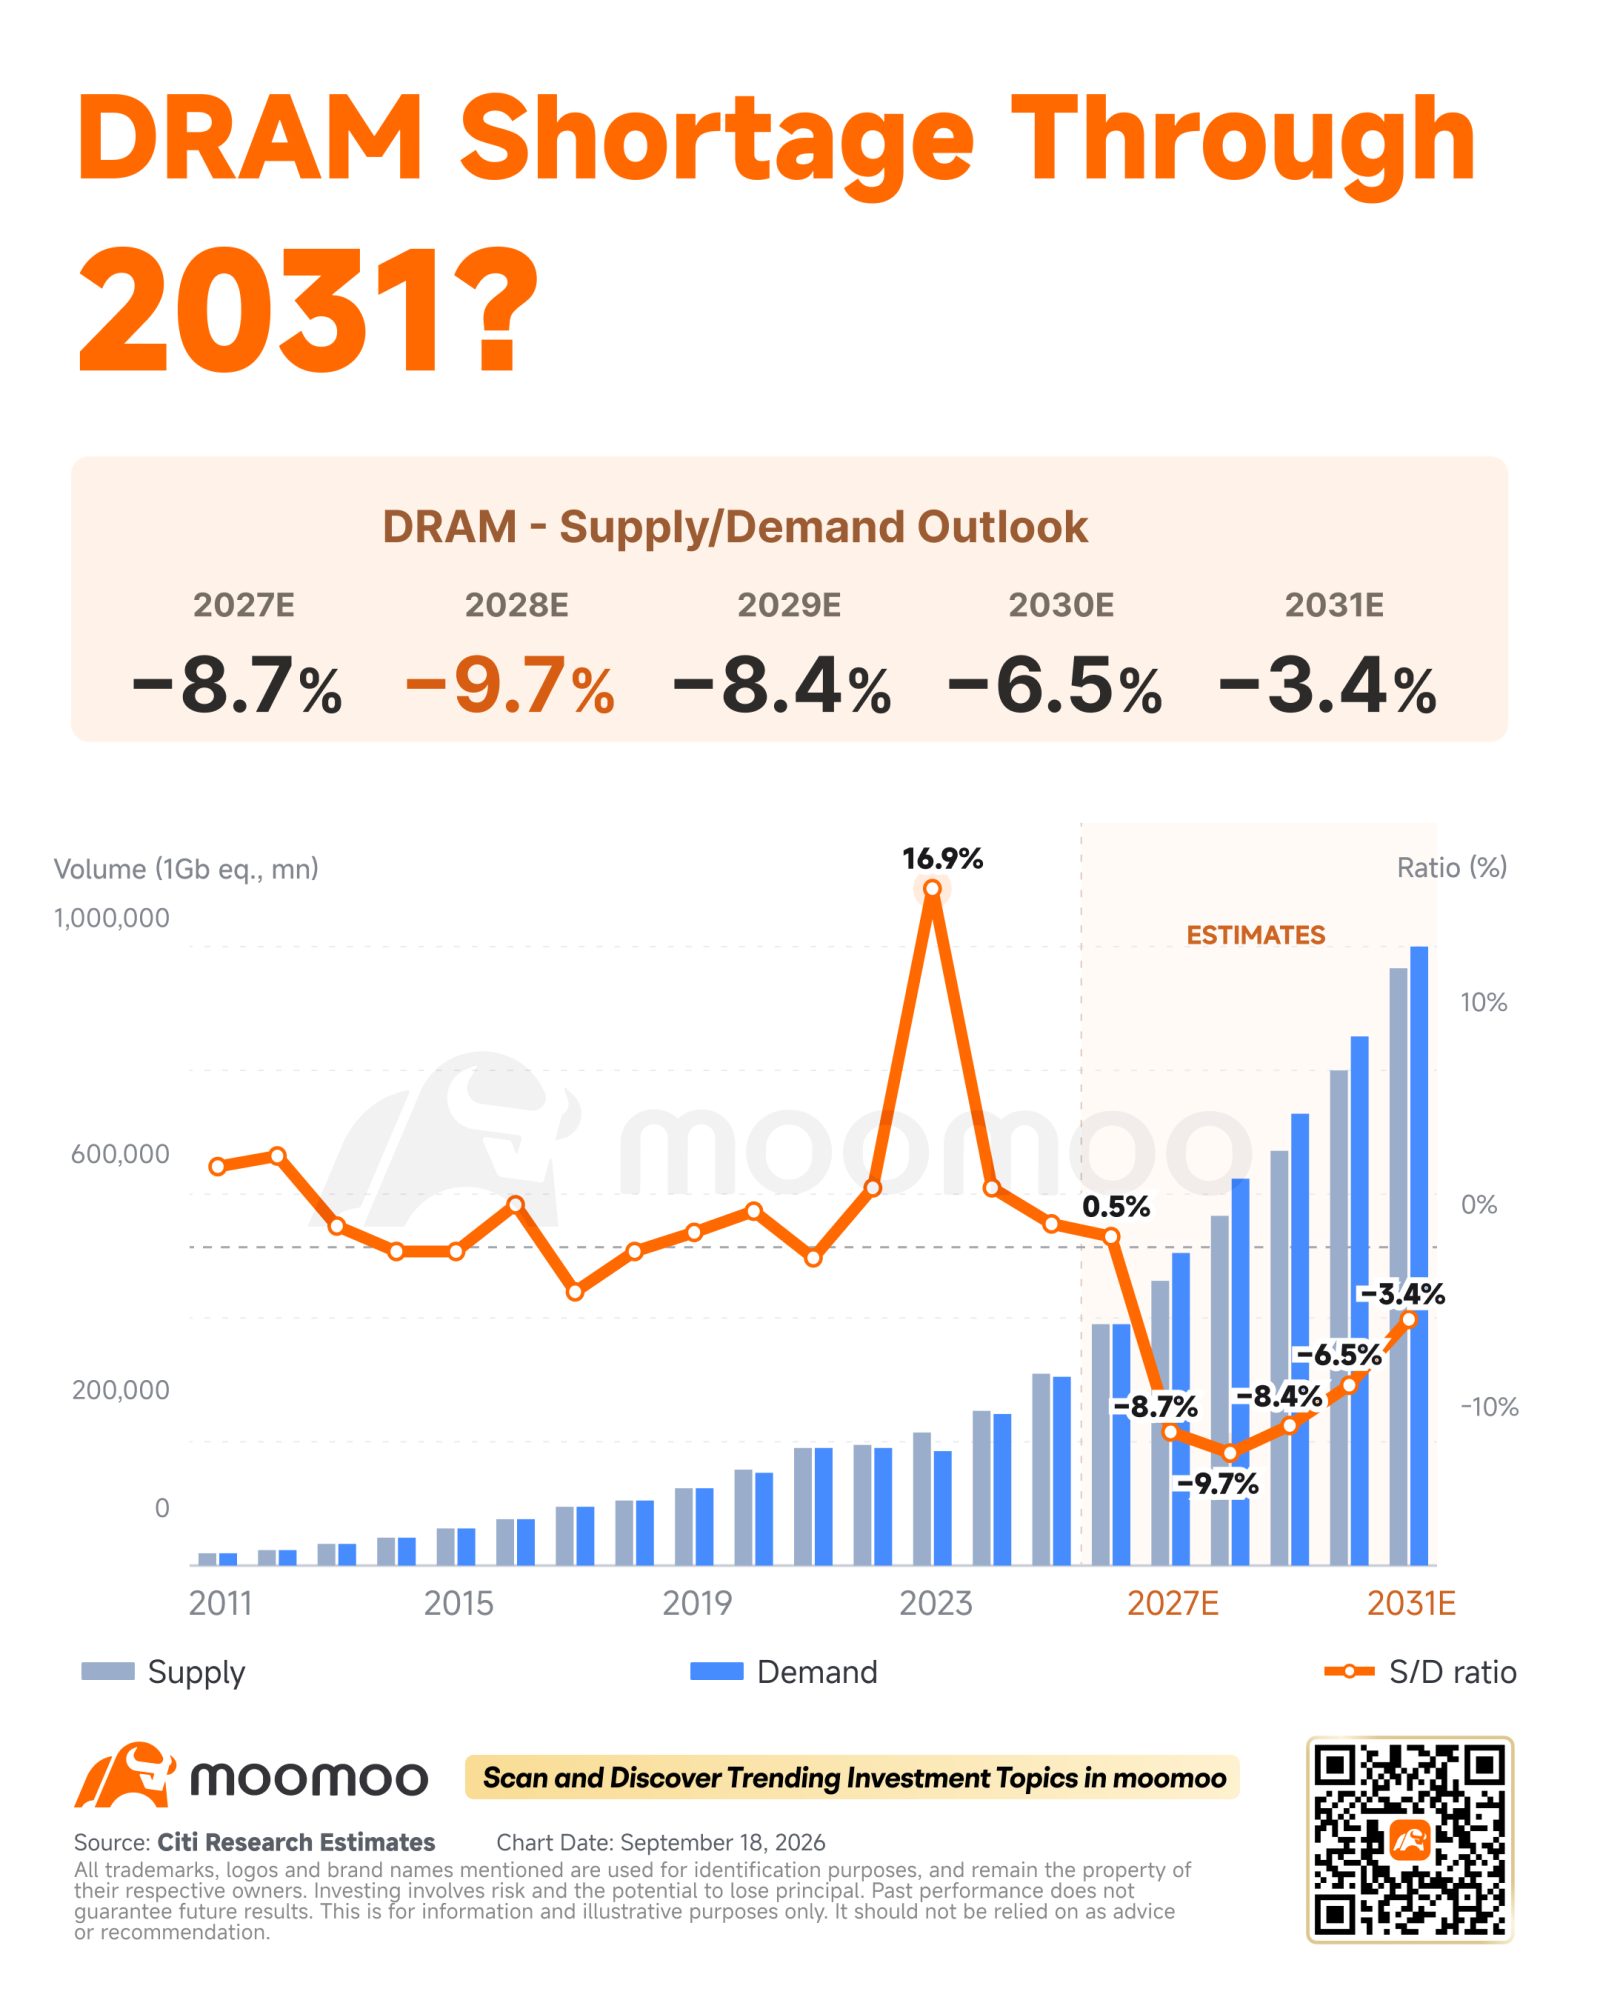
เรื่องที่น่าตกใจของจริง — Citi คาดการณ์ว่า DRAM จะขาดแคลนลากยาวไปจนถึงปี 2031
สำหรับปี 2027 ทาง Citi คาดว่าความต้องการ DRAM ทั่วโลกจะเติบโต:
+30.2% YoY
ในขณะที่ฝั่งอุปทานเติบโตเพียงแค่:
+18.8%.
นั่นจะผลักดันให้อุตสาหกรรมจากที่เคยมีอุปทานสมดุลในปี 2026 กลายเป็นขาดดุลที่:
-8.7% ในปี 2027
และ:
-9.7% ในปี 2028
แต่ส่วนที่น่าทึ่งที่สุดคือสิ่งที่จะเกิดขึ้น หลังจากปี 2028.
โมเดลระยะยาวของ Citi คาดว่าตลาด DRAM จะยังคงอยู่ในสภาวะขาดแคลน (undersupplied) ในปี:
2029, 2030, และยาวไปถึงปี 2031.

นี่ถือเป็นสมมติฐานที่น่าเหลือเชื่อมากสำหรับอุตสาหกรรมที่ปกติแล้วมักจะตอบสนองต่อราคาสินค้าที่พุ่งสูงด้วยการเร่งขยายกำลังการผลิตอย่างหนัก
และตอนนี้เหล่าผู้ผลิตหน่วยความจำก็เริ่มเตรียมตัวที่จะทุ่มงบลงทุนมหาศาลกันแล้ว
Citi คาดการณ์ว่า capex รวมของ DRAM และ NAND จะเพิ่มขึ้น 46.5% เป็น 8.04 หมื่นล้านดอลลาร์ในปี 2027 ในขณะที่ capex ของ DRAM เพียงอย่างเดียวจะพุ่งขึ้น 51.6% เป็น 5.86 หมื่นล้านดอลลาร์.
แต่ถึงอย่างนั้น Citi ก็ยังมองว่าซัพพลายยังไม่เพียงพออยู่ดี
ทำไมนะเหรอ?
นั่นเป็นเพราะ AI กำลังทำให้เกิดภาวะตึงตัวของกำลังการผลิตอย่างรุนแรง
การผลิต HBM ที่มากขึ้น หมายถึงกำลังการผลิต DRAM wafer จะถูกดึงไปใช้กับผลิตภัณฑ์ที่ต้องใช้ die และทรัพยากรด้าน advanced packaging มากขึ้นอย่างมีนัยสำคัญ
ในขณะเดียวกัน การเปลี่ยนผ่านทางเทคโนโลยีก็ทำได้ยากขึ้นเรื่อยๆ ทำให้ผู้ผลิตสามารถรีด bit growth ออกจาก wafer เดิมได้จำกัด
ด้วยเหตุนี้ Citi จึงคาดว่ากำลังการผลิต DRAM wafer เฉลี่ยจะเพิ่มขึ้นเพียงประมาณ 8% ในปี 2027ในขณะที่ความต้องการเติบโตมากกว่า 30%
และ server DRAM กำลังกลายเป็นประเด็นสำคัญที่ไม่อาจมองข้ามได้
Citi คาดการณ์ว่าความต้องการ server DRAM จะเพิ่มขึ้นจาก 2.263 แสนล้านหน่วย (เทียบเท่า 1Gb) ในปี 2026 เป็น 3.417 แสนล้านหน่วยในปี 2027.
นั่นคือ:
+51% ภายในปีเดียว
เซิร์ฟเวอร์น่าจะคิดเป็นสัดส่วนประมาณ 67% ของความต้องการ DRAM ทั้งหมด.
ความเสี่ยงหนึ่งที่ต้องระวัง
มีเหตุผลที่ชัดเจนอย่างหนึ่งที่ควรระมัดระวังคือ: สมมติฐานด้านความต้องการของ Citi นั้นมองเป็น ขาขึ้น แบบสุดโต่ง
การที่สินค้าจะขาดแคลนลากยาวไปจนถึงปี 2031 ได้นั้น จำเป็นต้องมีการจัดส่ง AI accelerator, ปริมาณ DRAM ในเซิร์ฟเวอร์ และเวิร์กโหลดด้านการเรียนรู้ต่อเนื่อง (Continual-learning) ที่ขยายตัวอย่างรวดเร็วต่อเนื่องไปอีกหลายปี
หากความต้องการ AI ชะลอตัวลง, ประสิทธิภาพของหน่วยความจำถูกพัฒนาได้เร็วกว่าที่คาด หรือโรงงานผลิตแห่งใหม่ (Fabs) เร่งกำลังการผลิตได้เร็วขึ้น ส่วนต่างที่คาดการณ์ไว้อาจแคบลงเร็วกว่าที่คิด

ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (8)
เพื่อแสดงความคิดเห็น
40
102