【คาดการณ์ผลประกอบการ Broadcom】เตรียมประกาศงบ Q2 ปี 26 ในวันที่ 3 นี้ แม้รายได้พุ่ง 50% แต่ยังกังวลส่วนแบ่งการตลาด TPU ตลาดกำลังจับตาดูว่า 'ก้าวต่อไป' จะเป็นอย่างไร?
ผู้นำระดับโลกด้าน AI ASIC (เซมิคอนดักเตอร์เฉพาะทาง) อย่าง $Broadcom (AVGO.US)$ มีกำหนดการรายงานผลประกอบการไตรมาส 2 ปีงบประมาณ 2026 (FY2026Q2) หลังปิดตลาดสหรัฐฯ ในวันที่ 3 มิถุนายนนี้
ตลาดคาดการณ์ไปในเชิงบวก (Bullish) โดยในไตรมาสที่แล้ว บริษัทได้ให้เป้าหมายรายได้ Q2 ไว้ที่ประมาณ 2.2 หมื่นล้านดอลลาร์ หรือเพิ่มขึ้น 47% เมื่อเทียบกับปีก่อนหน้า ซึ่งตัวเลข Consensus ของนักวิเคราะห์ก็อยู่ใกล้เคียงกันที่ราว 2.21 หมื่นล้านดอลลาร์ สะท้อนถึงคาดการณ์รายได้ที่เติบโตเกือบ 50% (ข้อมูลจาก Bloomberg)
อย่างไรก็ตาม ประเด็นสำคัญในครั้งนี้ไม่ใช่แค่เรื่องที่ว่า "งบจะออกมาดีไหม" แต่สิ่งที่นักลงทุนกำลังจับตามองคือ Story การเติบโตของ AI ASIC จะยังคงมีความยั่งยืนต่อไปได้มากน้อยแค่ไหน
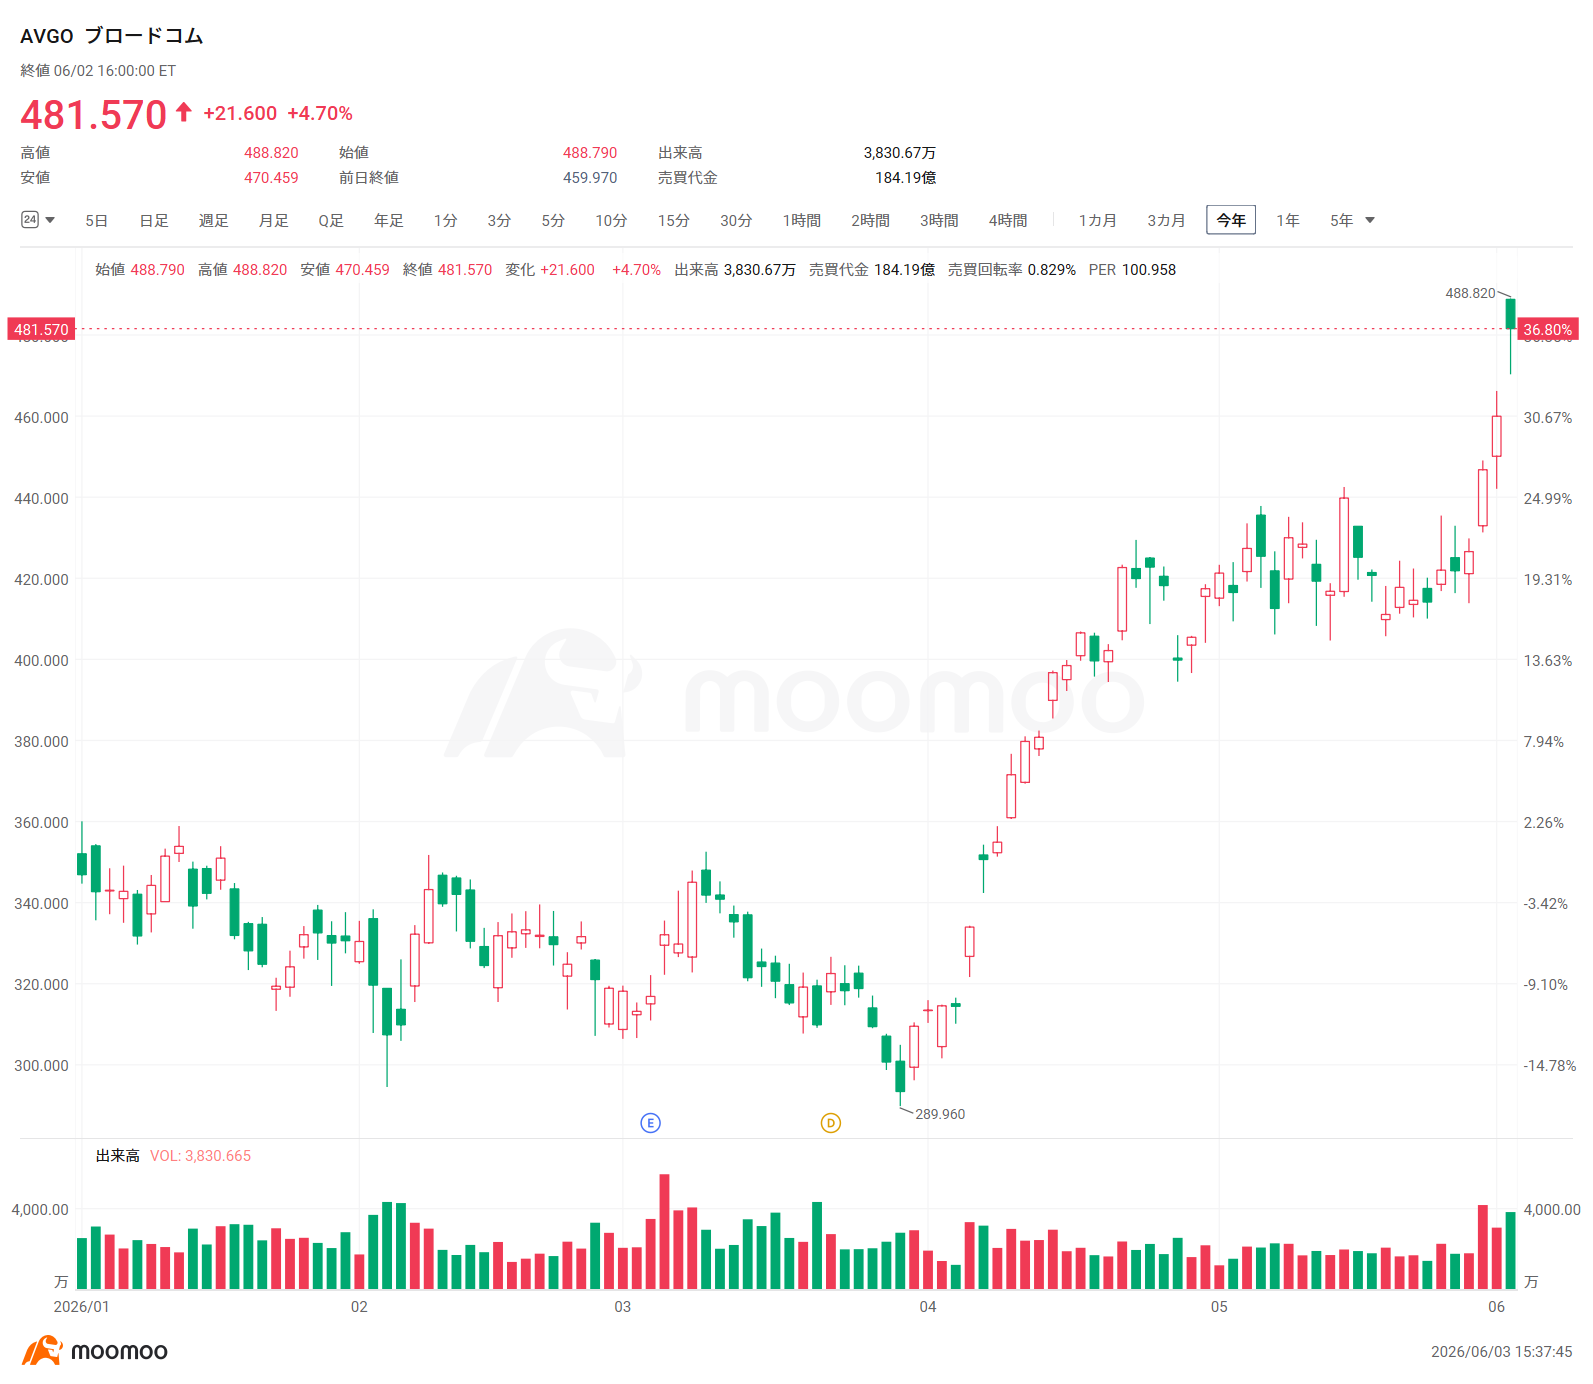
ตั้งแต่ต้นปีที่ผ่านมา ราคาหุ้นพุ่งขึ้นมาเกือบ 40% จนทำ High สูงสุดเป็นประวัติการณ์ ซึ่งหมายความว่าตลาดได้ Pricing In หรือรับรู้ปัจจัยบวกเรื่องการเติบโตที่แข็งแกร่งไปมากแล้ว ดังนั้นสิ่งที่สำคัญในรอบนี้จึงไม่ใช่แค่ผลงานจริงของ Q2 แต่เป็นแนวโน้มใน Q3 ความชัดเจนของยอดคำสั่งซื้อในปี 2027 เป็นต้นไป รวมถึงมุมมองของผู้บริหารต่อประเด็นส่วนแบ่งการตลาด Google TPU และสภาพการแข่งขันในธุรกิจ AI Network

พูดง่ายๆ ก็คือ สิ่งที่ตลาดกำลังพิสูจน์อยู่ตอนนี้คือ Broadcom จะเป็นแค่ผู้ผลิตเซมิคอนดักเตอร์ทั่วไป หรือจะได้รับการประเมินมูลค่าใหม่ (re-rate) ในฐานะบริษัทโครงสร้างพื้นฐาน AI ต่อไป
รายได้และกำไรยังโตต่อเนื่อง แต่เริ่มเห็นสัญญาณความผันผวนของอัตรากำไร
พื้นฐานทางการเงินยังคงแข็งแกร่ง โดยนักวิเคราะห์คาดการณ์ว่ารายได้ในไตรมาส 2 ปี 2026 จะแตะ 2.21 หมื่นล้านดอลลาร์ และกำไรสุทธิ Non-GAAP จะอยู่ที่ประมาณ 1.18 หมื่นล้านดอลลาร์ ซึ่งคาดว่ากำไรสุทธิจะพุ่งขึ้น 75% เมื่อเทียบกับปีก่อน (YoY) และเพิ่มขึ้น 16% จากไตรมาสก่อนหน้า (QoQ) โดยได้แรงหนุนจากความต้องการ AI ที่ขยายตัวอย่างรวดเร็ว ประกอบกับ Operating Leverage ที่สูงช่วยผลักดันการเติบโตของกำไร


ในทางกลับกัน เริ่มเห็นการเปลี่ยนแปลงในฝั่งอัตรากำไร โดยคาดว่าอัตรากำไรขั้นต้น Non-GAAP จะอยู่ที่ 76.8% ลดลงจาก 79.4% ในช่วงเดียวกันของปีก่อน แม้รายได้ที่เกี่ยวข้องกับ AI จะโตกระโดด แต่อัตรากำไรขั้นต้น (Gross Margin) กลับมีแนวโน้มค่อยๆ ลดลงในช่วงหลายไตรมาสที่ผ่านมา
ซึ่งนี่ไม่ใช่สัญญาณลบเสมอไป เพราะโครงสร้างรายได้ของ AI ASIC, ผลิตภัณฑ์เครือข่าย AI, ธุรกิจเซมิคอนดักเตอร์เดิม รวมถึงธุรกิจซอฟต์แวร์ที่เน้น VMware นั้นมีความแตกต่างกัน การเปลี่ยนแปลงของสัดส่วนรายได้ (Revenue Mix) จึงทำให้อัตรากำไรขั้นต้นรวมผันผวนตามไปด้วย
จุดที่น่าโฟกัสมากกว่าคือความเสถียรของอัตรากำไรจากการดำเนินงาน (Operating Margin) โดยคาดว่าจะอยู่ที่ 66.5% ซึ่งสูงกว่า 65.3% ของปีก่อน การที่ยังรักษาอัตรากำไรจากการดำเนินงานไว้ได้แม้กำไรขั้นต้นจะลดลง แสดงให้เห็นว่าการประหยัดต่อขนาด (Economies of Scale) และการควบคุมต้นทุนนั้นทำได้ดี
ในระยะสั้น ตลาดน่าจะยังยอมรับการลดลงเล็กน้อยของอัตรากำไรขั้นต้นได้ แต่ถ้าในอนาคตการเติบโตของ AI เริ่มชะลอตัวลงพร้อมๆ กับอัตรากำไรที่ลดลง เมื่อนั้นมุมมองของนักลงทุนก็น่าจะเริ่มเปลี่ยนไป
การเติบโตของ AI ASIC คือหัวใจสำคัญที่ช่วยหนุนผลประกอบการ
ธีมที่สำคัญที่สุดของงบงวดนี้ยังคงเป็นธุรกิจ AI ASIC โดยไตรมาสที่แล้ว Broadcom มีรายได้จาก AI อยู่ที่ 8.4 พันล้านดอลลาร์ เติบโตถึง 106% YoY และสำหรับไตรมาส 2 นี้ บริษัทตั้งเป้าว่ารายได้จากชิป AI จะพุ่งไปแตะ 1.07 หมื่นล้านดอลลาร์

นักวิเคราะห์คาดว่ารายได้จากชิป AI ในรอบนี้จะอยู่ที่ประมาณ 1.07 หมื่นล้านดอลลาร์ ซึ่งจะคิดเป็นสัดส่วนสูงถึง 72% ของรายได้ในกลุ่มธุรกิจเซมิคอนดักเตอร์ทั้งหมด
นี่คือการเปลี่ยนแปลงที่จินตนาการได้ยากเมื่อเทียบกับ Broadcom เมื่อไม่กี่ปีก่อน จากที่เคยถูกมองว่าเป็นยักษ์ใหญ่ด้านเซมิคอนดักเตอร์สำหรับระบบเครือข่าย พื้นที่จัดเก็บข้อมูล บรอดแบนด์ และการสื่อสารไร้สาย แต่ตอนนี้ตลาดเริ่มมองบริษัทนี้ในฐานะ "แพลตฟอร์ม AI ASIC สำหรับกลุ่ม Hyperscaler" แทนแล้ว
ในแง่นี้ สิ่งแรกที่ต้องเช็กในงบการเงินรอบนี้คือ รายได้จากชิป AI จะไปถึงระดับ 1.07 หมื่นล้านดอลลาร์ตามที่คาดไว้หรือไม่
อย่างไรก็ตาม จุดที่สำคัญกว่านั้นคือสิ่งที่รออยู่ข้างหน้า สิ่งที่นักลงทุนอยากรู้ไม่ใช่แค่ตัวเลขงบครั้งนี้ แต่คือ Guidance ว่ารายได้จาก AI จะโตต่อเนื่องไหม และยังมีโอกาสที่จะปรับประมาณการกำไรปี 2027 เพิ่มขึ้นอีกหรือเปล่า
ในตลาด AI ASIC ปัจจุบัน $Alphabet-C (GOOG.US)$ 、 $Meta Platforms (META.US)$ ดีมานด์ชิปสั่งทำ (Custom Chip) จากลูกค้ารายใหญ่ เช่น โปรเจกต์ที่เกี่ยวข้องกับ Anthropic และ OpenAI กำลังขยายตัวอย่างรวดเร็ว ซึ่งการจะรักษา Valuation ของราคาหุ้นในปัจจุบันไว้ได้ บริษัทจำเป็นต้องพิสูจน์ให้ตลาดเห็นว่าฐานลูกค้าเหล่านี้จะเติบโตต่อไปในระยะกลางถึงระยะยาว
ต้องจับตาประเด็นดราม่าเรื่อง Google TPU ด้วย
นอกจากนี้ หนึ่งในหัวข้อที่น่าจับตามองที่สุดในการประชุมแถลงผลประกอบการครั้งนี้คือ ข้อถกเถียงเกี่ยวกับ Google TPU
ในช่วงไม่กี่เดือนมานี้ มีรายงานข่าวออกมาต่อเนื่องว่า Google กำลังขยับไปร่วมมือกับ MediaTek และ $Marvell Technology (MRVL.US)$ ทำให้เกิดความกังวลในหมู่นักลงทุนบางส่วนว่า "Broadcom อาจจะเสียดีล TPU ไปหรือไม่"
แน่นอนว่ามีความเป็นไปได้สูงที่ Google จะพยายามกระจายซัพพลายเชนให้หลากหลายขึ้น เพราะในยุคที่ชิป AI กลายเป็นสินทรัพย์ทางยุทธศาสตร์ จึงเป็นเรื่องปกติที่บริษัทจะอยากลดการพึ่งพาซัพพลายเออร์รายใดรายหนึ่ง เพื่อเพิ่มอำนาจการต่อรองราคาและความมั่นคงในการจัดหาชิป
อย่างไรก็ตาม การรีบสรุปว่านี่คือ "Broadcom กำลังสูญเสียส่วนแบ่งการตลาด" อาจจะเร็วเกินไป เพราะจริงๆ แล้วบริษัทเพิ่งประกาศสัญญาจดทะเบียนระยะยาวกับ $Alphabet-C (GOOG.US)$ ในเดือนเมษายน 2026 โดยภายใต้ข้อตกลงนี้ จะมีการร่วมกันพัฒนาและจัดหาชิป AI Custom รุ่นถัดไป รวมถึงส่วนประกอบที่เกี่ยวข้องกับ AI Rack ต่อเนื่องไปจนถึงปี 2031
นอกจากนี้ ยังมีแผนที่จะจัดหาทรัพยากรการคำนวณ AI บนพื้นฐานของ Google ให้กับ Anthropic ในระดับประมาณ 3.5 GW ตั้งแต่ปี 2027 เป็นต้นไป หมายความว่า ต่อให้ Google จะเพิ่มซัพพลายเออร์มากขึ้น แต่นั่นก็ไม่ได้หมายความว่าจะเป็นการตัดชื่อ $Broadcom (AVGO.US)$ ออกไปในทันที ในทางกลับกัน ด้วยการเติบโตอย่างก้าวกระโดดของตลาด AI โดยรวม เป็นไปได้ว่าหลายบริษัทอาจได้รับอานิสงส์ไปพร้อมๆ กัน
สิ่งที่สำคัญสำหรับนักลงทุนคือการตรวจสอบว่า ลูกค้ารายอื่นๆ นอกเหนือจาก Google มีการเติบโตมากน้อยเพียงใด และ Broadcom จะยังคงรักษาตำแหน่งศูนย์กลางของโปรเจกต์ AI ยักษ์ใหญ่ต่อไปได้หรือไม่
ธุรกิจ AI Network ก็เป็นเสาหลักต้นที่สอง
ในขณะที่ $Broadcom (AVGO.US)$ สตอรี่เรื่อง AI ของ Broadcom ไม่ได้มีแค่ ASIC เท่านั้น ในช่วงไม่กี่ปีที่ผ่านมา สำหรับ AI Data Center ไม่ใช่แค่พลังการคำนวณ แต่ประสิทธิภาพของเครือข่าย (Network) กำลังกลายเป็นคอขวด เพราะการจะรัน AI Cluster ขนาดมหึมาให้มีประสิทธิภาพ จำเป็นต้องมี Switch ความเร็วสูง, การรับส่งข้อมูลความเร็วสูง, การสื่อสารผ่านแสง (Optical) และเครือข่ายแบบ Scale-out
ในขณะที่ $Broadcom (AVGO.US)$ สตอรี่เรื่อง AI ของ Broadcom ไม่ได้มีแค่ ASIC เท่านั้น ในช่วงไม่กี่ปีที่ผ่านมา สำหรับ AI Data Center ไม่ใช่แค่พลังการคำนวณ แต่ประสิทธิภาพของเครือข่าย (Network) กำลังกลายเป็นคอขวด เพราะการจะรัน AI Cluster ขนาดมหึมาให้มีประสิทธิภาพ จำเป็นต้องมี Switch ความเร็วสูง, การรับส่งข้อมูลความเร็วสูง, การสื่อสารผ่านแสง (Optical) และเครือข่ายแบบ Scale-out
ซึ่งสาขานี้แหละคือสมรภูมิสำคัญที่ Broadcom และ $NVIDIA (NVDA.US)$ กำลังขับเคี่ยวกันอยู่ โดย NVIDIA ได้สร้าง Ecosystem แบบครบวงจร (Vertical Integration) ซึ่งรวมถึง GPU, NVLink, InfiniBand และ Spectrum-X ในขณะที่ Broadcom ใช้กลยุทธ์ Open Ethernet Architecture โดยมี Tomahawk Switch เป็นอาวุธหลัก
สิ่งที่นักลงทุนกำลังจับตามองคือ ในขณะที่ AI Cluster มีขนาดใหญ่ขึ้นเรื่อยๆ แนวทาง Open Ethernet จะสามารถขยายส่วนแบ่งการตลาดได้ไกลแค่ไหน
หากธุรกิจ AI Network ขยายตัวอย่างต่อเนื่อง Broadcom จะไม่ได้เป็นเพียงแค่ซัพพลายเออร์ ASIC เท่านั้น แต่จะกลายเป็นบริษัทโครงสร้างพื้นฐานที่รองรับ AI Data Center ทั้งระบบ ในทางกลับกัน หากการเติบโตของธุรกิจเครือข่ายชะลอตัวลง ตลาดอาจจะกลับไปให้ความสำคัญกับความได้เปรียบด้าน Ecosystem ของ NVIDIA มากขึ้น
VMware ก็ยังคงเป็นส่วนสำคัญ
ในขณะที่สปอตไลท์ไปจับจ้องที่กลุ่ม AI Semiconductor แต่ VMware ก็ยังคงมีความสำคัญอยู่มาก โดยไตรมาสที่ผ่านมา รายได้จากซอฟต์แวร์โครงสร้างพื้นฐานอยู่ที่ 6.8 พันล้านดอลลาร์ เติบโตเพียง 1% เมื่อเทียบกับปีก่อน อย่างไรก็ตาม บริษัทคาดการณ์ว่าใน Q2 รายได้จะอยู่ที่ประมาณ 7.2 พันล้านดอลลาร์ ซึ่งทำให้อัตราการเติบโตขยับขึ้นไปอยู่ที่ 9%
แม้จะไม่ได้เติบโตหวือหวาเท่ากลุ่ม AI Semiconductor แต่ VMware ก็สร้างอัตรากำไรที่สูงและกระแสเงินสดที่มั่นคง ในช่วงที่การลงทุนด้าน AI กำลังขยายตัว การมีฐานรายได้จากซอฟต์แวร์เช่นนี้ถือเป็นจุดแข็งที่สำคัญมาก
อย่างไรก็ตาม ใช่ว่าจะไม่มีความท้าทายเลย เพราะยังคงมีแรงต้านจากลูกค้าในเรื่องการปรับราคาและการเปลี่ยนระบบ License อีกทั้งอัตราการเติบโตก็ยังดูด้อยกว่าเมื่อเทียบกับธุรกิจ AI
ดังนั้น VMware จึงถูกมองว่าเป็นสินทรัพย์ที่มีเสถียรภาพซึ่งช่วยหนุนการเติบโตของ AI มากกว่าจะเป็นตัวขับเคลื่อนหลักที่ช่วยดันราคาหุ้นให้พุ่งสูงขึ้น
กลยุทธ์ Options
$Broadcom (AVGO.US)$ มีกำหนดประกาศงบ Q2 ปีงบประมาณ 2026 หลังตลาดปิดวันที่ 3 มิถุนายน โดยราคาหุ้นพุ่งขึ้นไปถึงระดับ 481 ดอลลาร์ ซึ่งสะท้อนความคาดหวังต่อความต้องการ AI ASIC, โปรเจกต์ Google TPU และการเติบโตของ AI Network ไปมากแล้ว
$Broadcom (AVGO.US)$ มีกำหนดประกาศงบ Q2 ปีงบประมาณ 2026 หลังตลาดปิดวันที่ 3 มิถุนายน โดยราคาหุ้นพุ่งขึ้นไปถึงระดับ 481 ดอลลาร์ ซึ่งสะท้อนความคาดหวังต่อความต้องการ AI ASIC, โปรเจกต์ Google TPU และการเติบโตของ AI Network ไปมากแล้ว
ในตลาด Options ค่า IV สำหรับสัญญาที่จะหมดอายุวันที่ 5 มิถุนายน อยู่ในระดับสูงที่ 65.10%, HV อยู่ที่ 41.55%, IV Rank อยู่ที่ 87 และ IV Percentile สูงถึง 97% เมื่ออิงจากราคาปัจจุบันที่ 481.57 ดอลลาร์ ตลาดกำลังคาดการณ์ว่าราคาจะมีความผันผวนอย่างมากหลังประกาศงบ โดยมี Open Interest ฝั่ง Call ประมาณ 6.1 หมื่นสัญญา และ Put ประมาณ 1.0 หมื่นสัญญา ทำให้ค่า Put/Call Ratio อยู่ที่ 0.51 ซึ่งบ่งชี้ไปในทาง Bullish
จุดโฟกัสไม่ใช่แค่ผลประกอบการที่ดีใน Q2 เท่านั้น แต่รวมถึงรายได้จาก AI Semiconductor ที่ต้องเกิน 1 หมื่นล้านดอลลาร์, ความต่อเนื่องของโปรเจกต์ Google TPU และแนวโน้มยอดสั่งซื้อในปี 2027 เป็นต้นไป อย่างไรก็ตาม ในช่วงที่ IV สูงเช่นนี้ การซื้อ Call ระยะสั้นเสี่ยงที่จะโดน IV Crush ได้ง่าย ทางเลือกที่ดูสมเหตุสมผลกว่าคือการทำ Put Spread เพื่อป้องกันหุ้นที่ถืออยู่ หรือใช้ In-the-money Call ระยะยาวหน่อยเพื่อเก็งกำไรขาขึ้น

ตัวอย่างกลยุทธ์ออปชัน: Protective Put Spread (สำหรับผู้ถือหุ้น AVGO)
แม้ว่าในระยะกลางถึงยาวยังคงมีมุมมองเชิงบวกต่อการเติบโตของ Broadcom จากความต้องการ AI ASIC ที่ขยายตัว แต่ราคาหุ้นก่อนประกาศงบได้สะท้อนความคาดหวังที่ค่อนข้างสูงไปแล้ว หากต้องการระวังความเสี่ยงในกรณีที่ "งบออกมาดีแต่ไม่เท่าที่คาด" จนทำให้ราคาปรับตัวลง การใช้ Put Spread เพื่อป้องกันความเสี่ยงขาลง (Downside Protection) ถือเป็นทางเลือกที่น่าสนใจ
Buy: AVGO 2026/06/18 460.00P
Sell: AVGO 2026/06/18 430.00P
*อยู่บนพื้นฐานว่าถือหุ้นแม่ (Underlying Stock) อยู่แล้ว กลยุทธ์นี้ช่วยจำกัดความเสี่ยงหากราคาดิ่งลงหลังงบออกในระดับหนึ่ง ในขณะที่ยังคงโอกาสทำกำไรหากราคาหุ้นปรับตัวขึ้น ทั้งนี้ประสิทธิภาพในการเฮดจ์จะจำกัดอยู่ที่ระดับราคาต่ำกว่า 430 ดอลลาร์
ตัวอย่างกลยุทธ์ออปชัน: การซื้อ In-the-money Call (เพื่อเกาะกระแสขาขึ้น)
สำหรับนักลงทุนที่คาดหวังว่าความต้องการ AI ASIC และแนวโน้มยอดคำสั่งซื้อตั้งแต่ปี 2027 เป็นต้นไปจะพุ่งสูงขึ้น แต่ยังลังเลที่จะไล่ซื้อหุ้นแม่ในระดับราคาที่ใกล้ All-time High การเลือกซื้อ Call Option แบบ In-the-money ที่มีวันหมดอายุยาวหน่อยถือเป็นอีกทางเลือก
Buy: AVGO 2026/07/17 450.00C
หรือ
Buy: AVGO 2026/08/21 430.00C
*ผลขาดทุนสูงสุดจะจำกัดอยู่แค่ค่าพรีเมียมที่จ่ายไปเท่านั้น กลยุทธ์นี้เน้นเก็งกำไรจากขาขึ้นหากงบออกมาดีหรือมีการปรับเพิ่มเป้ายอดสั่งซื้อ AI แต่ต้องระวังเรื่องการลดลงของมูลค่าทางเวลา (Time Decay) ด้วย
ตัวอย่างกลยุทธ์ออปชัน: Put Credit Spread (ใช้จังหวะย่อซื้อและเก็บค่าพรีเมียม)
แม้จะมองว่าสตอรี่การเติบโตด้าน AI ของ Broadcom ยังคงอยู่ แต่หากคาดการณ์ว่าราคาหลังประกาศงบจะเคลื่อนไหวในกรอบจำกัด การใช้กลยุทธ์ Put Credit Spread เพื่อใช้ประโยชน์จาก Implied Volatility (IV) ที่อยู่ในระดับสูงก็เป็นอีกหนึ่งทางเลือก
Sell: AVGO 2026/06/18 420.00P
Buy: AVGO 2026/06/18 380.00P
*หากราคาประคองตัวอยู่เหนือ 420 ดอลลาร์ จะได้รับรายได้จากค่าพรีเมียม ในทางกลับกัน หากราคาหุ้นร่วงลงอย่างหนัก ผลขาดทุนก็จะถูกจำกัดไว้เพียงแค่ส่วนต่างของ Spread เท่านั้น อย่างไรก็ตาม ต้องระวังหากแนวโน้มยอดสั่งซื้อ AI หรือความเห็นเกี่ยวกับ Google TPU ออกมาต่ำกว่าที่ตลาดคาดการณ์
มุมมองนักลงทุน
การที่งบงวดนี้จะออกมาแข็งแกร่งอาจไม่ใช่เรื่องน่าประหลาดใจเท่าไหร่นัก โดยคาดว่ารายได้จะโตเกือบ 50% และรายได้จากชิป AI ก็น่าจะทะลุ 1 หมื่นล้านดอลลาร์ ขณะที่อัตรากำไรจากการดำเนินงานยังคงรักษาระดับสูงไว้ได้
ประเด็นสำคัญคือหลังจากนี้ต่างหาก ทั้งเรื่องการกระจายซัพพลายเชนของ Google ไปถึงไหนแล้ว ความต้องการ AI ASIC จะยังขยายตัวต่อเนื่องหลังปี 2027 หรือไม่ ธุรกิจ AI Network จะเติบโตไปพร้อมกับการแข่งกับ Nvidia ได้ไหม และ VMware จะยังเป็นฐานกำไรที่แข็งแกร่งต่อไปได้หรือไม่
สิ่งที่ตลาดต้องการไม่ใช่แค่ตัวเลขงบ Q2 ที่ดูดี แต่คือคำตอบที่ว่า Broadcom จะสามารถวาดกราฟการเติบโตในฐานะบริษัทโครงสร้างพื้นฐานแห่งยุค AI ได้หรือไม่ ซึ่งนี่คือธีมที่สำคัญที่สุดของการประกาศงบในครั้งนี้
ติดตามข้อมูลผลประกอบการเพื่อคว้าโอกาสในการลงทุนก่อนใครได้ที่ moomoo! ตรวจสอบได้ที่เมนู 「ตลาด」 (Market) > 「ตลาดหุ้น เช่น หุ้นญี่ปุ่นหรือหุ้นสหรัฐฯ」 > 「อัตราส่วนความต่างจากประมาณการผลประกอบการ」 ภายในแอป moomoo

ที่มา: moomoo, Bloomberg, Reuters, เอกสารเผยแพร่สาธารณะ
- moomoo News Kingsley
※ ข้อมูล ณ วันที่ 3 มิถุนายน 2026 (จากการสำรวจของบริษัท)
※ เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลเท่านั้น ไม่ได้เป็นการแนะนำหุ้นหรือผลิตภัณฑ์การลงทุนใดๆ หรือเป็นการชักชวนให้ลงทุน นอกจากนี้ ข้อมูลที่ระบุเป็นเพียงความคิดเห็นส่วนบุคคลเท่านั้น การลงทุนมีความเสี่ยงที่อาจสูญเสียเงินต้นและอาจเกิดผลขาดทุนได้ โปรดตรวจสอบรายละเอียดเกี่ยวกับความเสี่ยงและค่าธรรมเนียมได้ที่หน้าเว็บไซต์ของเรา
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (2)
เพื่อแสดงความคิดเห็น
17
6