เข้าสู่ระบบเพื่อใช้บริการสอบถามออนไลน์
กลับไปด้านบน
Weekly Buzz
Peasant Investor
เข้าร่วมการพูดคุย · 12 พ.ค. 23:06

🇦🇺 เจาะลึกงบประมาณออสเตรเลีย! แชร์แนวคิดการปรับตัวเพื่อความอยู่รอดสำหรับคนทั่วไป

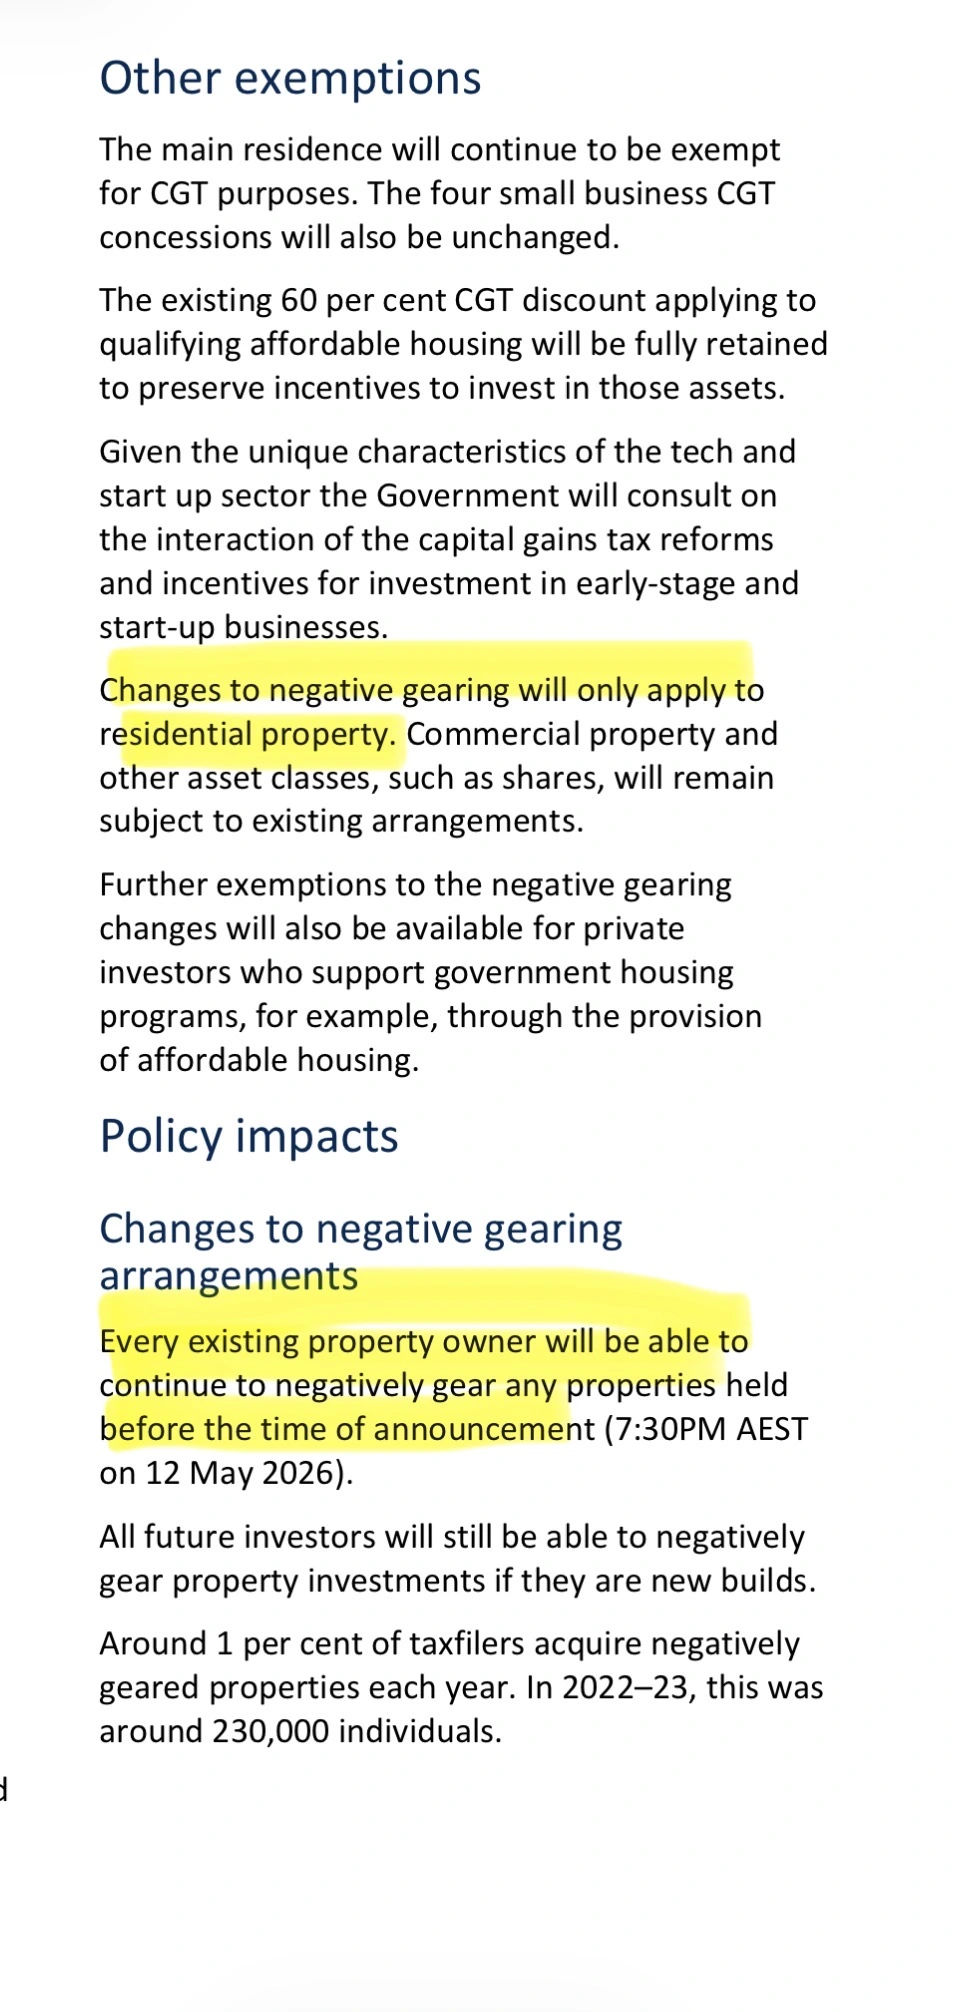
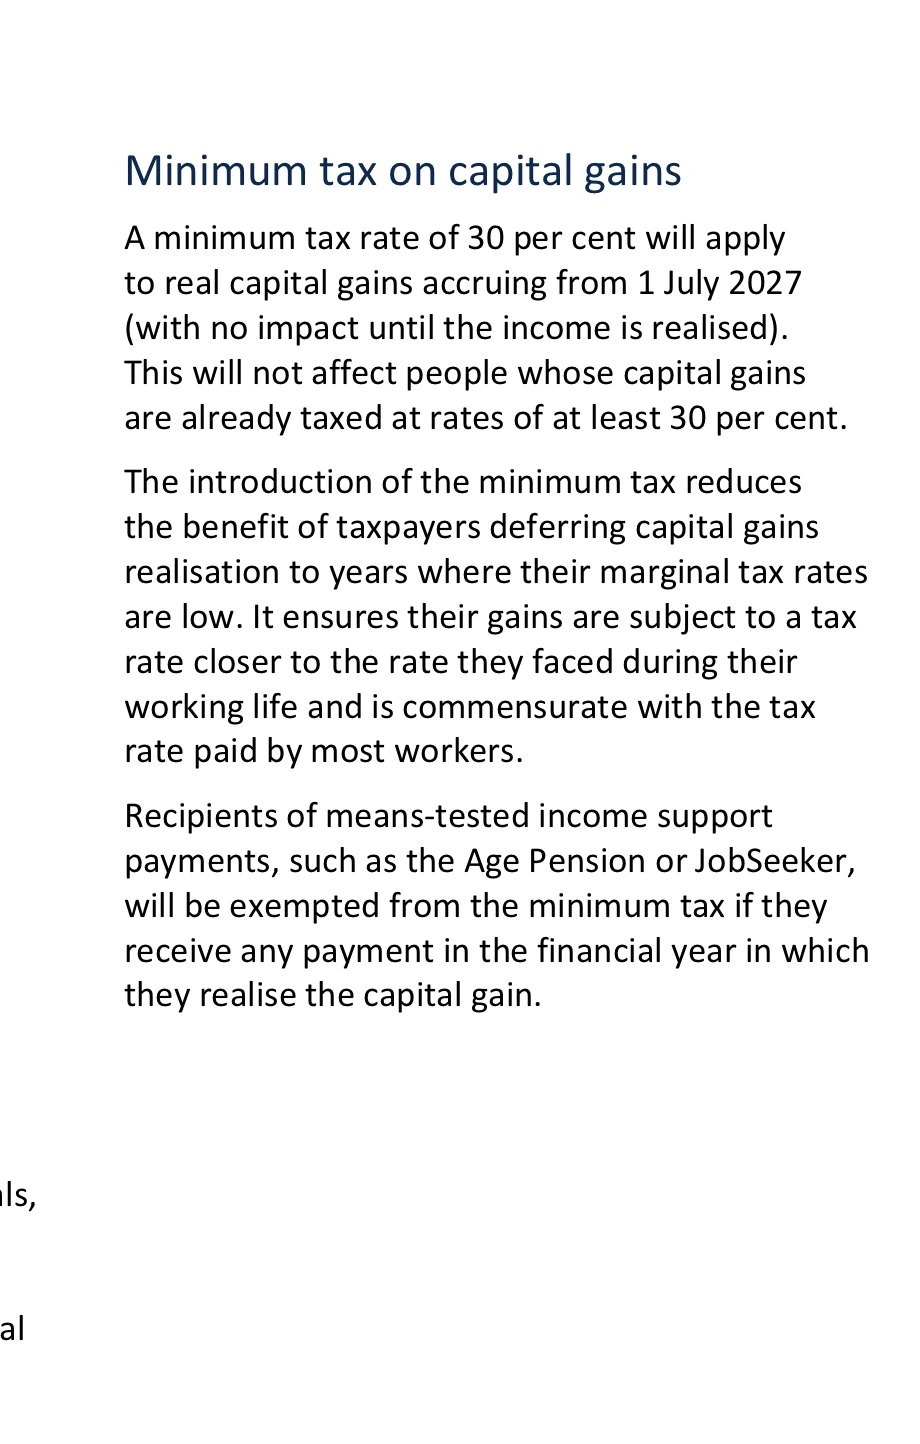
ผมพอจะเข้าใจละว่าทำไมรอบนี้ 🇦🇺 ถึงจ้องจะล้วงกระเป๋าเงินทุกคน หลักๆ ก็เพราะขาดเงินนั่นแหละ แล้วกลุ่มที่ถือเป็น low hanging fruit หรือเป้าหมายที่จัดการง่ายที่สุดก็คือพวก Negative Gearing กับคนที่กะจะลากยาวไปขายตอนเกษียณเพื่อจ่าย CGT น้อยลง บอกเลยว่ากลยุทธ์ของผมได้รับผลกระทบเต็มๆ ไม่รู้ว่าคนอื่นเป็นเหมือนกันไหม?

เมื่อก่อนกลยุทธ์ของผมคือเน้นสะสมสินทรัพย์ที่เติบโตสูง (High Growth) กะเกษียณตอนอายุ 50 แล้วค่อยๆ ขาย ETF เลี้ยงตัวโดยใช้สิทธิลดหย่อน 50% CGT Discount ซึ่งเป็นแผนที่เพอร์เฟกต์มาก แต่ตอนนี้แผนนี้ใช้ไม่ได้แล้ว! ในเมื่อกฎเปลี่ยน วิธีเล่นก็ต้องเปลี่ยน! แน่นอนว่าภาษีที่ต้องจ่ายก็ต้องจ่าย แต่ส่วนไหนที่ลดหย่อนได้ก็ไม่อยากเสียเพิ่มแม้แต่บาทเดียว! อันนี้มาแชร์ไอเดียส่วนตัวนะครับ ไม่ใช่คำแนะนำการลงทุน และไม่ได้ใช้ AI มั่วแผนขึ้นมาด้วย 🚨

💡 กลยุทธ์ที่ผมคิดไว้ตอนนี้:
1️⃣ Super (กองทุนเกษียณอายุ)
อัดเงินเข้า Super ต่อไป! เพราะตอนเปลี่ยนเป็น Pension Stage ตอนนี้ CGT ยังเป็น 0% อยู่ ซึ่งมันดีงามมาก! ตอนนี้ผมใช้ SMSF อยู่ เลยได้รับประโยชน์ตรงนี้เต็มๆ การถือ ETF มา 20 ปีแล้วไม่ต้องเสีย CGT เลยเนี่ยมันฟินสุดๆ สำหรับเพื่อนๆ ที่ไม่มี SMSF ตัว Super ก็ยังถือเป็นโครงสร้างทางภาษีที่ดีที่สุดอยู่ดี
2️⃣ สินทรัพย์เติบโตสูง (High Growth)
ย้ายสินทรัพย์ประเภท High Growth ไปไว้ในพอร์ต Super แล้วลดสัดส่วนการถือครองสินทรัพย์พวกนี้ในนามส่วนตัวลง เพราะภายใต้เกณฑ์ CGT แบบใหม่ การถือในนามส่วนตัวมันไม่คุ้มอย่างแรง!
3️⃣ พอร์ตส่วนตัวเน้นความชัวร์ & Franking Credits
ปรับพอร์ต ETF ในนามส่วนตัวให้เป็นแบบเน้นความมั่นคง ถือพวก Core ETF ที่เน้นการเติบโตแบบเสถียร + ปันผล เวลาขายทำกำไรออกมาจะได้ไม่เจ็บตัวมาก
ตอนนี้ผมยังคงเลือกวางการลงทุนที่สร้างรายได้ไว้ในชื่อของคู่สมรสที่มีรายได้น้อยกว่า เมื่อบวกกับ Franking Credits ผมมองว่าเป็นวิธีคืนภาษีที่จับต้องได้ที่สุดสำหรับครอบครัวทั่วไป และเป็นวิธีที่ไม่โดน CGT กินเรียบด้วย
5️⃣ การกลับมาของสินทรัพย์เน้นกระแสเงินสด
เมื่อก่อนอาจจะยี้พวกหุ้นปันผลหรือสินทรัพย์เน้นรายได้ แต่ตอนนี้ต้องกลับมาคิดใหม่ ภายใต้เพดานภาษีระดับหนึ่ง การมีกระแสเงินสดที่สม่ำเสมออาจจะคุ้มค่ากว่าการต้องไปเสีย CGT 30% ก็ได้!

⚠️ ทิ้งท้ายไว้ให้เพื่อนๆ ลองไปคิดต่อกันดูครับ:
ถ้าไม่มี Negative Gearing ความสามารถในการกู้ของทุกคนจะลดลงไปเยอะมาก Cashflow is King จริงๆ ครับ ขอให้เหล่านักลงทุนที่ Overleverage กันไว้โชคดีนะ ส่วนตอนนี้ผมเริ่มได้กลิ่นพวกเอเจนท์ขายบ้านใหม่เริ่มขยับตัวกันแล้ว
​
ผมพอจะเข้าใจละว่าทำไมรอบนี้ 🇦🇺 ถึงจ้องจะล้วงกระเป๋าเงินทุกคน หลักๆ ก็เพราะขาดเงินนั่นแหละ แล้วกลุ่มที่ถือเป็น low hanging fruit หรือเป้าหมายที่จัดการง่ายที่สุดก็คือพวก Negative Gearing กับคนที่กะจะลากยาวไปขายตอนเกษียณเพื่อจ่าย CGT น้อยลง บอกเลยว่ากลยุทธ์ของผมได้รับผลกระทบเต็มๆ ไม่รู้ว่าคนอื่นเป็นเหมือนกันไหม?   เมื่อก่อนกลยุทธ์ของผมคือเน้นสะสมสินทรัพย์ที่เติบโตสูง (High Growth) กะเกษียณตอนอายุ 50 แล้วค่อยๆ ขาย ETF เลี้ยงตัวโดยใช้สิทธิลดหย่อน 50% CGT Discount ซึ่งเป็นแผนที่เพอร์เฟกต์มาก แต่ตอนนี้แผนนี้ใช้ไม่ได้แล้ว! ในเมื่อกฎเปลี่ยน วิธีเล่นก็ต้องเปลี่ยน! แน่นอนว่าภาษีที่ต้องจ่ายก็ต้องจ่าย แต่ส่วนไหนที่ลดหย่อนได้ก็ไม่อยากเสียเพิ่มแม้แต่บาทเดียว! อันนี้มาแชร์ไอเดียส่วนตัวนะครับ ไม่ใช่คำแนะนำการลงทุน และไม่ได้ใช้ AI มั่วแผนขึ้นมาด้วย 🚨   💡 กลยุทธ์ที่ผมคิดไว้ตอนนี้: 1️⃣ Super (กองทุนเกษียณอายุ) อัดเงินเข้า Super ต่อไป! เพราะตอนเปลี่ยนเป็น Pension Stage ตอนนี้ CGT ยังเป็น 0% อยู่ ซึ่งมันดีงามมาก! ตอนนี้ผมใช้ SMSF อยู่ เลยได้รับประโยชน์ตรงนี้เต็มๆ การถือ ETF มา 20 ปีแล้วไม่ต้องเสีย CGT เลยเนี่ยมันฟินสุดๆ สำหรับเพื่อนๆ ที่ไม่มี SMSF ตัว Super ก็ยังถือเป็นโครงสร้างทางภาษีที่ดีที่สุดอยู่ดี  2️⃣ สินทรัพย์เติบโตสูง (High Growth) ย้ายสินทรัพย์ High Growth ไปไว้ใน Super แทน แล้วลดการถือครองสินทรัพย์กลุ่มนี้ในนามส่วนตัว เพราะภายใต้ตรรกะ CGT แบบใหม่...
ข้อความสงวนสิทธิ์: มูมู่คอมมูนิตี้้ได้รับการสนับสนุนโดย Moomoo Technologies Inc. และมีวัตถุประสงค์เพื่อการศึกษาเท่านั้นอ่านเพิ่มเติม
1
ยอดชม 122K ครั้ง
รีพอร์ต
ความคิดเห็น
เขียนความคิดเห็น...
1
1