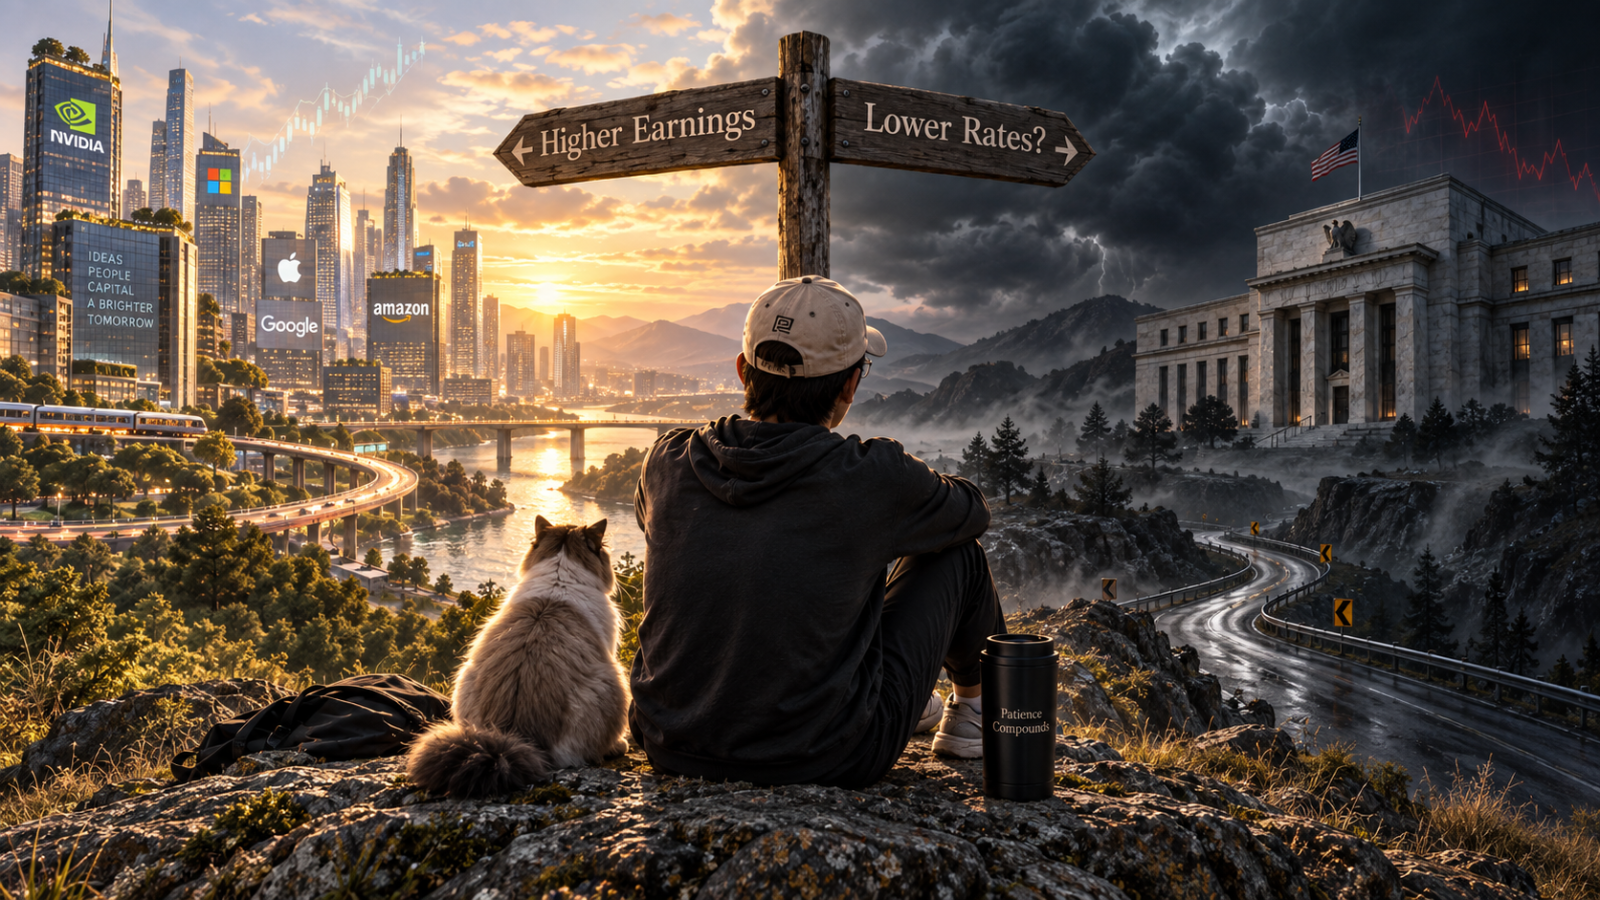
กระแส AI กลับมาแล้ว หรือว่าความกังวลเรื่องเศรษฐกิจชะลอตัวจะเริ่มหายไป?


เรากำลังนับมูลค่าขาขึ้นของ AI ซ้ำซ้อนกันอยู่หรือเปล่า?

มันมีวิธีที่ฟังดูดีมากในการสร้างเหตุผลสนับสนุนขาขึ้นของหุ้นกลุ่มเทค นั่นคือ AI จะเข้ามาช่วยเพิ่มประสิทธิภาพ ทำให้กำไรของบริษัทพุ่งสูงขึ้น และ AI จะเข้ามาแทนที่การจ้างงาน จนในที่สุด Fed ก็ต้องลดดอกเบี้ย ด้านหนึ่งได้ผลประกอบการที่สูงขึ้น อีกด้านก็ได้มูลค่าหุ้น (Valuation) ที่แพงขึ้น ซึ่งตามอุดมคติแล้ว นักลงทุนย่อมอยากได้ทั้งสองอย่าง
แต่พอลองเอาเหตุผลพวกนี้มารวมกัน ผมกลับรู้สึกตะขิดตะขวงใจบางอย่าง
ถ้า AI กำลังช่วยให้บริษัทต่างๆ ทำเงินได้มากขึ้น และเศรษฐกิจก็ไม่ได้ถดถอย ทำไมเราถึงมั่นใจกันจังว่าดอกเบี้ยจะปรับตัวลงมาช่วยหนุนเรา?
เมื่อวันที่ 16 กันยายน Fed ได้ปรับขึ้นช่วงเป้าหมายอัตราดอกเบี้ยอีก 25 basis points ไปอยู่ที่ 3.75%–4.00% แถลงการณ์ยังระบุถึงการเติบโตของผลิตภาพที่แข็งแกร่ง การลงทุนในสินทรัพย์ถาวรที่คึกคัก และเงินเฟ้อที่ยังอยู่ในระดับสูง แม้ Fed จะไม่ได้บอกว่าการขึ้นดอกเบี้ยครั้งนี้เป็นเพราะ AI แต่ก็นับเป็นเครื่องเตือนใจว่า การที่ผลิตภาพดีขึ้น การลงทุนที่แข็งแกร่ง และอัตราดอกเบี้ยที่สูงขึ้น สามารถเกิดขึ้นพร้อมกันได้
แทนที่จะมานั่งเดาว่าหุ้นจะตอบรับกับการประชุมครั้งหน้าอย่างไร ผมว่ามีคำถามที่มีประโยชน์กว่าที่ควร Ask คือ: เรากำลังตั้งสมมติฐานว่าจะมีกี่ปัจจัยที่ 'ต้องเป็นใจ' พร้อมกัน เมื่อเราตัดสินใจซื้อหุ้นเทคสักตัว?
เลย์ออฟเหมือนกัน แต่คนละเรื่องกันเลย
ลองนึกภาพบริษัทซอฟต์แวร์ที่เคยต้องใช้พนักงาน 1,000 คน พอมี AI เข้ามา กลายเป็นว่าใช้แค่ 700 คนก็ทำงานได้เท่าเดิม โดยที่ยอดสั่งซื้อไม่ลด ลูกค้าไม่หนี แถมเงินที่ประหยัดได้จากค่าจ้างยังมากกว่าต้นทุนการใช้ AI ที่เพิ่มขึ้นมาอีก
ผลคือตัดตำแหน่งงานไป 300 อัตรา แต่กำไรพุ่งขึ้น
คราวนี้ลองนึกถึงอีกสถานการณ์หนึ่ง ลูกค้าของบริษัทเริ่มตัดงบ ยอดสั่งซื้อลดลง ผู้บริหารเลยต้องเลย์ออฟพนักงาน 300 คนเพื่อคุมค่าใช้จ่ายให้อยู่
จำนวนคนโดนจ้างออกเท่ากัน แต่สถานะทางธุรกิจต่างกันลิบลับ
ในเคสแรก บริษัทไม่จำเป็นต้องใช้คนเยอะขนาดนั้นเพื่อทำงานเดิมแล้ว ส่วนเคสที่สองคือมันไม่มีงานให้ทำมากพอ
การลดดอกเบี้ยอาจจะช่วยให้สภาพคล่องทางการเงินดีขึ้น กระตุ้นการจับจ่าย หรือช่วยให้ธุรกิจใหม่ๆ เกิดการจ้างงาน แต่มันไม่ได้ช่วยโน้มน้าวให้บริษัทแรกกลับไปรับพนักงาน 300 คนนั้นเข้าทำงานใหม่โดยอัตโนมัติหรอกครับ เพราะผู้บริหารคงไม่ยอมทิ้งประสิทธิภาพที่เพิ่มขึ้นมา เพียงเพราะต้นทุนการกู้ยืมมันถูกลงนิดหน่อย
Lisa Cook ผู้ว่าการ Fed เคยพูดถึงความเป็นไปได้ที่คล้ายกันเมื่อเดือนกุมภาพันธ์ว่า AI อาจช่วยยกระดับความสามารถในการผลิตและทำให้เศรษฐกิจเติบโตแข็งแกร่งได้ แม้ว่าการเปลี่ยนแปลงในตลาดแรงงานจะทำให้อัตราว่างงานสูงขึ้นก็ตาม ถ้าการว่างงานนั้นไม่ได้มีสาเหตุหลักมาจากความต้องการ (Demand) ที่อ่อนแอ การกระตุ้นทางการเงินแบบเดิมๆ อาจจะแก้ปัญหาได้ยากโดยไม่ทำให้เกิดแรงกดดันด้านเงินเฟ้อ ซึ่งเธอกำลังอธิบายถึงสถานการณ์ที่อาจเกิดขึ้น ไม่ได้บอกว่าเศรษฐกิจสหรัฐฯ ทั้งหมดเข้าสู่ภาวะนั้นแล้ว
สำหรับนักลงทุน ความแตกต่างนี้สำคัญมาก การประกาศเลย์ออฟไม่สามารถตีความว่าเป็นสัญญาณการลดดอกเบี้ยได้เสมอไป
นั่นไม่ได้หมายความว่าการเติบโตของผลประกอบการกับการลดดอกเบี้ยจะไปด้วยกันไม่ได้ ประสิทธิภาพการผลิตที่เพิ่มขึ้นอาจช่วยให้เงินเฟ้อลดลงในขณะที่ยังหนุนการเติบโตของเศรษฐกิจ ซึ่ง Cook ก็เคยพูดถึงความเป็นไปได้นี้เช่นกัน แต่มันต้องสะท้อนออกมาในข้อมูลทางเศรษฐกิจด้วย ลำพังแค่บริษัทเดียวลดพนักงานยังไม่เพียงพอที่จะสรุปภาพรวมทั้งหมดได้
การลดต้นทุนด้วย AI ไม่ได้เป็นตัวการันตีว่า Fed จะลดดอกเบี้ยเสมอไป
ต้นทุนที่คุณประหยัดไปได้ อาจกลายเป็นภาระค่าใช้จ่ายมหาศาลของคนอื่น
มันง่ายที่เราจะมองเรื่อง AI จากมุมมองของลูกค้าเพียงอย่างเดียว
บริษัทซื้อบริการ AI มาใช้เพื่อลดงานที่ทำซ้ำๆ และประหยัดเงินได้มากกว่าที่จ่ายไป สำหรับบริษัทนั้น ถือว่าการลงทุนนี้คุ้มค่า
แต่บริษัทที่เป็นผู้ให้บริการกลับมีโจทย์ที่ต้องคำนวณต่างออกไป เขาต้องซื้อเซิร์ฟเวอร์กี่เครื่อง? ต้องสร้าง Data Center เพิ่มเท่าไหร่? และค่าไฟทั้งหมดนั้นจะตกอยู่ที่เท่าไหร่?
ในการรายงาน ผลประกอบการ ไตรมาส 2 ปี 2026 Alphabet ได้ปรับเพิ่มตัวเลขคาดการณ์รายจ่ายฝ่ายทุน (CapEx) ทั้งปีขึ้นเป็น 195,000 ล้าน – 205,000 ล้านดอลลาร์. นั่นคือรายจ่ายฝ่ายทุนของทั้งบริษัท ไม่ใช่ตัวเลขที่ควรเหมารวมว่าเป็นเงินลงทุนด้าน AI ทั้งหมด ถึงอย่างนั้น มันก็แสดงให้เห็นว่าทำไมการใช้จ่ายด้านโครงสร้างพื้นฐานถึงเป็นเรื่องที่ละเลยไม่ได้ เมื่อต้องประเมินผลตอบแทนจากธุรกิจประเภทนี้
สำหรับลูกค้า AI อาจเป็นเครื่องมือช่วยประหยัดต้นทุน แต่สำหรับผู้ให้บริการ การจะทำให้ประหยัดได้แบบนั้นอาจต้องแลกมาด้วยการขยายธุรกิจที่ใช้เงินมหาศาล
การขยายตัวดังกล่าวยังต้องแย่งชิงทรัพยากรกันด้วย เมื่อเดือนพฤษภาคม Cook ตั้งข้อสังเกตว่าความต้องการลงทุนที่เกี่ยวข้องกับ AI อาจเพิ่มแรงกดดันด้านราคา โดยชี้ให้เห็นถึงราคาชิปและอุปกรณ์ไฮเทคอื่นๆ ที่พุ่งสูงขึ้น รวมถึงค่าแรงในกลุ่มงานก่อสร้างเฉพาะทางด้วย
มันมีปัญหาเรื่องจังหวะเวลาครับ เพราะประสิทธิภาพที่เพิ่มขึ้นในภาพรวมต้องใช้เวลากว่าเห็นผล แต่ค่าใช้จ่ายด้านโครงสร้างพื้นฐานต้องจ่ายออกไปก่อน
ลองดูตัวอย่างสมมติง่ายๆ นะครับ ธุรกิจหนึ่งสร้างกระแสเงินสดจากการดำเนินงานได้ 1 หมื่นล้านดอลลาร์ และใช้เงินลงทุน (CAPEX) ไป 5 พันล้านดอลลาร์ ทำให้เหลือกระแสเงินสดอิสระ (Free Cash Flow) อยู่ 5 พันล้านดอลลาร์ ในปีต่อมา กระแสเงินสดจากการดำเนินงานเพิ่มเป็น 1.2 หมื่นล้านดอลลาร์ แต่เงินลงทุนพุ่งไปถึง 8 พันล้านดอลลาร์ ทำให้กระแสเงินสดอิสระลดลงเหลือแค่ 4 พันล้านดอลลาร์
ถามว่าธุรกิจดีขึ้นไหม? คำตอบคือใช่ แล้วการลงทุนนั้นคุ้มค่าไหม? แน่นอนว่าอาจจะคุ้ม แต่เงินสดที่เหลือหลังจากการลงทุนไม่ได้เพิ่มขึ้นตามผลการดำเนินงานของธุรกิจ
ประเด็นถัดมาคือเงินลงทุนเหล่านั้นจะให้ผลตอบแทนที่น่าจูงใจในท้ายที่สุดหรือไม่ ซึ่งไม่ใช่สิ่งที่ตัวเลขการใช้จ่ายจะให้คำตอบเราได้ทันที
เราจะเอาแต่ดีใจกับเงินลงทุนทุกบาททุกสตางค์ว่าเป็นหลักฐานของการเติบโตในอนาคต แล้วพอถึงตอนประเมินผลตอบแทนผู้ถือหุ้น กลับแกล้งลืมไม่พูดถึงเงินก้อนที่จ่ายไปนั้นไม่ได้นะครับ
นั่นคือเหตุผลว่าทำไมเวลาผมมองบริษัทอย่าง Google คำถามที่ว่า "รายได้จาก AI โตไหม?" จึงเป็นแค่จุดเริ่มต้นเท่านั้น
การเติบโตนั้นต้องใช้เงินลงทุนเท่าไหร่? ต้องใช้เวลานานแค่ไหนกว่าจะคืนทุน? ลูกค้าจะยอมจ่ายเงินเรื่อยๆ ไหม? และการแข่งขันจะดึงกำไรที่ควรจะได้ไปมากน้อยแค่ไหน?
โมเดลที่ดีขึ้นคือความสำเร็จทางเทคโนโลยี แต่เงินสดที่เหลือถึงมือผู้ถือหุ้นมากขึ้นคือผลลัพธ์จากการลงทุน ซึ่งมันมีขั้นตอนอีกมากมายที่ต้องเกิดขึ้นระหว่างสองจุดนี้
คุณอาจจะมองเรื่อง AI ถูกต้อง แต่ในฐานะนักลงทุน คุณก็ยังอาจจะผิดหวังกับผลตอบแทนได้
ยังมีผลลัพธ์อีกแบบหนึ่งที่ควรค่าแก่การให้ความสนใจมากกว่าที่เป็นอยู่ในตอนนี้
AI ไปได้สวย บริษัททำกำไรได้มากขึ้น แต่หุ้นก็ยังไม่ให้ผลตอบแทนตามที่คุณคาดหวังไว้
สมมติว่าบริษัทหนึ่งมีกำไร 10 ดอลลาร์ต่อหุ้น และเทรดกันที่ P/E 30 เท่า ราคาหุ้นจะอยู่ที่ 300 ดอลลาร์
หนึ่งปีผ่านไป ผลประกอบการ เติบโตขึ้น 20% เป็น 12 ดอลลาร์ต่อหุ้น แต่ตอนนี้เหล่านักลงทุนยอมจ่ายที่ P/E แค่ 25 เท่า ราคาหุ้นก็ยังคงอยู่ที่ 300 ดอลลาร์เท่าเดิม
ถ้าไม่นับเงินปันผล ผู้ถือหุ้นก็ไม่ได้อะไรเลยจากส่วนต่างราคาหุ้น
บริษัทไม่ได้ล้มเหลว AI ก็ไม่ได้ล้มเหลว แค่การเติบโตของ ผลประกอบการ ถูกหักล้างด้วยมูลค่า (Valuation) ที่ลดลง
ผมไม่ได้จะบอกว่าอัตราดอกเบี้ยระดับหนึ่งจะทำให้เกิดค่า P/E ที่แน่นอนเสมอไป ประเด็นมันง่ายกว่านั้นคือ เราไม่ควรเสียเวลาหลายชั่วโมงเพื่อคาดการณ์กำไรของบริษัท แล้วมาทึกทักเอาเองว่าตลาดจะยอมจ่ายค่า P/E ที่สูงขึ้นให้กับกำไรเหล่านั้นด้วย
และยังมีอีกความเป็นไปได้หนึ่งที่อาจจะดูขัดกับความรู้สึก คือถ้า AI ช่วยเพิ่มประสิทธิภาพการผลิตและผลตอบแทนจากเงินทุนได้อย่างมาก อัตราดอกเบี้ยระยะยาวอาจจะเพิ่มขึ้นแทนที่จะลดลง ในสุนทรพจน์เมื่อวันที่ 10 กันยายน ธนาคารเพื่อการชำระบัญชีระหว่างประเทศ (BIS) ได้พูดถึงสถานการณ์ต่างๆ ไว้ว่า ประสิทธิภาพการผลิตที่แข็งแกร่งขึ้นอาจดันอัตราดอกเบี้ยธรรมชาติให้สูงขึ้น ในขณะที่การสูญเสียรายได้จากแรงงานและอุปสงค์ของผู้บริโภคอย่างต่อเนื่องอาจฉุดให้ดอกเบี้ยต่ำลงในที่สุด ประเด็นสำคัญคือมันมีเส้นทางที่เป็นไปได้หลากหลาย ไม่ใช่ผลลัพธ์เดียวที่หลีกเลี่ยงไม่ได้
สิ่งที่ผมได้เรียนรู้คือ ไม่ว่าจะออกหน้าไหน เราก็ต้องกลับมาทบทวนตัวเลขกันใหม่หมด
ถ้าการลงทุนยังแข็งแกร่งและธุรกิจทำกำไรได้น่าดึงดูด ดอกเบี้ยอาจจะไม่ลดลงมากอย่างที่เราหวังไว้ แต่ถ้าอุปสงค์ของผู้บริโภคแย่ลงจริงๆ เราก็ไม่ควรคิดไปเองว่าประมาณการการเติบโตของบริษัทเทคโนโลยีทุกแห่งจะยังคงเหมือนเดิมไม่ได้รับผลกระทบ
มันสมเหตุสมผลที่จะมองหาบริษัทที่สามารถเติบโตได้ในทุกสภาวะ แต่มันไม่สมเหตุสมผลเลยที่จะใช้ภาพเศรษฐกิจที่แข็งแกร่งมาสนับสนุนคาดการณ์ ผลประกอบการ แล้วใช้ภาพเศรษฐกิจที่อ่อนแอมาอ้างเรื่องการลดดอกเบี้ย จากนั้นก็เอาส่วนที่ดีที่สุดของทั้งสองสถานการณ์มารวมกันเพื่อตั้งราคาเป้าหมาย
นี่แหละคือสิ่งที่ผมหมายถึงเรื่องการนับ Upside ของ AI ซ้ำซ้อนสองเด้ง
ผลประกอบการ และ Valuation สามารถพุ่งขึ้นไปพร้อมกันได้ แต่แค่สตอรี่ที่น่าดึงดูดเรื่องเดียว มันไม่เพียงพอที่จะมาใช้เป็นเหตุผลในการจ่ายเงินล่วงหน้าให้กับผลลัพธ์สองอย่างที่ยังไม่เกิดขึ้นจริง
สำหรับการตัดสินใจลงทุนจริงๆ ผมชอบใช้บททดสอบที่ตรงไปตรงมามากกว่า นั่นคือลองตัดเรื่องการลดดอกเบี้ยในอนาคตออกจากสมมติฐานในการซื้อดู แล้วดูว่าเหลืออะไรให้น่าลงทุนบ้าง
บริษัทจะรักษาการเติบโตของรายได้ได้ไหม? หลังจากหักค่าใช้จ่ายที่ต้องใช้เพื่อรักษาความสามารถในการแข่งขันแล้ว จะเหลือเงินสดเท่าไหร่? และราคาในวันนี้มันสะท้อนการเติบโตล่วงหน้าไปกี่ปีแล้ว?
ถ้าการลงทุนนั้นยังดูสมเหตุสมผลแม้ไม่มีการลดดอกเบี้ย การผ่อนคลายนโยบายการเงินก็จะกลายเป็นกำไรส่วนเพิ่มไป
แต่ถ้าเหตุผลทั้งหมดพังทลายลงทันทีที่ไม่มีการลดดอกเบี้ย นั่นแปลว่าการลงทุนนี้ไม่ใช่แค่การเดิมพันกับตัวบริษัทแล้ว แต่มันคือการเดิมพันว่าสภาพเศรษฐกิจจะเป็นใจให้ด้วย
การมอง ขาขึ้น ในกลุ่ม AI ไม่ใช่เรื่องผิด และการคาดหวังเรื่องดอกเบี้ยขาลงก็ไม่ใช่เรื่องผิดเช่นกัน แต่ผมขอประเมินการเดิมพันสองเรื่องนี้แยกกันดีกว่า
ผมยินดีที่จะจ่ายให้กับความก้าวหน้าของบริษัท แต่ผมไม่พร้อมจะจ่ายแพงเป็นพิเศษให้กับอนาคตที่ทุกอย่างต้องประจวบเหมาะเป็นใจไปซะหมด
ข้อความสงวนสิทธิ์: มูมู่คอมมูนิตี้้ได้รับการสนับสนุนโดย Moomoo Technologies Inc. และมีวัตถุประสงค์เพื่อการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น
เพื่อแสดงความคิดเห็น
6
2