AMD กำไร (EPS) และรายได้ชนะคาด พร้อมปรับเป้า Guidance เพิ่ม: โมเมนตัม AI จะช่วยดันราคาไปต่อได้ไหม?

AMD งบดีกว่าคาดแถมปรับเป้าขึ้น แต่ทำไมหุ้นถึงร่วง?
หลังจากกระแสเรื่องการขาดแคลน CPU เซิร์ฟเวอร์ช่วยดันราคาหุ้นให้พุ่งขึ้นอย่างรุนแรงใน $Advanced Micro Devices (AMD.US)$ และ $Intel (INTC.US)$ ในฤดูกาลประกาศผลประกอบการรอบนี้ ตลาดกำลังจับตามองว่าดีลยักษ์ใหญ่ของ AMD กับ OpenAI, Anthropic, $Microsoft (MSFT.US)$ , และ $Meta Platforms (META.US)$ จะเป็นอย่างไรต่อไป ออเดอร์ AI เหล่านี้ยังไม่ปรากฏในคาดการณ์ผลประกอบการไตรมาส 3 และอาจจะยังไม่เห็นผลชัดเจนจนกว่าจะถึงไตรมาส 4 เมื่อรวมกับคาดการณ์อัตรากำไรขั้นต้นไตรมาส 3 ที่ต่ำกว่าคาด ตัวเลขที่ออกมาเลยทำให้เกิดการเทขาย
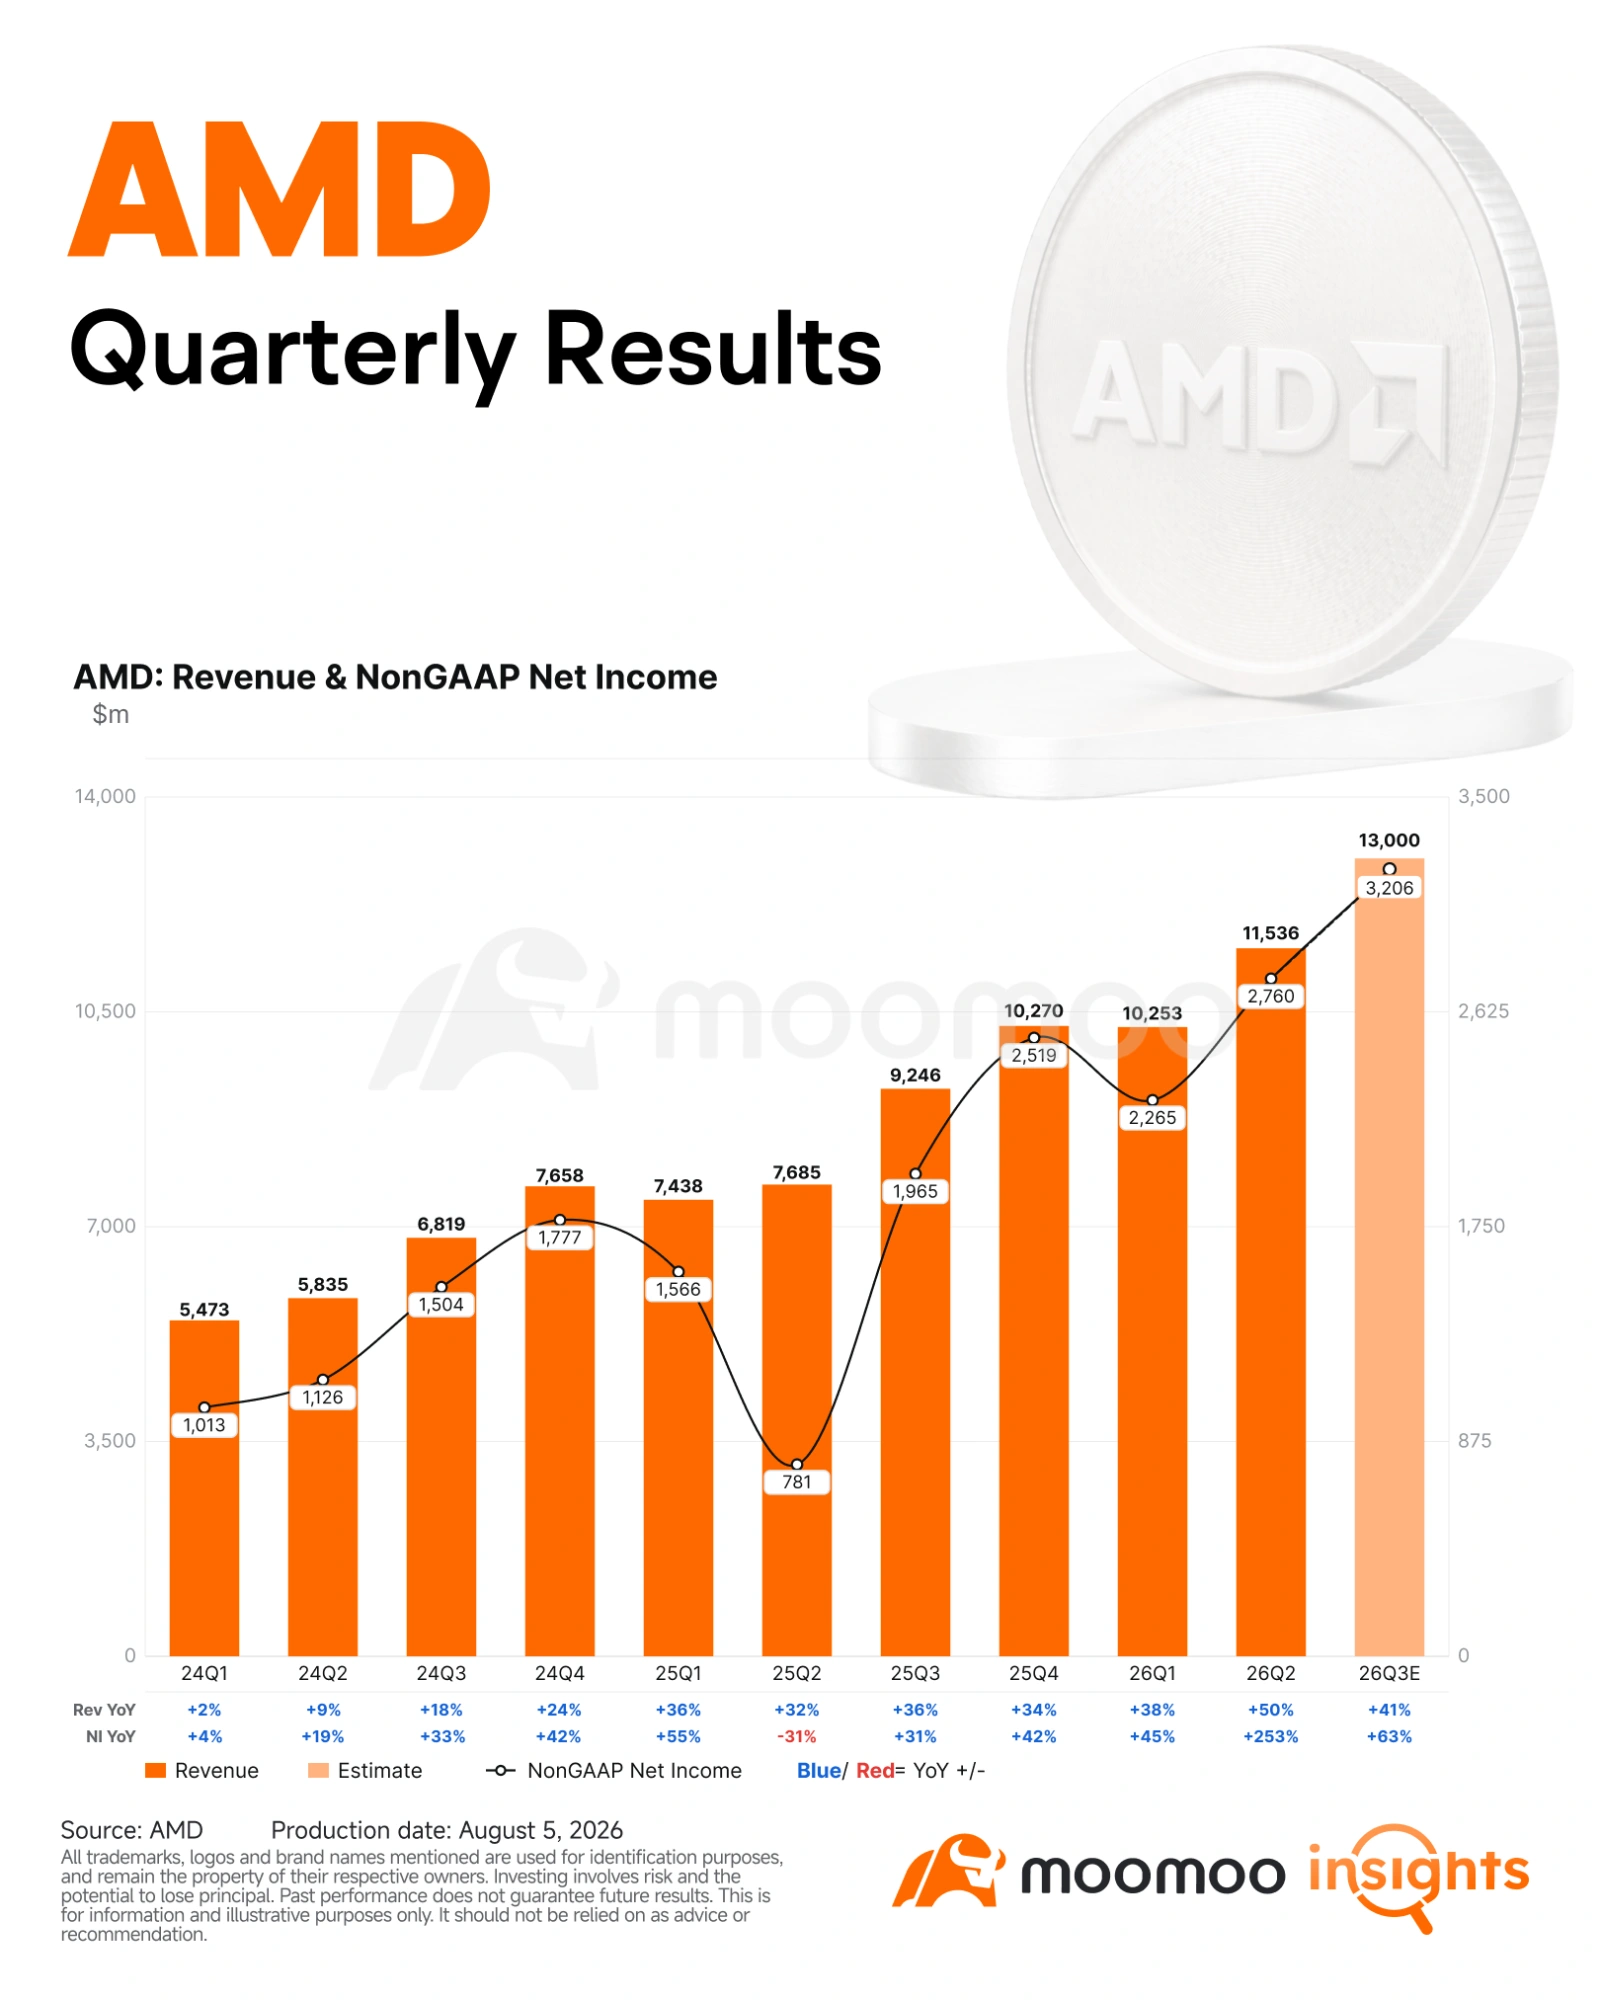
สรุปตัวเลขทางการเงินที่สำคัญในไตรมาส 2
– รายได้ อยู่ที่ 1.154 หมื่นล้านดอลลาร์, เติบโต 50% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และ 13% เมื่อเทียบกับไตรมาสก่อนหน้า ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 1.13 หมื่นล้านดอลลาร์ และสูงกว่าประมาณการครั้งก่อนที่ 1.12 หมื่นล้านดอลลาร์
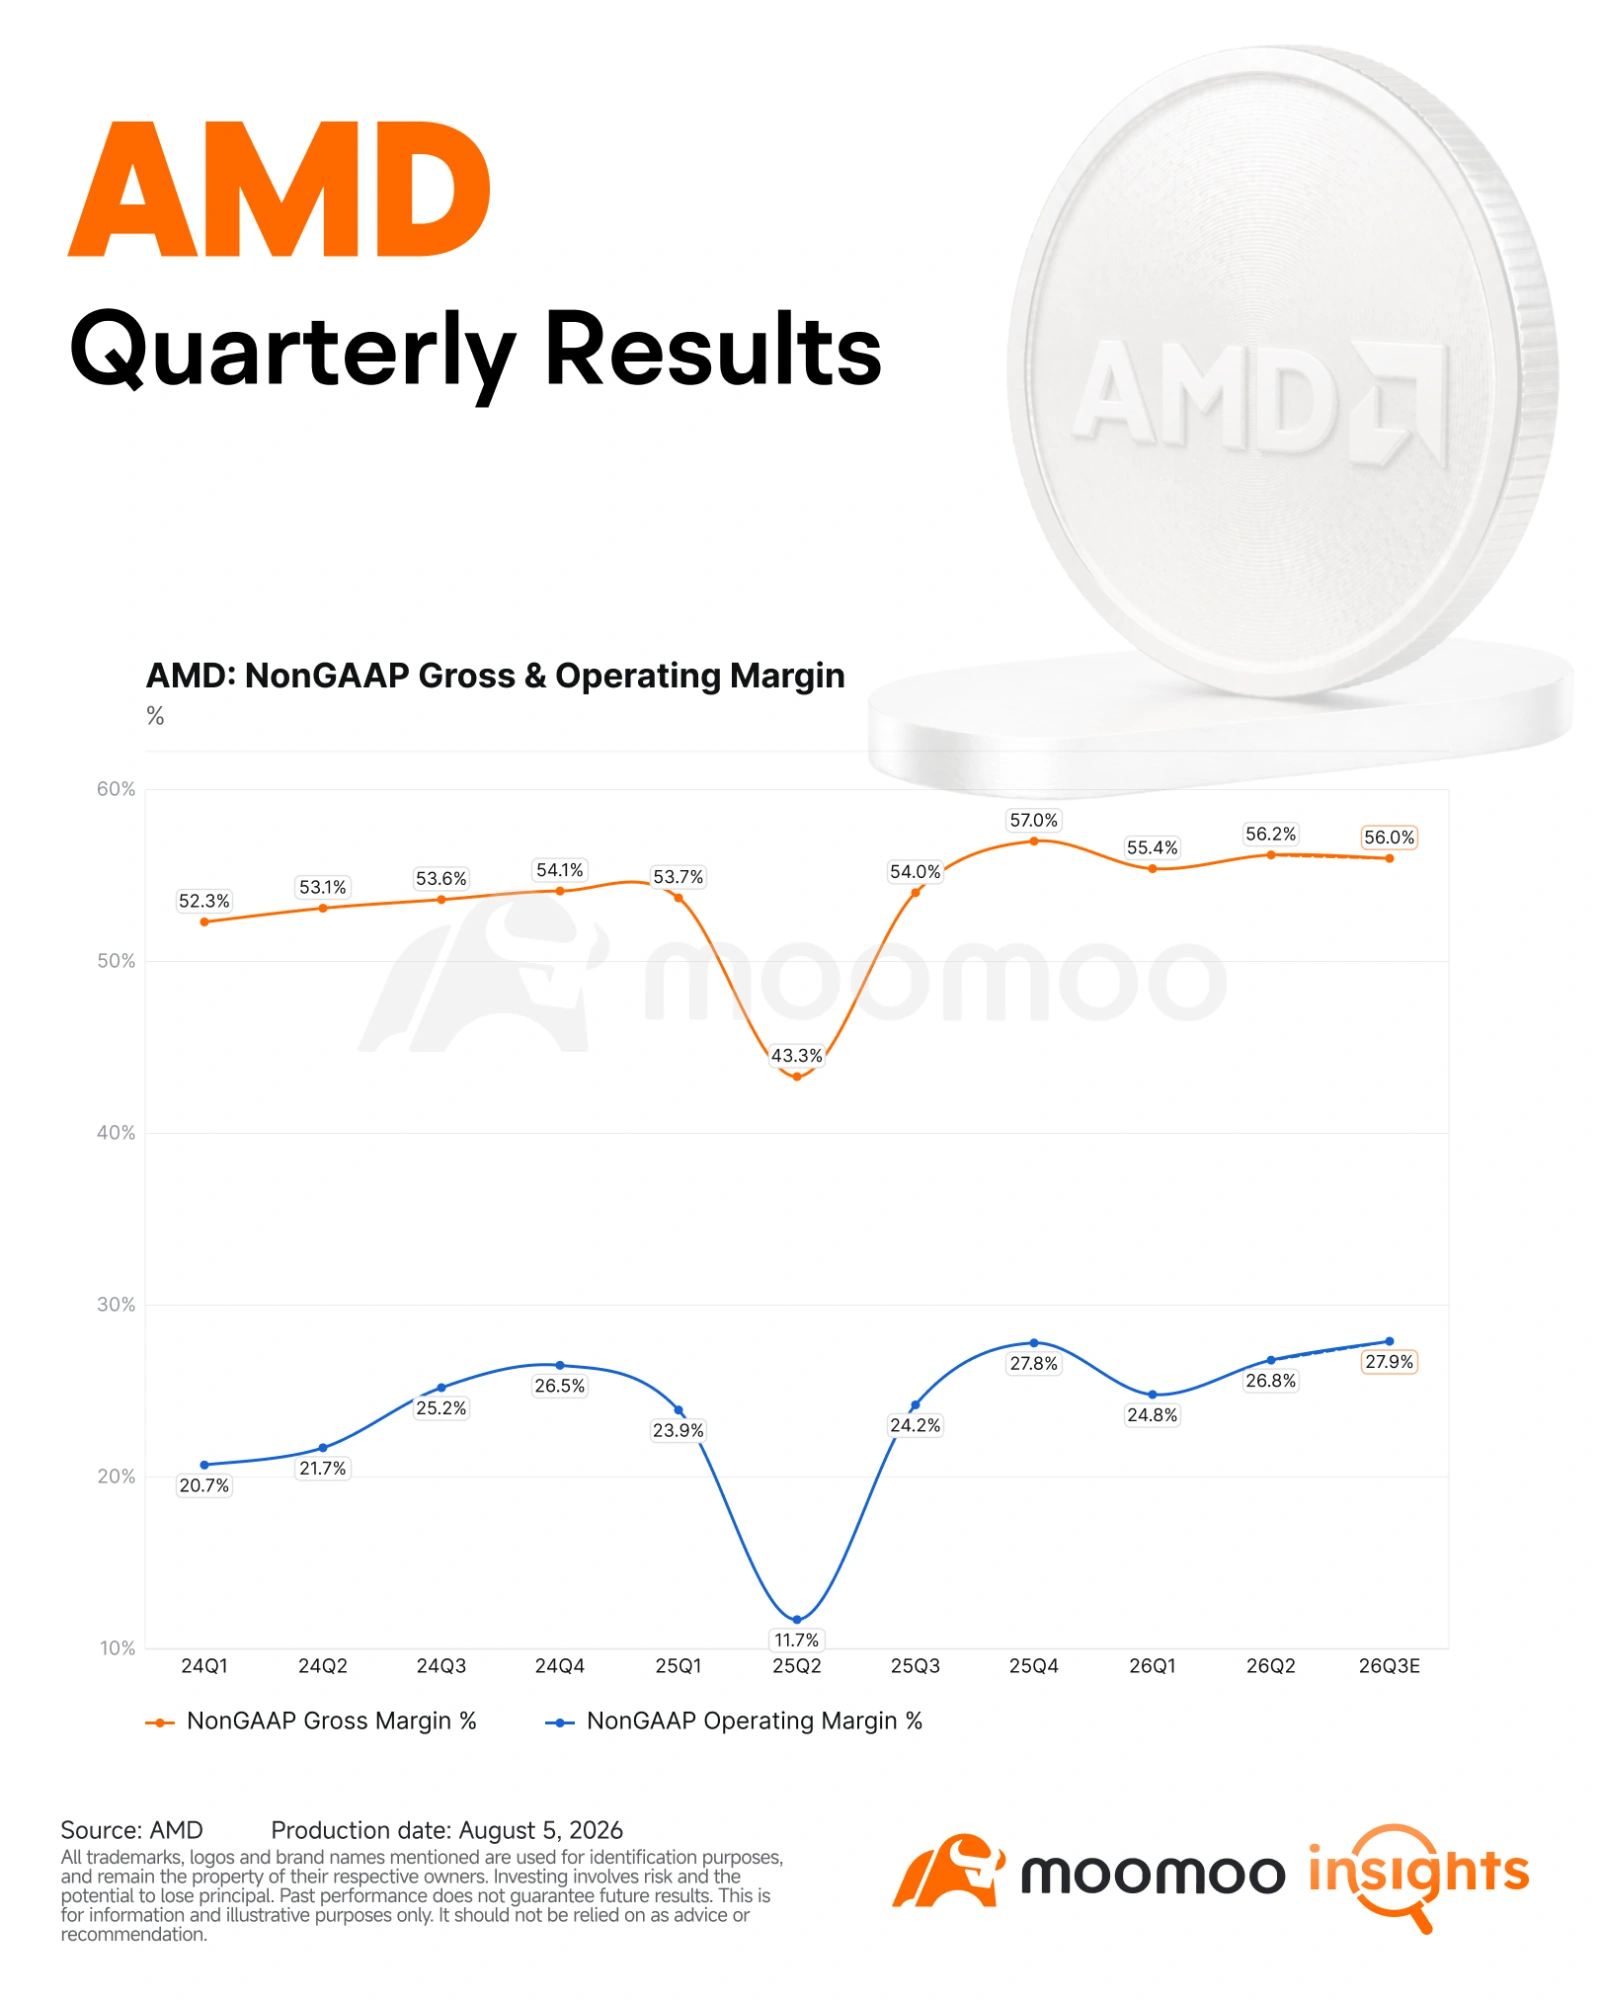
– ส่วนอัตรากำไรขั้นต้นแบบ Non-GAAP แตะระดับ 56.2% เพิ่มขึ้น 12.9 percentage points เมื่อเทียบกับช่วงเดียวกันของปีก่อน และ 0.8 percentage points เมื่อเทียบกับไตรมาสก่อนหน้า ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้ที่ 56.1% และสูงกว่าประมาณการครั้งก่อนที่ 56%
– กำไรสุทธิ Non-GAAP เคย 2.76 พันล้านดอลลาร์เพิ่มขึ้น 253% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และ 22% เมื่อเทียบกับไตรมาสก่อนหน้า ซึ่งเอาชนะตัวเลขคาดการณ์ของตลาดที่ 2.67 พันล้านดอลลาร์ และสูงกว่าประมาณการครั้งก่อนที่ 2.64 พันล้านดอลลาร์
--
--
--
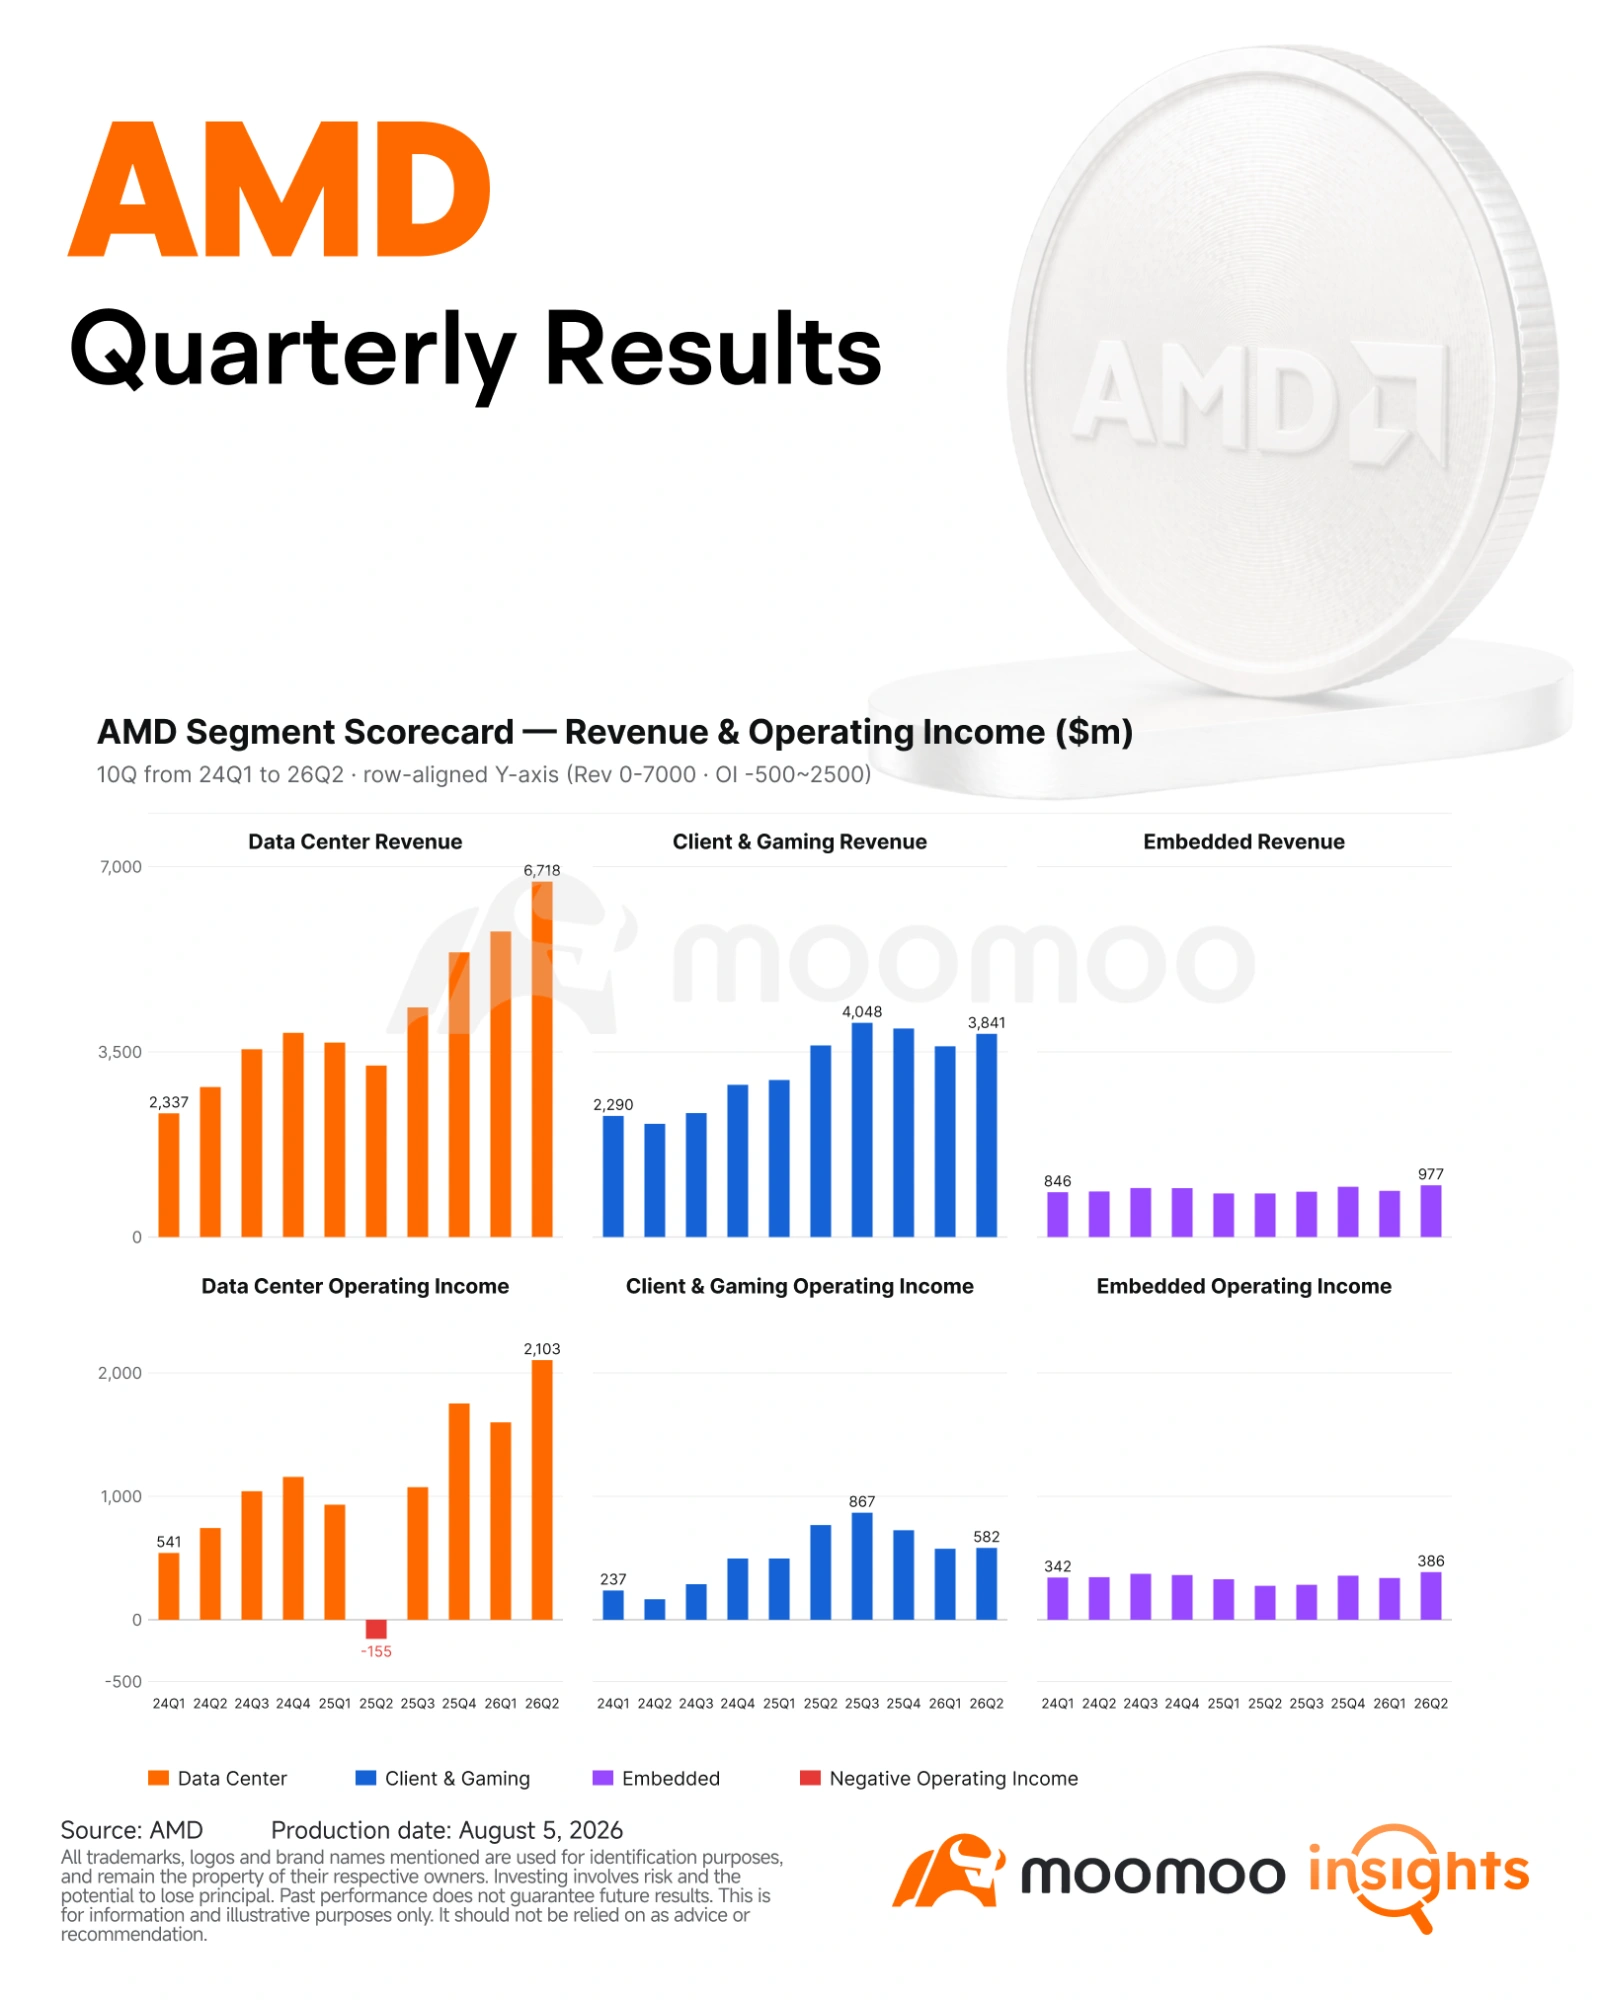
สัดส่วนรายได้แยกตามประเภทแพลตฟอร์ม
– Data Center เป็นตัวชูโรงที่โดดเด่นอย่างชัดเจน รายได้เพิ่มขึ้น 107% ไปจนถึง 6.72 พันล้านดอลลาร์ และคิดเป็นสัดส่วน 58% ของยอดขายรวมของบริษัท โดยกำไรจากการดำเนินงานในส่วนนี้พุ่งถึง 2.10 พันล้านดอลลาร์ คิดเป็นอัตรากำไรจากการดำเนินงานประมาณ 31.3% เพิ่มขึ้นจากประมาณ 27.7% ในไตรมาส 1
– กลุ่ม Client รายได้เพิ่มขึ้น 23% เหลือเพียง 3.06 พันล้านดอลลาร์ โดยได้แรงหนุนจากความต้องการชิปประมวลผล Ryzen ที่แข็งแกร่ง ขณะที่รายได้จากกลุ่ม Gaming ลดลงเหลือ 31% ถึง 779 ล้านดอลลาร์ เนื่องจากรายได้จากชิป semi-custom ลดลง ส่วนรายได้จากกลุ่ม Embedded ปรับตัวเพิ่มขึ้น 19% ไปจนถึง 977 ล้านดอลลาร์ ตามความต้องการที่เพิ่มขึ้นในตลาดปลายทางหลายแห่ง
--
--
--
3 ประเด็นสำคัญที่ต้องจับตามอง
บททดสอบต่อไปคือเรื่องอัตรากำไรและกระแสเงินสด
AMD รายงาน 56.2% อัตรากำไรขั้นต้นแบบ non-GAAP และคาดการณ์ว่าจะอยู่ที่ประมาณ 56% อีกครั้งในไตรมาส 3 การที่ margin ไม่ได้ขยายตัวเพิ่มขึ้นเมื่อเทียบกับไตรมาสก่อน ทั้งที่คาดการณ์ว่ารายได้จะโตขึ้นอีก 13% น่าจะเป็นปัจจัยหนึ่งที่ทำให้ตลาดตอบรับแบบระมัดระวัง
--
--
--
การวางระบบแบบ rack-scale ในช่วงแรกต้องใช้เงินลงทุนทั้งในส่วน HBM, บรรจุภัณฑ์ขั้นสูง (advanced packaging), ระบบเครือข่าย, การรวมระบบ และการสนับสนุนลูกค้า ซึ่ง AMD ไม่ได้เปิดเผย margin แยกย่อยสำหรับ CPU ตระกูล EPYC, ตัวเร่งความเร็ว Instinct หรือระบบ Helios แบบครบวงจร ทำให้ยากที่จะประเมินผลกระทบจากการเปลี่ยนแปลงของสัดส่วนผลิตภัณฑ์ (product mix)
กระแสเงินสดอิสระ (Free cash flow) ก็ลดลงจากไตรมาสก่อนหน้า จาก 2.57 พันล้านดอลลาร์ เหลือ 1.56 พันล้านดอลลาร์ รายจ่ายฝ่ายทุน (CapEx) เพิ่มขึ้นเป็น 808 ล้านดอลลาร์ จากเดิม 389 ล้านดอลลาร์ เนื่องจาก AMD ลงทุนอย่างหนักในด้านกำลังการผลิตและโครงสร้างพื้นฐาน แม้บริษัทจะยังคงความสามารถในการสร้างเงินสดได้สูง แต่เหล่านักลงทุนคงต้องจับตาดูว่าการเร่งตัวของ Helios จะช่วยให้การเปลี่ยนกำไรเป็นเงินสด (cash conversion) แข็งแกร่งขึ้นในระยะยาวได้หรือไม่
การเติบโตของ Data Center กำลังเข้าสู่ช่วงที่แข็งแกร่งยิ่งขึ้น
ตอนนี้ธุรกิจ Data Center ของ AMD มีเครื่องยนต์หลักในการขับเคลื่อนการเติบโตถึงสองตัวแล้ว EPYC ยังคงสร้างแรงส่งอย่างต่อเนื่องในฝั่ง Server CPUในขณะที่การติดตั้งใช้งาน Instinct กำลังขยายตัวในกลุ่มลูกค้าโครงสร้างพื้นฐาน AI
ผู้บริหารคาดว่า รายได้จาก Data Center จะเติบโตในระดับเลขสองหลักเมื่อเทียบกับไตรมาสก่อนหน้าใน Q3 Lisa Su ยังระบุด้วยว่า การเติบโตใน Q4 น่าจะสูงกว่าใน Q3 เนื่องจากมีซัพพลายฝั่งเซิร์ฟเวอร์เปิดจองซื้อเพิ่มเติม และการจัดส่ง Helios เร่งตัวขึ้น
มุมมองดังกล่าวบ่งชี้ว่าการเร่งตัวในช่วงครึ่งหลังของปีของ AMD จะไปได้ไกลกว่าแค่ตัวเลขคาดการณ์รายได้ใน Q3 นอกจากนี้บริษัทยังคาดการณ์ว่ายอดขายกลุ่ม Data Center จะเติบโตขึ้นมากกว่า 2 เท่าภายในปี 2027ซึ่งช่วยตอกย้ำมุมมองที่ว่าการเติบโตในปัจจุบันเป็นเพียงจุดเริ่มต้นของวงจรขาขึ้นที่กินเวลาหลายปี
AMD ได้ปรับเพิ่มแนวโน้มทางการเงินระยะยาวอย่างมีนัยสำคัญ
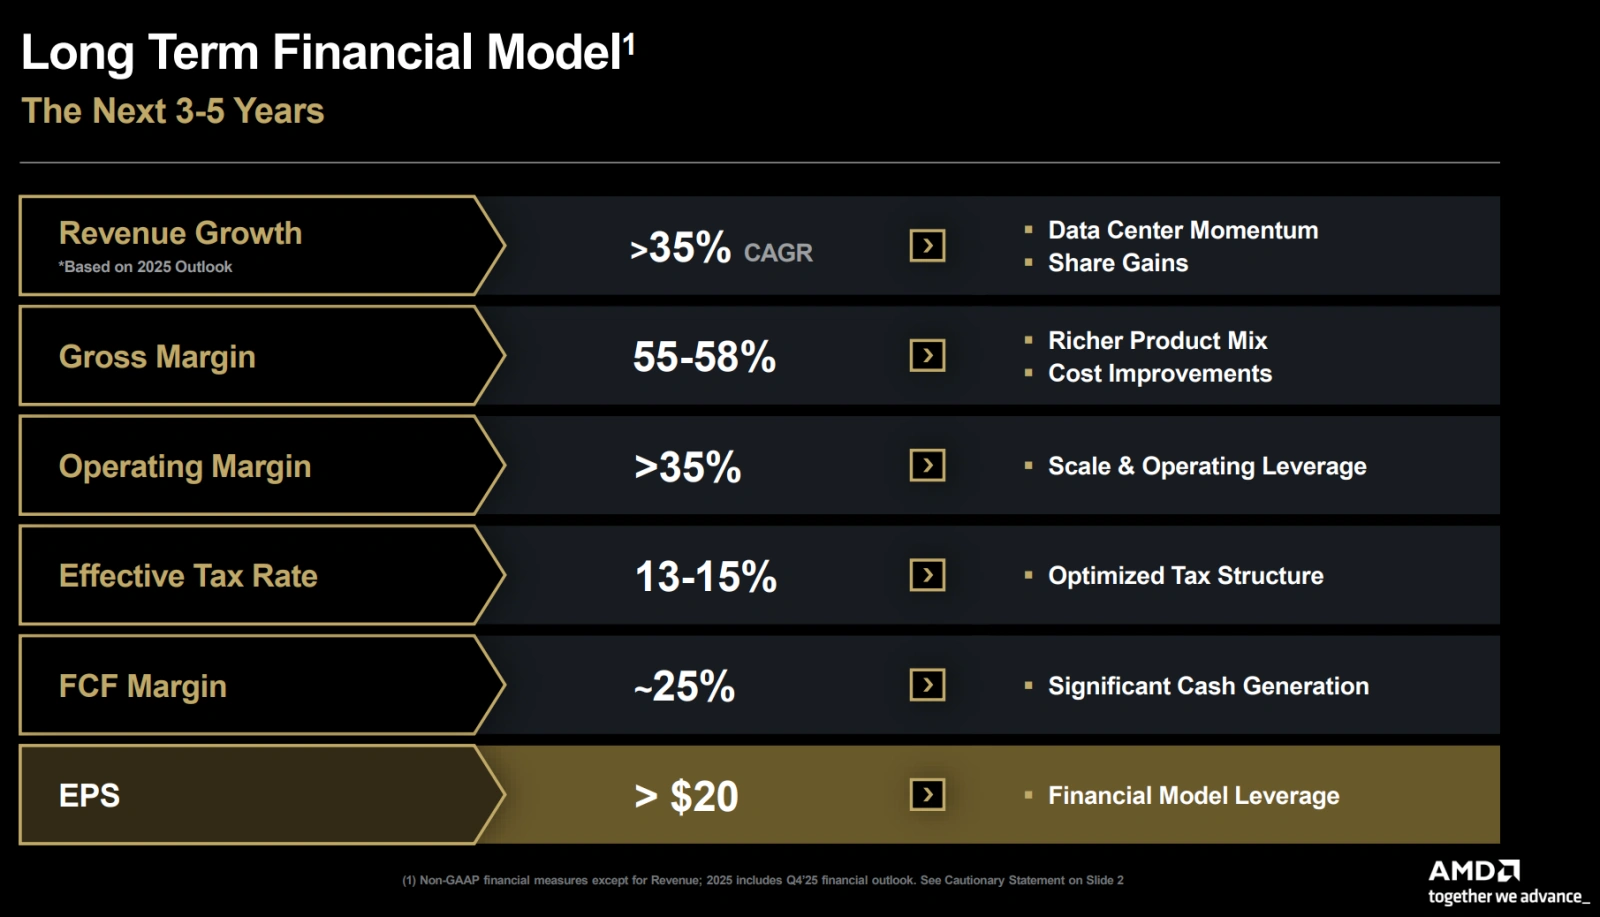
ประเด็นเชิงกลยุทธ์ที่สำคัญที่สุดจากช่วง Call คือการที่ Lisa Su ระบุว่า ตอนนี้ AMD คาดว่าจะทำผลงานได้ดีกว่าเป้าหมายทางการเงินระยะยาวที่เคยวางไว้ในงาน Analyst Day เมื่อเดือนพฤศจิกายน 2025
โดยกรอบเป้าหมายเดิมนั้นตั้งเป้า CAGR รายได้รวมของบริษัทไว้ที่สูงกว่า 35%, อัตรากำไรจากการดำเนินงานแบบ non-GAAP สูงกว่า 35% และ EPS แบบ non-GAAP ต่อปีสูงกว่า $20 ภายในช่วง 3-5 ปีข้างหน้า นอกจากนี้ยังตั้งสมมติฐานว่า CAGR รายได้จาก Data Center จะสูงกว่า 60% และ CAGR รายได้จาก Data Center AI จะสูงกว่า 80%
--
--
--
Su กล่าวว่าด้วยความเชื่อมั่นจากลูกค้าล่าสุดและโอกาสในตลาด AI ที่ขยายตัว ทำให้ AMD มั่นใจว่าการเติบโตของรายได้รวมจะทะลุเป้าหมาย 35% และผลประกอบการรายปีจะสูงเกินเป้ากำไร $20 ต่อหุ้น เธอยังไม่ได้ระบุตัวเลขเป้าหมายใหม่ ดังนั้นเรื่องนี้ควรถูกมองว่าเป็นการปรับคาดการณ์ทิศทางไปในเชิงบวก (Upward Revision) มากกว่าการประกาศตัวเลขเป้าหมาย (Guidance) อย่างเป็นทางการ
เรื่องนี้สำคัญมาก เพราะเป้าหมาย EPS ที่ $20 เดิมนั้นก็ถือว่าสูงกว่ากำไรปัจจุบันอย่างก้าวกระโดดอยู่แล้ว ถ้า AMD สามารถทำได้เกินเป้าภายในช่วง 3-5 ปีตามกำหนดเดิม นั่นหมายความว่าศักยภาพในการทำกำไรจากระบบ Helios, EPYC และ MI500 ในอนาคตจะสูงกว่าที่ผลประกอบการรายไตรมาสปัจจุบันแสดงให้เห็นอย่างมาก
การคาดการณ์ (Guidance)
$Advanced Micro Devices (AMD.US)$ คาดการณ์รายได้ไตรมาส 3 ไว้ที่ประมาณ 13.0 พันล้านดอลลาร์บวกหรือลบไม่เกิน 300 ล้านดอลลาร์ ซึ่งค่ากลางนั้นหมายถึง 41% การเติบโตแบบปีต่อปี และเพิ่มขึ้น 13% เมื่อเทียบกับไตรมาสก่อนหน้า อีกทั้งยังสูงกว่าที่ตลาดคาดการณ์ไว้ก่อนประกาศผลประกอบการที่ 12.52 พันล้านดอลลาร์ อยู่ประมาณ 480 ล้านดอลลาร์ ส่วนอัตรากำไรขั้นต้นแบบ non-GAAP คาดว่าจะยังคงอยู่ที่ประมาณ 56%
ตัวเลขคาดการณ์นี้ยืนยันว่าการเติบโตของ AMD กำลังเร่งตัวขึ้นในช่วงครึ่งปีหลัง การที่ผู้บริหารคาดการณ์ว่ากลุ่ม Data Center จะเติบโตแข็งแกร่งขึ้นใน Q4 ถือเป็นอีกหนึ่งสัญญาณบวก แม้ว่าขนาดของรายได้และกำไรที่จะได้จาก Helios จะยังคงเป็นประเด็นสำคัญที่ยังไม่มีคำตอบชัดเจนก็ตาม
สรุป
AMD ทำผลงานไตรมาสนี้ได้ยอดเยี่ยม โดยมีรายได้ทำสถิติสูงสุดใหม่ ยอดขายฝั่ง Data Center ขยายตัวอย่างรวดเร็ว และแนวโน้ม Q3 ก็ออกมาสูงกว่าที่ตลาดคาดไว้พอสมควร ส่วนราคาหุ้นที่ร่วงลงในช่วงนอกเวลาทำการ สะท้อนให้เห็นว่าความคาดหวังของนักลงทุนพุ่งไปไกลยิ่งกว่าผลประกอบการที่ว่าน่าประทับใจแล้วเสียอีก
พื้นฐานของธีม AI ดูแข็งแกร่งขึ้นหลังรายงานฉบับนี้ การทำ Rerating รอบถัดไปจะขึ้นอยู่กับว่า AMD จะสามารถเปลี่ยนดีลในมือของ Helios ให้กลายเป็นรายรับรายไตรมาสที่จับต้องได้จริง พร้อมกับปรับปรุงอัตรากำไรขั้นต้นและการหมุนเวียนกระแสเงินสดให้ดีขึ้นได้หรือไม่
ข้อความสงวนสิทธิ์: Moomoo Technologies Inc. นำเสนอเนื้อหานี้เพื่อวัตถุประสงค์ในการให้ข้อมูลและการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (532)
เพื่อแสดงความคิดเห็น
504
49