

AI ยังไม่จบ แต่ตลาดเริ่มกลับมาคำนวณตัวเลขกันจริงจังแล้ว
บันทึกจากงาน Moomoo x Nasdaq
จากเรื่องช่องแคบฮอร์มุซและทิศทางดอกเบี้ย สู่การลงทุนใน AI (capex) และเลเยอร์ของคำขอ (application layer) ที่ราคายังถูกเกินจริง
17 สิงหาคม 2026 | ออสเตรเลีย
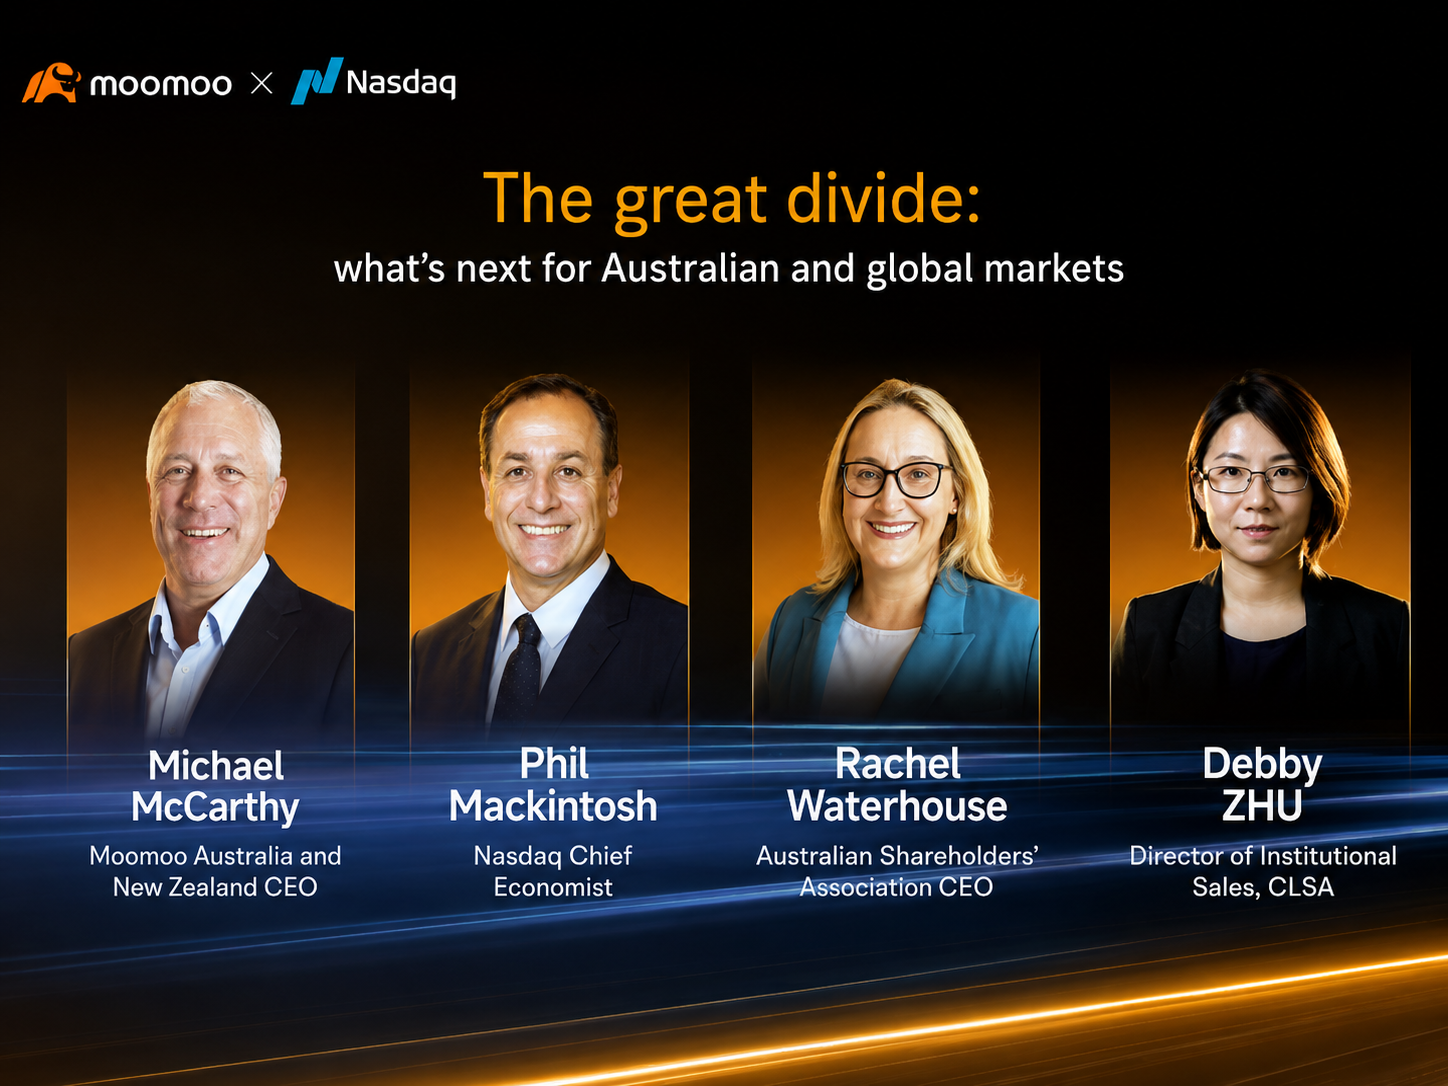
ผมได้มีโอกาสไปร่วมงานสัมมนาการลงทุนที่ออสเตรเลียซึ่งจัดโดย Moomoo และ Nasdaq ภายใต้หัวข้อ "The Great Divide: What's Next for Australian and Global Markets" ตอนแรกผมกะว่าจะไปฟังช่วงเวลาเทรดเพื่อดูแนวโน้มตลาดตามมาตรฐานทั่วไป เช่น คุยเรื่องดอกเบี้ยสหรัฐฯ ส่องพอร์ตหุ้นออสเตรเลีย แล้วปิดท้ายด้วยเรื่อง AI ที่เป็นธีมหลักของตลาด แต่กลายเป็นว่างานนี้มีประโยชน์กว่าแค่การมาถกเถียงกันว่าเป็นช่วงขาขึ้นหรือขาลง เพราะวิทยากรพยายามดึงกลับมาที่คำถามที่ตอบยากกว่า นั่นคือ การเติบโตของ AI ในอนาคตถูกสะท้อนไปในราคาหุ้นมากน้อยแค่ไหน และส่วนไหนของห่วงโซ่คุณค่าที่จะเป็นผู้กอบโกยผลประโยชน์ทางเศรษฐกิจที่แท้จริง?
วิทยากรทั้ง 4 ท่านมาจากภาคส่วนที่แตกต่างกันอย่างมากในตลาด โดยมี Michael McCarthy ซีอีโอของ Moomoo ออสเตรเลียและนิวซีแลนด์ เป็นผู้ดำเนินรายการและคอยเชื่อมโยงประเด็นมหภาคกว้างๆ กลับมาสู่ทางเลือกที่นักลงทุนรายย่อยต้องตัดสินใจจริง ด้าน Phil Mackintosh หัวหน้านักเศรษฐศาสตร์ของ Nasdaq ได้นำเสนอโครงสร้างการวิเคราะห์ที่สมบูรณ์ที่สุดของวัน โดยไล่เรียงตั้งแต่เศรษฐกิจสหรัฐฯ และ ผลประกอบการ ของบริษัทจดทะเบียน ไปจนถึงการใช้จ่ายด้านทุนในกลุ่ม AI ส่วน Rachel Waterhouse ซีอีโอของสมาคมผู้ถือหุ้นออสเตรเลีย เน้นไปที่การจัดพอร์ต การกระจายความเสี่ยงไปต่างประเทศ และพฤติกรรมนักลงทุน ขณะที่ Debby Zhu ผู้อำนวยการฝ่ายขายสถาบันจาก CLSA มอง AI ผ่านมุมมองของเงินทุนสถาบันและห่วงโซ่อุปทานในเอเชีย
เมื่อนำมุมมองของทุกคนมารวมกัน ทำให้เข้าใจสถานะปัจจุบันของตลาดได้ง่ายขึ้นมาก ตอนนี้แค่ถามว่า AI เป็นฟองสบู่หรือไม่นั้นไม่เพียงพอแล้ว เพราะความต้องการ AI การสร้างศูนย์ข้อมูล และ ผลประกอบการ ของบริษัทต่างๆ ล้วนเป็นของจริง แต่เทรนด์เทคโนโลยีที่เป็นของจริงก็ไม่ได้หมายความว่าทุกมูลค่าหุ้น (valuation) จะสมเหตุสมผล ตลาดกำลังเปลี่ยนผ่านจากการพิสูจน์ว่ามีดีมานด์ AI อยู่จริง ไปสู่การพิสูจน์ว่าดีมานด์นี้สามารถสร้างกำไร กระแสเงินสดอิสระ และผลตอบแทนจากการลงทุนได้มากพอที่จะคุ้มกับเงินที่จ่ายไปแล้วหรือไม่
Phil Mackintosh: ราคาน้ำมันและอัตราดอกเบี้ยคือปัจจัยพื้นฐานของมูลค่าหุ้น ในขณะที่รายได้จาก AI ยังต้องพิสูจน์ว่าจะคุ้มค่ากับการลงทุนก่อสร้างระบบ
Phil ไม่ได้เริ่มด้วยเรื่อง AI แต่เขาเริ่มจากเรื่องภาษีนำเข้า โดยใช้การคำนวณที่เรียบง่ายเพื่อให้เห็นภาพผลกระทบต่อเงินเฟ้อ หากสินค้านำเข้าคิดเป็นประมาณ 10% ของการบริโภคในสหรัฐฯ และภาษีเฉลี่ยอยู่ที่ประมาณ 10% ผลกระทบโดยตรงต่อระดับราคาสินค้าโดยรวมจะอยู่ที่ประมาณ 1% ประเด็นของเขาไม่ใช่ว่าภาษีไม่สร้างความเจ็บปวด แต่คือภาษีเพียงอย่างเดียวอาจไม่เพียงพอที่จะทำให้เกิดวิกฤตเงินเฟ้อครั้งใหญ่ ความเสี่ยงที่น่ากลัวกว่าคือจะเกิดอะไรขึ้นเมื่อภาษี การหยุดชะงักของพลังงาน และความต้องการทรัพยากรจากการสร้าง AI เกิดขึ้นพร้อมกันทั้งหมด
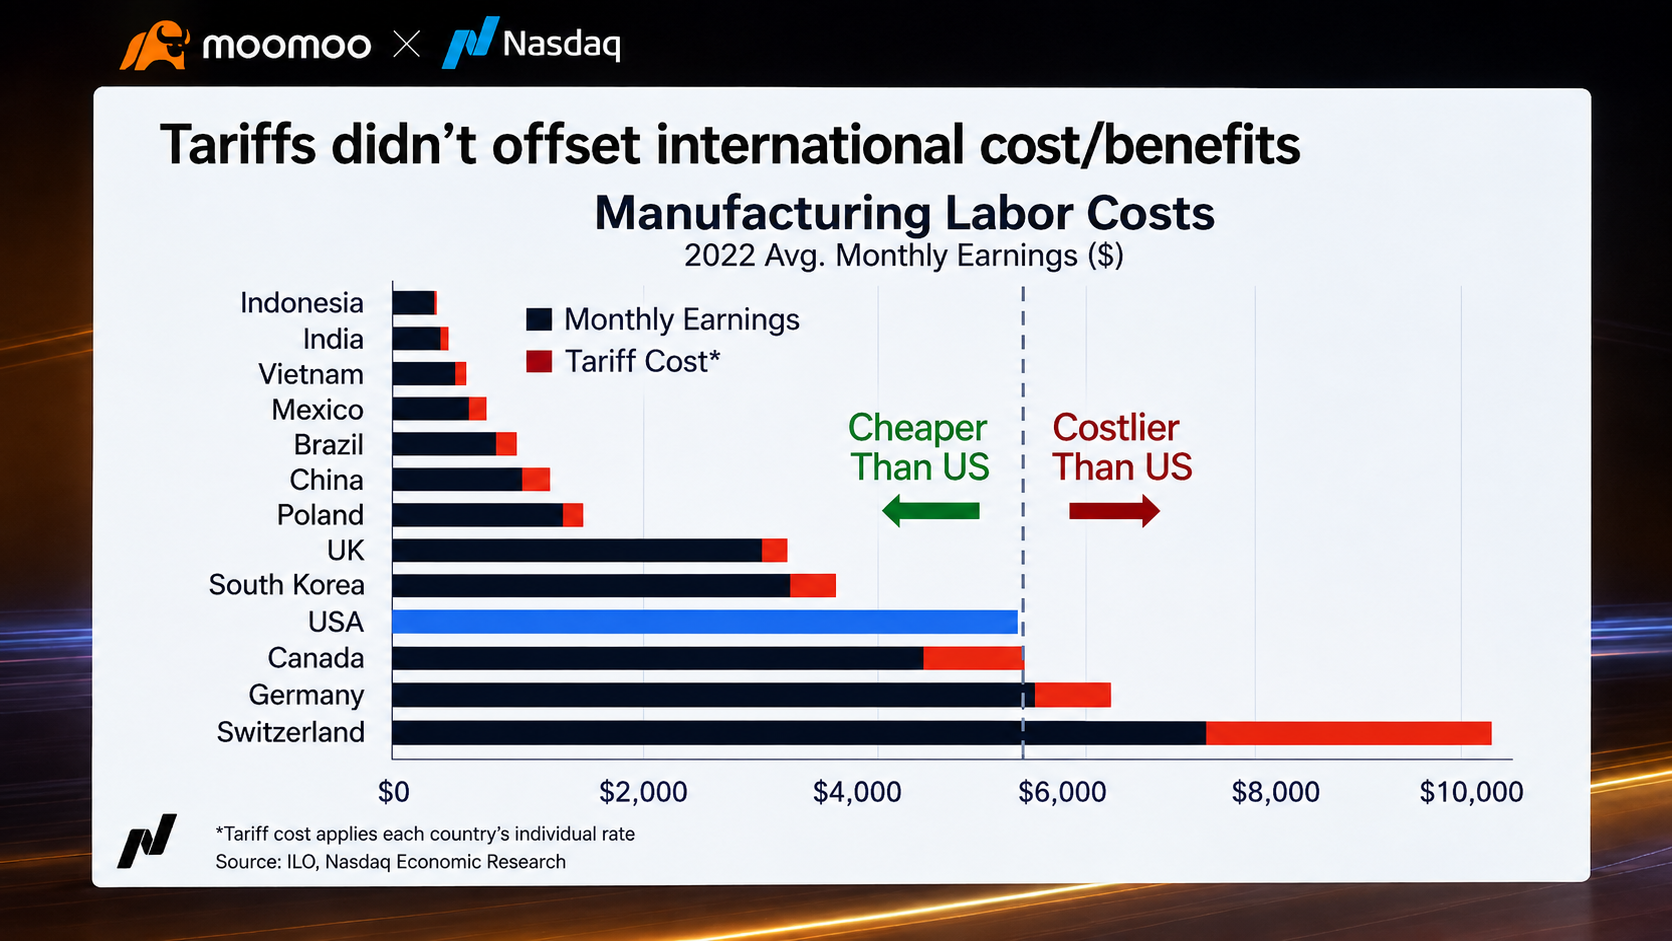
กราฟ ต้นทุนแรงงานภาคการผลิตที่แสดงบนเวทีช่วยเสริมข้อโต้แย้งนั้น แม้จะรวมภาษีเข้าไปแล้ว ต้นทุนการผลิตรวมในแหล่งผลิตหลายแห่งในเอเชียและละตินอเมริกาก็ยังคงต่ำกว่าระดับในสหรัฐฯ มาก ดังนั้นภาษีจึงไม่ได้ลบความได้เปรียบด้านต้นทุนของห่วงโซ่อุปทานโลกออกไปโดยอัตโนมัติ สำหรับบริษัทต่างๆ การตัดสินใจย้ายฐานผลิตกลับประเทศไม่ได้ขึ้นอยู่กับอัตราภาษีเท่านั้น แต่ยังรวมถึงค่าจ้าง ผลิตภาพ ความพร้อมของซัพพลายเออร์ และความน่าเชื่อถือในการส่งมอบ ภาษีอาจเปลี่ยนการตัดสินใจเลือกแหล่งวัตถุดิบในบางส่วนและผลักภาระต้นทุนบางส่วนไปให้ผู้บริโภค แต่ไม่น่าจะเปลี่ยนแผนที่การผลิตโลกได้แบบ เทรดข้ามคืน (overnight)
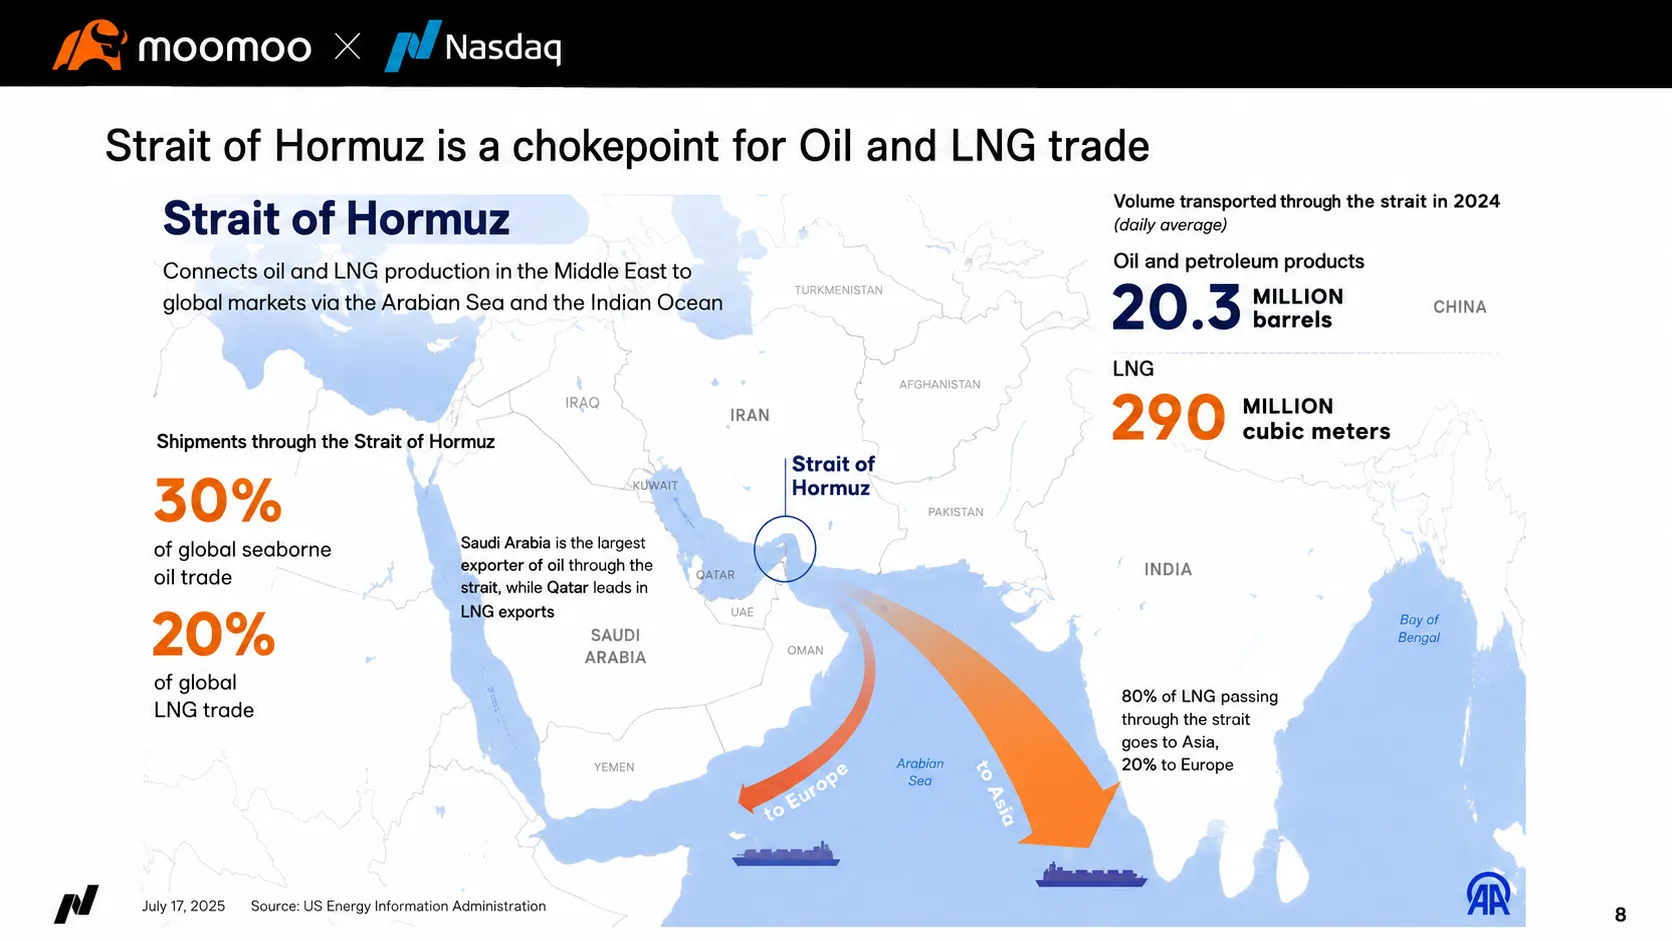
ภาพรวมมหภาคจะเปลี่ยนไปอย่างมีนัยสำคัญเมื่อมีเรื่องพลังงานเข้ามาเกี่ยวข้อง Phil เน้นย้ำว่าลักษณะพิเศษของความขัดแย้งในตะวันออกกลางปัจจุบันไม่ใช่แค่เรื่องการผลิตของอิหร่านเอง แต่คือตำแหน่งของอิหร่านที่อยู่ติดกับช่องแคบฮอร์มุซ น้ำมันและก๊าซจำนวนมหาศาลจากซาอุดีอาระเบีย อิรัก คูเวต สหรัฐอาหรับเอมิเรตส์ และกาตาร์ ต่างก็ต้องผ่านเส้นทางนี้ หากการสัญจรผ่านช่องแคบถูกขัดขวาง ปัญหาจะไม่ใช่แค่การส่งออกของประเทศเดียวอีกต่อไป แต่มันจะกลายเป็นวิกฤตต่อระบบพลังงานในอ่าวเปอร์เซียทั้งหมด
กราฟ ที่นำเสนอในงานแสดงให้เห็นว่าในปี 2024 มีน้ำมันและผลิตภัณฑ์ปิโตรเลียมไหลผ่านช่องแคบฮอร์มุซเฉลี่ยประมาณ 20.3 ล้านบาร์เรลต่อวัน เส้นทางนี้ยังรองรับการค้าน้ำมันทางทะเลทั่วโลกถึง 30% และการค้า LNG ทั่วโลกประมาณ 20% กราฟ ยังระบุว่า LNG ส่วนใหญ่มีปลายทางอยู่ที่เอเชีย ซึ่งหมายความว่าผลกระทบไม่ได้จำกัดอยู่แค่เงินเฟ้อในสหรัฐฯ หรือยุโรป แต่จะลามไปถึงภาคการผลิต เคมีภัณฑ์ การขนส่ง และเศรษฐกิจของผู้นำเข้าพลังงานรายใหญ่ในเอเชียโดยตรง
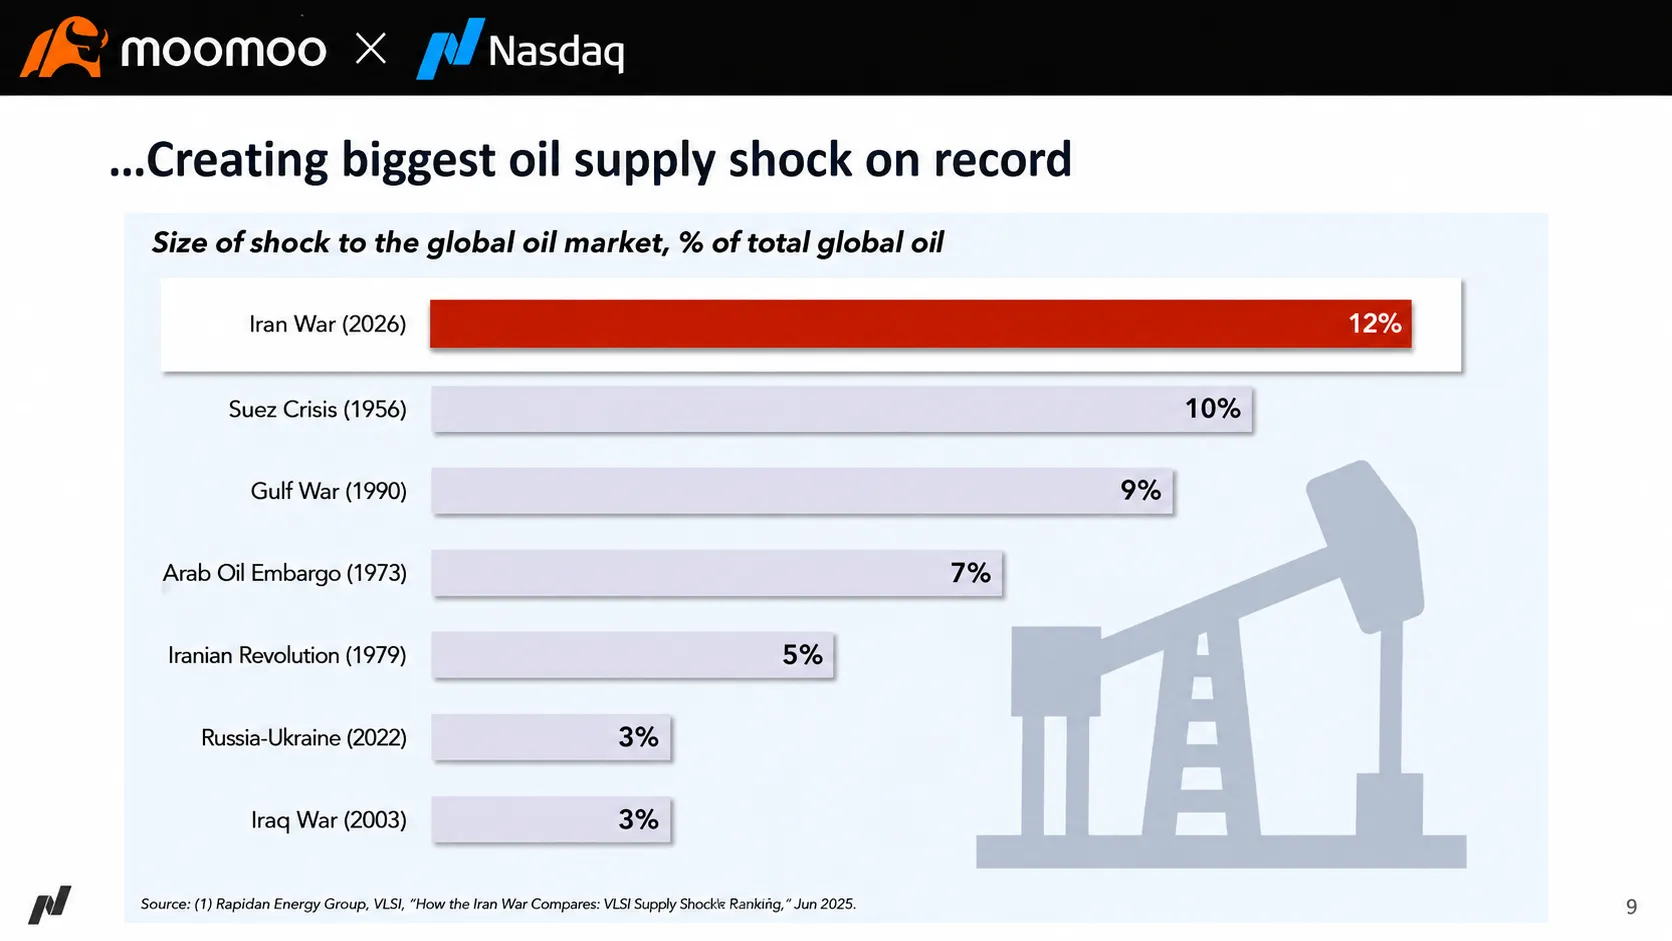
จากตัวเลขที่ Phil อ้างถึง การหยุดชะงักในปัจจุบันส่งผลกระทบต่อปริมาณเทียบเท่ากับประมาณ 12% ของตลาดน้ำมันโลก ซึ่งใหญ่กว่าวิกฤตอุปทานในช่วงวิกฤตการณ์คลองสุเอซ สงครามอ่าว และการคว่ำบาตรน้ำมันในปี 1970 การเปรียบเทียบนั้นไม่ได้หมายความว่าราคาน้ำมันจะต้องซ้ำรอยประวัติศาสตร์เดิม แต่มันอธิบายว่าทำไมเหตุการณ์นี้ถึงไม่สามารถมองข้ามว่าเป็นแค่ความผันผวนทางภูมิรัฐศาสตร์ทั่วไป ผลกระทบนั้นแผ่ขยายไปไกลกว่าราคาน้ำมันหน้าปั๊ม โดยลามไปถึงเคมีภัณฑ์ พลาสติก ปุ๋ย การขนส่ง และก๊าซอุตสาหกรรมที่ใช้ในส่วนอื่นๆ ของห่วงโซ่อุปทาน รวมถึงการผลิตเซมิคอนดักเตอร์ด้วย
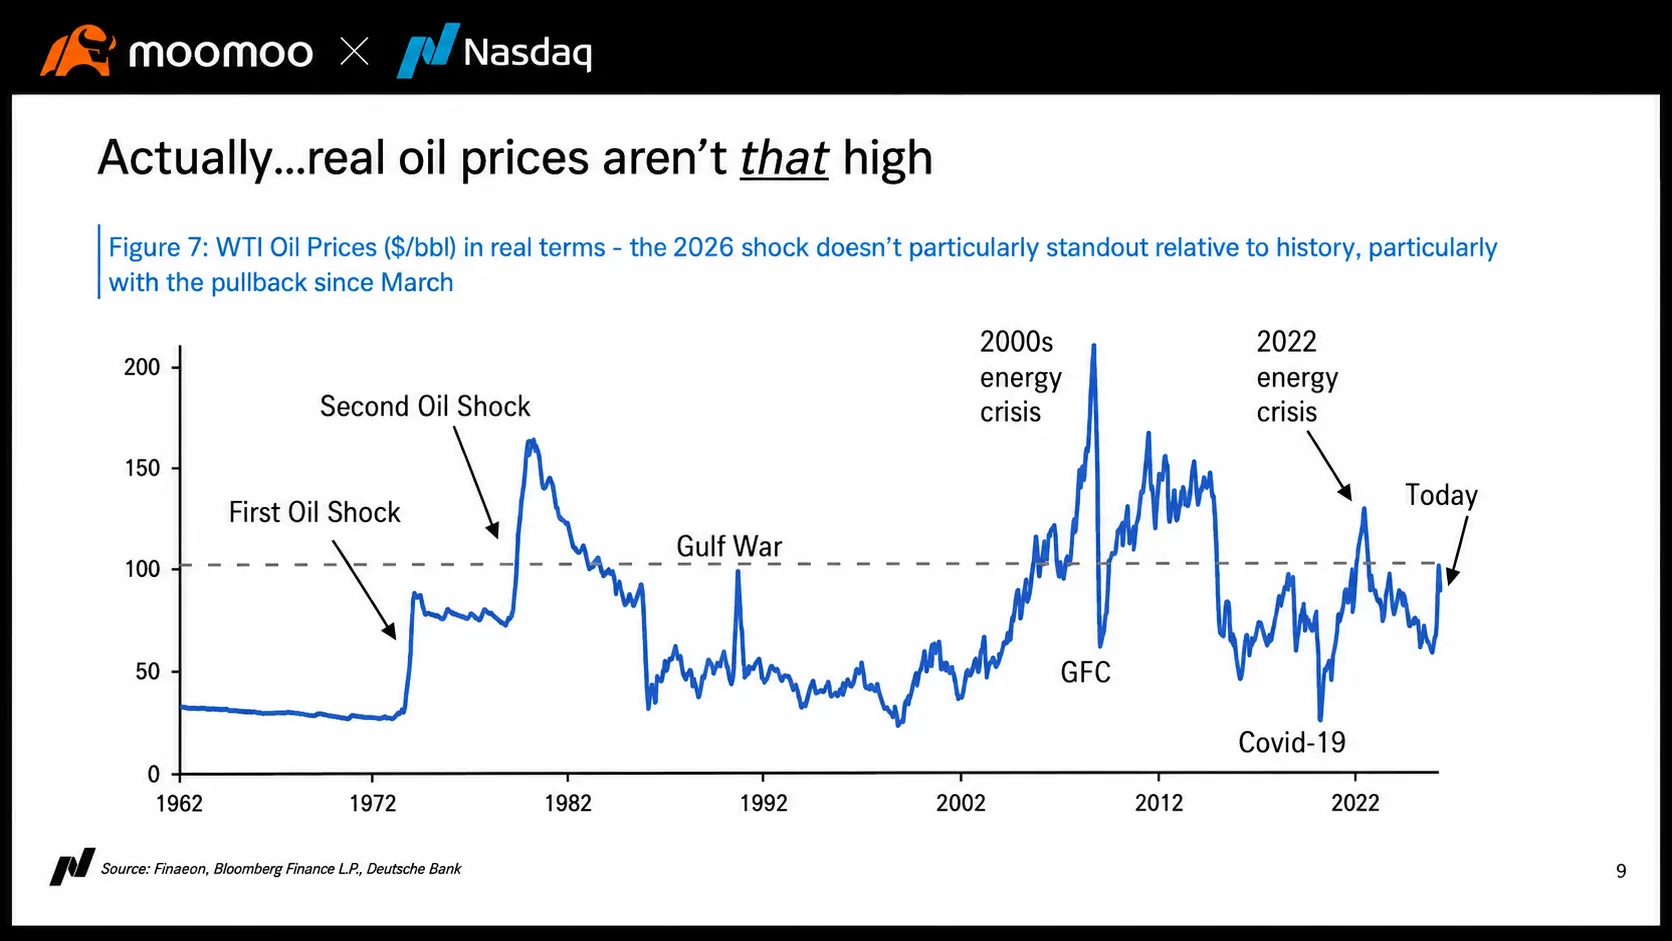
สิ่งที่ผิดปกติคือวิกฤตอุปทานที่รุนแรงขนาดนี้กลับไม่ได้ทำให้ราคาน้ำมันพุ่งสูงแบบสุดโต่ง Phil แย้งว่าโครงสร้างเศรษฐกิจโลกตอนนี้ต่างจากช่วงปี 1970 มาก ภาคบริการมีสัดส่วนใน GDP มากขึ้น เศรษฐกิจใช้น้ำมันต่อหน่วยผลผลิตน้อยลง และยุโรปได้พัฒนาพลังงานหมุนเวียนและทางเลือกด้านพลังงานอื่นๆ ที่หลากหลายกว่าเดิมมาก ในขณะเดียวกัน สหรัฐฯ และเศรษฐกิจอื่นๆ ก็มีคลังน้ำมันสำรองเชิงยุทธศาสตร์ที่สามารถช่วยบรรเทาภาวะขาดแคลนอุปทานในระยะสั้นได้
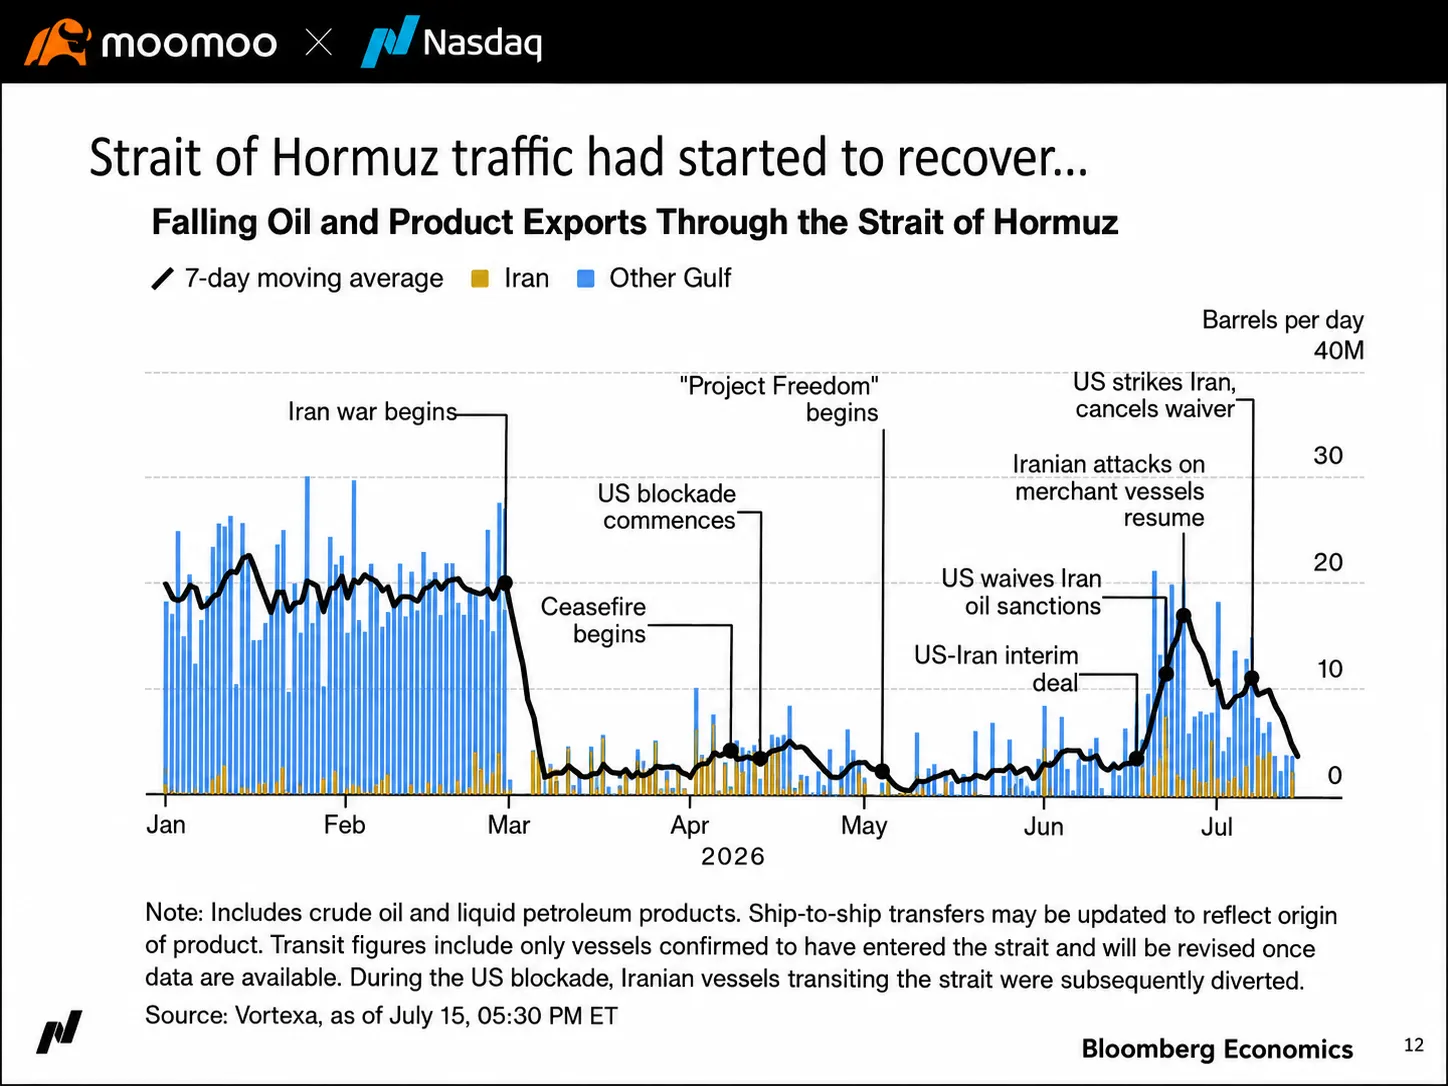
ราคาน้ำมันที่ยังถูกควบคุมได้ไม่ได้หมายความว่าระบบพลังงานกลับสู่ภาวะปกติแล้ว ข้อมูลการเดินเรือที่แสดงในงานชี้ให้เห็นว่าการจราจรของเรือบรรทุกน้ำมันและเรือขนส่งสินค้าผ่านช่องแคบนั้นลดลงอย่างรวดเร็วหลังจากความขัดแย้งเริ่มขึ้น แม้การจราจรจะดีขึ้นในช่วงสั้นๆ หลังมีข้อตกลงชั่วคราว แต่การฟื้นตัวก็ยังไม่มั่นคง การลดลงของกิจกรรมทางการทหารไม่ได้มีความหมายเดียวกับการฟื้นตัวของการค้า ตราบใดที่การขนส่งจริงยังคงต่ำกว่าระดับปกติ เศรษฐกิจโลกก็ยังต้องพึ่งพาการเปลี่ยนเส้นทาง การบริหารสต็อกสินค้า และคลังสำรองเชิงยุทธศาสตร์เพื่อเติมเต็มช่องว่างนี้
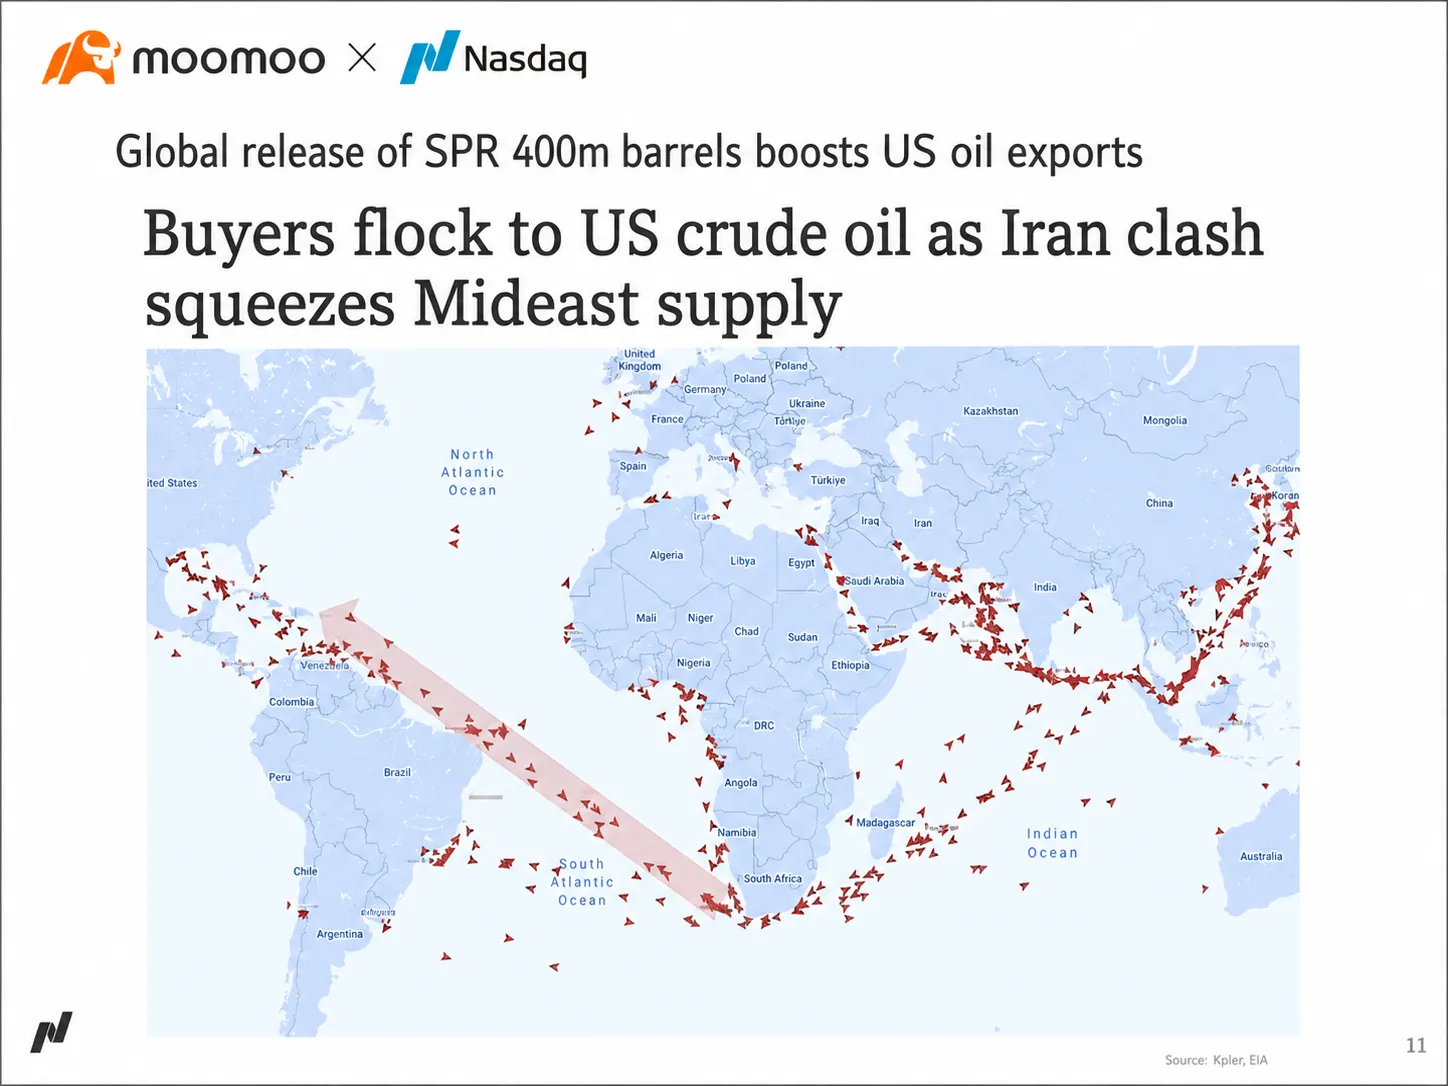
คลังน้ำมันสำรองเชิงยุทธศาสตร์ของสหรัฐฯ ทำหน้าที่เป็นเหมือนกันชนส่วนหนึ่ง ในแผนที่การขนส่งของ Phil เราจะเห็นว่าผู้ซื้อจำนวนมากขึ้นหันไปหาใช้น้ำมันดิบของสหรัฐฯ เพื่อทดแทนอุปทานจากตะวันออกกลางที่ถูกจำกัด สิ่งนี้ช่วยป้องกันไม่ให้เกิดภาวะช็อกเต็มรูปแบบต่อราคา Spot ในทันที แต่นั่นก็หมายความว่าเศรษฐกิจโลกกำลังดึงเอาส่วนต่างความปลอดภัยที่ออกแบบมาเพื่อใช้ยามฉุกเฉินมาใช้ ยิ่งการหยุดชะงักยาวนานเท่าไหร่ วิธีการแก้ปัญหาเฉพาะหน้าเหล่านี้ก็จะยิ่งมีราคาแพงขึ้น และมีโอกาสมากขึ้นที่ตลาดจะกลับมาประเมินทั้งเรื่องเงินเฟ้อและการเติบโตใหม่
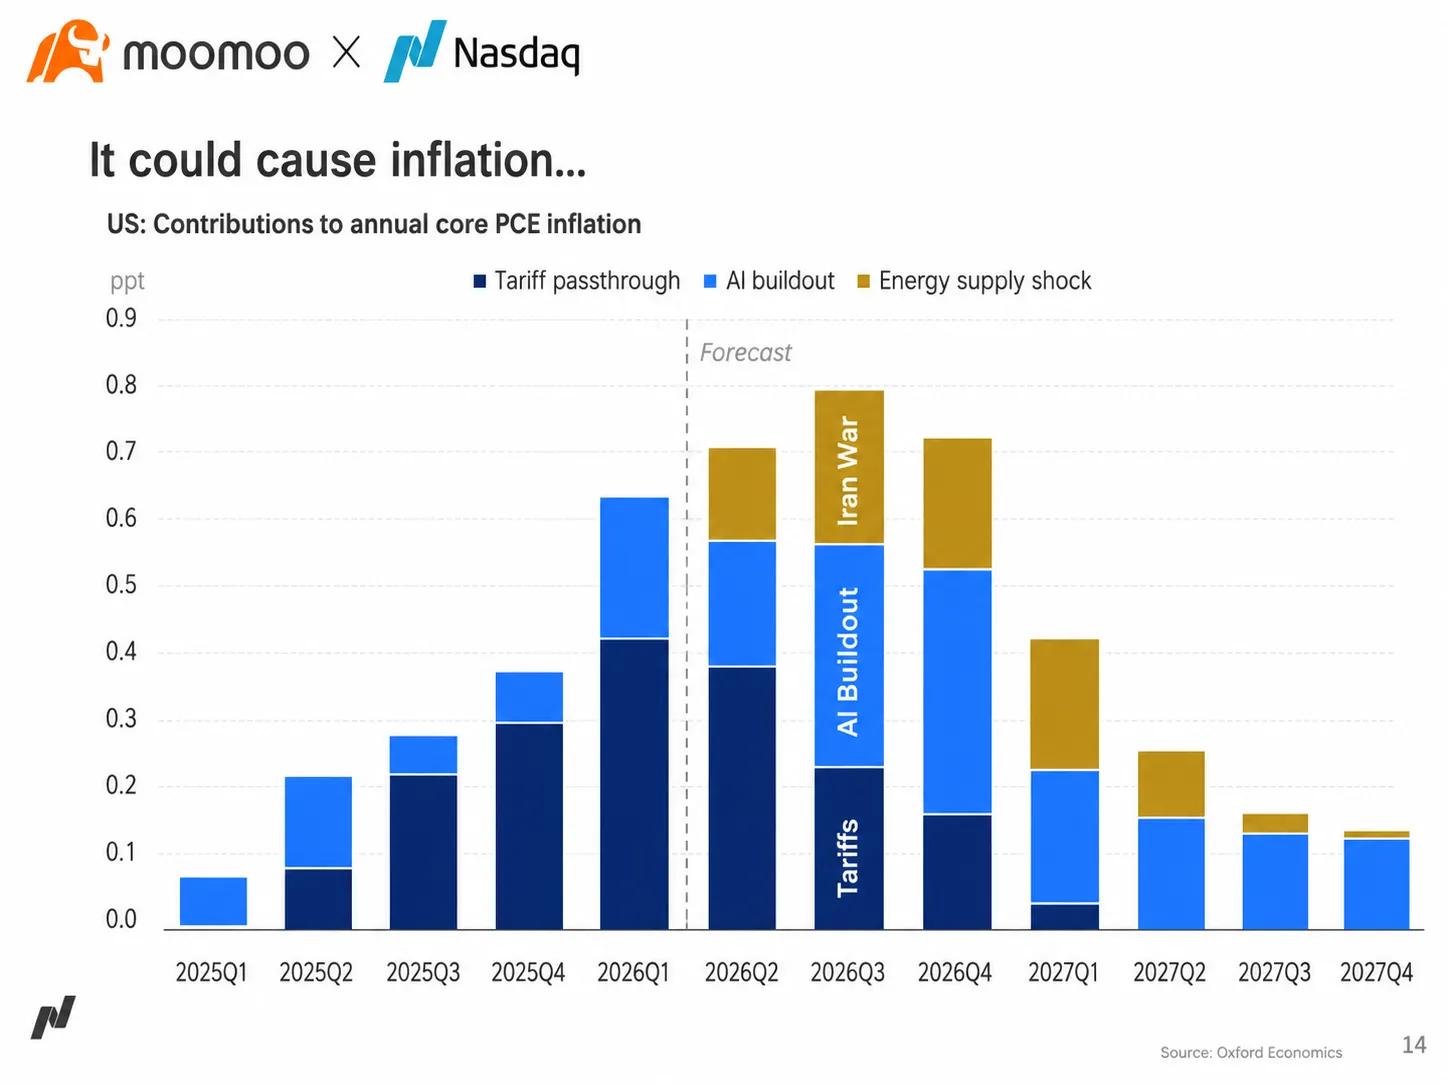
ความกังวลที่แท้จริงของ Phil จึงไม่ใช่ปัจจัยใดปัจจัยหนึ่งเพียงอย่างเดียว แต่เป็นความเป็นไปได้ที่แรงผลักดันหลายอย่างจะกดดันเงินเฟ้อพื้นฐานพร้อมๆ กัน กราฟ หนึ่งแสดงให้เห็นถึงการส่งผ่านต้นทุนจากภาษีนำเข้า การก่อสร้างที่เกี่ยวข้องกับ AI และภาวะช็อกด้านพลังงาน ซึ่งรวมอยู่ในรายละเอียดของ US core PCE เดียวกัน ภาษีนำเข้าทำให้ต้นทุนสินค้าบางประเภทสูงขึ้น การหยุดชะงักของพลังงานทำให้ค่าขนส่งและค่าวัตถุดิบเพิ่มขึ้น ส่วนการสร้าง Data Center ก็เข้ามาแย่งชิงทั้งไฟฟ้า อุปกรณ์ วิศวกร และแหล่งเงินทุน แรงกดดันเหล่านี้แต่ละอย่างอาจไม่เพียงพอที่จะทำให้เกิดภาวะเศรษฐกิจถดถอยด้วยตัวมันเอง แต่เมื่อรวมกันแล้วอาจทำให้เงินเฟ้อทรงตัวในระดับสูงและทำให้อัตราดอกเบี้ยสูงกว่าที่ภาวะเศรษฐกิจพื้นฐานควรจะเป็น
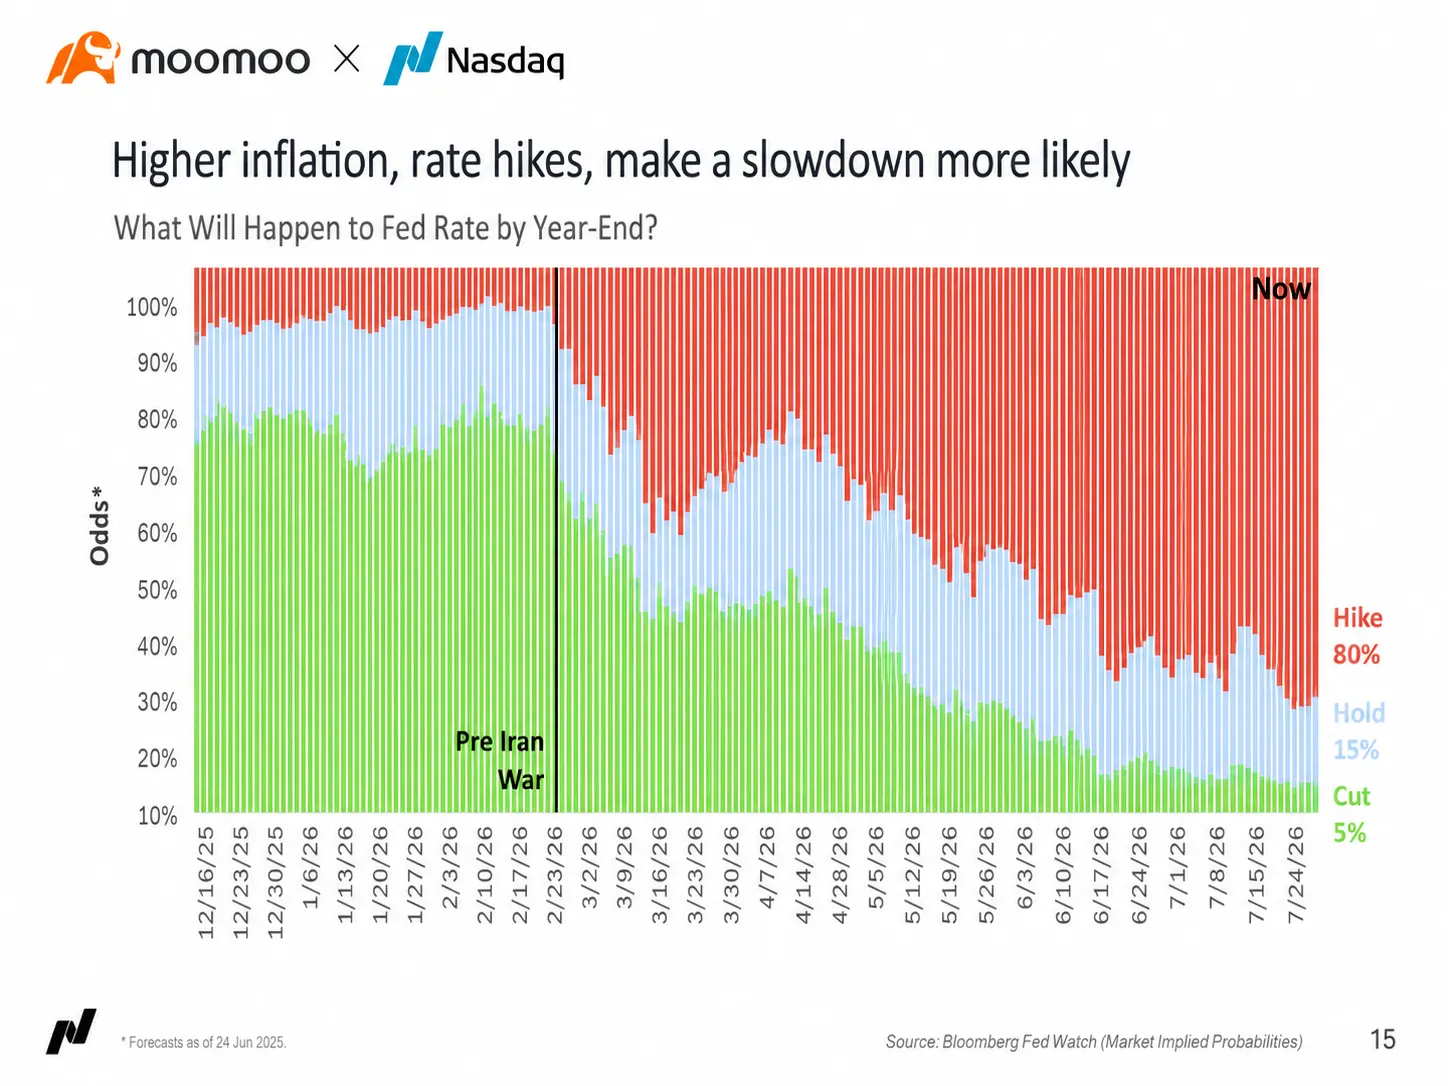
นั่นช่วยอธิบายว่าทำไมคาดการณ์ทิศทางอัตราดอกเบี้ยถึงเปลี่ยนไปเร็วมาก Phil แสดง กราฟ การคาดการณ์ราคาในตลาดที่จัดกลุ่มผลลัพธ์ช่วงสิ้นปีออกเป็นการขึ้นดอกเบี้ย คงดอกเบี้ย และการลดดอกเบี้ย เมื่อดูจนจบกราฟจะเห็นว่าโอกาสที่จะมีการขึ้นดอกเบี้ยกลายเป็นปัจจัยหลัก ในขณะที่โอกาสที่จะลดดอกเบี้ยนั้นต่ำมาก ตรรกะนี้ไม่ใช่ว่าความต้องการในสหรัฐฯ กลับมาร้อนแรงเกินไปในทันที แต่มันคือการที่หลังจากผ่านช่วงเงินเฟ้อหลังโรคระบาดมาแล้ว Fed คงไม่อยากจะตอบสนองช้าเกินไปต่อการพุ่งขึ้นของราคาที่มีพลังงานเป็นตัวขับเคลื่อนอีกครั้ง
Phil ไม่ได้สรุปจากเรื่องนี้ว่าเศรษฐกิจสหรัฐฯ แข็งแกร่งเกินไปจนลดดอกเบี้ยไม่ได้ ในการอภิปรายเขาแย้งในทางตรงกันข้ามเสียด้วยซ้ำว่า หากตัดเรื่องอิหร่านและภาวะช็อกด้านพลังงานออกไป เศรษฐกิจพื้นฐานของสหรัฐฯ ดูจะสอดคล้องกับการลดดอกเบี้ยมากขึ้นเรื่อยๆ เงินออมของครัวเรือนยุคแพนเดมิกเริ่มร่อยหรอ การจ้างงานและการใช้จ่ายไม่ได้ทรงพลังเหมือนเมื่อก่อน และการเปลี่ยนแปลงด้านการย้ายถิ่นฐานรวมถึงการเติบโตของประชากรทำให้การอ่านข้อมูลตลาดแรงงานซับซ้อนขึ้น ในแง่นี้ ความคาดหวังเรื่องดอกเบี้ยสูงในปัจจุบันถูกพยุงไว้โดยภาวะช็อกของอุปทานจากภายนอก มากกว่าการกลับมาเร่งตัวขึ้นของอุปสงค์ภายในประเทศในวงกว้าง
จากนั้น Phil ก็เปลี่ยนประเด็นไปที่เรื่อง AI ข้อโต้แย้งหลักของเขาคือผู้บริโภคชาวสหรัฐฯ มีส่วนช่วยในการเติบโตน้อยลง ในขณะที่การใช้จ่ายด้านทุน (Capex) ของ AI เข้ามาเติมเต็มช่องว่างนั้น Data Center ไม่ใช่แค่เรื่องซอฟต์แวร์ที่เป็นนามธรรม แต่มันคือแพ็กเกจของการก่อสร้าง เซิร์ฟเวอร์ โครงข่ายไฟฟ้า ระบบทำความเย็น ชิป และงานวิศวกรรมจริงๆ ในแผนที่สหรัฐฯ ที่แสดงในงาน Data Center ที่มีอยู่เดิมถือเป็นเลเยอร์หนึ่ง ส่วนโปรเจกต์ที่วางแผนไว้ก็เป็นอีกเลเยอร์หนึ่ง ขนาดของวงกลมบางวงแสดงให้เห็นว่าการพัฒนาเหล่านี้กำลังเข้าใกล้ระดับของเขตเมืองเลยทีเดียว
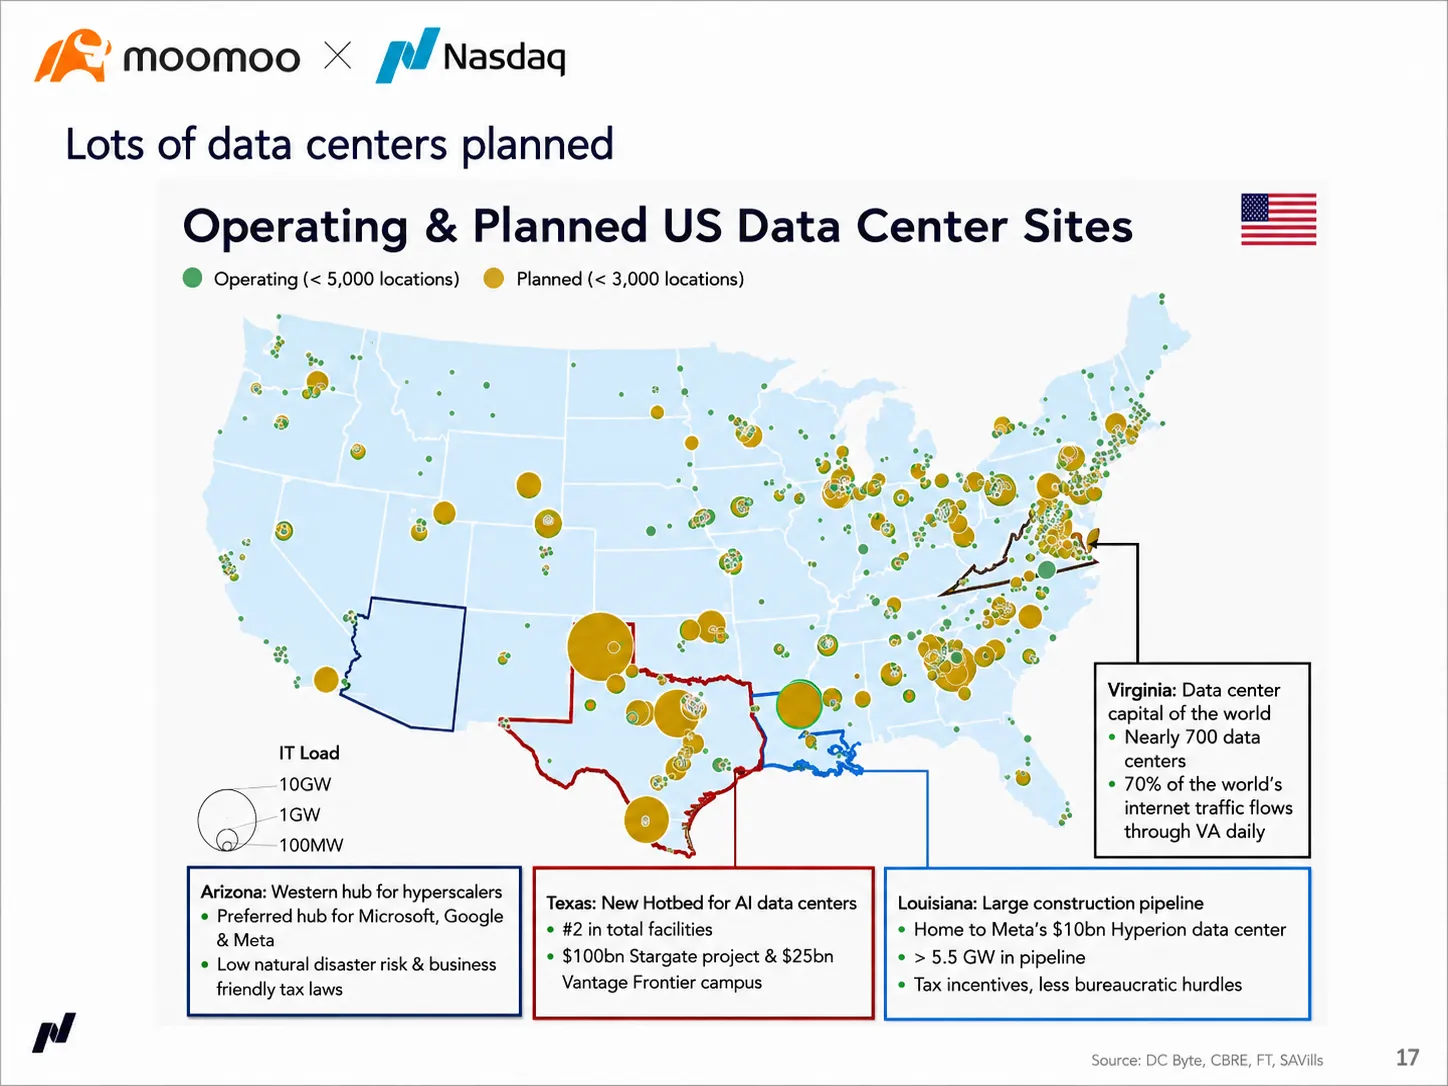
Phil ยกตัวอย่างโปรเจกต์ Data Center ขนาดใหญ่ของ Meta ในรัฐลุยเซียนาเพื่อให้เห็นภาพขนาดที่ชัดเจน เขาบอกว่าถ้าเอาพื้นที่นี้ไปวางทับบนเกาะแมนฮัตตัน มันจะกินพื้นที่ตั้งแต่ถนน 24 ไปจนถึงถนน 125 และครอบคลุมหลายอะเวนิว เมื่อเข้าใจขนาดของมันแล้ว ก็จะเข้าใจได้ง่ายขึ้นว่าทำไมการเทรดธีม AI ถึงกระจายตัวจากผู้พัฒนาโมเดลไปยังกลุ่มเซิร์ฟเวอร์ หน่วยความจำ เครือข่าย พลังงาน ระบบทำความเย็น และการก่อสร้าง เพราะทุกๆ เลเยอร์ใหม่ของการประมวลผล จำเป็นต้องมีระบบทางกายภาพทั้งหมดขยายตัวตามไปด้วย
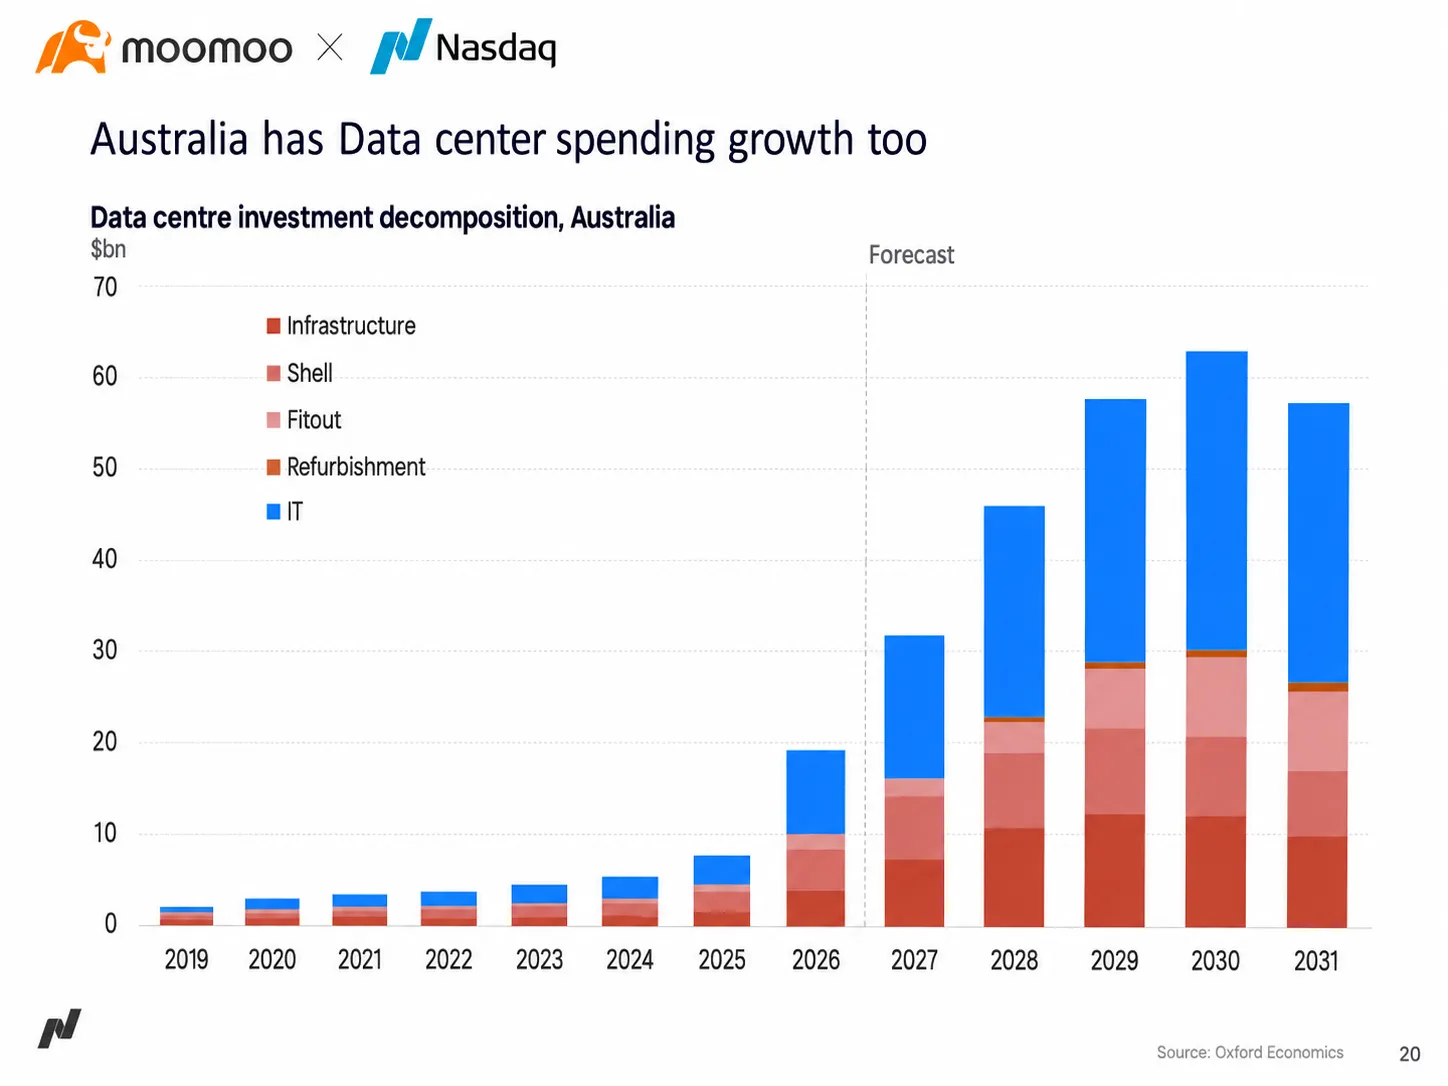
ออสเตรเลียไม่ได้เป็นเพียงผู้สังเกตการณ์ในรอบวัฏจักร Capex นี้เท่านั้น คาดการณ์ที่แสดงในงานบ่งชี้ว่าการลงทุน Data Center ในออสเตรเลียอาจเร่งตัวขึ้นอย่างมากในอีกไม่กี่ปีข้างหน้า อุปกรณ์ไอทีจะมีสัดส่วนมากที่สุด แต่โครงสร้างพื้นฐานหลัก โครงสร้างอาคาร การตกแต่งภายใน และการปรับปรุงใหม่ก็จะสร้างดีมานด์เช่นกัน ประโยชน์แรกๆ อาจปรากฏในกลุ่มการก่อสร้าง วิศวกรรม และพลังงาน โดยที่ระบบนิเวศของคลาวด์และ AI ในวงกว้างจะตามมาทีหลัง สำหรับนักลงทุนชาวออสเตรเลีย นี่หมายความว่าการลงทุนที่เกี่ยวข้องกับ AI ในท้องถิ่นอาจแสดงออกมาผ่านโครงสร้างพื้นฐานและพลังงานพอๆ กับหุ้นเทคโนโลยีของสหรัฐฯ
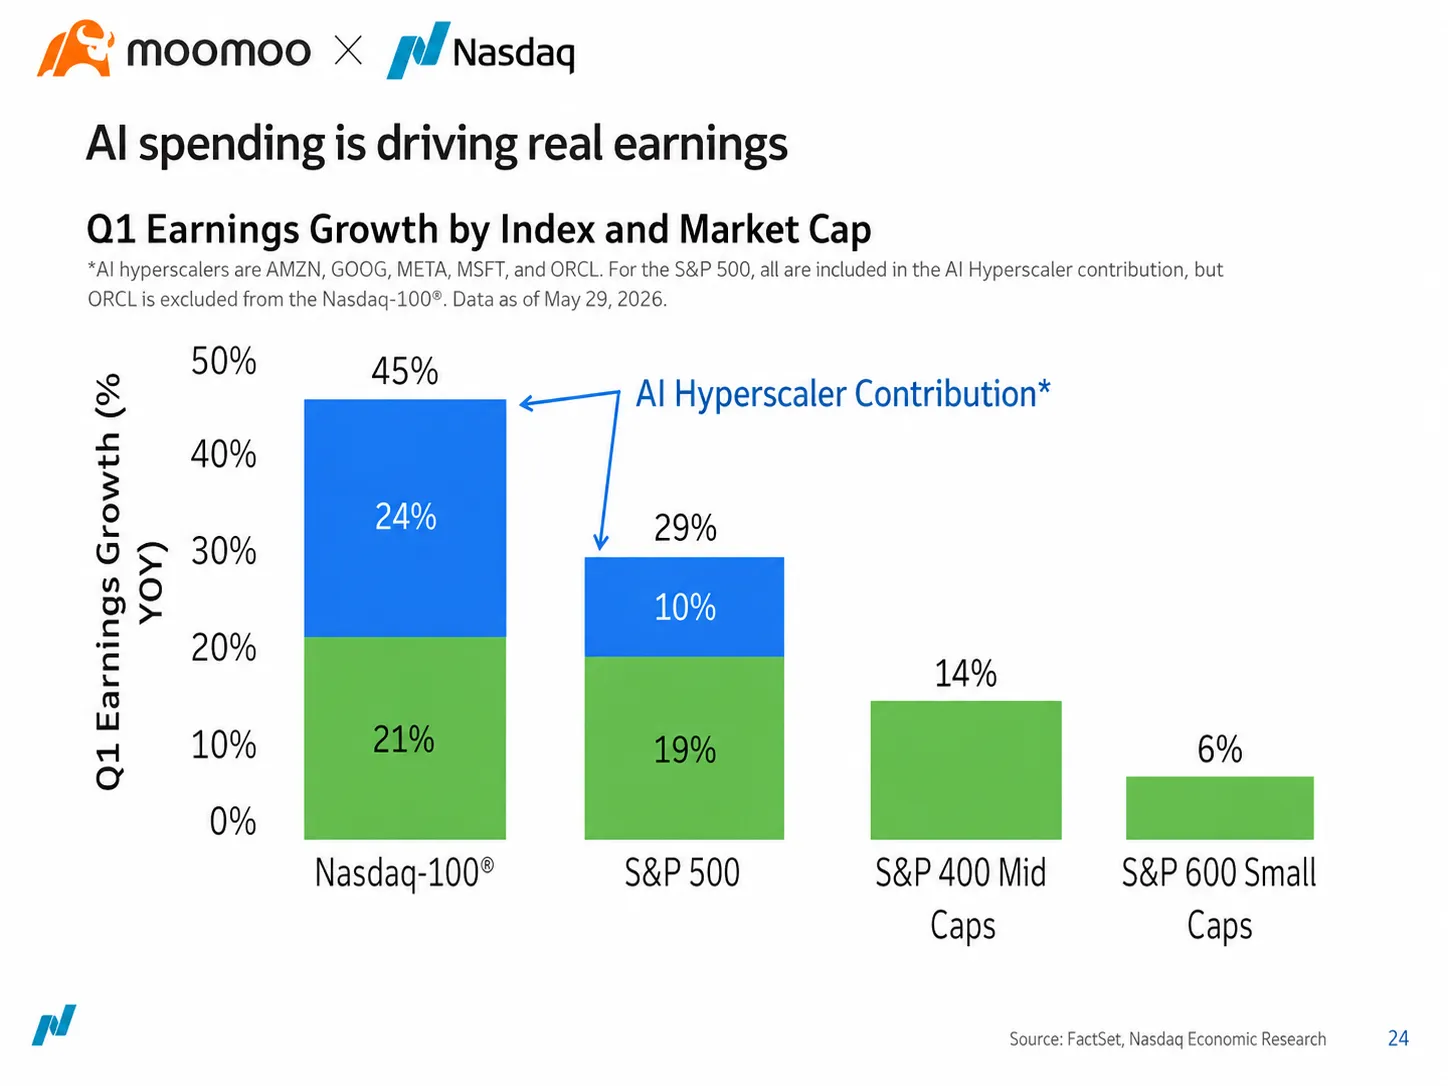
เหตุผลหลักที่ Phil ปฏิเสธที่จะเรียกว่าเป็นฟองสบู่ก็คือ ผลประกอบการ ตัวเลขที่แสดงในงานระบุว่าการเติบโตของ ผลประกอบการ ของ Nasdaq-100 ในไตรมาสแรกอยู่ที่ 45% โดยกลุ่ม AI Hyperscalers มีส่วนร่วมอย่างมาก S&P 500 รวมถึงหุ้นขนาดกลางและขนาดเล็กของสหรัฐฯ ก็แสดงให้เห็นถึงการเติบโตของ ผลประกอบการ ในระดับที่ต่างกันไป นี่ไม่ได้หมายความว่าตลาดจะกว้างเท่ากันหมดทุกที่ แต่มันแสดงให้เห็นว่าจุดสูงสุดในปัจจุบันไม่ได้ถูกพยุงด้วยเรื่องเล่าลอยๆ ที่ไม่มีรายได้รองรับ จนถึงตอนนี้ การใช้จ่ายด้านทุนกำลังกลายเป็นรายได้ของซัพพลายเชน และรายได้นั้นกำลังกลายเป็นกำไรที่แท้จริง
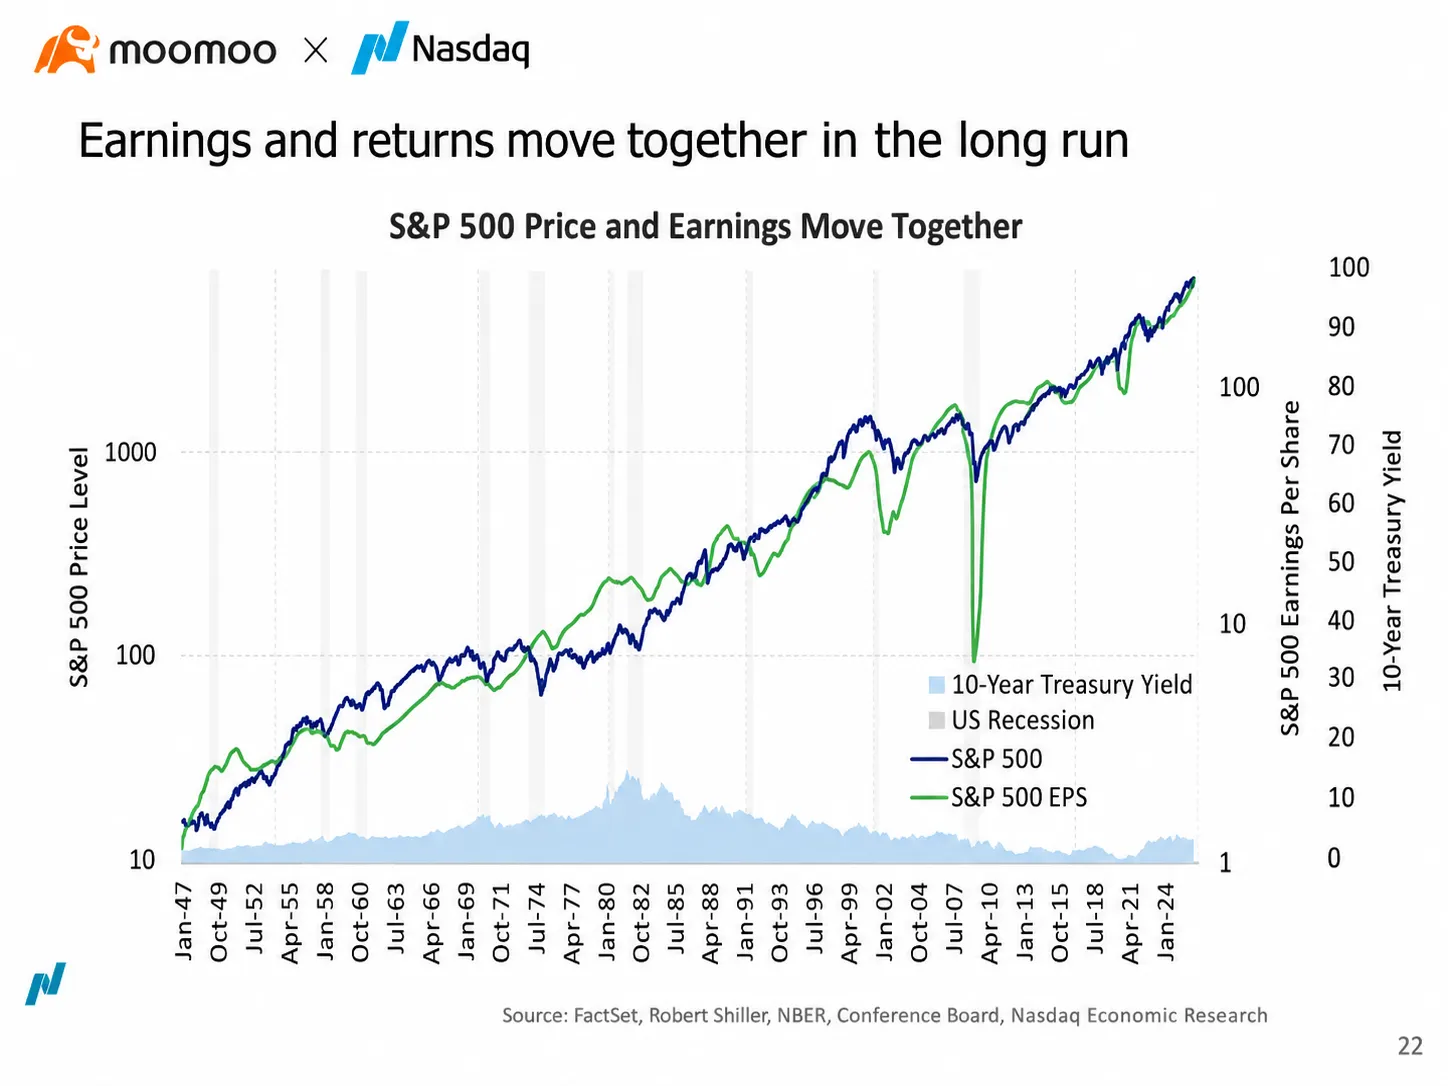
Phil ใช้ กราฟ ระยะยาวเพื่อแสดงให้เห็นว่าราคาหุ้นและกำไรต่อหุ้น (EPS) อาจแยกทางกันได้ในระยะสั้น แต่โดยทั่วไปจะเคลื่อนที่ไปในทิศทางเดียวกันเมื่อเวลาผ่านไป นั่นไม่ได้หมายความว่าการประเมินมูลค่า (Valuation) จะไม่สำคัญ แต่มันหมายความว่าดัชนีที่ทำจุดสูงสุดใหม่ไม่ได้เป็นหลักฐานในตัวมันเองว่าราคาได้หลุดจากปัจจัยพื้นฐานไปแล้ว คำถามที่มีประโยชน์มากกว่าคือ ความคาดหวัง ผลประกอบการ ในอนาคตยังคงเพิ่มขึ้นอยู่หรือไม่ และราคาเริ่มพุ่งล่วงหน้าไปไกลกว่าการปรับตัวดีขึ้นของ ผลประกอบการ เหล่านั้นหรือยัง
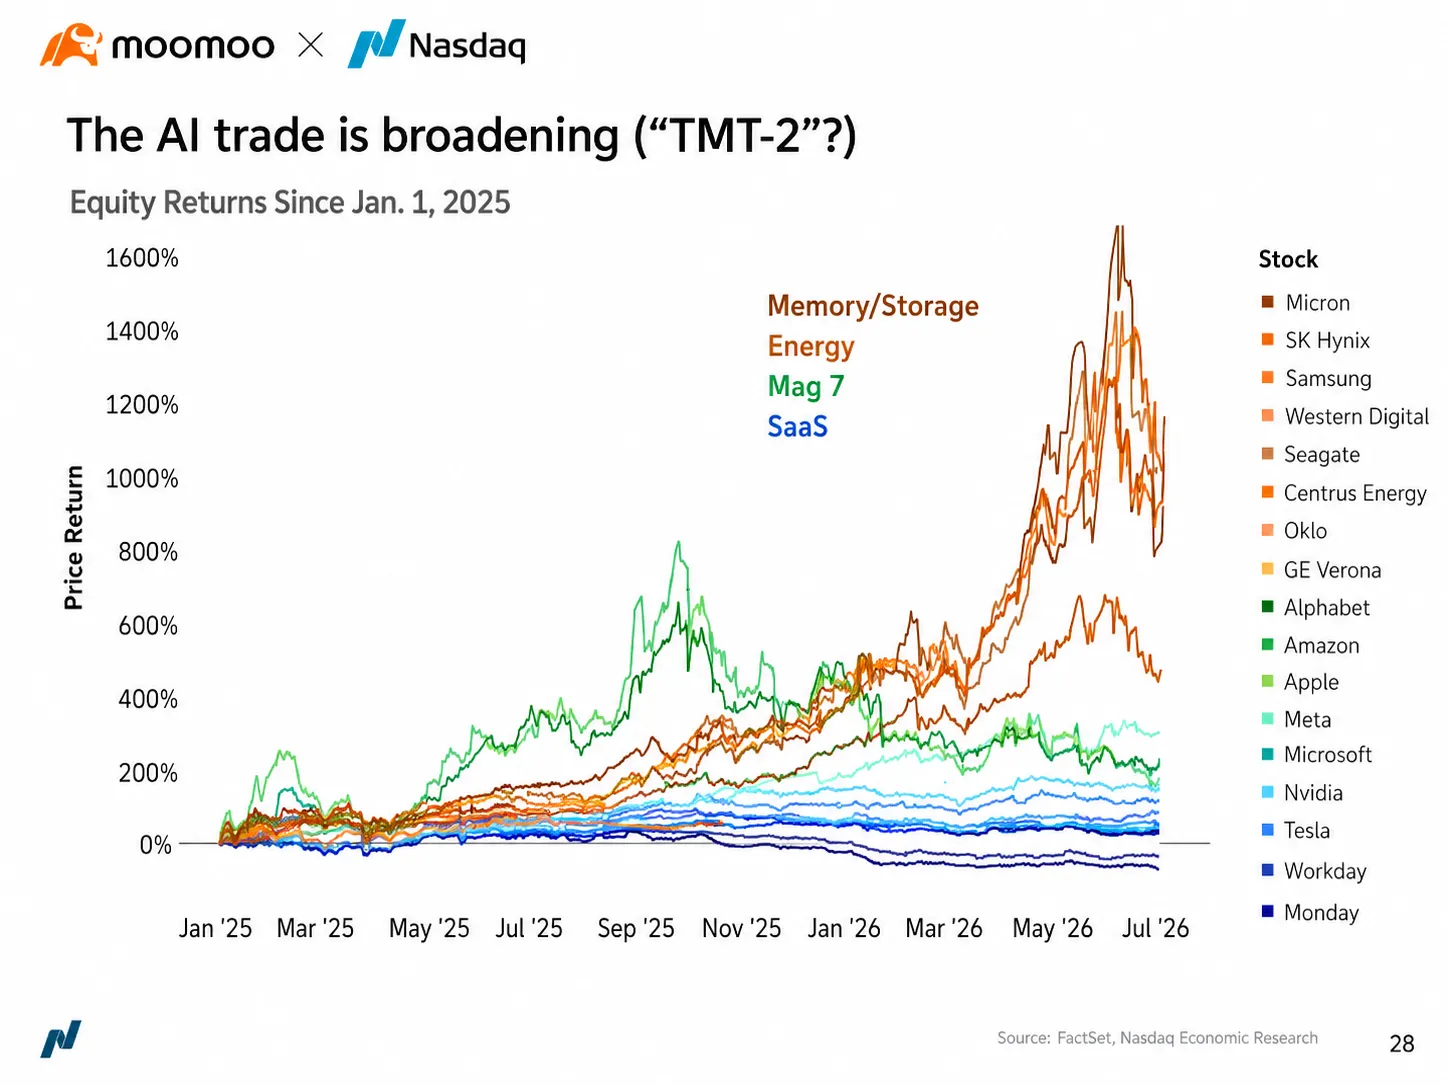
เม็ดเงินในธีม AI เริ่มเคลื่อนไหวแล้ว กราฟ ผลตอบแทนอันหนึ่งเปรียบเทียบระหว่างกลุ่มหน่วยความจำ, อุปกรณ์จัดเก็บข้อมูล, พลังงาน, Magnificent Seven และ SaaS สิ่งที่น่าสนใจที่สุดไม่ใช่การพุ่งขึ้นอย่างพร้อมเพรียงของหุ้นเทคโนโลยียักษ์ใหญ่ แต่เป็นวิธีที่เงินหมุนเวียนไปยังจุดที่เป็นคอขวดใหม่ๆ อย่างหน่วยความจำ อุปกรณ์จัดเก็บข้อมูล และพลังงาน กราฟ นี้ไม่ได้เป็นคำแนะนำให้ซื้อหุ้นตัวใดตัวหนึ่ง แต่มันเป็นเหมือนเครื่องวัดอุณหภูมิของซัพพลายเชน AI ว่าเมื่อการขยายตัวของการประมวลผลไปเจอกับข้อจำกัด ส่วนที่ขยายตัวได้ยากที่สุดและสามารถปรับราคาขึ้นได้มากที่สุด มักจะเป็นส่วนที่ถูก Re-rated ก่อนเสมอ
ประเด็นถัดมาคือจำนวนเงินมหาศาลที่ถูกทุ่มลงไป กราฟ ในงานแสดงให้เห็นว่า งบรายจ่ายลงทุน (capex) รวมของ Alphabet, Amazon, Meta, Microsoft และ Oracle อาจพุ่งสูงจากราว 4.27 แสนล้านดอลลาร์สหรัฐในปี 2025 เป็นประมาณ 7.5 แสนล้านดอลลาร์สหรัฐในปี 2026 และในที่สุดอาจเข้าใกล้ระดับหนึ่งล้านล้านดอลลาร์ต่อปี บริษัทเหล่านี้สร้างกระแสเงินสดจากการดำเนินงานได้มหาศาล จึงสามารถใช้จ่ายต่อไปได้อีกสักพัก แต่เมื่อ capex เริ่มกินส่วนแบ่งของกระแสเงินสดนั้นมากขึ้น การเลือกระหว่างการออกหุ้นกู้, กระแสเงินสดอิสระ และผลตอบแทนผู้ถือหุ้น ก็จะกลายเป็นเรื่องที่มองข้ามได้ยากขึ้น
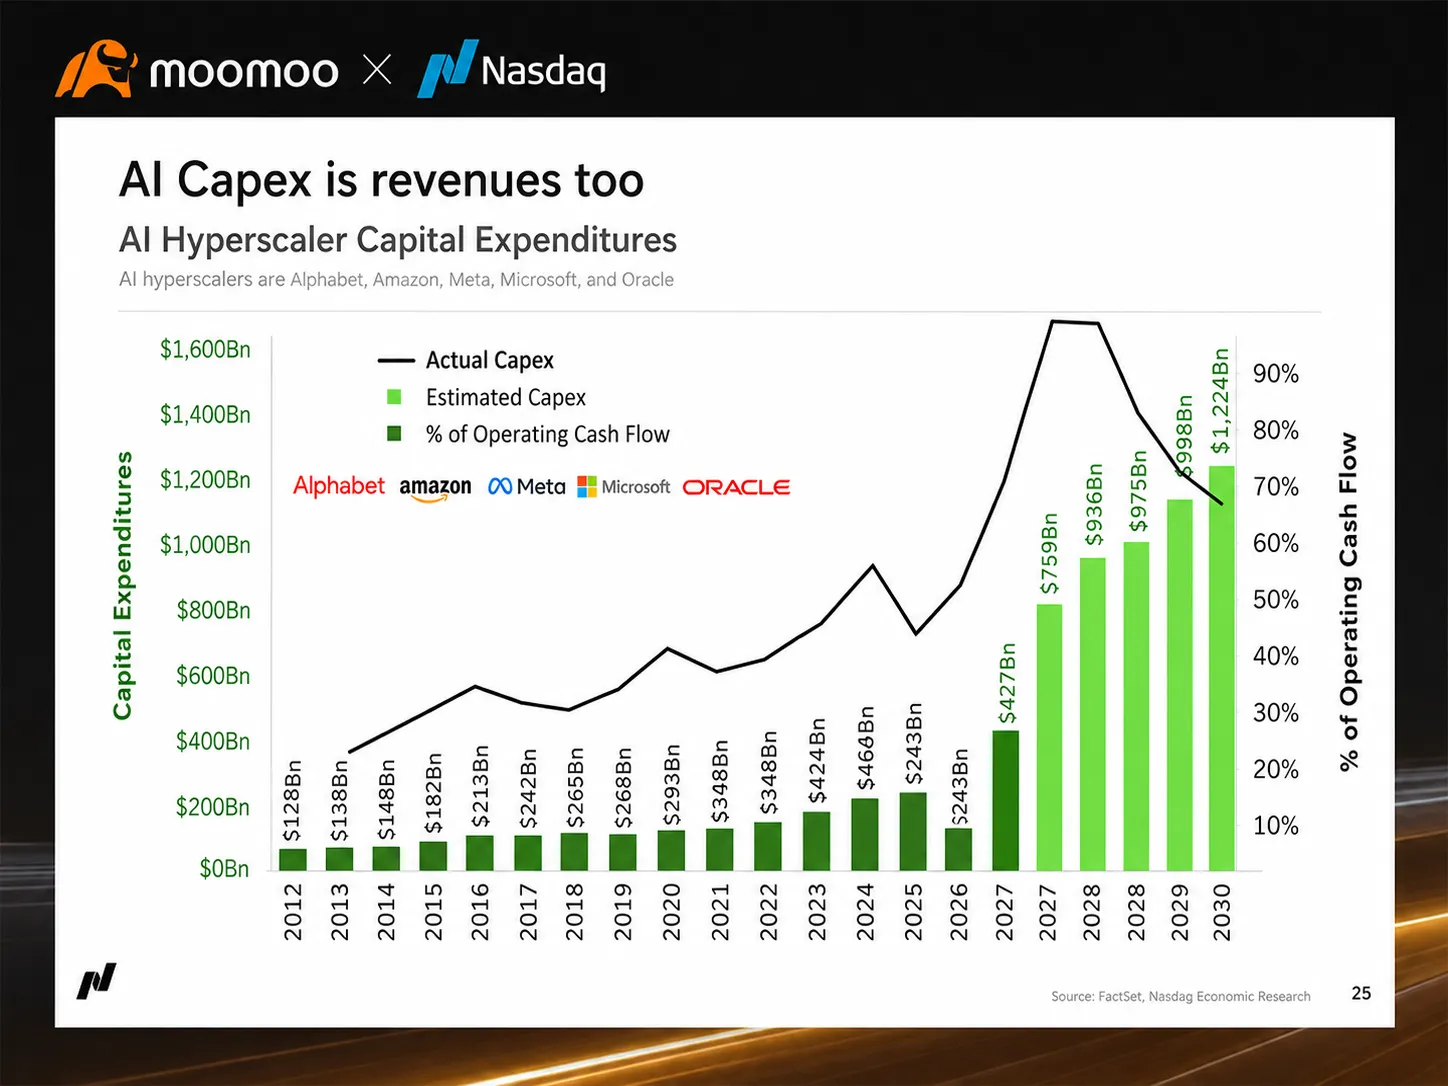
งบ capex ไม่ได้ส่งผลกระทบต่อ งบกำไรขาดทุน ทั้งหมดในปีที่ใช้จ่าย แต่มันจะกลายเป็นค่าเสื่อมราคาในที่สุด ในขณะเดียวกัน ประสิทธิภาพของโมเดลก็พัฒนาเข้าหากันอย่างรวดเร็วและราคาต่อโทเคนก็ลดลง สินทรัพย์ด้านการประมวลผลที่นำหน้าอยู่ในวันนี้อาจต้องได้รับการอัปเกรดเร็วกว่าที่นักลงทุนคาดไว้ บริษัทต่างๆ จึงถูกบังคับให้ต้องใช้จ่ายต่อไปเพื่อรักษาความสามารถในการแข่งขันของโมเดล พร้อมกับต้องเปลี่ยนการใช้จ่ายนั้นให้กลายเป็นรายได้จากค่าสมาชิก การใช้งานคลาวด์ และรายได้จาก AI สำหรับองค์กร Phil ไม่ได้เถียงว่ากำไรจะหายไป แต่ประเด็นของเขาคือ ในอีกสองหรือสามปีข้างหน้า ตลาดจะระมัดระวังมากขึ้นในการแยกแยะระหว่างการเติบโตของกำไรกับการเติบโตของกระแสเงินสดอิสระ
เขาปิดท้ายด้วยการเปรียบเทียบที่น่าสนใจจากยุคอินเทอร์เน็ต โดยยกตัวอย่าง AT&T ที่ช่วยสร้างเครือข่ายการสื่อสาร ทั้งไฟเบอร์, 3G, LTE และ 5G แต่ผลตอบแทนราคาหุ้นในระยะยาวกลับต่ำกว่า Netflix, Alphabet, Amazon และ Meta มาก ซึ่งบริษัทเหล่านี้มาสร้างธุรกิจต่อยอดบนโครงสร้างพื้นฐานนั้นอีกที โครงสร้างพื้นฐานนั้นสำคัญ แต่ผู้ให้บริการโครงสร้างพื้นฐานไม่ได้เป็นผู้กอบโกยส่วนแบ่งมูลค่าทางเศรษฐกิจที่ใหญ่ที่สุดเสมอไป บริษัทที่เข้ามาเปลี่ยนโฉมอุตสาหกรรมมักจะปรากฏตัวขึ้นหลังจากที่เครือข่ายพื้นฐานนั้นพร้อมพอที่จะรองรับผลิตภัณฑ์และพฤติกรรมที่ก่อนหน้านี้ยากจะจินตนาการถึง
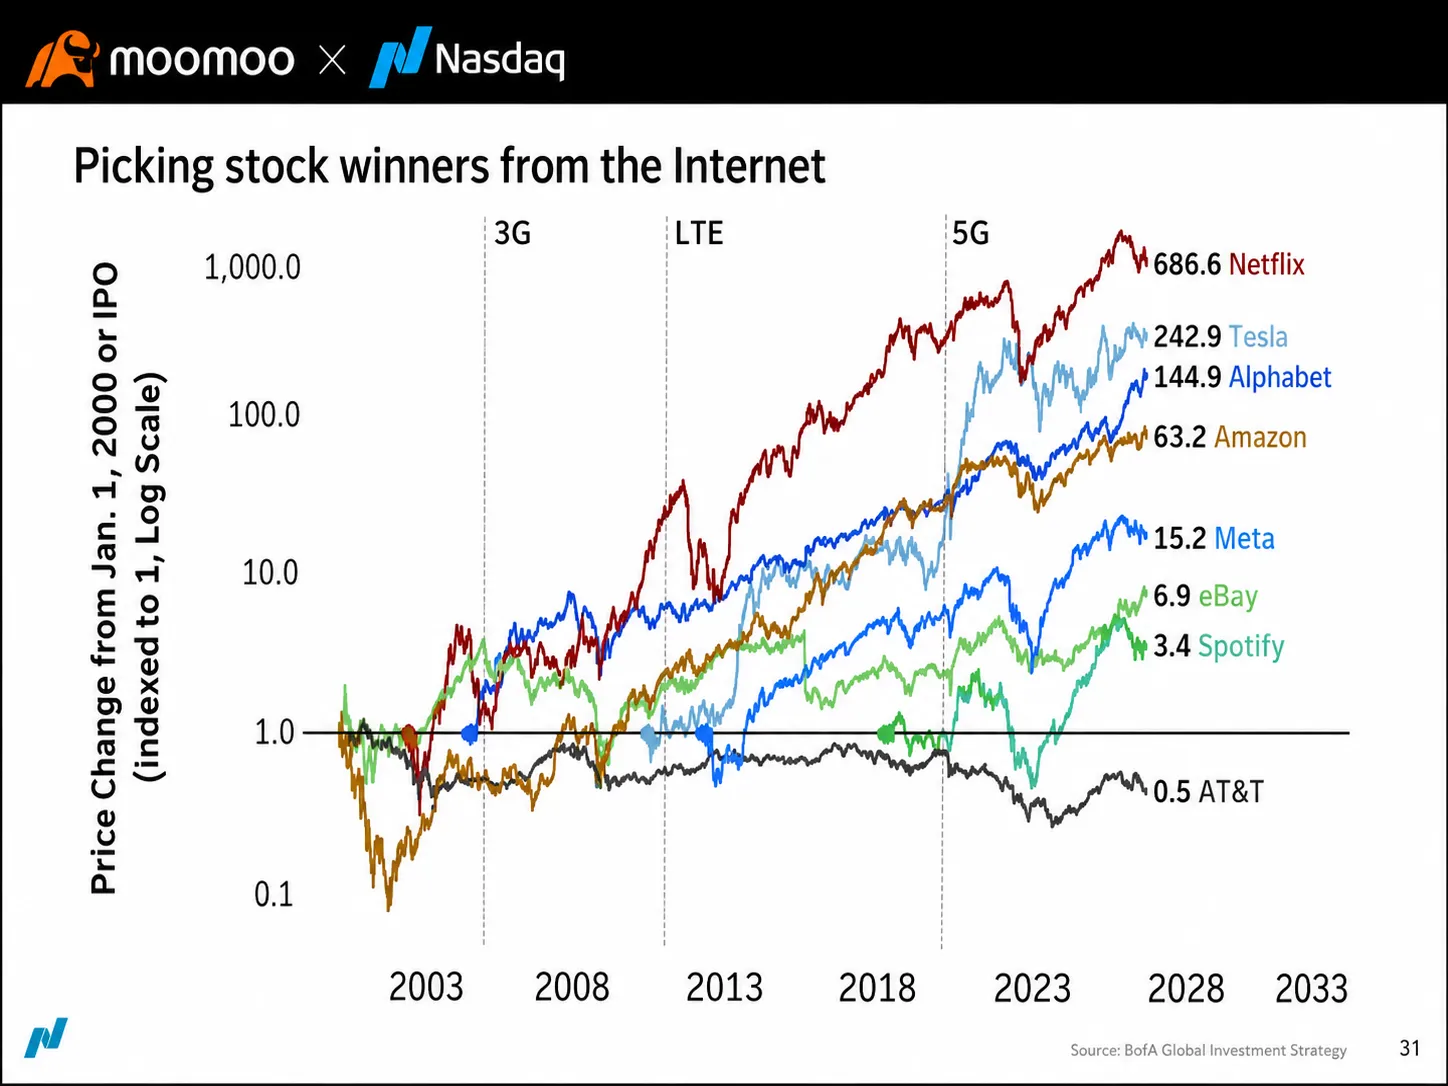
การเปรียบเทียบนั้นนำไปสู่คำถามที่ผมถาม Phil ในช่วง Q&A ว่า: หลังจากที่เงินจำนวนมหาศาลไหลเข้าสู่ชิป ความจุคลาวด์ และดาต้าเซ็นเตอร์แล้ว เมื่อไหร่ที่เลเยอร์ของ AI คำขอ (application) จะเริ่มแจ้งเกิดอย่างจริงจัง? เขาไม่ได้ระบุปีที่ชัดเจน แต่ยอมรับว่าอุตสาหกรรมยังอยู่ในช่วงเริ่มต้น โมเดลยังคงมีอาการหลอน (hallucinate) หลายบริษัทยังไม่ได้นำ AI มาใช้ในระดับสเกลใหญ่ในระบบการผลิตหลัก และบางองค์กรยังต้องพึ่งพาพนักงานรุ่นใหม่ที่มีทักษะด้านเครื่องมือมากกว่า เพื่อช่วยให้ผู้บริหารระดับสูงเข้าใจวิธีใช้งานมัน
คำตอบในภาพรวมของเขามีประโยชน์มากกว่าการระบุวันที่ การแจ้งเกิดของเลเยอร์แอปพลิเคชันที่แท้จริงจะไม่ใช่แค่ยอดขาย GPU ของ Nvidia อีกชุด หรือบริษัทโมเดลที่ขายโทเคนได้มากขึ้น แต่มันจะมาถึงเมื่อบริษัทที่ไม่ได้อยู่ในอุตสาหกรรม AI เริ่มผลิตผลงานได้มากขึ้นอย่างมีนัยสำคัญด้วยทรัพยากรเท่าเดิม เช่น บริษัทเหมืองแร่ที่อาจลดความล้มเหลวของอุปกรณ์ ปรับปรุงการวางแผน และลดการใช้พลังงาน หรือธนาคารที่อาจรวบกระบวนการหลังบ้านและลดระยะเวลาการทำงาน บริษัทโลจิสติกส์ที่อาจปรับปรุงการจัดเส้นทางและสินค้าคงคลัง เมื่อการเปลี่ยนแปลงเหล่านั้นเริ่มส่งผลต่อต้นทุน รายได้ และกำไรในวงกว้างของเศรษฐกิจ AI จะเปลี่ยนจากวงจรโครงสร้างพื้นฐานเข้าสู่วงจรการเพิ่มผลิตผล Phil เชื่อว่าโอกาสในส่วนนี้ยังไม่ได้สะท้อนเข้าไปในราคาอย่างเต็มที่
Debby Zhu: AI ยังคงเป็นธีมหลัก แต่ปัจจุบันสถาบันต่างๆ เริ่มจับตาดูเรื่องกระแสเงินสดและการประเมินมูลค่าอย่างใกล้ชิดมากขึ้น
มุมมองของ Debby ใกล้เคียงกับทุนสถาบันมากที่สุด งานของเธอคือการเชื่อมโยงนักลงทุนออสเตรเลียกับตลาดเอเชีย ดังนั้นเธอจึงมองว่า AI ไม่ใช่แค่การเทรดหุ้นซอฟต์แวร์และเซมิคอนดักเตอร์ของสหรัฐฯ เพียงไม่กี่ตัว แต่เป็นซัพพลายเชนที่เชื่อมโยงโมเดลของอเมริกา แพลตฟอร์มคลาวด์ระดับโลก การผลิตในเอเชีย การสื่อสารทางแสง หน่วยความจำ และฮาร์ดแวร์ เมื่อคณะผู้อภิปรายถูกถามตอนแรกว่า ผลประกอบการ ของ AI หรืออัตราดอกเบี้ยจะมีผลต่อหุ้นสหรัฐฯ มากกว่ากันในครึ่งปีหลัง เธอเลือก AI โดยไม่ลังเลมากนัก การเติบโตของกำไรและการขยายตัวของซัพพลายเชนยังคงเป็นแรงขับเคลื่อนเชิงโครงสร้างที่แข็งแกร่งที่สุดในตลาด
มุมมองเชิงบวกต่อ AI ของเธอไม่ได้หมายถึงการมองโลกในแง่ดีโดยไม่สนราคา เธอตั้งข้อสังเกตซ้ำๆ ว่าปฏิกิริยาของตลาดต่อการประกาศงบ capex ครั้งใหญ่ได้เปลี่ยนไปแล้ว ในอดีต บริษัทเทคโนโลยีสามารถประกาศทุ่มเงินอีกหลายหมื่นล้านดอลลาร์เพื่อโครงสร้างพื้นฐาน AI และนักลงทุนจะมองว่าเป็นหลักฐานของความต้องการที่แข็งแกร่งทันที แต่ในวันนี้ การประกาศแบบเดียวกันกลับนำมาซึ่งคำถามที่ต่างออกไป: เงินจะมาจากไหน ระยะเวลาคืนทุนนานแค่ไหน และจะเหลือกระแสเงินสดอิสระเท่าไหร่? AI ได้ข้ามผ่านช่วงการพิสูจน์ว่ามีความต้องการอยู่จริง ไปสู่ช่วงการพิสูจน์ว่าผลตอบแทนนั้นสูงเพียงพอหรือไม่
นั่นคือเหตุผลที่ Debby เน้นย้ำเรื่องกระแสเงินสด การเติบโตของรายได้และการสร้างเงินสดไม่ได้เกิดขึ้นพร้อมกันเสมอไป บริษัทสามารถบันทึกรายจ่ายเป็นสินทรัพย์ หาแหล่งเงินทุน หรือกระจายค่าเสื่อมราคาออกไปให้นานขึ้นเพื่อรักษาตัวเลขกำไรทางบัญชีไว้ ในขณะที่เงินสดที่ผู้ถือหุ้นจะได้รับจริงๆ กลับถูกใช้ไปกับการก่อสร้างที่ต่อเนื่อง แม้แต่บริษัทเทคโนโลยีที่มีเงินสดสำรองจำนวนมากก็อาจกู้หนี้เพิ่มเพื่อรักษาสภาพคล่อง แต่นั่นไม่ได้หมายความว่ามีปัญหาเรื่องความสามารถในการชำระหนี้ แต่มันแสดงให้เห็นว่าการแข่งขันด้าน AI ได้กลายเป็นการแข่งขันที่ต้องใช้เงินทุนมหาศาล
Debby ยังกล่าวถึงความกังวลของนักลงทุนเกี่ยวกับ "การระดมทุนแบบหมุนเวียน (circular financing)" ภายในระบบนิเวศ AI คำนี้ไม่ได้หมายความว่าความต้องการนั้นถูกสร้างปลอมขึ้นมาโดยอัตโนมัติ ประเด็นที่สำคัญกว่าคือคุณภาพของความต้องการ: การใช้จ่ายนั้นมาจากลูกค้าปลายทางที่ยินดีจ่ายเพื่อเพิ่มประสิทธิภาพในการทำงานอย่างต่อเนื่องมากน้อยเพียงใด และถูกสร้างขึ้นจากการลงทุน ข้อตกลงการจัดซื้อ สัญญาประมวลผล และข้อตกลงทางการเงินภายในอุตสาหกรรม AI เองมากน้อยแค่ไหน? ในช่วงแรกของอุตสาหกรรม ตลาดมักจะเน้นที่การเติบโตและตั้งคำถามน้อย แต่เมื่อการลงทุนต่อปีเข้าใกล้ระดับล้านล้านดอลลาร์ ในที่สุดนักลงทุนย่อมต้องการรู้ว่าใครคือคนจ่ายเงินคนสุดท้าย
เธอยังคงมีมุมมองเชิงบวกต่อตลาดฮ่องกงและตลาดเอเชียโดยรวม โดยมองว่าปัจจุบันมีบริษัทกลุ่มโมเดล AI, การสื่อสาร และซัพพลายเชนปรากฏในฮ่องกงมากขึ้น ทำให้นักลงทุนทั่วโลกไม่จำเป็นต้องพึ่งพาแค่ Nasdaq เพียงอย่างเดียวเพื่อเกาะกระแส AI อีกต่อไป บริษัทในเอเชียครองตำแหน่งสำคัญทั้งในด้านการผลิต, การสื่อสารเชิงแสง (optical communications), เซิร์ฟเวอร์ และชิ้นส่วนต่างๆ ซึ่งช่วยให้ได้รับประโยชน์โดยตรงจากวงจรการลงทุน (capex cycle) ทั่วโลก อย่างไรก็ตาม ธุรกิจเหล่านี้ยังต้องเผชิญกับวัฏจักรของอุตสาหกรรม, ความเสี่ยงด้านนโยบาย, ข้อจำกัดด้านสภาพคล่อง และความผันผวนของมูลค่าหุ้น การเป็นส่วนหนึ่งของซัพพลายเชน AI เพียงอย่างเดียวจึงไม่ใช่สิ่งการันตีผลตอบแทนที่ดีในระยะยาว
ในช่วงถามตอบด่วน (lightning round) Debby ได้เสนอไอเดียพอร์ตการลงทุนที่สวนกระแสเล็กน้อยว่า เมื่อ AI กลายเป็นสัดส่วนหลักในพอร์ตแล้ว นักลงทุนควรพิจารณาการกระจายความเสี่ยงออกไปบ้าง (diversifying at the margin) โดยมองหาสินทรัพย์อย่างทองคำที่ขับเคลื่อนด้วยปัจจัยที่แตกต่างออกไป นี่ไม่ใช่การปฏิเสธ AI แต่เป็นการเตือนสติว่าธีมการลงทุนระยะยาวที่ถูกต้องก็อาจกลายเป็นสถานะที่มีคนถือครองมากเกินไปจนแออัด (overcrowded exposure) ได้ นักลงทุนสถาบันมักจะไม่รอให้สมมติฐานการลงทุนพังทลายก่อนถึงจะเริ่มบริหารความเสี่ยง แต่พวกเขามักจะตรวจสอบความกระจุกตัวของพอร์ตในจังหวะที่ทุกคนกำลังเชื่อมั่นในเรื่องเดียวกันมากที่สุด
ผมขอสรุปมุมมองของ Debby แบบนี้ครับ: AI ยังคงเป็นธีมหลัก แต่การลงทุนจะยากขึ้น เมื่อสองปีก่อน แค่ตัดสินใจว่าทิศทางของ AI มาแน่ก็เพียงพอแล้ว เพราะเกือบทุกส่วนในห่วงโซ่ขยับขึ้นไปพร้อมกัน แต่เฟสถัดไปนักลงทุนต้องแยกแยะให้ได้ว่าบริษัทไหนมีลูกค้าจริง มีอำนาจการต่อราคา และมีกระแสเงินสดที่ยั่งยืน พร้อมทั้งต้องประเมินว่าอนาคตเหล่านั้นถูกสะท้อนไปในราคาหุ้นมากน้อยแค่ไหน แม้แนวโน้มจะยังสำคัญ แต่ราคาที่เข้าซื้อและความสามารถในการเก็บเกี่ยวกำไรจะกลับมามีความสำคัญอีกครั้ง
Rachel Waterhouse: การถือหุ้นหลายตัว ไม่ได้แปลว่าคุณมีการกระจายความเสี่ยงที่แท้จริง
Rachel เป็นตัวแทนของผู้ถือหุ้นรายย่อยและนักลงทุนระยะยาว มุมมองของเธอไม่ได้โฟกัสไปที่ซัพพลายเชน AI มากนัก แต่เธอมาช่วยเติมเต็มประเด็นสำคัญที่มักถูกมองข้าม นั่นคือความเสี่ยงในระดับพอร์ตการลงทุน เธอระบุว่านักลงทุนชาวออสเตรเลียมักมีอาการ "รักบ้านเกิด" (home bias) อย่างรุนแรง เนื่องจากคุ้นเคยกับบริษัทในท้องถิ่น ระบบภาษี และการนำเสนอของสื่อ ทำให้หลายคนทุ่มเงินลงทุนเกือบทั้งหมดไว้ในออสเตรเลีย ผลสำรวจชี้ให้เห็นว่าสัดส่วนของนักลงทุนที่ถือหุ้นต่างประเทศจริงๆ นั้นต่ำอย่างน่าตกใจเมื่อเทียบกับโครงสร้างของตลาดทุนโลก
นักลงทุนอาจถือหุ้น 10 หรือ 15 บริษัทแล้วรู้สึกว่ากระจายความเสี่ยงดีแล้ว แต่ถ้าหุ้นทั้งหมดนั้นจดทะเบียนแล้วใน ASX และส่วนใหญ่ยังผูกติดกับกลุ่มธนาคาร, เหมืองแร่, พลังงาน และหุ้นปันผลสูง ความเสี่ยงพื้นฐานก็ยังคงคล้ายคลึงกัน หากเกิดผลกระทบต่อเศรษฐกิจในประเทศ, ราคาสินค้าโภคภัณฑ์, อสังหาริมทรัพย์ หรือกฎระเบียบต่างๆ ก็อาจฉุดหุ้นหลายตัวร่วงพร้อมกันได้ การมีชื่อหุ้น (ticker symbols) จำนวนมากไม่ได้หมายความว่าจะมีปัจจัยขับเคลื่อนผลตอบแทนที่แยกจากกันเสมอไป และนี่คือความเข้าใจผิดที่ Rachel อยากแก้ไขมากที่สุด
เมื่อ Michael รบกวนให้เธอระบุสัดส่วนการจัดพอร์ตที่ชัดเจน Rachel ไม่ได้ให้ตัวเลขเปอร์เซ็นต์เป็นคำแนะนำอย่างเป็นทางการ แต่เธอใช้พอร์ตส่วนตัวของเธอเพื่อแนะนำว่าการมีสัดส่วนหุ้นต่างประเทศในช่วง 20% ถึง 40% นั้นเป็นสิ่งที่ควรพิจารณา พร้อมทั้งเตือนว่าการกระจายความเสี่ยงทั่วโลกไม่ควรจำกัดอยู่แค่ในสหรัฐอเมริกาเท่านั้น ตัวเลขที่เหมาะสมขึ้นอยู่กับอายุ, กระแสเงินสด, ระดับความเสี่ยงที่รับได้ และสินทรัพย์ที่มีอยู่เดิม แต่หลักการพื้นฐานนั้นง่ายมาก: การอาศัยอยู่ในออสเตรเลียไม่ได้หมายความว่าบริษัทออสเตรเลียควรจะเป็นส่วนใหญ่ในพอร์ตหุ้นโดยอัตโนมัติ
ประเด็นนี้สำคัญมากโดยเฉพาะในการเทรดกลุ่ม AI พอร์ตหนึ่งอาจจะมีทั้งหุ้นเซมิคอนดักเตอร์, หน่วยความจำ, พลังงาน, ดาต้าเซ็นเตอร์ และแพลตฟอร์มคลาวด์ ซึ่งดูเหมือนกระจายตัวไปตามอุตสาหกรรมต่างๆ แต่ในความเป็นจริง ทุกสถานะพอร์ตอาจขึ้นอยู่กับวงจร capex ของยักษ์ใหญ่ผู้ให้บริการคลาวด์ (hyperscalers) เหมือนกันหมด ถ้าบริษัทคลาวด์ชะลอการลงทุน หรือถ้าอัตราดอกเบี้ยและค่าไฟพุ่งสูงขึ้นพร้อมกัน ความสัมพันธ์ของราคาหุ้น (correlation) ก็จะพุ่งสูงขึ้นอย่างรวดเร็ว การกระจายความเสี่ยงที่แท้จริงไม่ใช่การแตกธีมเดิมออกเป็นชื่อหุ้นหลายๆ ตัว แต่มันคือการถือสินทรัพย์ที่มีแหล่งที่มาของผลตอบแทนและปัจจัยขับเคลื่อนความเสี่ยงที่แตกต่างกัน
Rachel ยังพูดถึงมูลค่าของการทบต้นจากการเป็นผู้ถือหุ้นในระยะยาว ผลกำไรของบริษัทสามารถคืนกลับมาในรูปของเงินปันผลหรือนำไปลงทุนต่อในธุรกิจและสะท้อนออกมาเป็นกำไรจากส่วนต่างราคาหุ้น (capital gains) สิ่งที่เธอโฟกัสไม่ใช่แค่การเคลื่อนไหวของราคาหุ้นในก้าวถัดไป แต่คือการที่นักลงทุนยังคงมีส่วนร่วมในกระแสเงินสดที่ธุรกิจสร้างขึ้นหรือไม่ ซึ่งสอดคล้องกับที่ Phil เน้นเรื่องผลประกอบการ แต่ Rachel ดึงแนวคิดนี้จากระดับดัชนีกลับมาสู่ประสบการณ์ของนักลงทุนรายย่อย
นิสัยที่เธอให้ความสำคัญมากที่สุดคือความสามารถในการ "คัดกรองสัญญาณรบกวน" นักลงทุนไม่ได้ขาดแคลนข้อมูล ทุกๆ วันมีทั้งข่าว, วิดีโอสั้น, ความเห็นนักวิเคราะห์, การถกเถียงในโซเชียลมีเดีย และบทสรุปงานวิจัยจาก AI แต่ส่วนที่ยากคือการจำให้ได้ว่าตอนแรกเราซื้อหุ้นตัวนี้เพราะอะไร รายได้โตตามคาดไหม? กำไรมาหรือเปล่า? ความได้เปรียบทางการแข่งขันลดลงไหม? ผู้บริหารยังทำตามกลยุทธ์เดิมอยู่หรือเปล่า? ถ้าสมมติฐานหลักยังไม่เปลี่ยน ทุกหัวข้อข่าวใหม่ๆ ก็ไม่ควรนำไปสู่การตัดสินใจใหม่ แต่ถ้าสมมติฐานนั้นพังไปแล้ว ความเชื่อในธีมระยะยาวก็ไม่ควรถูกใช้เป็นข้ออ้างในการปฏิเสธที่จะยอมรับความจริง
Michael McCarthy: นักลงทุนไม่ต้องการแค่คำใบ้ตลาดสั้นๆ เพียงประโยคเดียว แต่พวกเขาต้องการวิธีเปลี่ยนความซับซ้อนให้กลายเป็นการลงมือทำจริง
Michael ทำหน้าที่เป็นผู้ดำเนินรายการเป็นหลักมากกว่าการมาพยากรณ์ตลาดด้วยตัวเอง แต่คำถามของเขาก็สะท้อนมุมมองของแพลตฟอร์มที่ชัดเจนว่า นักลงทุนไม่ค่อยได้เจอทางเลือกที่สะอาดตาหรือมีตัวแปรเดียวหรอก เขาถามซ้ำๆ ว่าผลประกอบการของ AI หรืออัตราดอกเบี้ยจะมีผลมากกว่ากันในช่วงครึ่งปีหลัง AI ยังคงเป็นเรื่องของผลประกอบการหรือกลายเป็นเรื่องของการประเมินมูลค่า (valuation) ไปแล้ว นักลงทุนออสเตรเลียควรเพิ่มสัดส่วนการลงทุนทั่วโลกหรือไม่ และถ้าปรับพอร์ตได้เพียงอย่างเดียว วิทยากรแต่ละท่านจะเลือกปรับอะไร
คำถามเหล่านั้นดึงการอภิปรายจากเรื่องเล่าระดับมหภาคกลับมาสู่การตัดสินใจ ผลประกอบการ AI อาจพุ่งต่อได้แม้ดอกเบี้ยจะขึ้น เศรษฐกิจสหรัฐฯ อาจชะลอตัวในขณะที่เงินเฟ้อด้านพลังงานขวางไม่ให้ Fed ลดดอกเบี้ย นักลงทุนอาจเชื่อมั่นใน AI ระยะยาว แต่ก็ยังสรุปได้ว่าบริษัท AI บางแห่งในตอนนี้แพงเกินไป ตลาดไม่ค่อยเคลื่อนที่ตามตัวแปรเดียว และกระบวนการลงทุนที่ดีต้องเข้าใจว่าแต่ละตัวแปรส่งผลผ่านรายได้ กำไร การประเมินมูลค่า และความเสี่ยงของพอร์ตอย่างไร
Michael ยังจี้ถามแผงวิทยากรว่าจะเป็นอย่างไรถ้า Fed พึ่งพาการส่งสัญญาณล่วงหน้า (forward guidance) น้อยลง คำถามนี้ถือเป็นหัวใจสำคัญของวิธีที่นักลงทุนใช้ข้อมูล ยิ่งธนาคารกลางพูดมาก ตลาดยิ่งสร้างความเห็นพ้อง (consensus) ระยะสั้นได้ง่าย แต่ความเห็นพ้องนั้นก็ไม่ได้ถูกต้องเสมอไป ยิ่งพูดน้อย ความผันผวนอาจเพิ่มขึ้น แต่นักลงทุนจะถูกบังคับให้จับตาดูเงินเฟ้อ การจ้างงาน พันธบัตร และผลประกอบการบริษัทโดยตรง Michael ไม่ได้บีบให้ต้องมีคำตอบเดียว เขาปล่อยให้ความเห็นต่างปรากฏให้เห็น ซึ่งมันจริงใจกว่าการสร้างความมั่นใจแบบปลอมๆ ในตลาดที่เต็มไปด้วยความไม่แน่นอน
ในงานยังมีการพูดถึงว่า AI กำลังเปลี่ยนเครื่องมือการลงทุนอย่างไร Moomoo กำลังนำระบบสรุปข้อมูลด้วย AI, การประมวลผลข้อมูลตลาด, API และระบบเทรดมารวมไว้ในที่เดียวกัน นักลงทุนสามารถใช้ AI ช่วยย่อยข้อมูลตลาดช่วงเทรดข้ามคืน (overnight), ติดตามข่าวสารในพอร์ต, อ่านรายงานผลประกอบการ และในบางกรณีก็เชื่อมต่อกลยุทธ์แบบ rules-based เข้ากับหน้าเทรดได้เลย อย่างไรก็ตาม เหล่าวิทยากรก็ย้ำชัดว่าการเทรดอัตโนมัติไม่ใช่สิ่งที่เหมาะกับทุกคน ยิ่งเครื่องมือทรงพลังเท่าไหร่ การเข้าใจขีดจำกัดความเสี่ยงและเงื่อนไขที่อาจทำให้กลยุทธ์ล้มเหลวก็ยิ่งสำคัญมากขึ้น
ผมพบว่ากรณีการใช้งานที่น่าเชื่อถือกว่าคือการให้ AI ช่วยปรับปรุงกระบวนการวิจัยก่อนจะส่งต่อให้มนุษย์ตัดสินใจขั้นสุดท้าย มูลค่าที่เห็นได้ชัดที่สุดอาจเป็นการย่นระยะเวลาการรวบรวม จัดระเบียบ และเปรียบเทียบข้อมูลจากหลายชั่วโมงให้เหลือเพียงนิดเดียว ช่วยให้นักลงทุนมีเวลาเหลือสำหรับส่วนที่ระบบอัตโนมัติทำได้ยาก เช่น การตัดสินคุณภาพข้อมูล การเข้าใจโมเดลธุรกิจ การประเมินผู้บริหาร และการตัดสินใจว่าตัวเองรับความไม่แน่นอนได้แค่ไหน มุมมองของแพลตฟอร์มที่ Michael เป็นตัวแทนนั้น ท้ายที่สุดแล้วคือการเสริมศักยภาพให้นักลงทุน ไม่ใช่การสัญญาว่าจะมีเครื่องจักรที่ไม่เคยตัดสินใจพลาด
สรุปมุมมองทั้งสี่: ตลาดกำลังเปลี่ยนผ่านจากการสร้าง AI ไปสู่การพิสูจน์มูลค่าของ AI
วิทยากรทั้งสี่ดูเหมือนจะมองตลาดจากคนละทิศทาง แต่มุมมองของพวกเขากลับร้อยเรียงเข้าด้วยกันในห่วงโซ่การลงทุน Phil อธิบายจากฝั่งมหภาคและผลประกอบการว่าทำไมการสร้างโครงสร้างพื้นฐาน AI ยังคงหนุนการเติบโตและกำไรบริษัท Debby เตือนว่าเมื่อการใช้จ่ายลงทุน (capex) สูงขึ้น กระแสเงินสดและผลตอบแทนต้องโตให้ทัน Rachel เน้นย้ำว่านักลงทุนเผลอลงเงินหนักไปกับเรื่องเล่าชุดเดียวกันโดยไม่รู้ตัวหรือไม่ ส่วน Michael คอยถามเสมอว่านักลงทุนทั่วไปจะเปลี่ยนแรงผลักดันที่ขัดแย้งกันเหล่านี้ให้เป็นกระบวนการตัดสินใจที่ทำได้จริงได้อย่างไร
ข้อจำกัดแรกยังคงเป็นเรื่องอัตราดอกเบี้ย ปัญหาในช่องแคบฮอร์มุซไม่ได้กระทบแค่บริษัทน้ำมัน แต่มันส่งผลผ่านพลังงาน การขนส่ง และวัตถุดิบไปสู่เงินเฟ้อ จากนั้นส่งผ่าน Fed ไปยังอัตราดอกเบี้ยปลอดความเสี่ยง และสุดท้ายกระทบต่อมูลค่าปัจจุบันของกระแสเงินสดในอนาคตของบริษัทกลุ่มเติบโต (growth stocks) ผลประกอบการ AI ที่แข็งแกร่งไม่สามารถหนีพ้นต้นทุนเงินทุนไปได้ทั้งหมด ถ้าปัญหาพลังงานคลี่คลาย การชะลอตัวของเศรษฐกิจสหรัฐฯ อาจเปิดทางให้กลับมาลดดอกเบี้ยได้อีกครั้ง ดังนั้นภาพรวมมหภาคจึงเป็นตัวกำหนดว่าตลาดจะยอมจ่ายเท่าไหร่ให้กับกำไรทุกๆ 1 ดอลลาร์ในอนาคต
ชั้นที่สองคือตัวงบลงทุน (capex) ของ AI เอง ดาต้าเซ็นเตอร์ยังคงถูกสร้าง และความต้องการชิป หน่วยความจำ ระบบเครือข่าย และพลังงานนั้นมีอยู่จริง นั่นหมายความว่าบริษัทที่ขายอุปกรณ์ ระบบประมวลผล และโครงสร้างพื้นฐานยังโตได้ต่อ แต่มาตรฐานที่ใช้ตัดสินห่วงโซ่นี้กำลังเปลี่ยนไป ในระยะแรก แค่ประกาศอัปเกรดงบลงทุนก็เพียงพอที่จะหนุน valuation ให้สูงขึ้นแล้ว แต่ในระยะถัดไป นักลงทุนจะตรวจสอบงบลงทุนควบคู่ไปกับรายได้จาก AI, กระแสเงินสดอิสระ, ค่าเสื่อมราคา และผลตอบแทนจากการลงทุน ยิ่งสร้างใหญ่ขึ้นเท่าไหร่ ภาระในการสร้างรายได้ที่ตามมาก็ยิ่งใหญ่ขึ้นเท่านั้น
ชั้นที่สามคือความเสี่ยงของพอร์ตโฟลิโอ เมื่อการเทรดธีม AI ขยายวงกว้างจาก GPU ไปสู่หน่วยความจำ พลังงาน ดาต้าเซ็นเตอร์ และระบบเครือข่าย มันก็ง่ายมากที่จะเข้าใจผิดว่าการกระจายตัวในธีมเดียวกันคือการกระจายความเสี่ยงที่แท้จริง หลายบริษัทเหล่านั้นอาจยังคงถูกขับเคลื่อนโดยกลุ่ม Hyperscalers กลุ่มเดิมและวงจรการใช้จ่ายทุน (capex) เดียวกัน ยิ่งธีมไหนประสบความสำเร็จมากเท่าไหร่ พอร์ตก็ยิ่งมีแนวโน้มจะไหลไปทางนั้นได้ง่ายขึ้นโดยที่นักลงทุนไม่ทันสังเกต การที่ Rachel เน้นเรื่องการกระจายความเสี่ยงทั่วโลกและการคัดกรองสัญญาณรบกวน (noise) ออกไป เป็นการเตือนสติว่าแค่ศึกษาโอกาสที่น่าดึงดูดที่สุดนั้นยังไม่พอ แต่นักลงทุนต้องเข้าใจด้วยว่า สถานะพอร์ต ไหนที่จะเสียหายไปพร้อมๆ กันหากสมมติฐานหลักเกิดผิดพลาดขึ้นมา
ชั้นของแอปพลิเคชัน (Application layer) ซึ่งเป็นส่วนที่ผมอยากถามถึงมากที่สุด อาจเป็นพื้นที่ถัดไปที่ควรค่าแก่การติดตามอย่างใกล้ชิด ตลอดสองปีที่ผ่านมา นักลงทุนเฝ้าถามซ้ำๆ ว่า "ต่อไป AI จะขาดแคลนอะไรอีก?" คำถามนั้นนำไปสู่ GPU ตามด้วยพลังงาน HBM และระบบเครือข่าย แต่ชั้นแอปพลิเคชันตั้งคำถามที่ต่างออกไปว่า "บริษัทไหนจะมีกำไรมากขึ้น จ่ายน้อยลง หรือขยายอัตรากำไรได้มากขึ้นจากการใช้ AI?" คำถามแรกคือการตามหาคนขายจอบขายเสียม ส่วนคำถามที่สองคือการตามหาธุรกิจที่ใช้เครื่องมือเหล่านั้นขุดหาทองจริงๆ
ผู้ชนะเหล่านั้นอาจไม่เคยถูกตลาดจัดกลุ่มว่าเป็นบริษัท AI เลยก็ได้ พวกเขาอาจเป็นบริษัทเหมืองแร่ ธนาคาร ประกันภัย แพลตฟอร์มโลจิสติกส์ หรือธุรกิจอุตสาหกรรมแบบดั้งเดิม ถ้า AI ช่วยลดความล้มเหลวของอุปกรณ์ ย่อกระบวนการให้สั้นลง เพิ่มอัตราการเปลี่ยนเป็นยอดขาย (conversion) หรือเปลี่ยนความคุ้มค่าทางเศรษฐกิจของผลิตภัณฑ์ ผลลัพธ์ก็จะปรากฏใน งบกำไรขาดทุน ในที่สุด ความยากก็คือมูลค่านี้ไม่ค่อยจะปรากฏให้เห็นในวันที่บริษัทประกาศว่าได้ "นำ AI มาใช้" แต่มันต้องอาศัยการรวมระบบ การฝึกอบรมพนักงาน การออกแบบขั้นตอนการทำงานใหม่ และการพิสูจน์จากลูกค้า สิ่งนี้ทำให้การประเมินมูลค่าล่วงหน้าทำได้ยากกว่าการดูตารางยอดจัดส่งชิปแบบง่ายๆ มาก
ตอนนี้ผมชอบที่จะย่อยคำถามเรื่องฟองสบู่ให้เป็นส่วนเล็กๆ เทคโนโลยีหนึ่งสามารถสร้างการเพิ่มขึ้นของผลิตภาพ (productivity) อย่างมหาศาลและแท้จริงได้ ในขณะที่หุ้นบางตัวที่เกี่ยวข้องกับมันอาจถูกตั้งราคาไว้สูงเกินไปมาก โครงสร้างพื้นฐานอินเทอร์เน็ตสามารถเปลี่ยนโลกได้โดยที่ไม่จำเป็นต้องให้ทุกบริษัทที่สร้างมันขึ้นมาได้รับผลตอบแทนสูงสุด มูลค่าระยะยาวของ AI ไม่ใช่เรื่องยากเกินจะเชื่อ แต่ส่วนที่ยากคือการระบุว่าสุดท้ายแล้วมูลค่านั้นจะไปตกอยู่ที่ไหน บริษัทไหนจะรักษาความได้เปรียบนั้นไว้ได้ และราคาหุ้นปัจจุบันได้สะท้อนความสำเร็จล่วงหน้าไปแล้วกี่ปีก่อน
ผมไม่ได้เดินออกจากงานพร้อมคำสั่งง่ายๆ ว่าให้ซื้อ AI ต่อไปหรือให้ออกจากธีมนี้ แต่ผมออกมาพร้อมกับชุดคำถามที่ชัดเจนขึ้น สำหรับบริษัทโครงสร้างพื้นฐาน กำไรจะเกิดขึ้นจริงก่อนที่ปัญหาคอขวดจะหายไปได้หรือไม่? สำหรับแพลตฟอร์มคลาวด์ รายได้จาก AI จะครอบคลุมค่าใช้จ่ายลงทุน (capex) และค่าเสื่อมราคาที่เพิ่มขึ้นได้หรือไม่? สำหรับบริษัทแอปพลิเคชัน AI กำลังเปลี่ยนความคุ้มค่าต่อหน่วย (unit economics) อย่างแท้จริงหรือไม่? และสำหรับพอร์ตของผมเอง หุ้นที่ดูเหมือนจะต่างกัน จริงๆ แล้วกำลังพึ่งพาเรื่องราวเดียวกันอยู่หรือเปล่า?
การเปรียบเทียบเรื่องอินเทอร์เน็ตของ Phil ยังคงเป็นประเด็นที่ผมประทับใจที่สุด บริษัทที่โดดเด่นที่สุดในวันนี้อาจยังคงเป็นผู้ชนะ แต่ธุรกิจที่จะสร้างมูลค่าสูงสุดจาก AI ในอีก 20 ปีข้างหน้าอาจจะยังไม่เกิดขึ้นเลยก็ได้ สิ่งที่เราเห็นตอนนี้คือการสร้างถนน พลังประมวลผล และพลังงาน มูลค่าสูงสุดของเทคโนโลยีนี้จะขึ้นอยู่กับว่าบริษัทใดจะใช้โครงสร้างพื้นฐานนั้นเพื่อสร้างผลิตภัณฑ์และโมเดลธุรกิจที่ทุกวันนี้เรายังจินตนาการได้ยาก
จัดทำขึ้นจากเนื้อหาหลักในงาน การเสวนา และภาพถ่าย พร้อมการตีความส่วนบุคคล เพื่อการอภิปรายเท่านั้น ไม่ใช่คำแนะนำในการลงทุน
ข้อความสงวนสิทธิ์: มูมู่คอมมูนิตี้้ได้รับการสนับสนุนโดย Moomoo Technologies Inc. และมีวัตถุประสงค์เพื่อการศึกษาเท่านั้นอ่านเพิ่มเติม


ความคิดเห็น (8)
เพื่อแสดงความคิดเห็น
74
5