凭借强劲反弹扭转颓势!特斯拉接下来将如何发展?
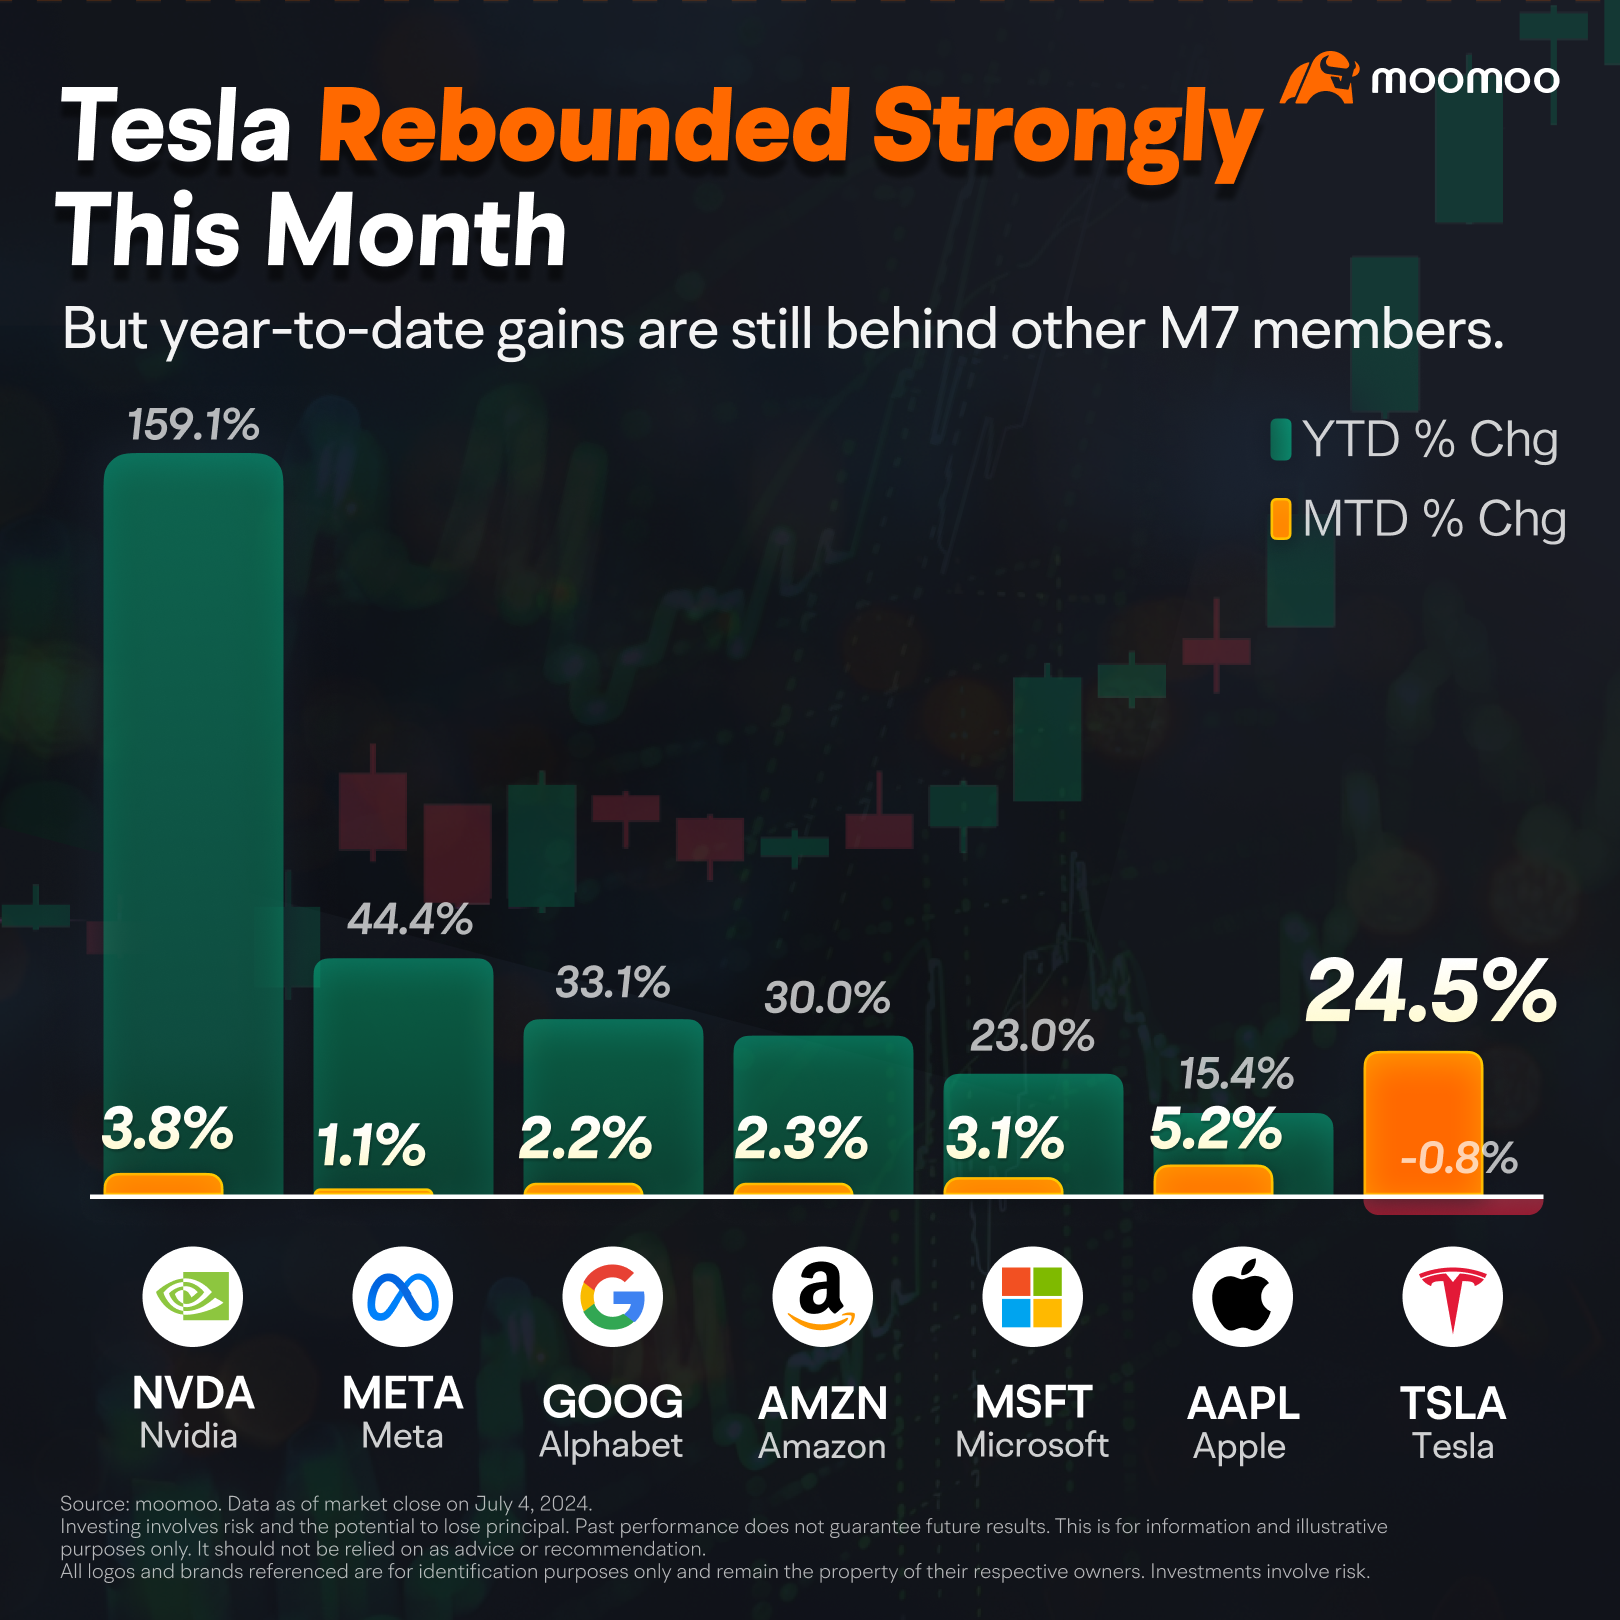
2023年,“美股七巨头”(Magnificent Seven,简称M7)这一领先科技股群体共同引领了美国股市。然而,进入2024年后,它们的走势明显分化。
英伟达($英伟达(NVDA.US)$)继续领跑,其他巨头也保持了出色表现,其中苹果(苹果(AAPL.US))涨幅最低,但仍超过了15%。
特斯拉($Tesla(TSLA.US)$)曾是市场关注的焦点,如今已悄然让出王座。在曾经共享繁荣的M7中,特斯拉今年大部分时间都处于落后状态。
今年以来,由于汽车交付量下滑、财报表现不佳以及多轮裁员,特斯拉股价大幅下跌,甚至一度回撤超过40%。
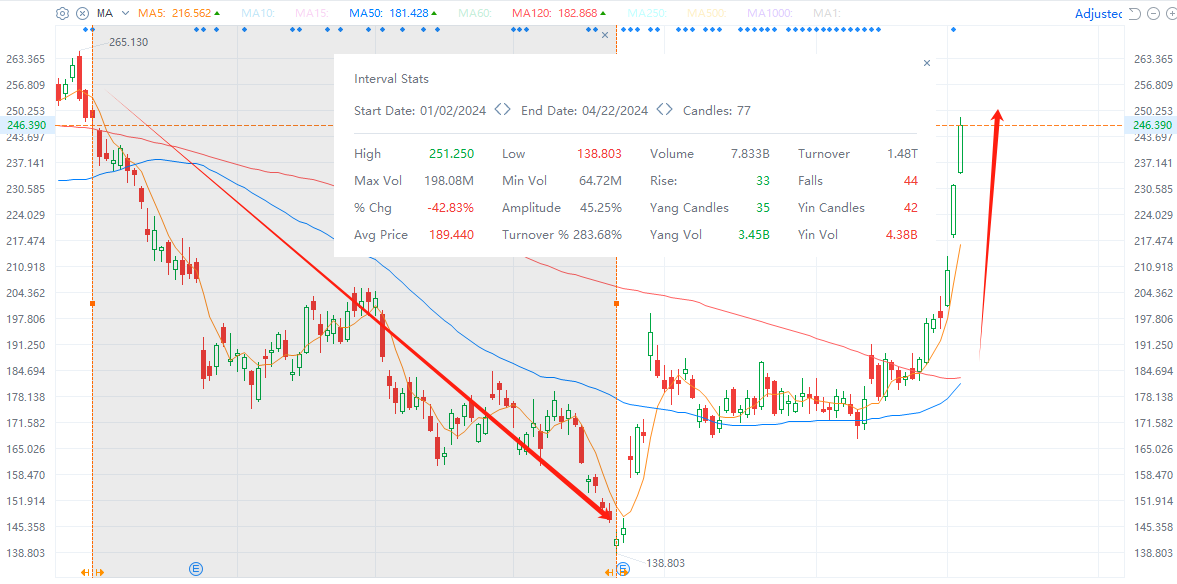
数据来源:moomoo。截至2024年7月4日收盘数据。投资涉及风险,可能导致本金损失。过往业绩不预示未来表现。本文仅供参考和说明之用,不应被视为建议或推荐。
在埃隆·马斯克于4月底访华后,特斯拉成功满足了中国国家汽车安全要求,其完全自动驾驶(FSD)进入中国市场的进程加速。
这导致股价出现反弹,尽管此后一段时间表现仍然平淡。直到最近, 特斯拉强劲上涨,在7月仅几个交易日内涨幅接近25%,使其年初至今的涨幅几乎转正,成为M7中表现最突出的公司。
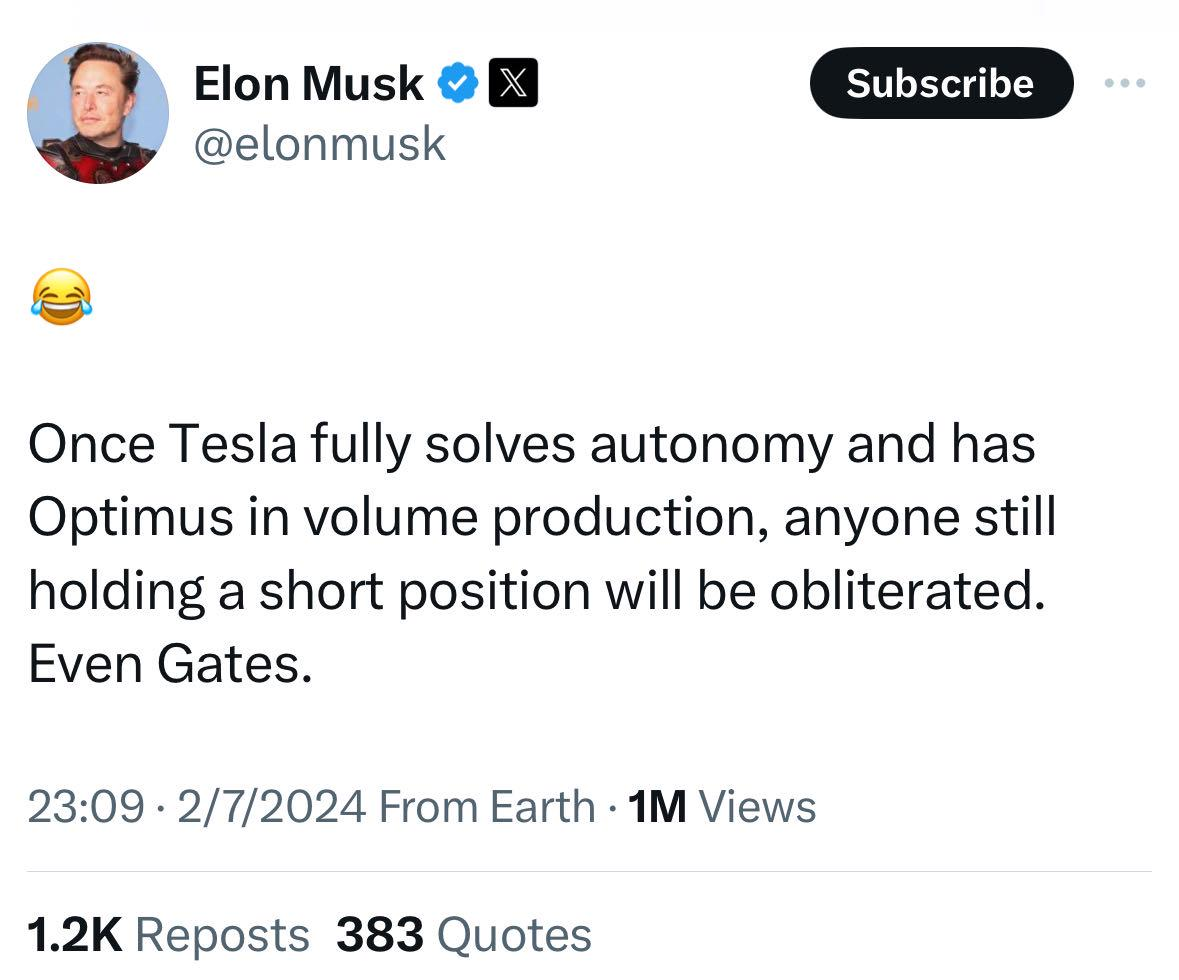
当被问及对特斯拉空头的看法时,Musk在X(前身为Twitter)上表示:“一旦特斯拉完全解决自动驾驶问题,并实现Optimus的量产,任何仍持有空头头寸的人都将被彻底击溃。就连盖茨也不例外。”
注:Optimus是特斯拉正在研发的一款通用人形机器人。
那么,近期是什么因素推动了特斯拉的上涨?
汽车交付量超出预期
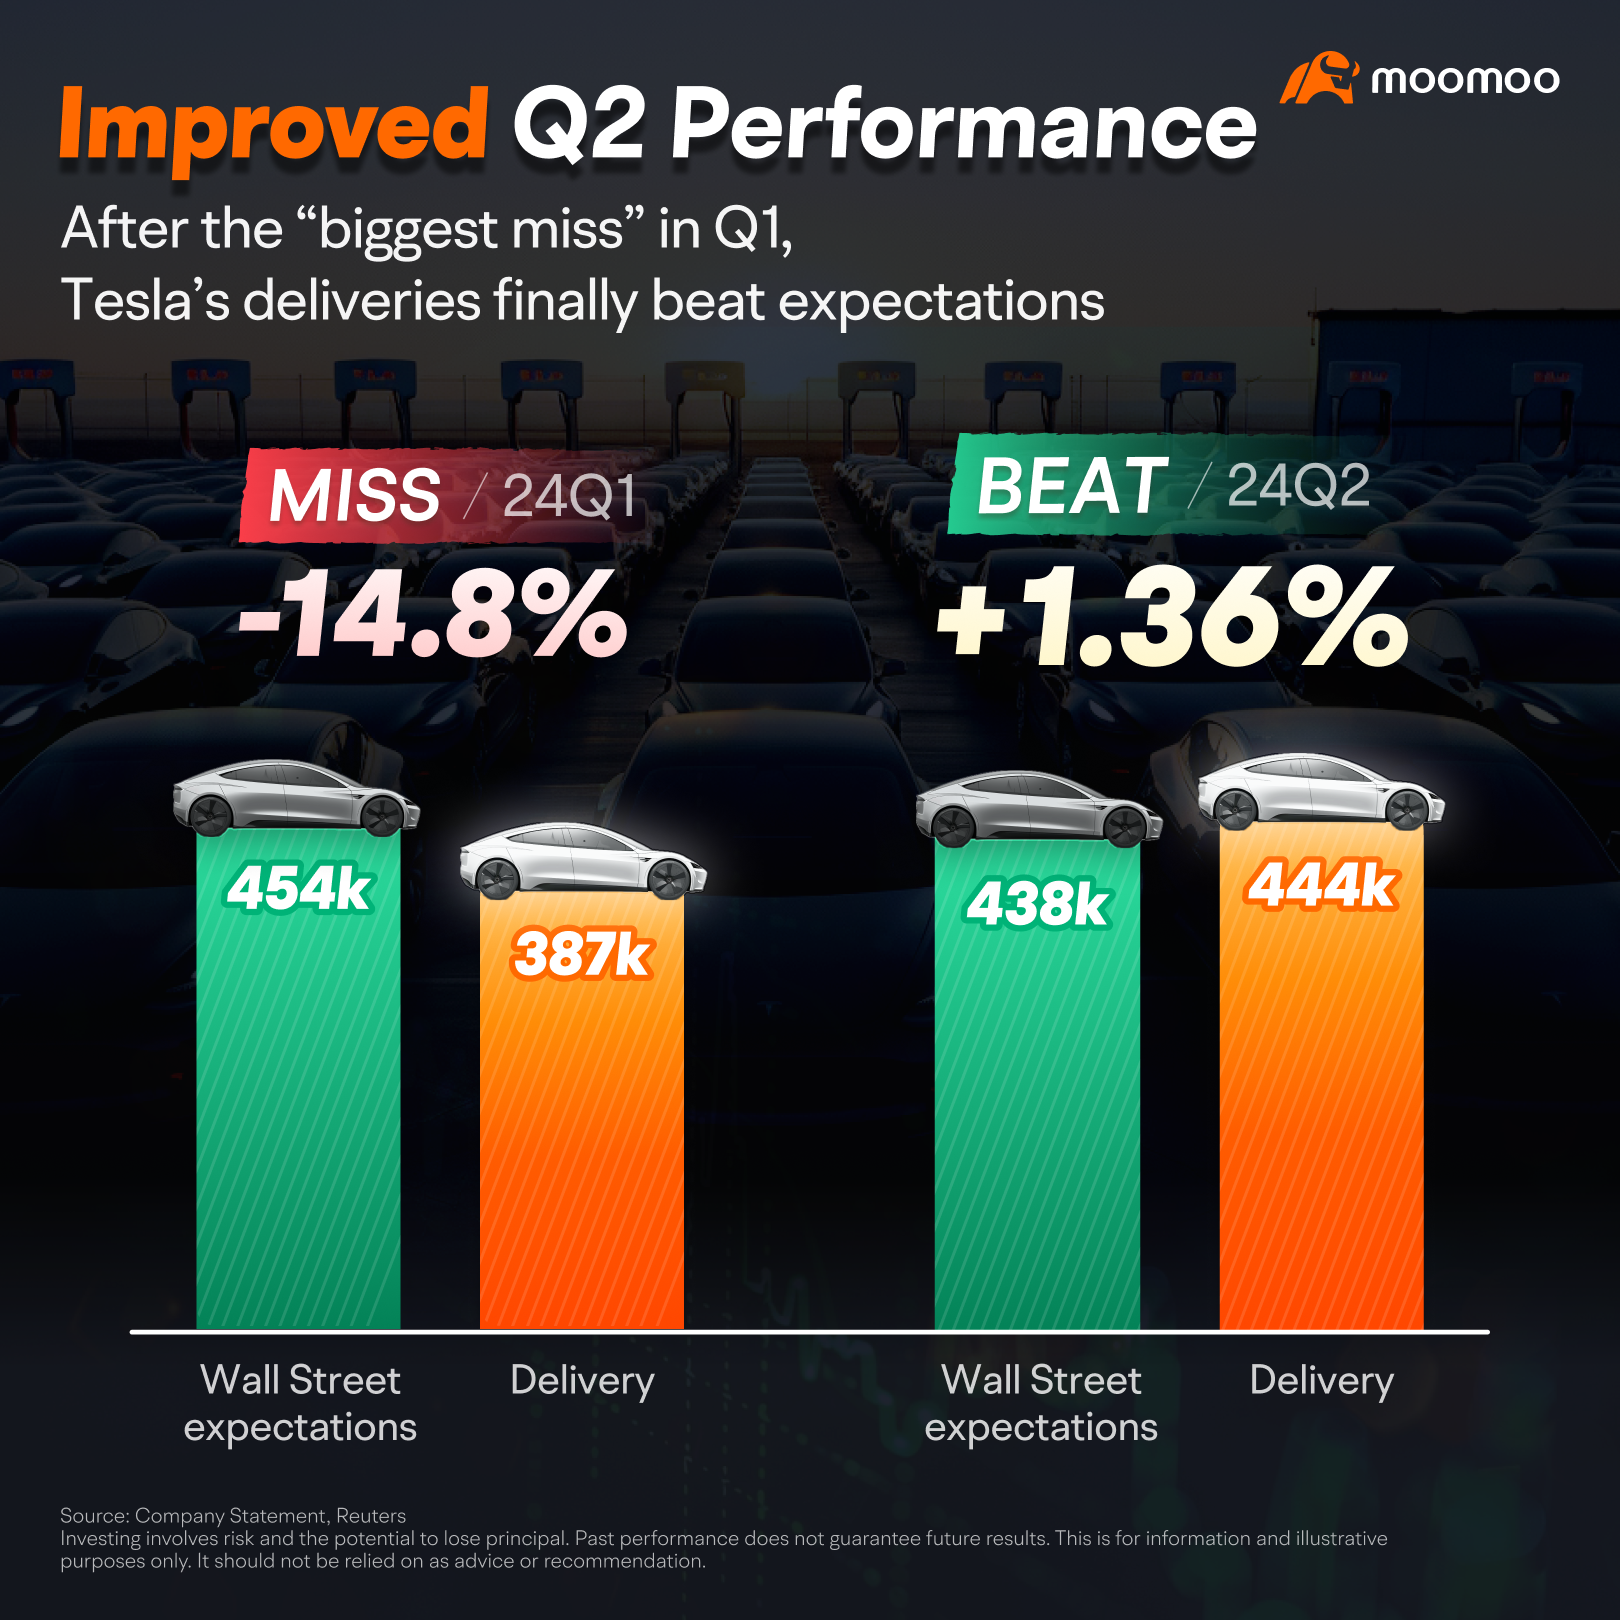
点燃市场热情的是特斯拉于7月2日发布的第二季度汽车交付数据。该季度,特斯拉交付了443,956辆汽车,较去年同期下降4.8%,但环比增长14.8%。而市场此前预计交付量约为438,000辆。
此次数据仅小幅超出预期,大约多出6,000辆,或约1.3%。为何当天股价却飙升超过10%?
这可能是特斯拉在连续三个季度未达预期后,首次实现交付量超预期。在2024年第一季度,特斯拉实际交付量与分析师预期之间的差距达到了近15%的空前偏差。
第二季度数据的发布让市场稍感宽慰。尽管同比数据仍显示下滑,但好于预期的交付量表明特斯拉在竞争激烈的电动汽车市场中依然具有韧性,且第一季度所见的恶化趋势已显著缓解。
此外,对第二季度数据的详细拆分显示,6月的表现优于4月和5月,尤其是在欧洲和北美市场。
尽管特斯拉官方每季度报告交付数据,并在次月初发布,但我们仍可使用多种方法将这些数据拆解为更高频度的时间区间。
特斯拉的主要销售市场是欧洲、北美和中国。在中国,中国汽车技术研究中心(CATARC)会发布包括特斯拉在内的主要汽车制造商的月度销售数据。
一些第三方市场研究公司也提供欧洲和北美市场的月度销售数据。尽管这些数据可能与特斯拉官方数字略有出入,但仍能反映总体趋势。
中国市场6月的数据已于7月2日发布,未超出预期。此前两个月在中国的表现也较为平淡。欧洲和北美市场4月和5月的数据此前已发布。
欧洲和北美市场6月的强劲表现体现在整体季度数据中,这很可能使市场对特斯拉未来的增长势头更加乐观。
储能业务呈现爆发式增长
除了汽车业务表现外,特斯拉的公告还显示其储能业务取得显著进展。2024年第二季度,特斯拉的储能装机量达到9.4 GWh,同比增长157%,环比增长约132%。
这一数字创下了单季度储能装机量的历史新高, 主要得益于特斯拉扩大了产能以及储能行业的高需求。
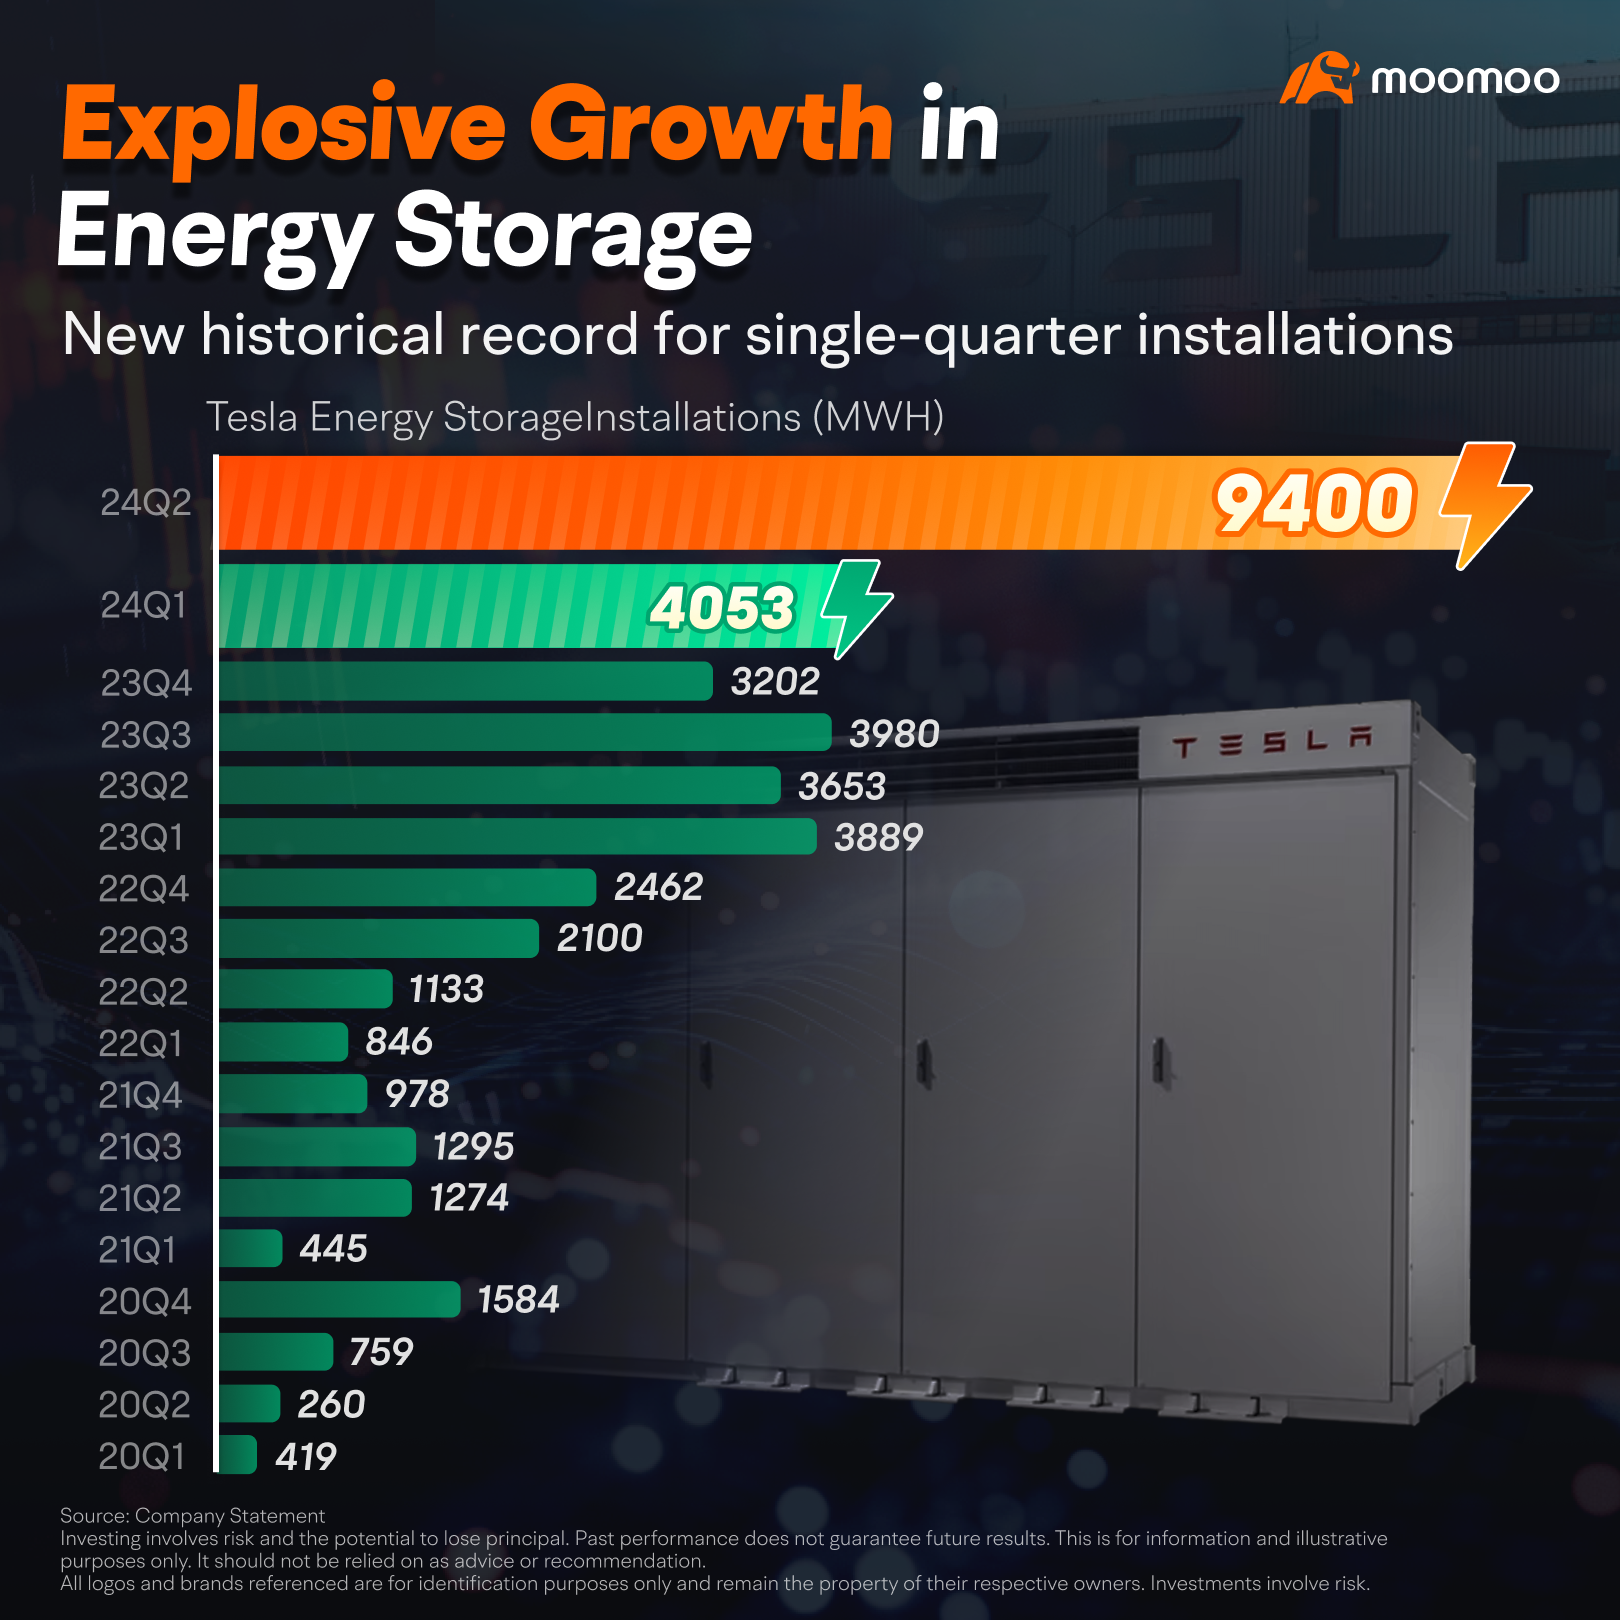
储能业务在第一季度已显现出积极迹象,季度装机量达4.05 GWh,创下此前的历史新高。 然而,当时市场关注点集中在令人失望的汽车交付量上,这一信息并未产生太大影响。
此外,与汽车业务相比,储能业务的规模仍然相对较小。根据最新的2024年第一季度财报,汽车业务总收入为$173.8亿,而储能业务收入为$16.4亿,不到汽车业务的十分之一。
在第二季度,储能业务的装机量较已创纪录的第一季度增长了一倍以上,呈现爆发式增长。
值得注意的是,尽管其规模仍小于汽车业务, 但储能业务的毛利率高于竞争更为激烈的电动汽车行业。
2024年第一季度,特斯拉汽车销售的毛利率为15.56%,而储能业务的毛利率为24.65%,相差近10个百分点。
在第一季度股东大会上,埃隆·马斯克对储能业务表达了乐观态度,预计其年增长率将达到200%至300%。
2024年5月,特斯拉在上海开工建设其储能超级工厂,产能接近40 GWh,预计将于2025年第一季度实现量产。
五年前,即2019年1月7日,特斯拉在上海开工建设其超级工厂,尽管当时面临重大挑战。同年年底,该超级工厂首批Model 3车型交付。这一里程碑标志着特斯拉开启了大规模市场上涨行情,新车持续从生产线下线。
储能行业是否会遵循类似的轨迹,仍有待观察。
人工智能相关机遇:Optimus 和 Robotaxi
除了具有营收能力的汽车和储能业务外,特斯拉还在投资人工智能相关项目,例如人形机器人 Optimus 和自动驾驶相关的 Robotaxi,这些项目为未来提供了增长潜力。华尔街分析师Keith Fitz-Gerald表示:“特斯拉是目前被低估得最严重的 AI 投资标的。”
然而,需要注意的是,这两个业务领域尚未为公司贡献收入,距离实际应用也仍有较大差距。与英伟达不同——后者的人工智能芯片收入和利润已在财务报表中体现了一段时间——特斯拉的人工智能项目仍处于开发阶段。
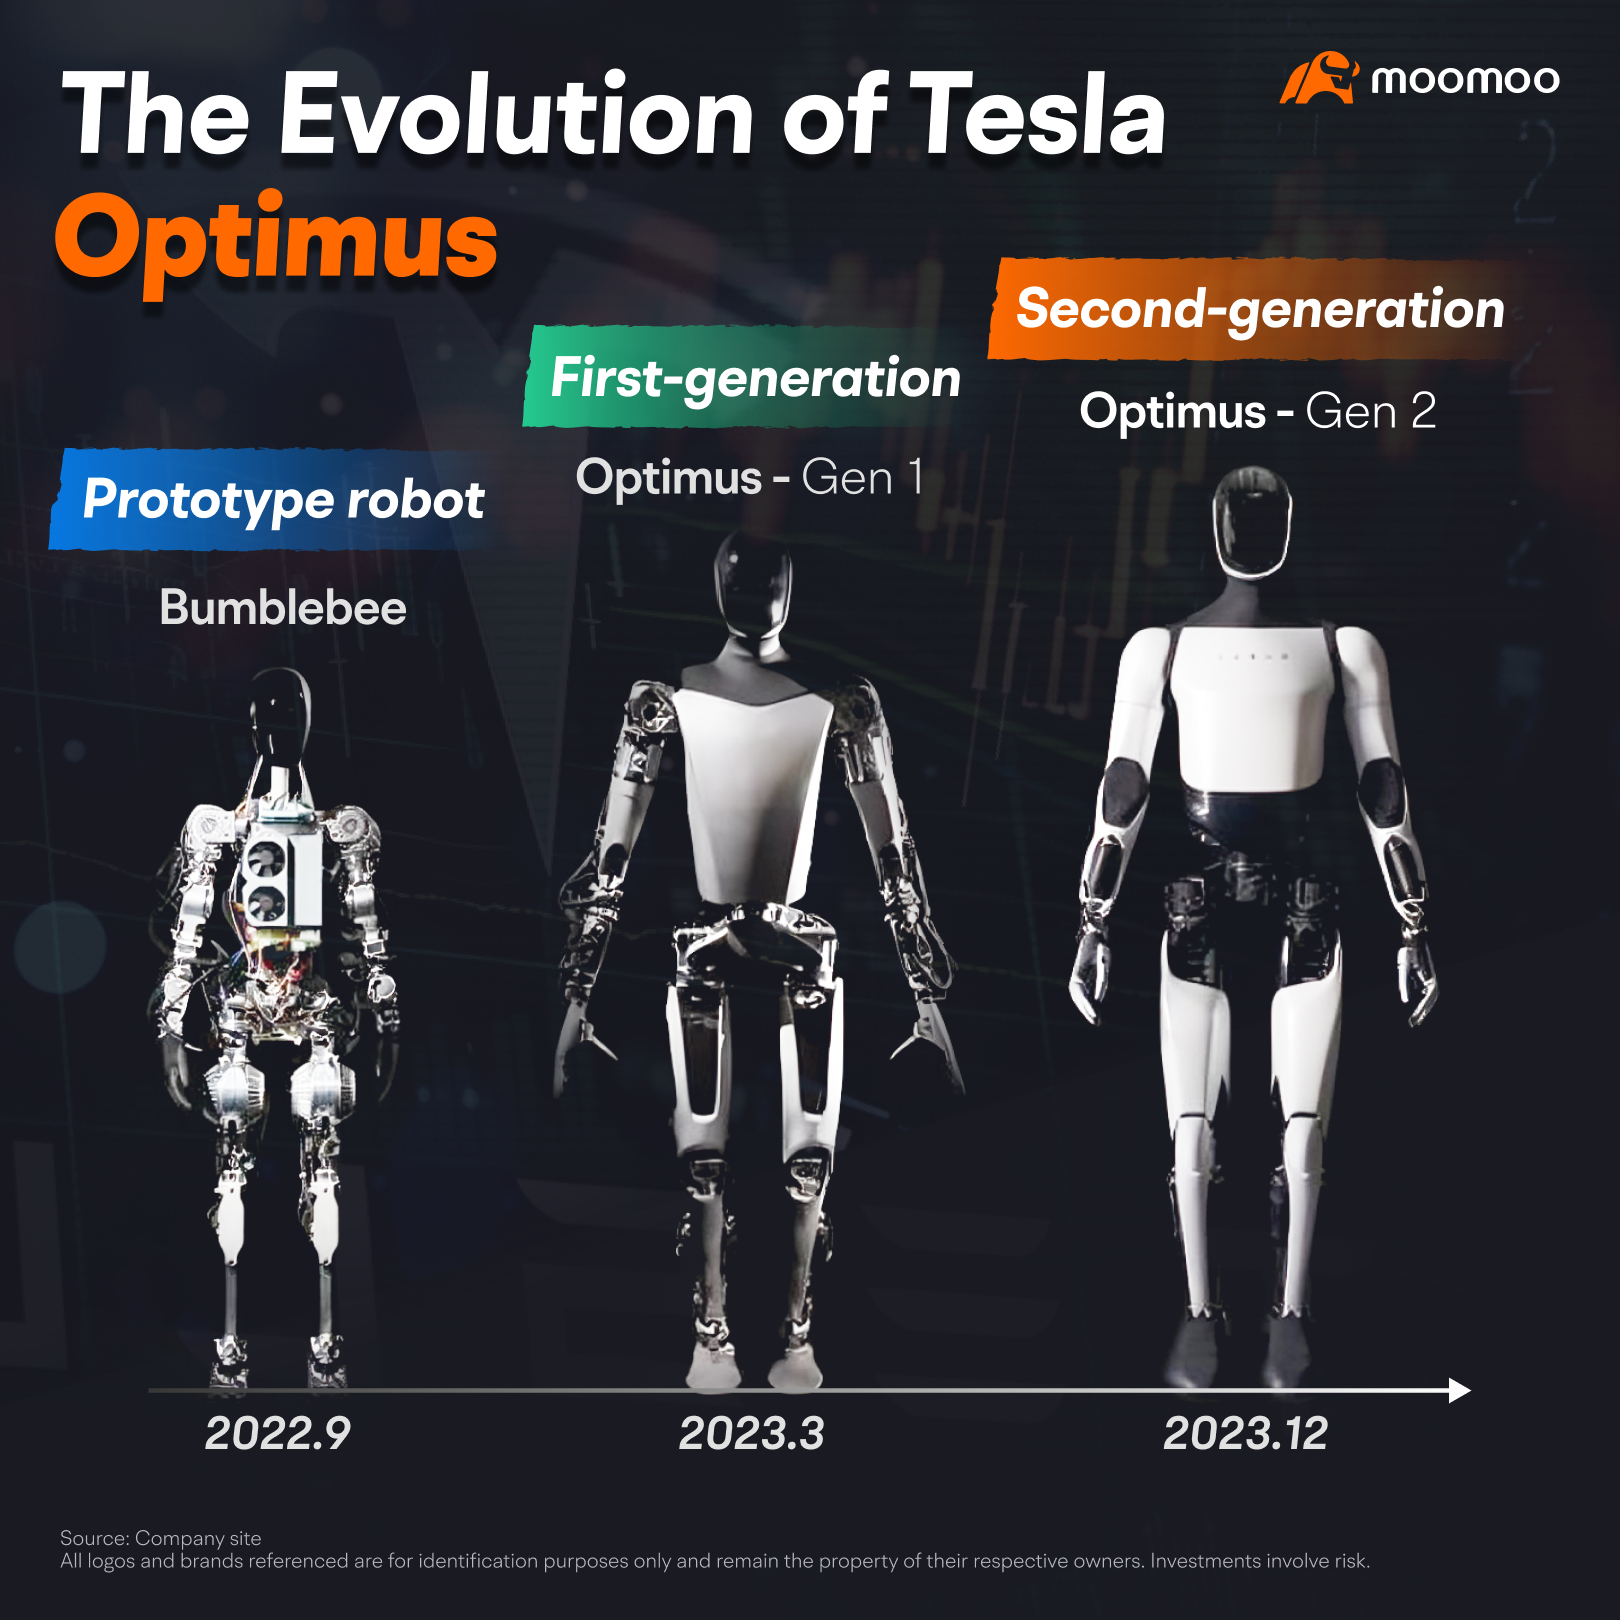
这两个领域最近已有一些新进展。7 月初,特斯拉宣布第二代人形机器人 Optimus 将于 7 月 4 日至 7 日在上海举行的 2024 世界人工智能大会(WAIC)上首次亮相。然而,此次展览仅为静态展示,机器人不会移动,也不会与参观者互动。
特斯拉最早于 2021 年 8 月公布了 Optimus 计划。2022 年 9 月推出了原型机器人“Bumblebee”。2023 年 3 月发布了第一代“Optimus Gen 1”,随后于同年 12 月推出第二代“Optimus Gen 2”。尽管已历经多次迭代,Optimus 仍处于实验室研究阶段,尚未产生销售收入。
8 月 8 日,特斯拉将举办“Robotaxi Day”, 届时将展示自动驾驶技术的最新进展,并发布其备受期待的无人驾驶出租车。
这款车辆由人工智能和自动驾驶技术控制,无需驾驶员即可自主将乘客运送至指定目的地。
Robotaxi Day的日期早在四月就已确定,自2023年底Optimus Gen 2发布以来,已有多段相关视频流出。
近期股价的飙升很可能更多是由特斯拉汽车和储能业务当前的表现所推动的。
交易提示:斐波那契数列
让我们使用斐波那契数列分析来观察特斯拉的股价走势。
回到特斯拉,我们可以在moomoo上使用“斐波那契趋势延伸”工具。 通过在图表上连接A、B和C三个点,我们可以识别关键比率水平,以确定反弹目标价格。
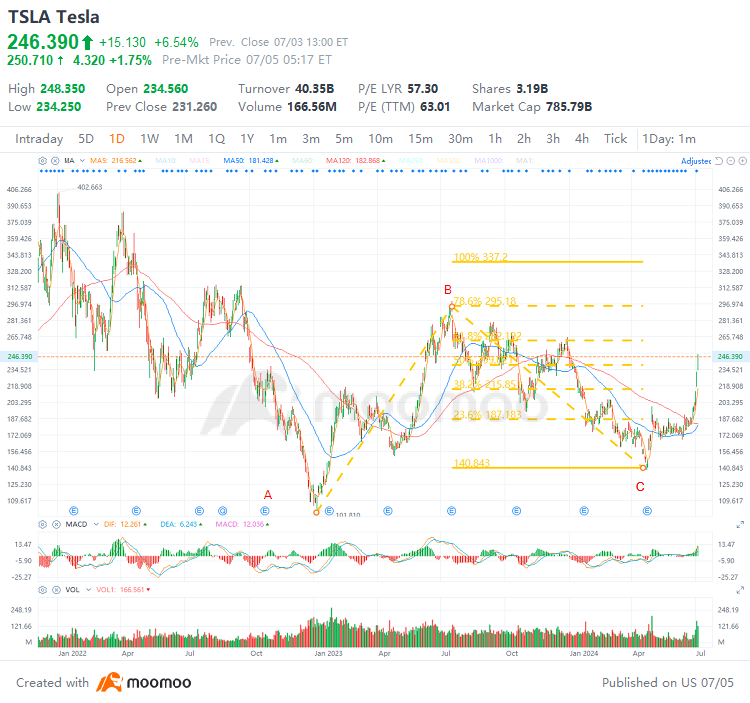
数据来源:moomoo。截至2024年7月4日收盘数据。投资涉及风险,可能导致本金损失。过往业绩不预示未来表现。本文仅供参考和说明之用,不应被视为建议或推荐。
下一个水平位是61.8%,对应大约$262。如果该水平被突破,价格可能会移动至$295。当然,使用斐波那契趋势延伸线具有高度主观性,本分析仅供参考。
此外,特斯拉的股价经常出现大幅波动。因此,如果您打算进行短期交易,设置止损单以管理风险更为妥当。这样,您就可以在股价回调时控制潜在亏损。
其他披露事项:本内容亦非研究报告,亦不拟作为任何投资决策的依据。本文所载信息并不构成对本材料所提及之证券、市场或相关动态的完整说明。相关信息均来源于被认为可靠的渠道,但我们不保证上述内容的准确性或完整性。此外,亦无法保证本文所载之任何陈述、观点或预测均将被证实为正确。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息