2026年马来西亚退休规划:完整指南
要点
马来西亚的退休规划:强调积极主动的财务规划,包括使用雇员公积金局(EPF)以及多元化的投资,如股票、债券、共同基金和房地产。
关键步骤:设定退休目标、尽早储蓄和投资、考虑医疗开支、监控投资,并在需要时调整缴款额。
主要策略:利用复利的力量、最大化EPF缴款、多元化投资(包括派息股票、债券、蓝筹REITs),并避免过度依赖EPF。
针对起步较晚者和自雇人士:提高储蓄率、投资于注重增长的资产,并考虑私人退休计划,如Solo 401(k)或SEP IRA。
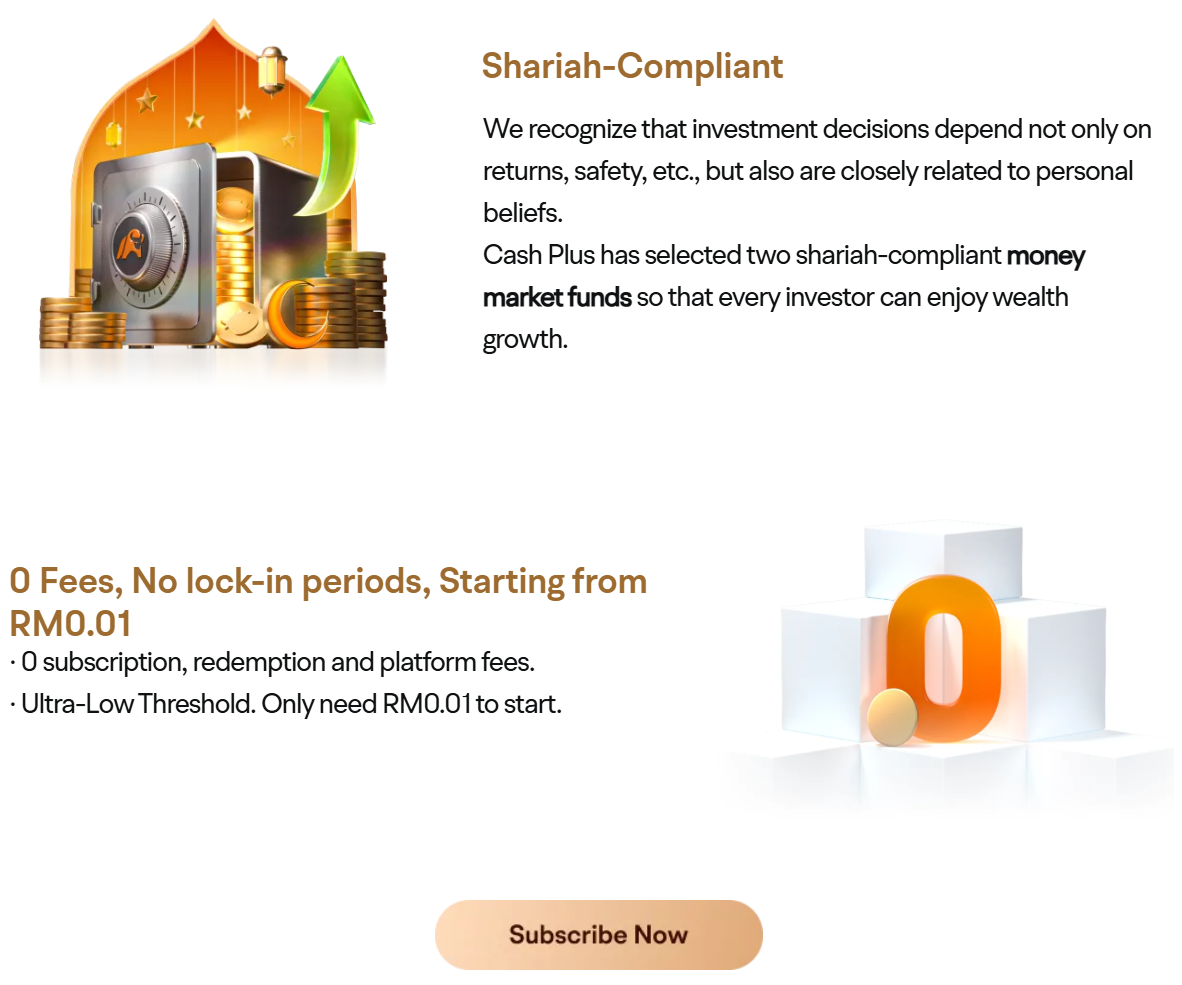
哞哞 我 产品与解决方案:moomoo Cash Plus提供有保证的回报(年化5%*,为期30天)、零费用,并具备用于股票交易或提款的灵活性,使其成为可行的退休选择。该产品包含符合伊斯兰教法的基金。
了解马来西亚的退休规划
在马来西亚,退休规划是个人必须考虑的财务安全关键环节,以确保在停止工作后仍能过上舒适的生活。马来西亚以其多元文化和不断增长的经济而闻名,为规划退休生活的人士提供了一套独特的机会。
政府计划:政府推出了雇员公积金局(Employees Provident Fund,简称EPF)等举措,这是一种针对私营部门员工的强制性储蓄计划,旨在帮助积累退休资金。
个人储蓄与投资:鼓励个人通过股票、债券、共同基金和房地产等选项进行明智的储蓄和投资,以补充退休收入。
医疗保健规划:鉴于医疗费用不断上涨,建议购买医疗保险或加入医疗保健计划,以应对潜在的医疗支出。
如何为在马来西亚的退休生活做好准备?
在马来西亚退休需要仔细规划,以确保从职业生涯顺利过渡到充实的退休生活。以下是一些帮助您做好准备的建议和步骤:
了解政府福利: 熟悉马来西亚政府提供的退休福利,例如Employees Provident Fund (EPF)以及适用的养老金计划。了解提取规则和条件,以最大化您的福利。
评估您的财务状况: 首先评估您当前的财务状况,包括储蓄、投资和债务。确定您的退休收入来源,例如养老金、社会保障和投资回报。估算您的退休开支,考虑住房、医疗保健和日常生活成本等因素。
保持活跃与参与: 规划社交和休闲活动,以在退休期间保持活跃和投入。探索兴趣爱好、志愿机会或兼职工作,以维持目标感和成就感。
马来西亚退休规划的简易步骤
在马来西亚,退休规划可能看起来还很遥远;然而,现实情况是,越早开始规划,就越能为晚年生活做好充分准备。在本节中,我们将列出一些简单易行的步骤,帮助您顺利开展马来西亚的退休规划,确保您拥有必要的资源和知识,以做出明智的决策,并实现您的退休目标。
1. 明确退休年龄和资金目标
首先确定您计划退休的年龄以及希望在退休后维持的生活方式。考虑住房、旅行、医疗保健和日常开支等因素,并计算出为实现这些退休目标所需储蓄的确切金额。
2. 储蓄并投资您的资金
为了有可能增加您的退休储蓄,可以考虑投资股票或共同基金、交易所交易基金(ETF)或单位信托等金融产品。通过分散投资来降低风险,并可考虑咨询财务顾问,根据您的风险承受能力和退休目标,帮助您做出明智的投资决策。
3. 规划医疗费用
医疗开支是退休期间的一大顾虑。可考虑购买长期护理保险,或专门预留一笔医疗资金。及时了解退休后可享有的医疗保险(Medicare)及其他医疗保健选项。
4. 监控并调整您的投资
定期评估您的投资组合,确保其与您的退休目标和风险偏好保持一致。如有必要,进行相应调整,包括重新平衡资产配置或处置表现不佳的投资。
5. 根据需要调整您的供款
如果您发现自己未能实现退休储蓄目标,不必惊慌。仔细审视您的预算,看看可以在哪些方面进行调整。考虑增加您对退休计划的供款,即使只是小幅提高百分比。积少成多,随着时间的推移,这些小额增加也能带来显著差异。
马来西亚顶尖的退休规划策略
退休规划对马来西亚人而言是一项至关重要的财务工作,有助于确保未来生活舒适且有保障。在不断变化的经济环境中,制定周密的退休策略至关重要。以下是马来西亚顶尖的退休规划策略,助您实现长期财务目标。
尽早开始并利用复利的力量
越早开始为退休储蓄,您的资金就能通过复利获得更长时间的增长,即使只是适度而持续的供款,经过数十年也能累积成一笔可观的退休基金。
最大化雇员公积金(EPF)供款
雇员公积金(Employees Provident Fund, EPF)是马来西亚主要的退休储蓄工具,提供税务减免(每年最高可达RM100,000)和稳定回报(历史回报率为5–6%)。您可通过自愿供款来增加储蓄,并利用MIS等投资计划将资金分散投资于股票和债券。请注意,在达到退休年龄前有提款限制。
构建多元化的投资组合
通过多元化投资组合来降低风险。除了EPF之外,还可考虑投资股票、债券、单位信托和房地产 马来西亚股票市场股票可能带来高回报,但波动性也更高;而债券则提供更高的稳定性。
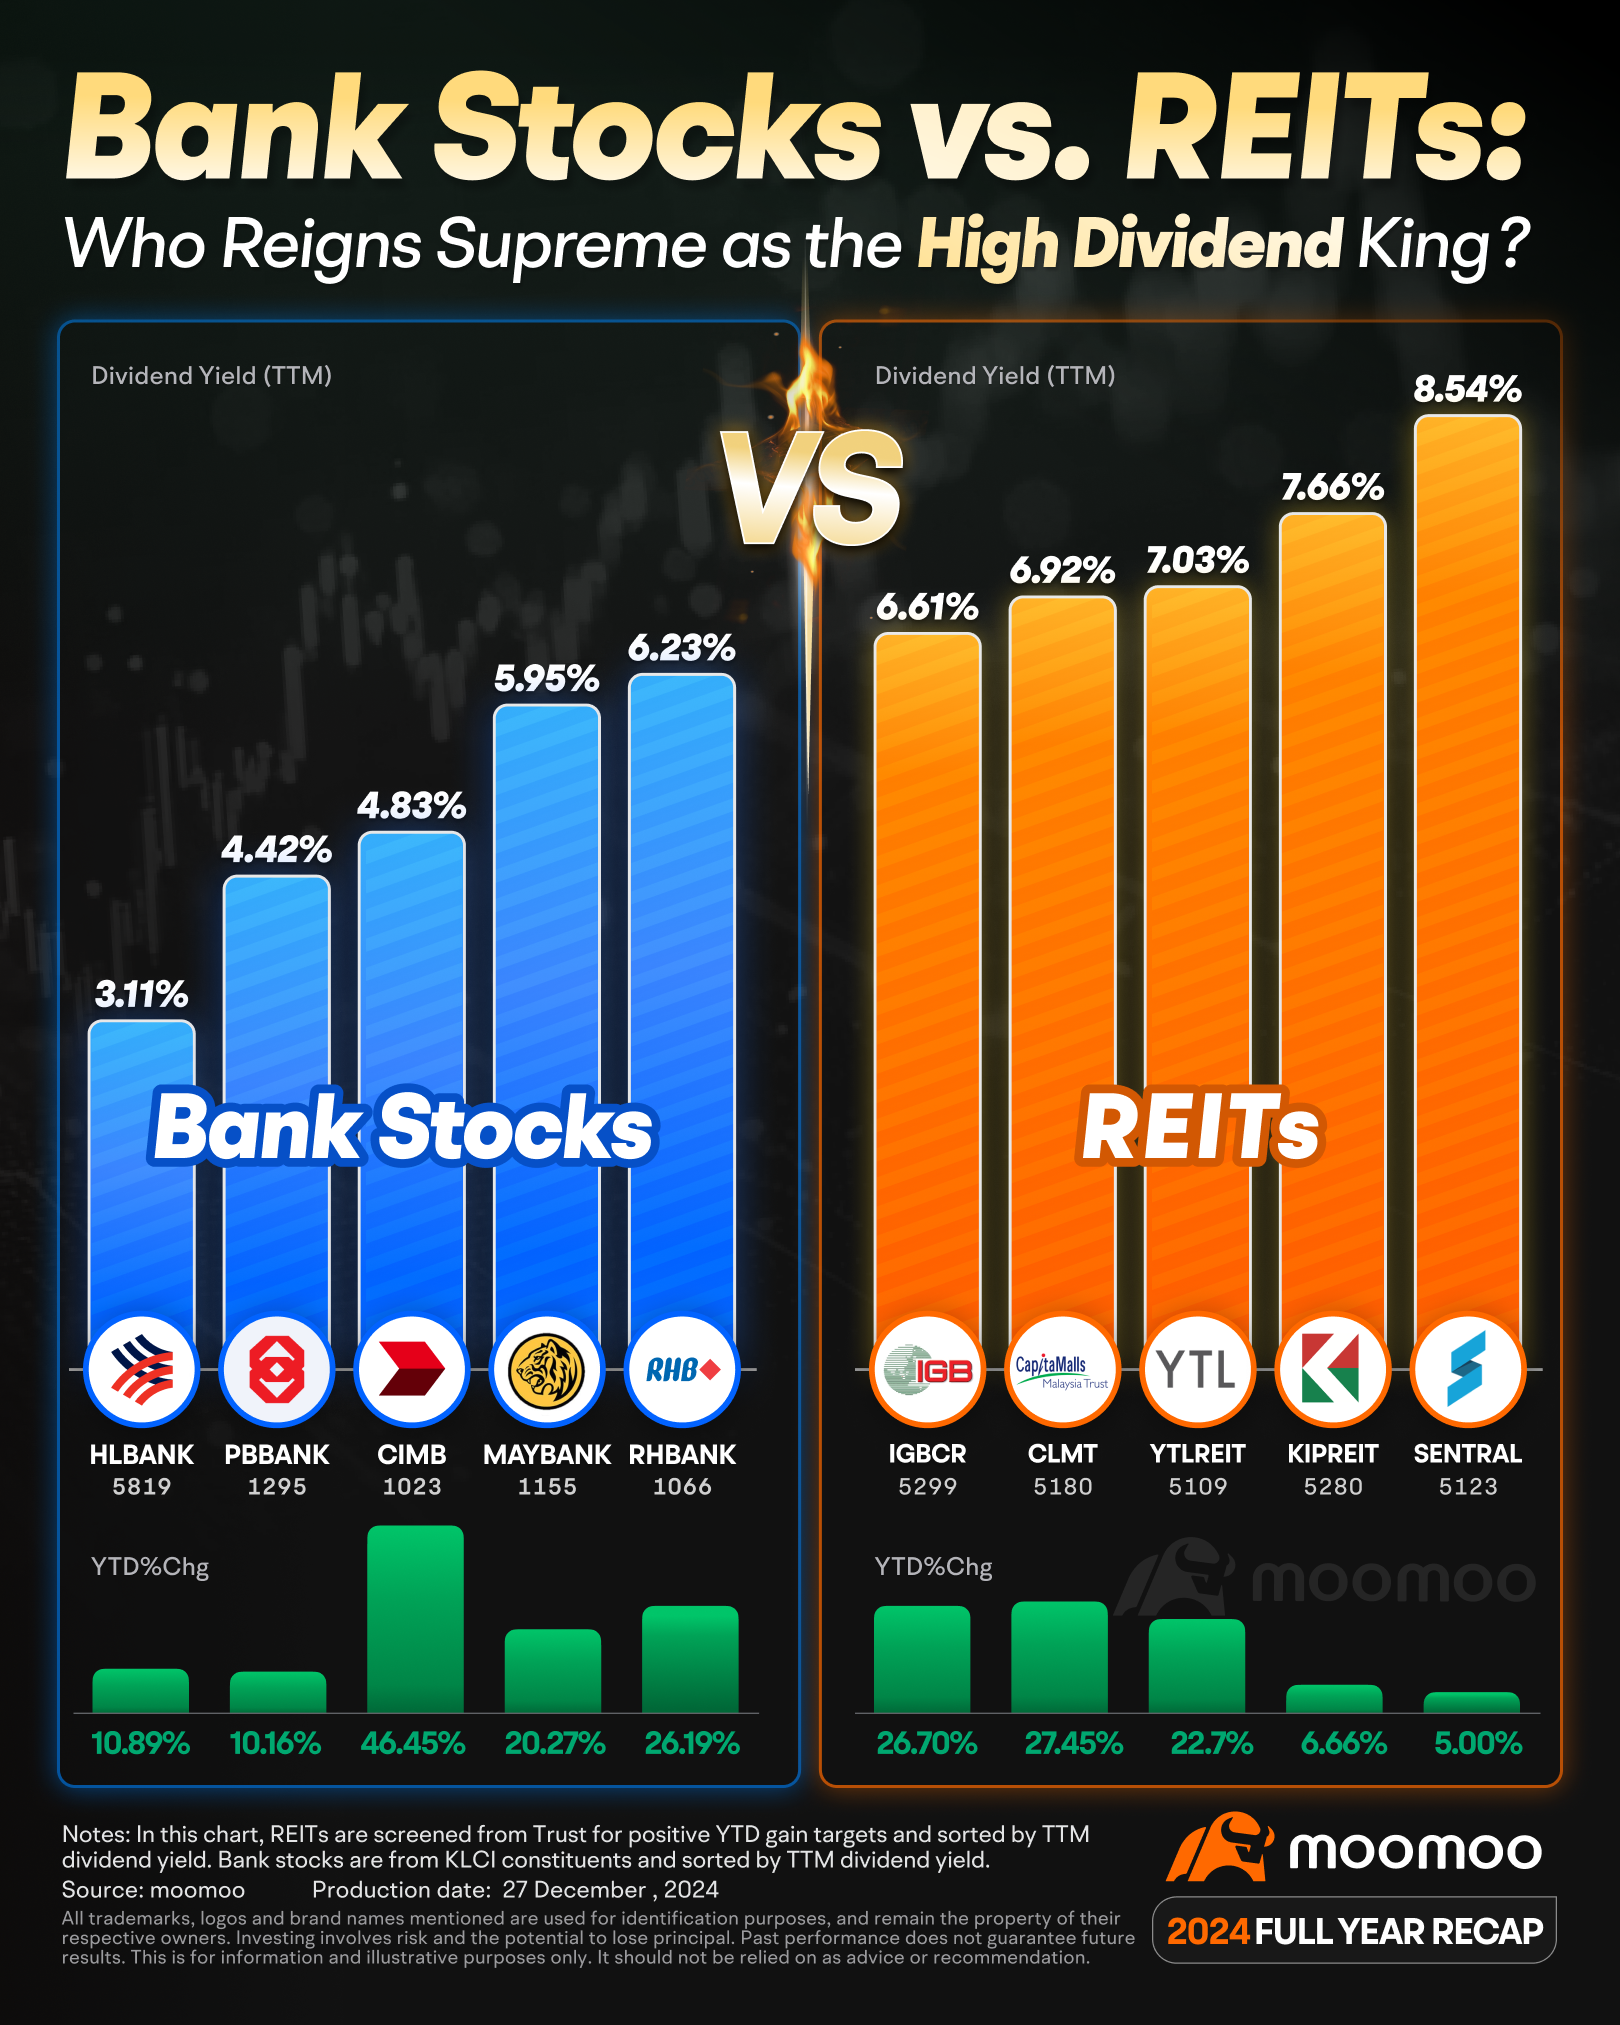
股票:选择高股息股票,以获得稳定的收入来源。这类股票通常由规模较大、经营稳健且具有持续派息历史的公司发行。为进一步优化您的股票投资组合,可考虑投资于 银行股 ,这些银行股具备强劲的业绩表现和派息记录。
债券:投资债券以获得更高的稳定性和可预测的回报。尤其是政府债券,被视为低风险投资。
蓝筹REITs和 股息股票:这些投资兼具稳定性、增长潜力和定期收益,非常适合退休投资组合。蓝筹REITs可让您参与房地产市场,而股息股则能从大型成熟企业获得稳定的收入流。为进一步增强您的退休投资组合,可考虑投资于那些拥有稳定增长记录的特定蓝筹REITs。
需避免的退休规划错误
退休规划是一段贯穿终身的旅程,但即便是微小的失误也可能使数十年的储蓄付诸东流。在马来西亚不断变化的经济环境中——通胀波动、医疗成本上升以及政策调整频发——避免以下五大关键错误,对于确保无忧无虑的退休生活至关重要。
低估生活开支
许多马来西亚人认为退休期为15至20年,但如今预期寿命已超过约76岁(马来西亚统计局(DOSM),2024年生命表)。一名65岁的退休人士仅基本医疗保健一项就可能需要300,000至500,000马来西亚令吉,尚未包括慢性病管理费用。雇员公积金局(EPF)提款(在 Skim Pelara计划下每月限提600马来西亚令吉)可能不足以支付长期护理费用。
解决方案:
购买可终身续保的医疗保险。
将退休资金的20%划拨至专门的医疗储备金。
过度依赖 关于将公积金局(EPF)作为唯一退休支柱
过度依赖雇员公积金局(EPF)作为唯一的退休支柱可能存在风险,因为其可能无法在退休期间提供足够的收入以维持您期望的生活方式。尽管EPF是马来西亚退休规划的关键组成部分,但有必要通过多元化退休储蓄来降低风险并确保财务稳定。EPF的主要目标是资本保值而非资本增值,这可能与您的长期退休目标不一致。
解决方案:
通过私人退休计划(PRS)实现多元化:选择注重增长的基金。
构建一个由蓝筹房地产投资信托基金(REITs)或高股息股票组成的投资组合 (例如大众银行)以保持流动性。 (例如Public Bank)以保持流动性。什么是马来西亚最佳投资? 什么是马来西亚最佳投资?
为何选择Moomoo Cash Plus进行退休规划?
moomoo现金+简介
哞哞现金加,作为moomoo MY推出的一项重要服务,代表了在 货币市场基金领域中一次值得信赖且富有创新性的探索。该品牌为您开启一系列精心设计的金融产品,旨在为投资者优化现金管理。通过主要投资于银行存款和短期政府债券等安全且高流动性的工具, 哞哞现金加 在保障资金流动性的同时,采取平衡策略助您实现财富稳健增长。无论您是希望最大化储蓄收益的个人,还是寻求高效管理营运资金的企业,moomoo现金+都能为您提供可靠且灵活的解决方案,满足您的需求。
为何选择Cash Plus进行退休规划
在保障您财务未来方面, 哞哞现金加 Cash Plus在退休规划中脱颖而出。以下是三大关键原因,说明Cash Plus应成为您退休策略的重要组成部分:
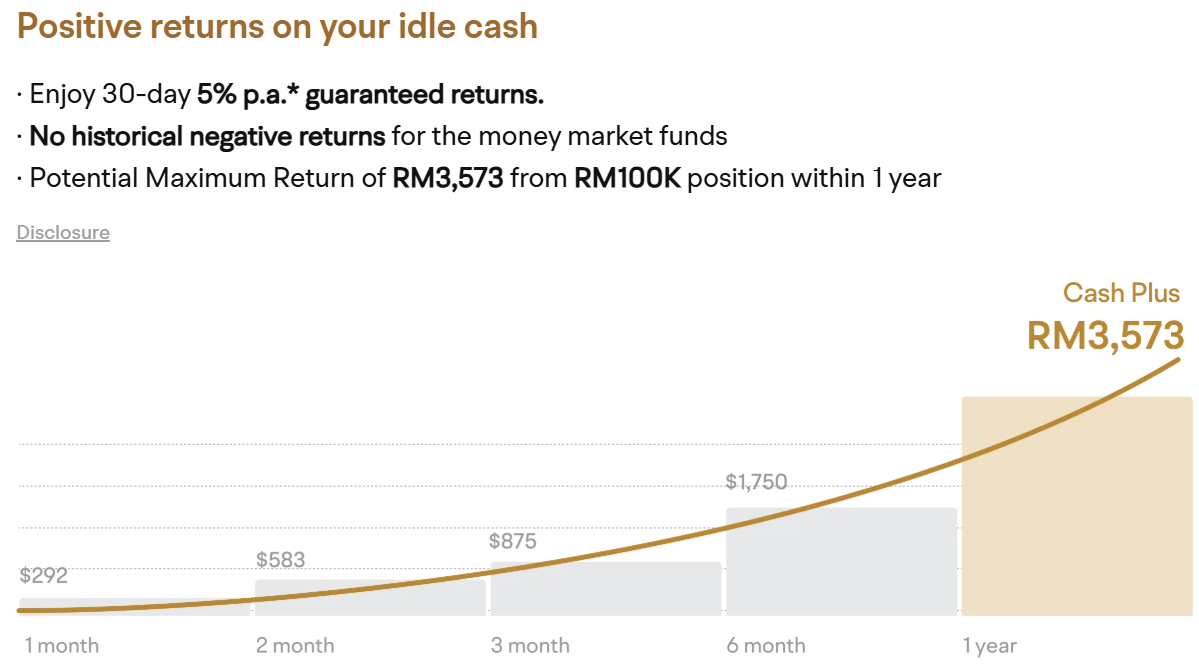
1. 闲置现金享保证回报:通过 哞哞现金加,您可享受所投资金30天年化5%*的保证收益率。此外,若您所认购基金的年化收益率低于此门槛,Moomoo MY将以现金券形式补贴差额,补贴期限最长30天,且您首只认购基金的补贴金额上限为RM10,000。这一独特功能确保您的闲置资金始终为您创造收益,提供稳定且可预测的收入来源。对于新用户,该补贴将在首次认购后30天生效,为您的退休储蓄带来即时助力。
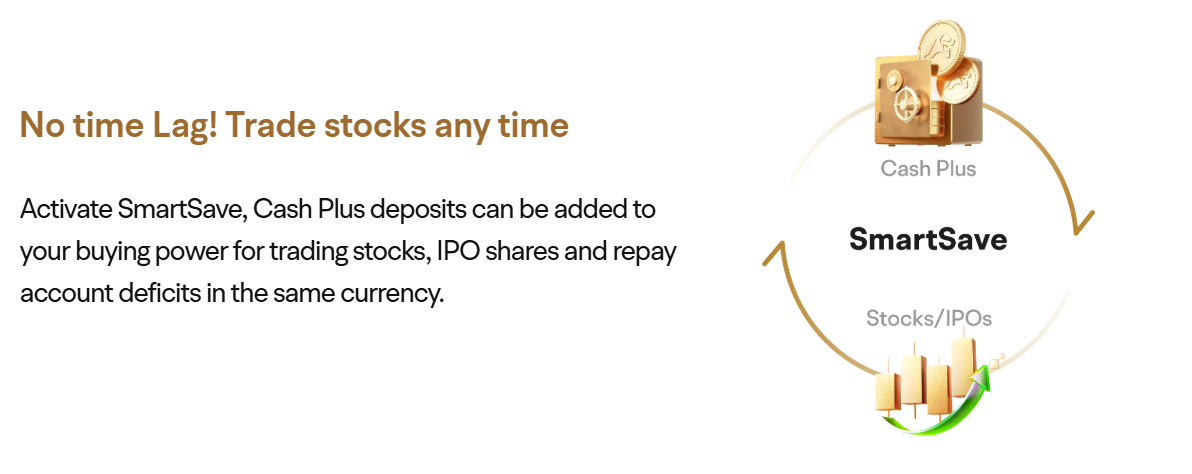
2. 即时买卖股票: 退休规划的关键在于灵活性,而 哞哞现金加 Cash Plus为您提供无与伦比的资金流动性。不同于可能限制您取用资金的传统投资工具,Cash Plus允许您随时无延迟地交易股票。这意味着您可以及时把握市场机会,按需调整投资组合,并完全掌控自己的财务未来。
3. 零费用、无承诺,最低仅需RM0.01即可投资: 哞哞现金加 Cash Plus旨在惠及所有投资者。零费用且无锁定期,您最低仅需RM0.01即可开始投资。如此低的入门门槛,无论您当前财务状况如何,都能轻松开启退休基金积累之旅。无论您是刚刚起步,还是希望补充现有退休储蓄,Cash Plus都为您提供了一种省心且高性价比的长期财富增值方式。
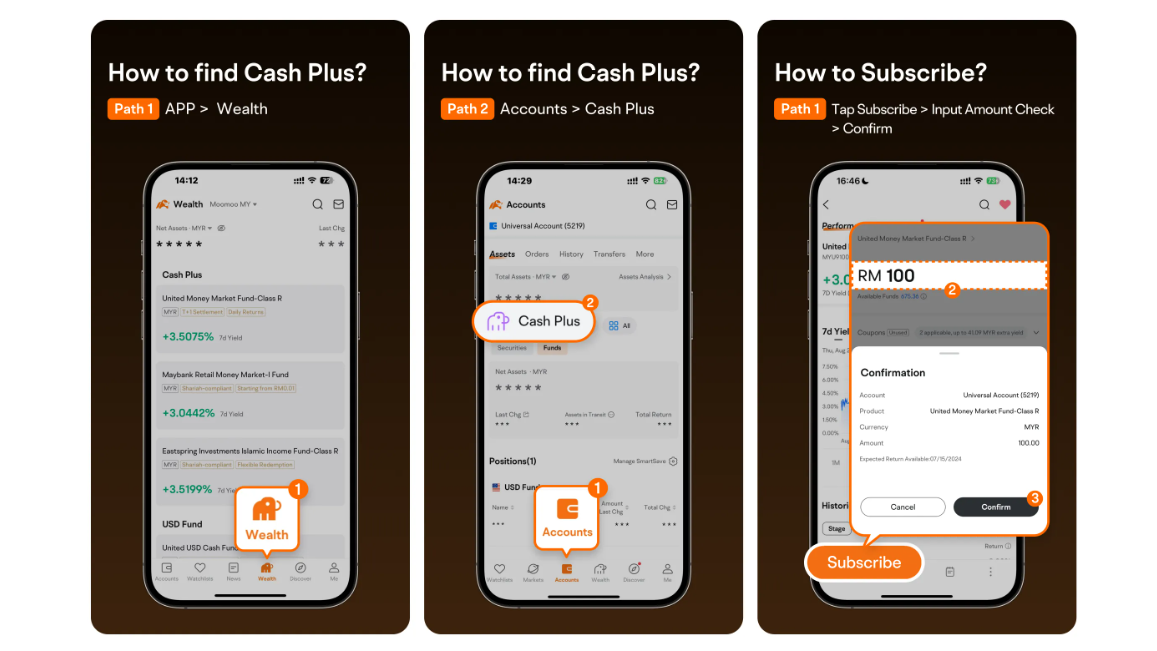
如何在马来西亚投资Cash Plus
1. 查找 Cash Plus
路径 1:打开应用程序,点击“财富”。您将在选项中找到 Cash Plus。
路径 2:进入“账户”,然后选择“Cash Plus”。
2. 订阅
点击“订阅”,输入您想要投资的金额(例如,如图所示的 100 马币),然后确认详情。
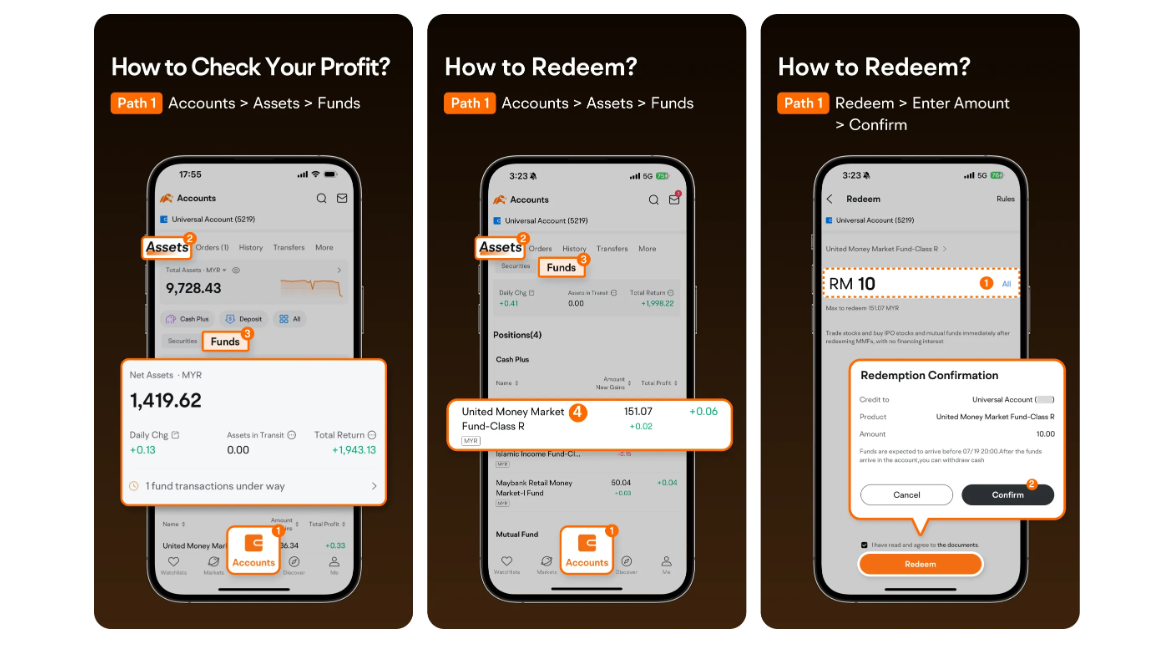
3. 查看收益
进入“账户”,然后点击“资产”,再选择“基金”。在这里,您可以查看您的净资产、每日变动和总回报。 如何投资货币市场基金?
马来西亚退休规划常见问题解答
我应该为退休储备多少钱?
确定应为退休储备多少资金取决于多个因素,包括您当前的年龄、期望的退休年龄、退休后的生活方式预期,以及养老金或社会保障等预期收入来源。通常,财务专家建议将年收入的至少10%至15%用于退休储蓄,作为一项基本指导原则。然而,有必要进行详细的退休规划分析,以根据您的具体需求和目标量身定制储蓄金额。
如果我开始为退休储蓄的时间太晚,该怎么办?
如果您发现自己开始为退休储蓄的时间比理想情况要晚,也不要惊慌。您仍然可以采取一些措施来最大化您的退休储蓄。尽可能提高储蓄率,若允许的话,考虑追加缴纳退休账户的供款,并投资于增长型资产,以期弥补失去的时间。此外,重新审视您的退休目标,并调整预期或生活方式计划,有助于确保您走在正确的轨道上。
作为自雇人士,我该如何规划退休?
作为自雇人士,退休规划需要采取主动策略。由于您可能无法享受雇主提供的退休计划(例如401(k)计划),因此需要自行制定退休储蓄策略。可考虑开设专为自雇人士设计的Solo 401(k)或SEP IRA账户。此外,应注重保持持续的储蓄纪律,分散投资,并定期审查和调整退休计划,以适应收入或目标的任何变化。
为什么通过moomoo MY投资货币市场基金是安全的?
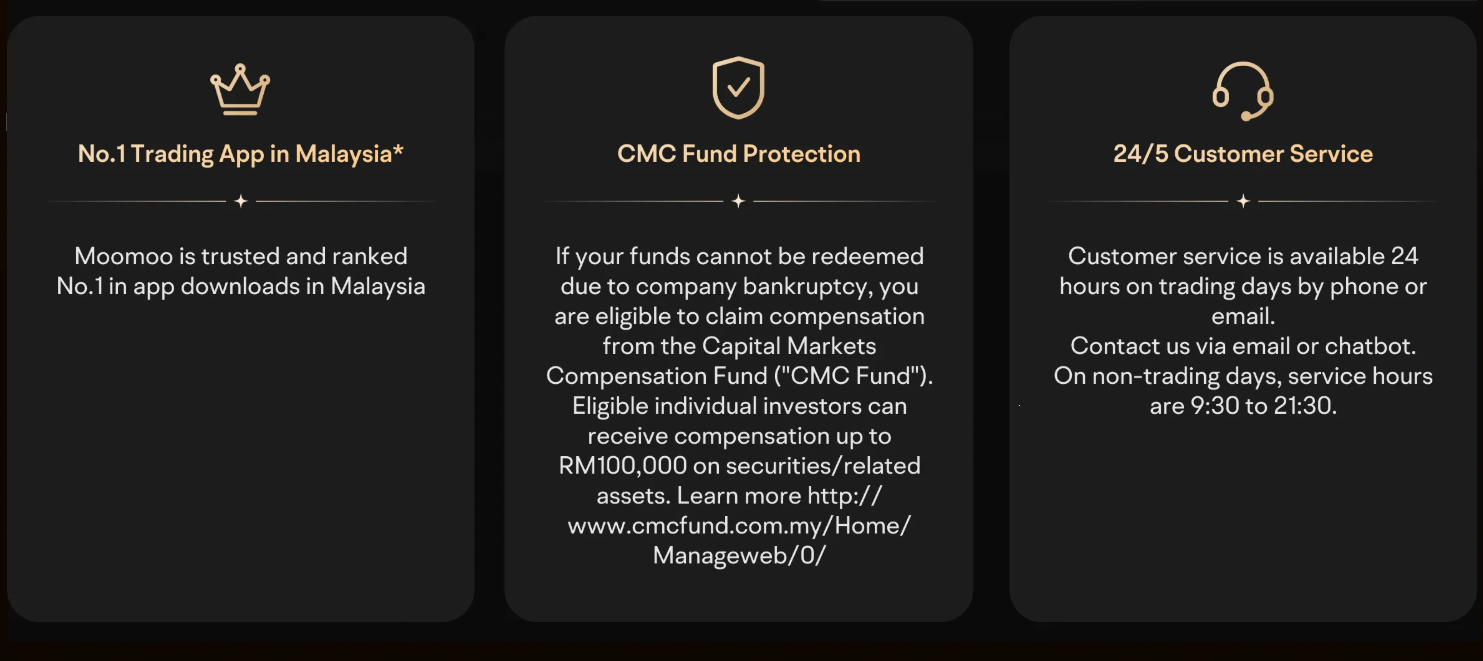
moomoo MY所持有的客户资金和资产与moomoo MY自身的资产完全隔离,确保平台无法在未经授权的情况下挪用客户资产,从而使货币市场基金成为一种安全的投资选择。
moomoo MY提供的三只货币市场基金是否符合伊斯兰教法(Shariah)?
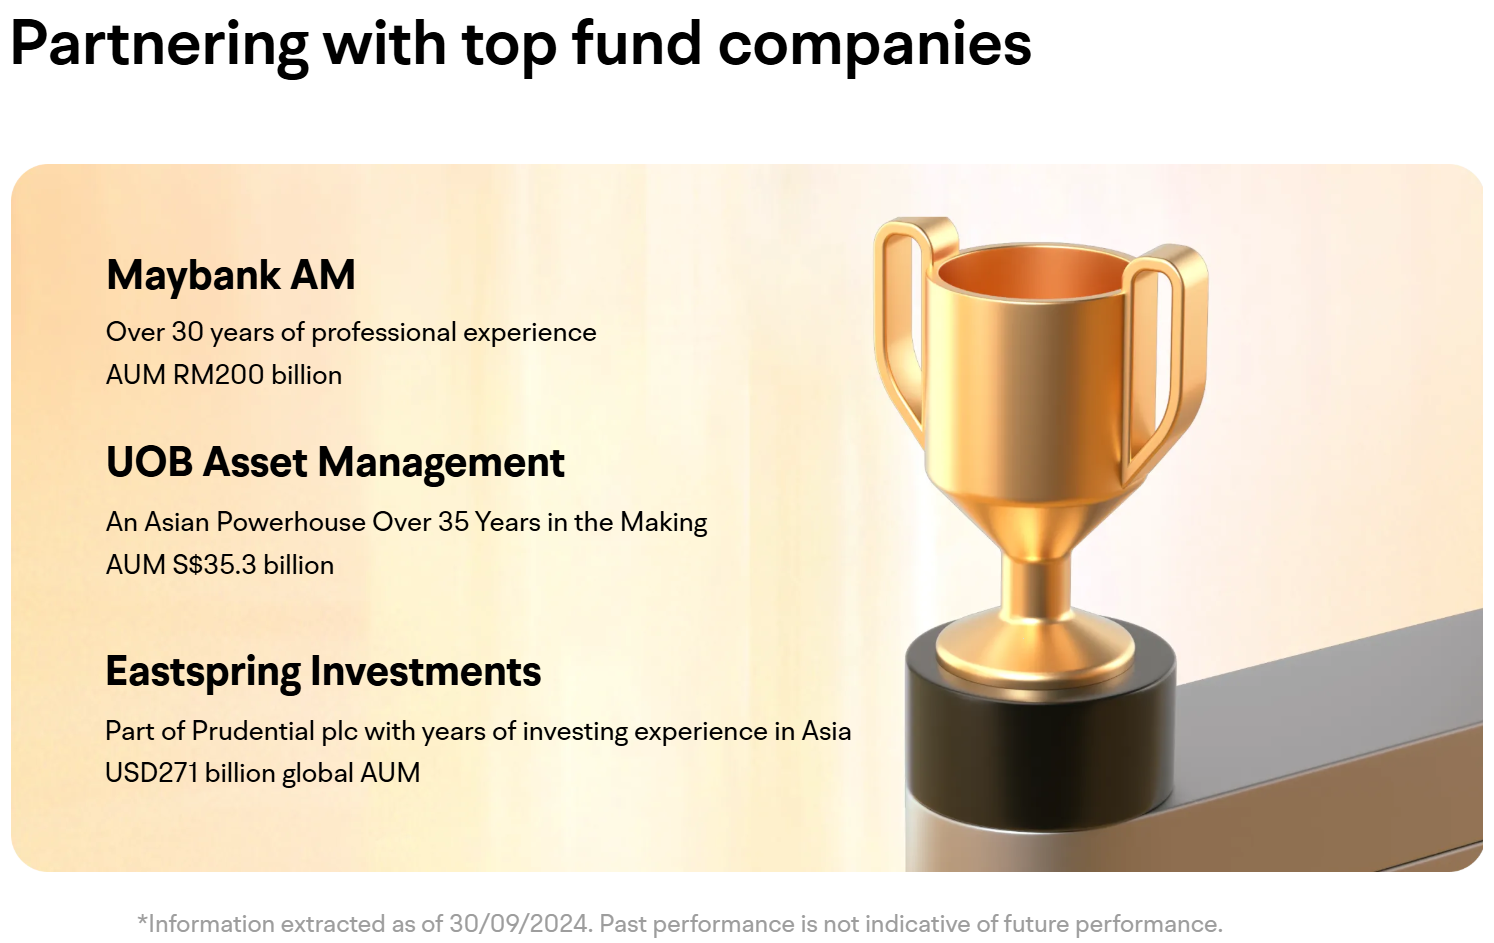
是的,moomoo MY提供的货币市场基金中有两只符合伊斯兰教法。具体而言,Maybank Retail Money Market - I Fund 和 Eastspring Investments Islamic Income - Class R 均符合伊斯兰教法原则。
我可以使用我的Cash Plus头寸进行股票交易吗?还是可以随时赎回?
是的,持有Cash Plus项下马来西亚林吉特(MYR)货币市场基金头寸的资金可直接用于交易股票、IPO股份及其他证券。此外,在赎回资金到账后,该金额可用于提款,让您在需要时拥有灵活性和流动性。
结论:在马来西亚构建可靠的退休计划
2026年在马来西亚进行退休规划需要采取全面且积极主动的方法。通过了解在此背景下退休规划的独特之处,并遵循本指南中列出的简单步骤,您可以走上实现安全舒适退休的道路。
构建多元化的退休投资组合对于降低风险和最大化回报至关重要。通过探索各种投资选项,例如蓝筹REITs、高股息股票等,您可以创建一个与您的长期目标相一致的均衡投资组合。
同样重要的是避免常见的退休规划错误,例如低估退休成本、未能分散投资或忽视应急规划。通过意识到这些陷阱并采取积极措施加以规避,您可以提高实现退休目标的可能性。
对于那些寻求可靠且创新的退休储蓄解决方案的人来说, 哞哞现金加 moomoo提供了一个极具吸引力的选择。凭借其无缝交易的平台、零费用以及闲置现金获得正回报的潜力,它为您管理退休资金提供了便捷高效的方式。
总之,通过采取全面且明智的退休规划方法,您可以确保自己为未来做好充分准备。尽早开始,持续了解相关信息,并做出战略性决策,以保障您退休后的财务健康。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息