加州蓝盾保险取消了对CVS健康(纽约证券交易所代码:CVS)的承保:这将带来哪些影响?
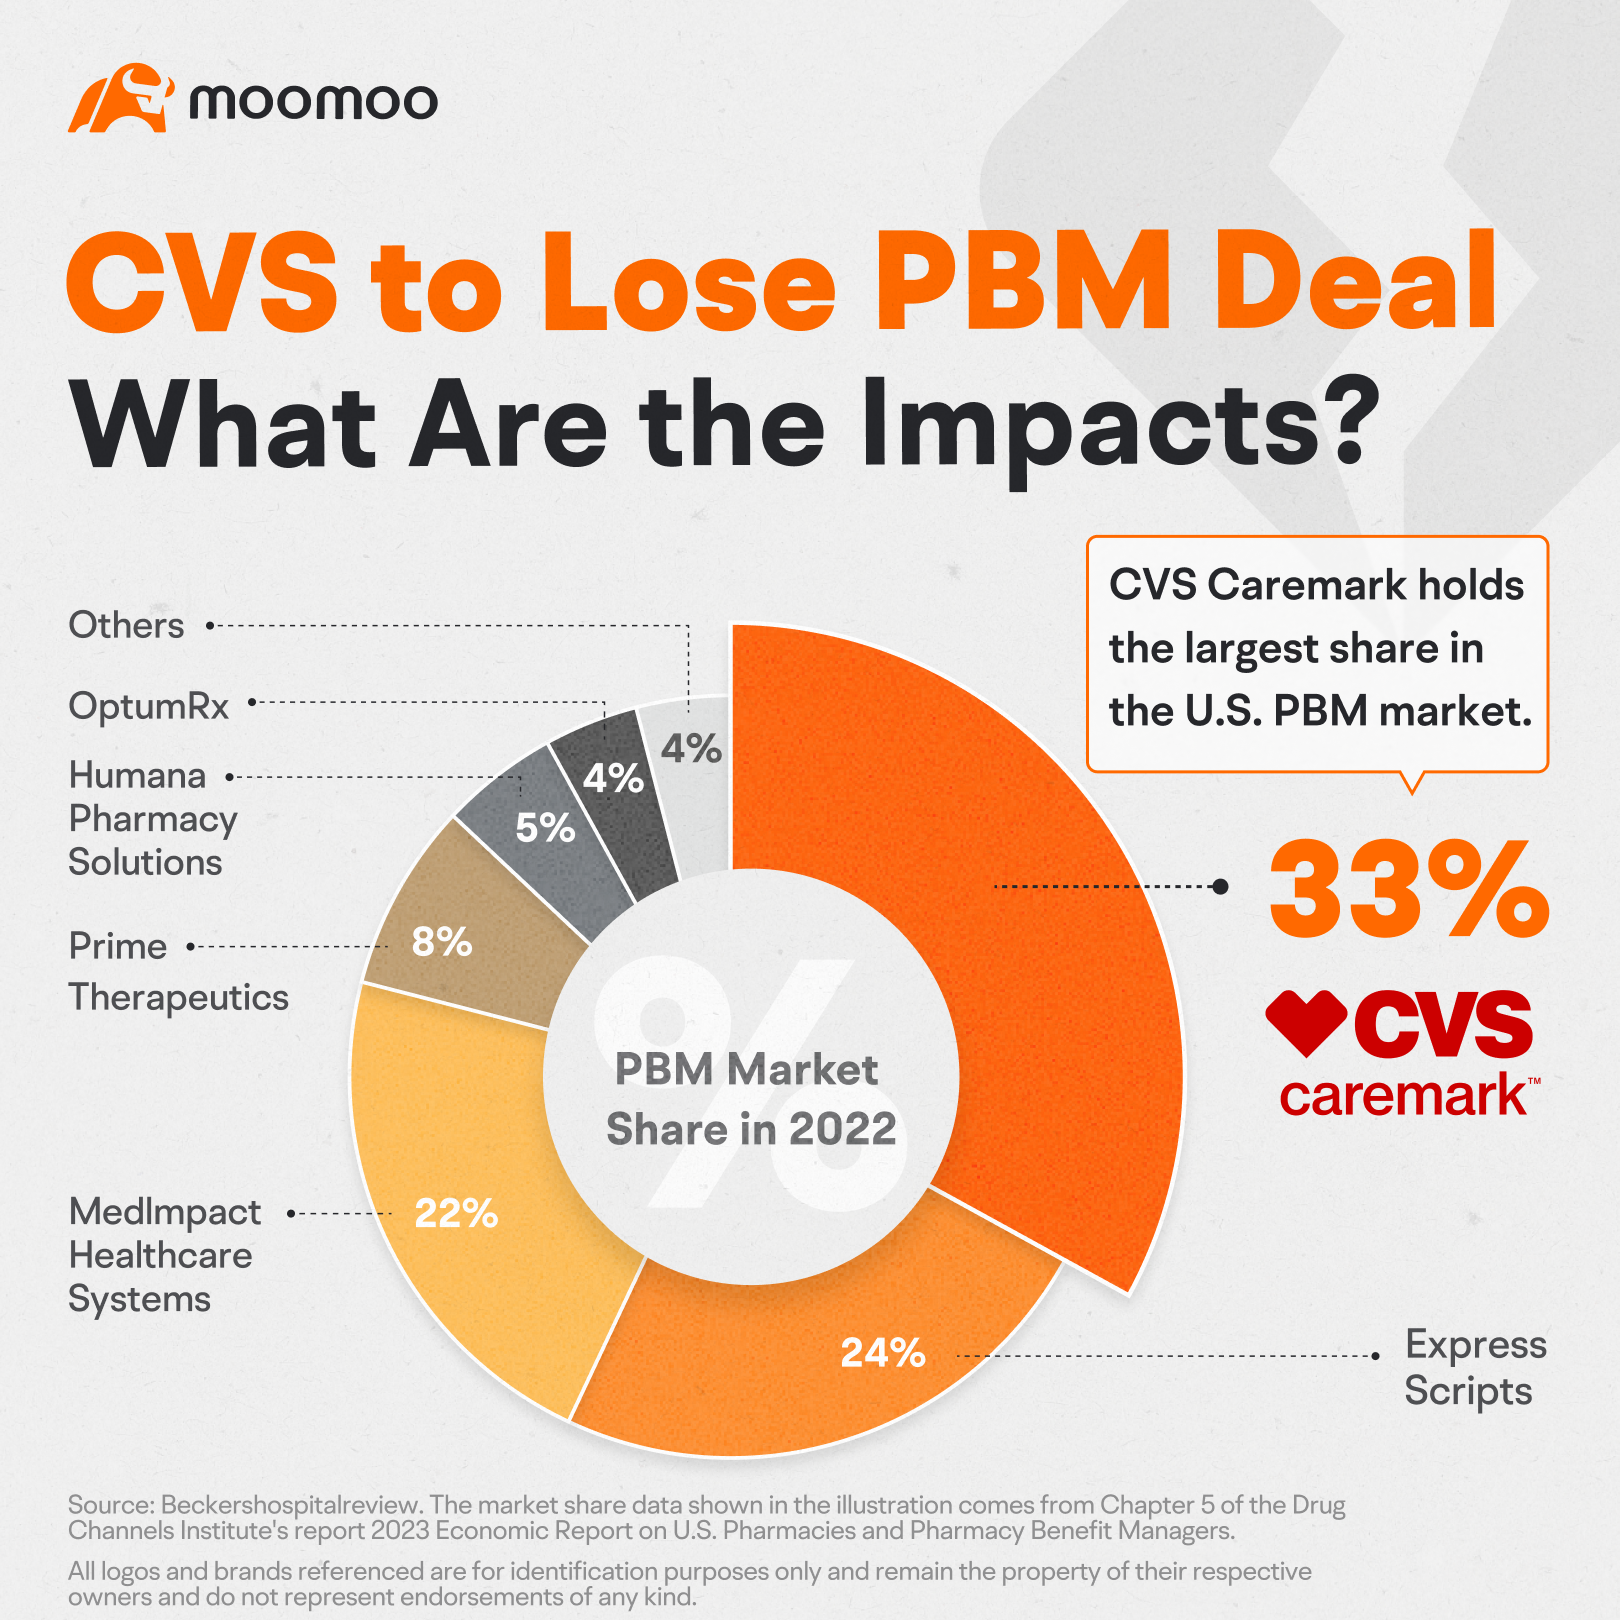
2023年8月17日,CVS Health(纽约证券交易所代码:CVS)——其旗下拥有CVS Caremark这一在2022年占据33%市场份额的知名药品福利管理机构——股价下跌了8.5%。
这一降幅是由加州蓝盾保险公司——其中一家——所发布的公告引发的。该州最大的健康保险公司表示,拟停止将CVS Caremark作为其主要的药品福利管理服务(PBM)提供商。
在本文中,我们将探讨这一事件可能带来的影响,并分析投资CVS股票所面临的机会与风险。
加州蓝色盾保险公司与CVS之间有何关联?
加州蓝色盾是一家非营利性健康保险公司,拥有480万名会员,并已与CVS健康公司开展合作。超过15年.
简而言之,蓝盾保险决定与CVS Caremark分道扬镳,其目的在于……降低成本蓝盾保险的首席执行官表示,与马克·库班和亚马逊等新兴行业参与者合作,相比与Caremark合作,能够大幅降低成本。这一转变预计将……在药品方面节省5亿美元。蓝盾保险的举措将于2024年生效,届时其与CVS于2021年签署的合同将到期。
然而,蓝盾保险并未完全放弃CVS Caremark。该公司仍将使用Caremark来……专科药物为病情复杂的患者提供诊疗方案和服务,哪个是最有利可图的蓝盾旗下的CVS的一部分,占……的百分比约占该保险公司药品支出的50%。尽管如此,合同中PBM部分的丧失可能会……将2025年CVS每股收益下调2至6美分,根据艾弗科 ISI 的分析师.
根据蓝盾保险的新安排,Cost Plus Drugs将负责仿制药业务,亚马逊将负责邮购业务,位于波多黎各的Abarca Health将管理理赔事务,而Prime Therapeutics则负责药品价格谈判。
这项备受瞩目的实验的公布引发了市场的浓厚兴趣,彭博分析师表示:“我们对此方法是否足够成熟且切实可行持怀疑态度,但仍需密切关注。”
CVS的药品福利管理业务接下来将如何发展?
如需对CVS的业务构成及PBM业务的定义进行更为详尽的分析,请参阅我们发表的第一篇文章。CVS机会挖掘.
关于CVS的PBM业务的未来,各方看法不一。
一些人认为,CVS的药品福利管理业务或将面临更多不确定性。
根据 Morningstar, 在2022年,PBM约占37%占CVS营业利润的比重,使其成为公司最大的业务板块,其次是零售门店(33%)和健康保险(30%)。失去一位重要客户将对CVS利润最高的业务造成重大打击。
过去十年间,三大药品福利管理机构——CVS、Cigna CI和UnitedHealth UNH——不断巩固其市场地位。尽管Blue Shield决定终止与CVS的合作关系未必会直接波及其他两大巨头,但近年来亚马逊等新势力的崛起,旨在颠覆药品福利管理行业,并推动美国药品价格下行。
据蓝盾保险的代表称,转向新的药品福利管理机构有望为其药品支出节省10%至15%。若这一预期得以实现、新药管机构获得更多客户,或将削弱整个行业的盈利能力。这一转变可能标志着这些大型药管机构变革的开端,并进而重塑行业竞争格局。对CVS而言,失去一位重要客户对其护城河构成了挑战,这也是市场对此消息反应强烈的原因。
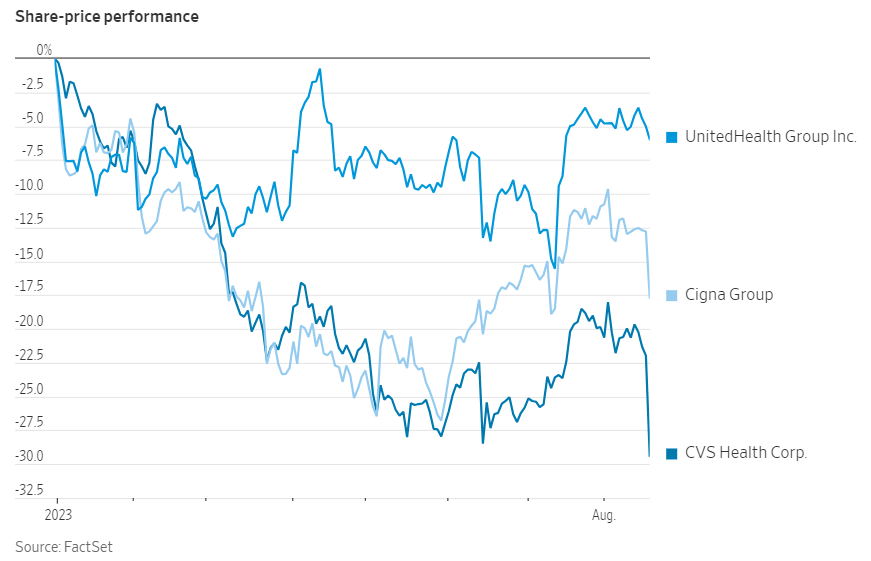
Evercore ISI也持类似观点,认为尽管与多家新公司合作提供药品福利可能面临挑战,但如果蓝盾保险的新战略取得成效,或将带动其他企业效仿,从而因市场格局的变化而给CVS的药品福利管理业务带来长期不确定性。
另有观点认为,蓝盾保险的决定对CVS的影响可能不及预期,其理由有二:
1. CVS在专科药品领域实力雄厚。
CVS在专科药品领域占据主导地位,而专科药品占蓝盾保险药品支出的最大比重。根据……摩根大通分析师丽莎·吉尔表示,仿制药仅占蓝盾保险药品支出的15%。尽管蓝盾保险旗下的新渠道“Cost Plus”提供超过1000种仿制药,但其可提供的专科药品却十分有限。保留CVS在专科药品领域的卓越业务,凸显了传统药品福利管理(PBM)模式的价值,同时也暴露了新型供应链的局限性。
卫生经济学家克雷格·加思韦特认为,CVS能够维持其专科药品业务板块,印证了这样一种观点:“三大PBM巨头并非垄断性资本家,而是在为民众做着重要之事。”他还预计,加州蓝盾保险的节省额度难以达到5亿美元。高盛分析师也持类似看法:“从历史经验来看,要复制三大PBM所创造的规模效应一直颇具挑战。”
2. 作为CVS的新竞争对手之一,亚马逊所接手的邮购配送业务仅占极小的市场份额。
亚马逊进军邮购配送业务引发了对其可能影响CVS的担忧。然而,分析师吉尔指出,由于只有专科药物才能通过这种方式配送,邮购配送在蓝盾保险的药品总支出中所占比例微乎其微。吉尔还表示,尽管疫情期间邮购处方数量显著增长,但线下自提并未被完全取代。因此,外界对亚马逊冲击CVS市场地位的担忧或许有些夸大。
CVS股价所反映的机遇与风险
CVS股票的投资机会由……所凸显晨星 和 纳斯达克在三个领域。
首先,CVS的股价仍显著被低估,大多数管理式医疗组织(MCO)的股价亦是如此。其次,由于CVS的药品销售与消费者的可支配收入关联度较低,即便在宏观经济波动时期,其营收也能保持较高增速。此外,CVS未来五年的股票回购计划有望提升调整后每股收益,从而推动年均增长率维持在中个位数水平。
另一方面,晨星和The Motley Fool分析师已识别出CVS在未来两年内的三大风险。
首先,预计将失去一份价值约350亿美元的药品福利管理(PBM)合同在2024年这加剧了人们对PBM业务整体前景的不确定性。其次,由于预计在2024年至2025年间,Medicare Advantage板块将面临重大挑战,CVS已推迟其实现每股收益两位数增长的目标。最后,正如Blue Shield近期公告所指出的,PBM行业新参与者的涌现可能威胁到CVS的领先地位,这也解释了为何晨星下调了对CVS长期盈利增长的预期。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息