[2024年10月] 距离万亿市值仅一步之遥:如何解读礼来公司的业绩
在美国股市中,像……这样的万亿美元级公司$Apple (AAPL.US)$ , $NVIDIA (NVDA.US)$ 、 $Microsoft (MSFT.US)$都是科技巨头。然而,在科技行业之外,制药巨头$Eli Lilly and Co (LLY.US)$正大力争取加入这个精英俱乐部。
自2017年以来,礼来公司的股价已连续八年上涨,过去五年年均涨幅超过30%。今年,其市值一度突破9000亿美元,距离万亿大关仅一步之遥。
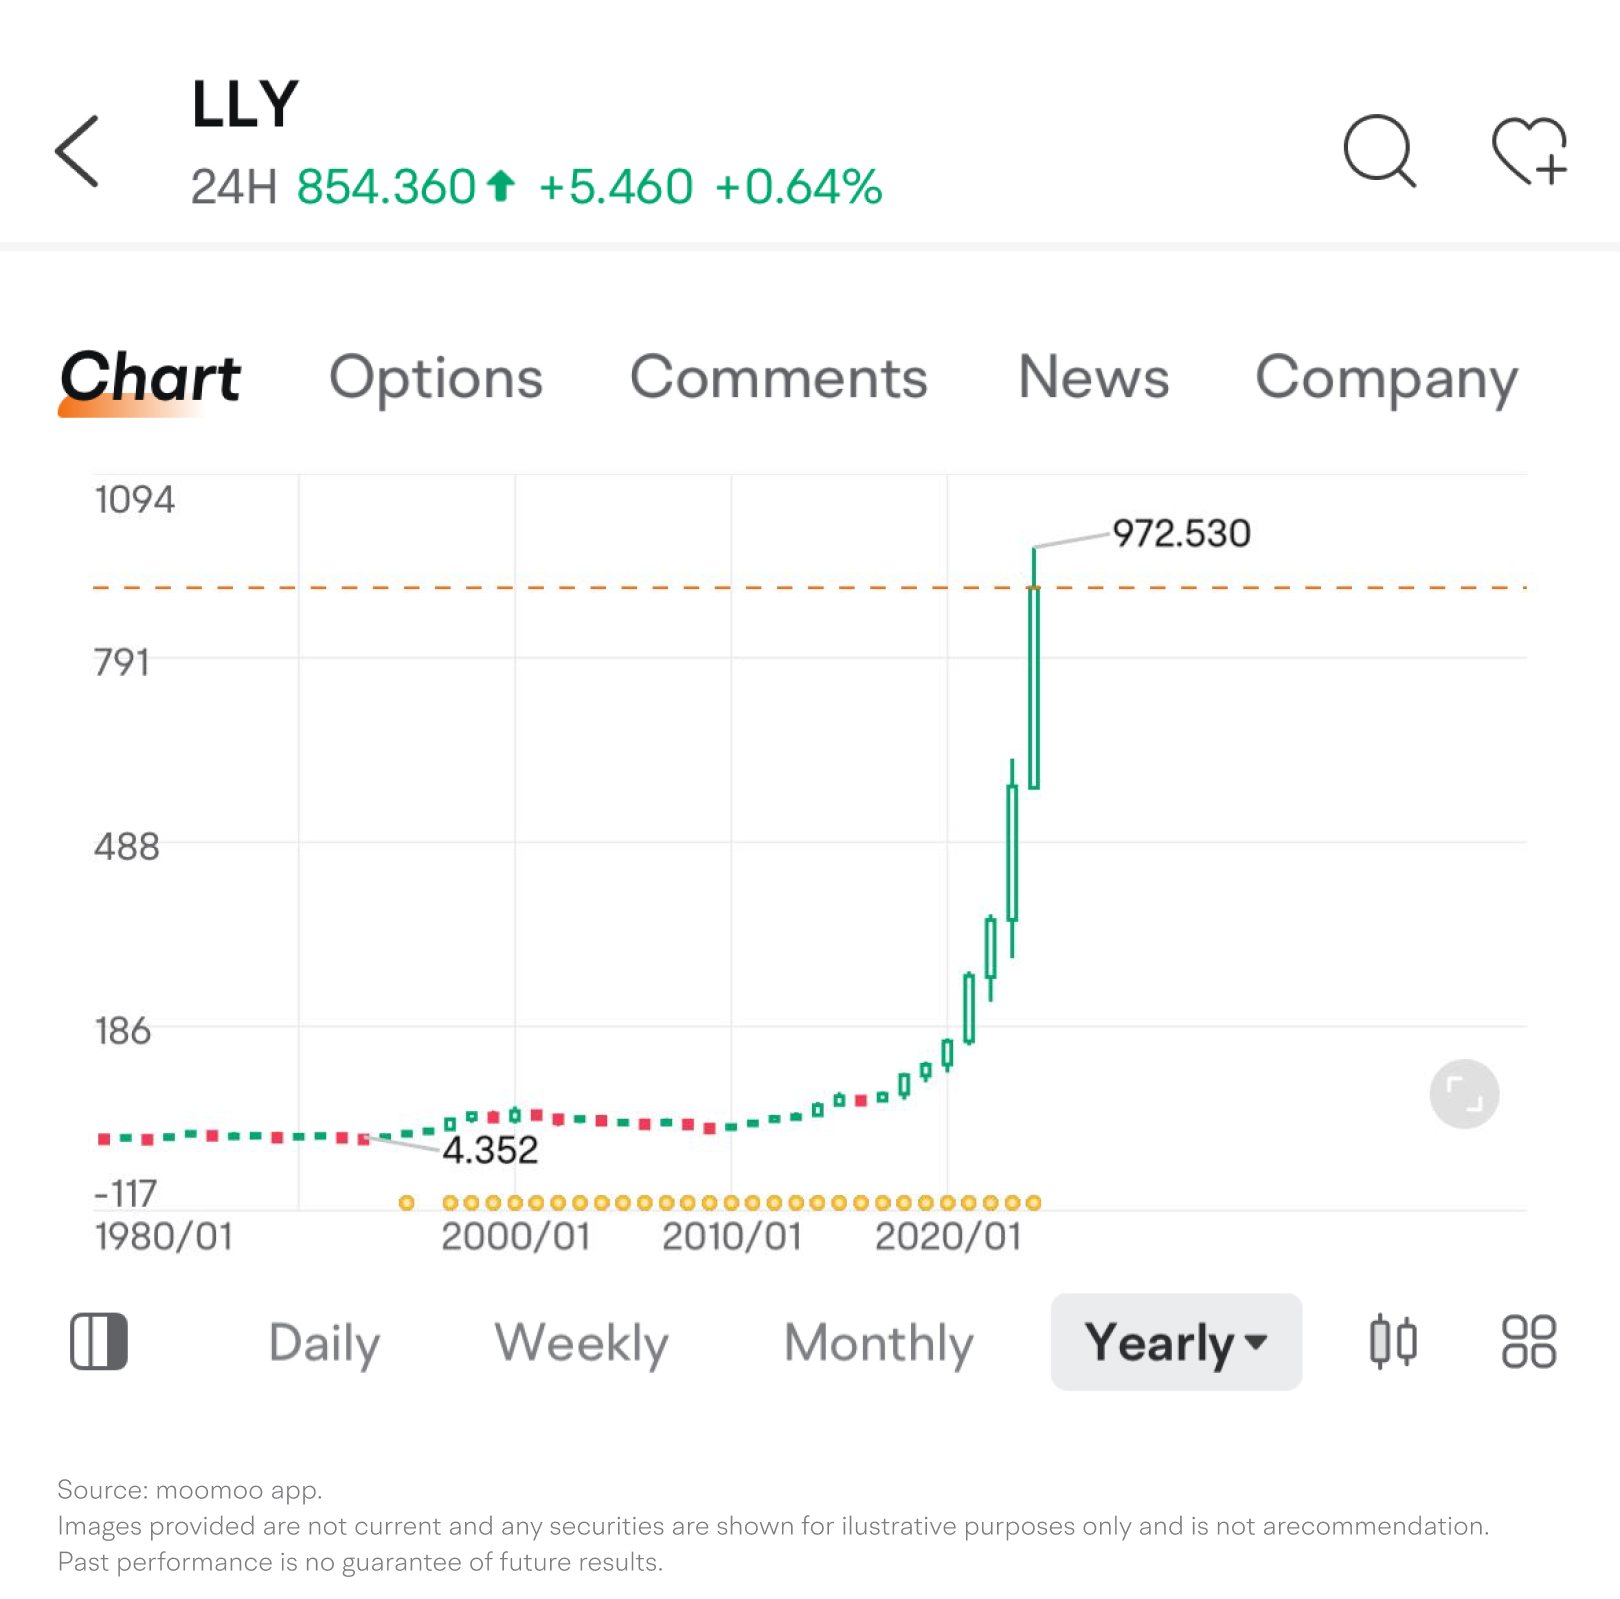
随着其第三季度财报将于10月30日发布,礼来公司的股价表现将备受关注。每一次财报发布都可能带来交易或投资机会,但投资者首先需要掌握如何评估其业绩表现。
为评估礼来公司的业绩,我们可以重点关注三个关键领域:收入增长、盈利能力的变化以及股东回报。
1. 收入增长
礼来公司近万亿美元的市值对应着超过100倍的市盈率,这意味着只有实现极高的营收增速才能支撑这一估值。因此,营收增长很可能是市场关注的重中之重。
礼来公司的药品组合主要集中在四个领域:糖尿病、肿瘤学、自身免疫性疾病和神经系统疾病。其中,与糖尿病相关的药物是公司最重要的收入来源,占总收入的60%以上。
在2023年之前,礼来公司的增长虽稳健,但并不亮眼。2013年至2022年间,其营收从231.1亿美元增至285.4亿美元,十年间仅实现逾20%的温和增长;非美国通用会计准则下的净利润则由45亿美元增至约72亿美元,同期增幅约为60%。若礼来继续维持这一缓慢的增长节奏,市场将难以支撑其如此之高的估值。
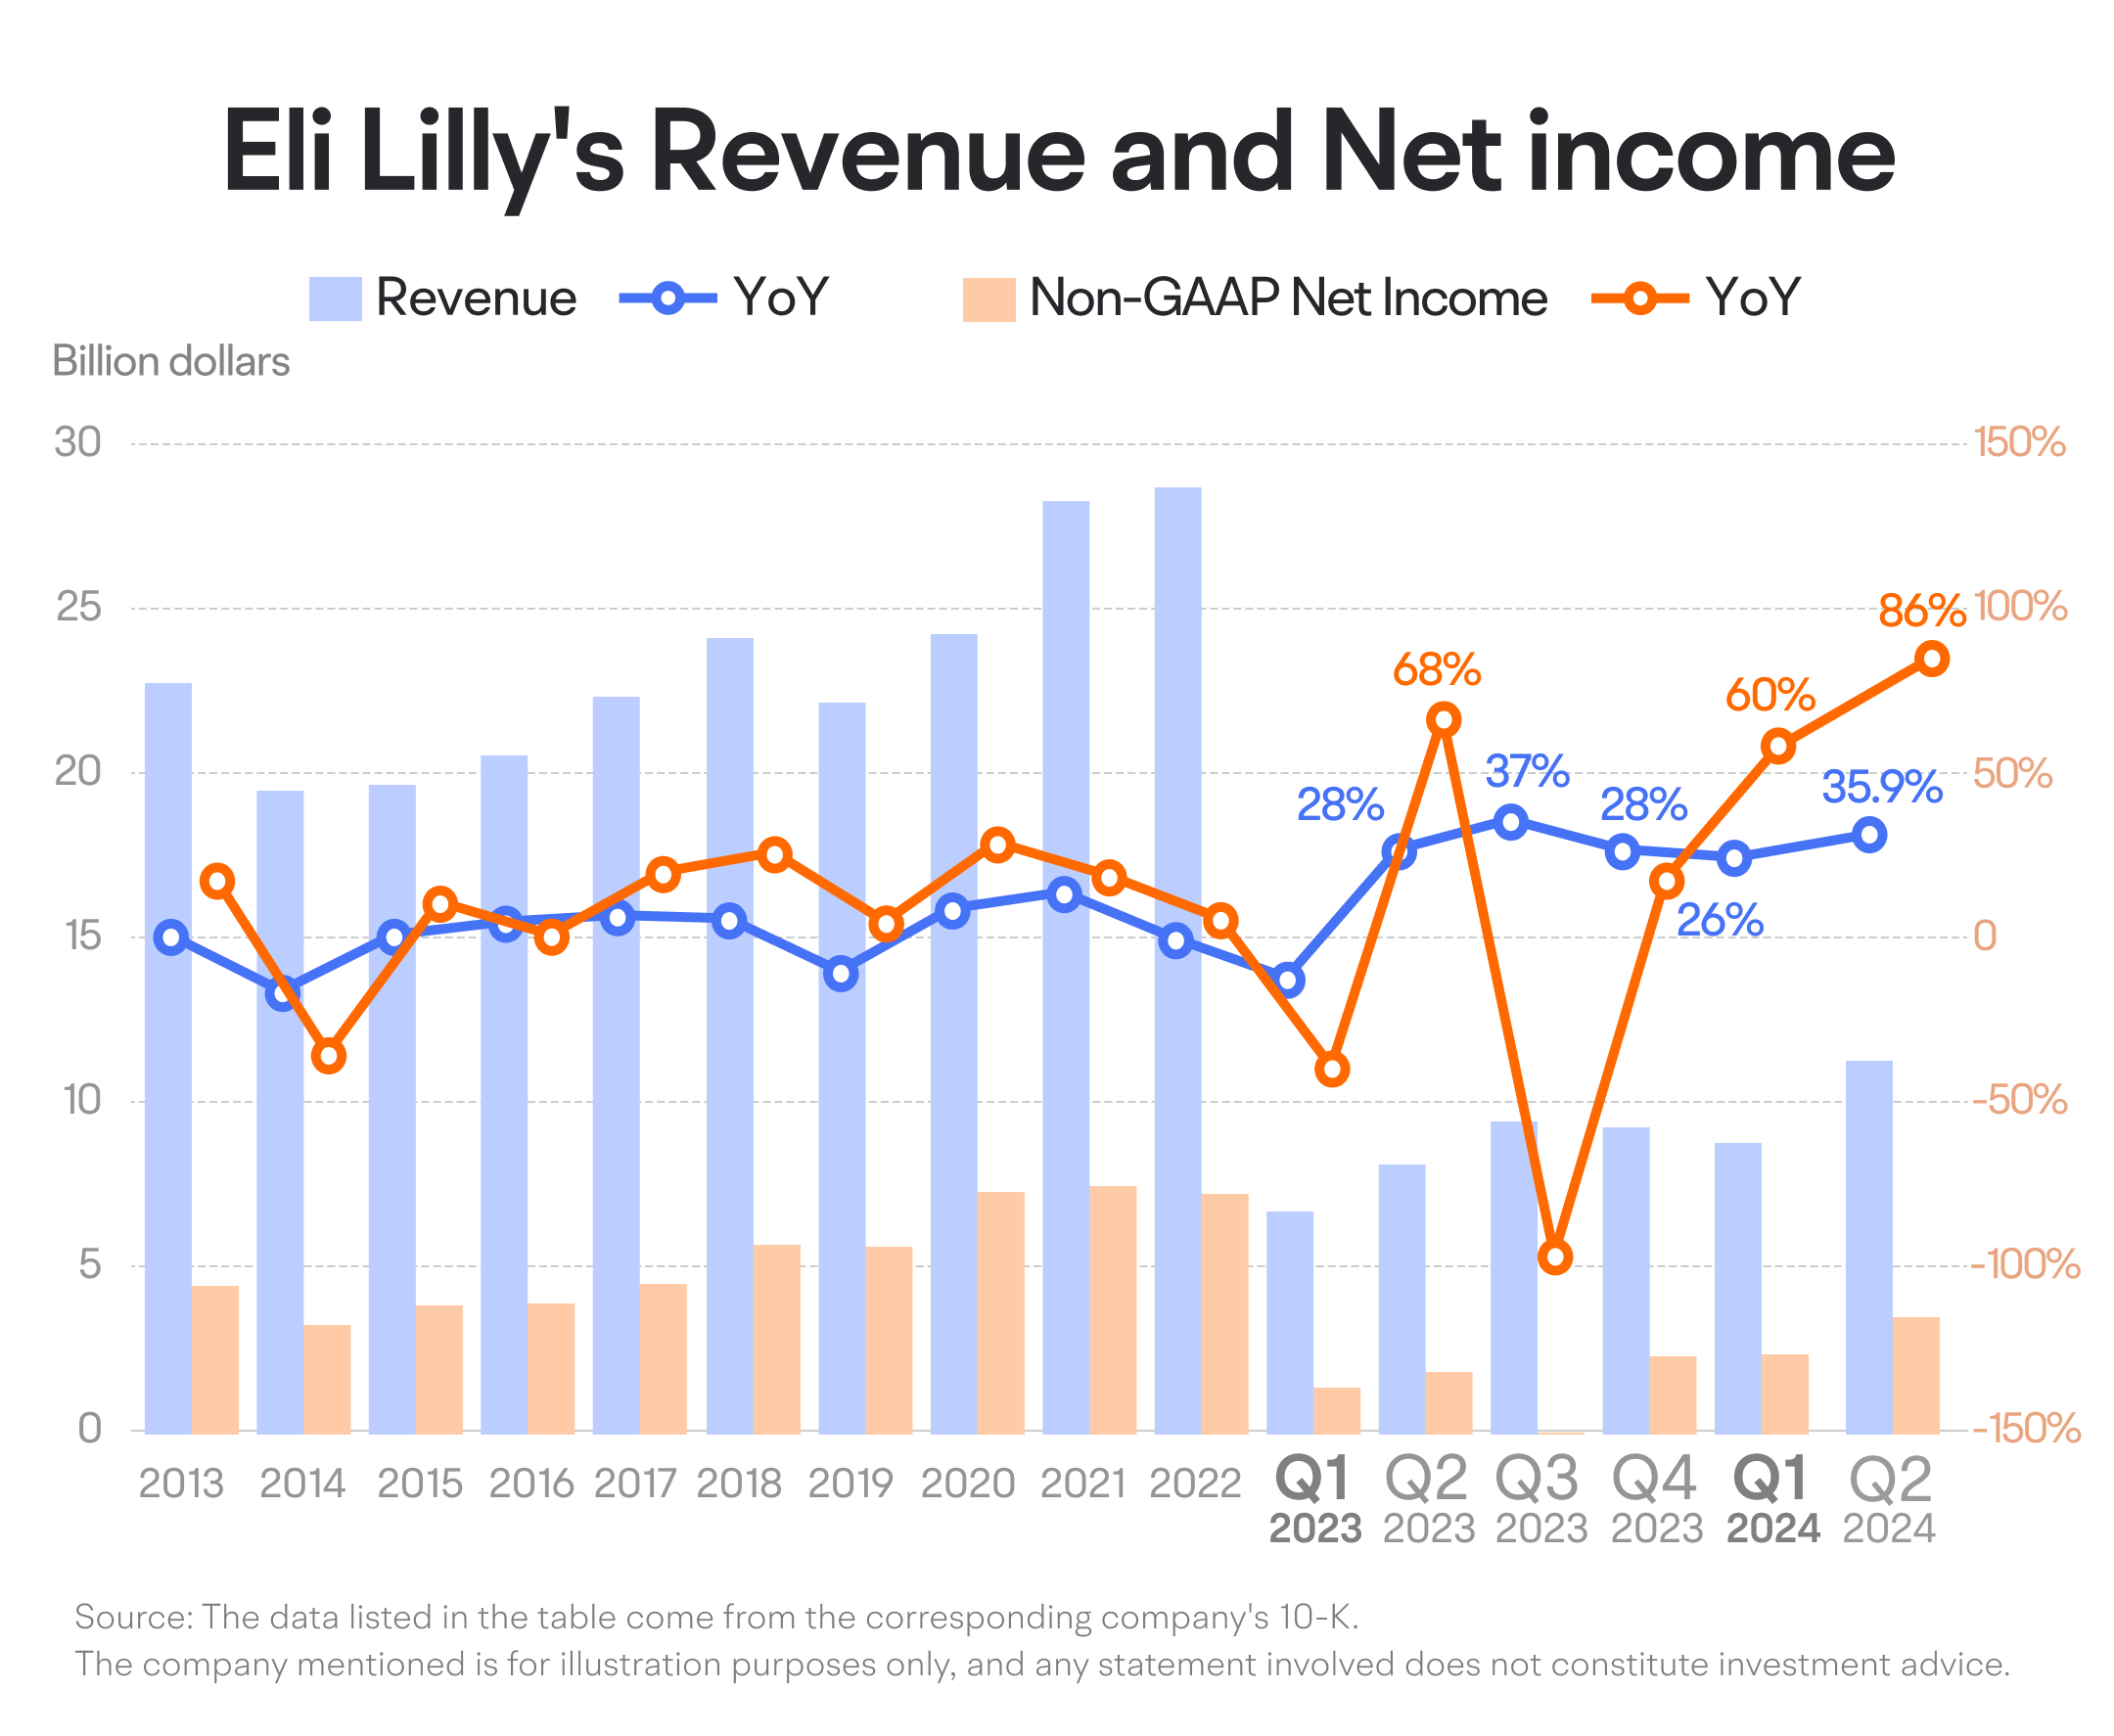
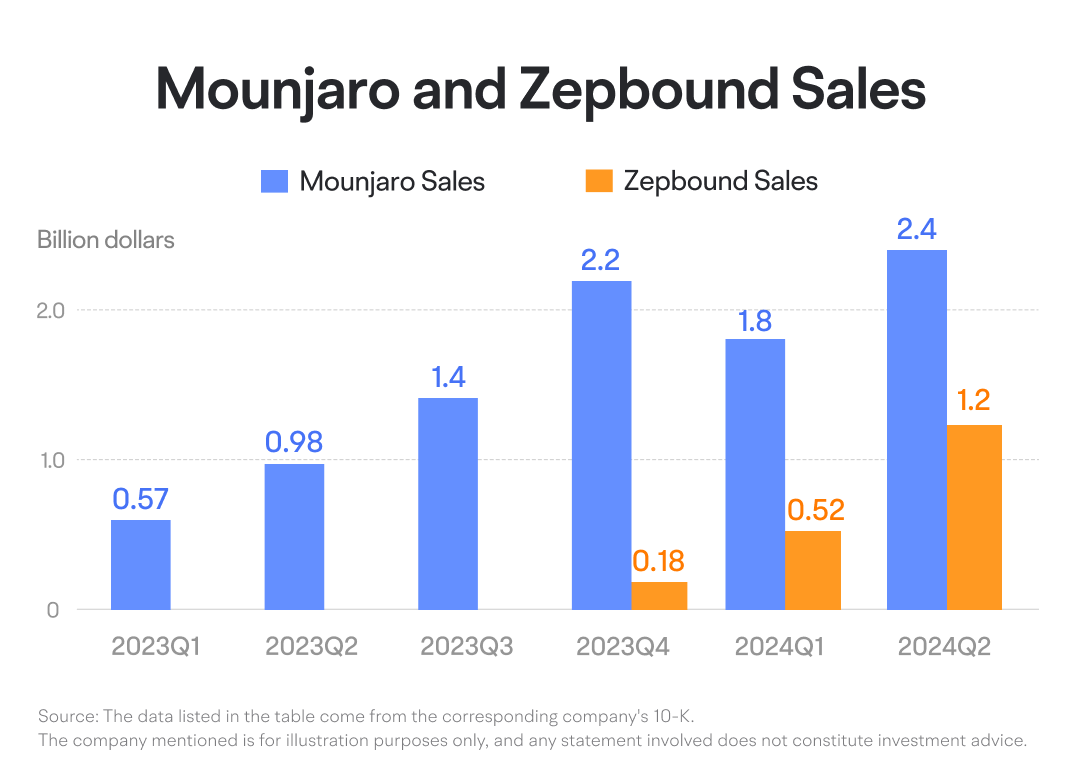
礼来公司增长的转折点出现在2023年第二季度。当季,其重磅糖尿病药物替尔泊肽(商品名:Mounjaro)销售加速,为2023年第二季度贡献了近10亿美元的收入。此外,替尔泊肽旗下的减肥药Zepbound于2023年第四季度实现商业化上市。自2023年第二季度起,礼来公司的季度营收增速均超过25%。
由于一项超过20亿美元的一次性支出,礼来公司2023年第二季度的净利润出现下滑。然而,经调整后,其2024年第二季度的净利润增速高达80%以上。
就净利润而言,除2023年第二季度因一项逾20亿美元的一次性费用而出现大幅下滑外,礼来公司的非美国通用会计准则净利润增速迅猛,部分时段甚至超过60%。
礼来公司能否维持其令人瞩目的增长速度,可能取决于两大因素:
1. 短期至中期因素
Mounjaro与Zepbound的销售量:
生产能力:目前,Mounjaro和Zepbound的销售增长并非受制于消费者需求,而是受限于产能瓶颈。礼来公司已宣布将投资数十亿美元扩充产能,以满足这些重磅药物的生产需求。
市场份额:礼来公司在糖尿病及减肥药物领域的主要竞争对手是诺和诺德——这家制药巨头的市值在该领域仅次于礼来,且其超过90%的营收来自糖尿病相关药物。例如,诺和诺德的减肥药Wegovy较早实现商业化,从而占据了先发优势。未来需重点关注礼来能否加快增长步伐,从诺和诺德手中夺取更多市场份额。
2. 长期因素
新药研发管线进展:
随着Mounjaro和Zepbound的销售额达到较高水平,其增长势头或将由爆发式转为稳步增长。若届时礼来公司的估值仍维持高位,则亟需新的重磅产品来支撑其估值。礼来在研管线中的关键进展包括:第二款减肥药物GLP‑1‑GIP启动I期临床试验、Tirzepatide用于阻塞性睡眠呼吸暂停的III期临床结果积极、克罗恩病药物mirikizumab已向FDA和EMA提交上市申请,以及阿尔茨海默病药物donanemab有望于今年晚些时候获批。密切关注这些核心新药的研发进展与商业化进程,将对评估礼来未来的增长潜力至关重要。
2. 盈利能力
除了关注收入增长外,还应着重考察礼来公司盈利能力的提升。作为一家年营收达数千亿美元的制药巨头,指望其收入持续实现爆发式增长或许并不现实。然而,若礼来能够进一步提升盈利能力、进而推高净利润,这将对其估值形成有力支撑。
为评估礼来公司的盈利能力,我们可以从两个关键方面入手:
盈利能力指标
毛利率、净利率与净资产收益率(ROE):
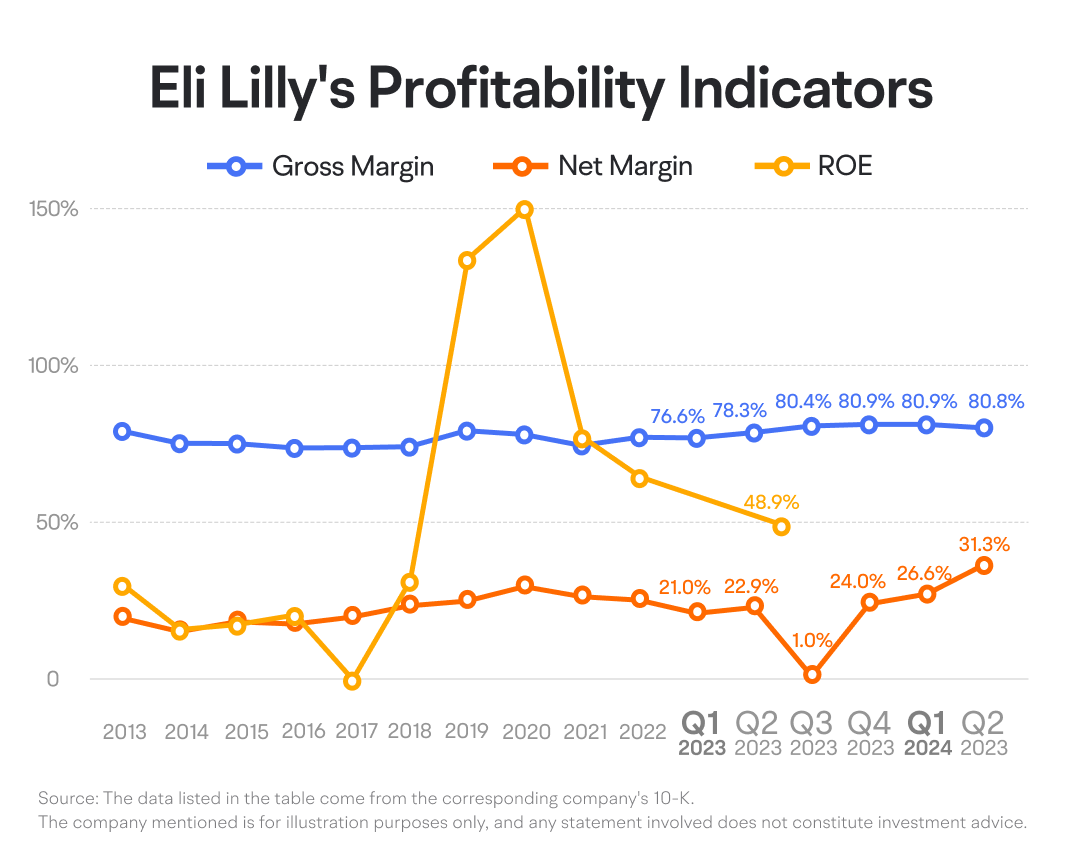
毛利率:在大部分时间里,礼来公司的毛利率一直保持在75%以上,尽管期间存在一定波动。自2023年第二季度起,其毛利率出现明显改善,从2023年第一季度的76.6%提升至2024年第一季度的80.9%。
净利润率:由于一次性费用的影响,礼来公司的净利润率一度较为波动。不过,其非美国通用会计准则下的净利润率总体保持在20%以上,2024年第一季度更是达到约26.6%。
净资产收益率(ROE):尽管礼来公司的净资产收益率在过去几年有所下滑,但仍维持在接近50%的较高水平。
与竞争对手诺和诺德的比较
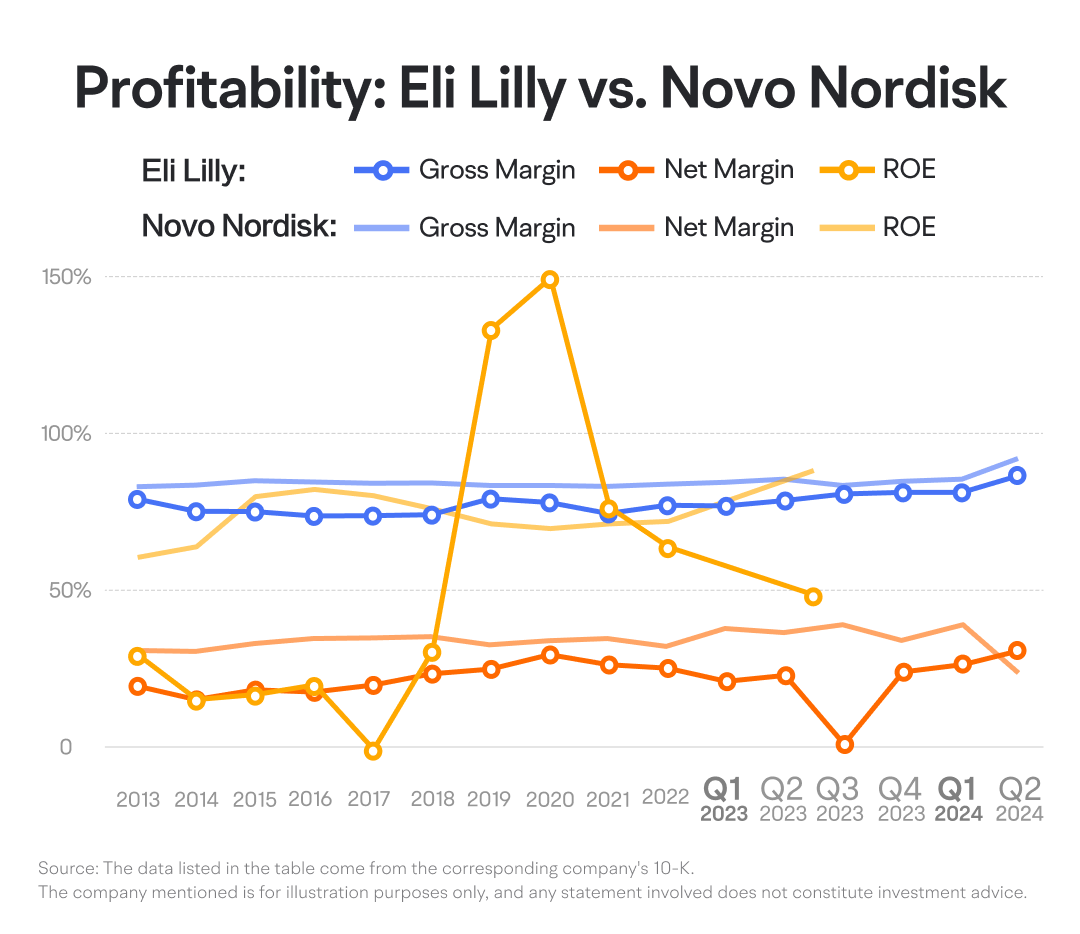
从历史来看,礼来公司的毛利率和净利润率均低于其主要竞争对手诺和诺德。此外,礼来公司的净资产收益率在多数年份也逊于诺和诺德。
诺和诺德展现出更为稳健的盈利指标,其盈利能力较礼来更为稳定。然而,受短期研发费用激增影响,该公司今年第二季度的净利润率首次跌破30%。不过,这或许只是暂时性的波动。
在未来的财务报告中,我们可以持续关注礼来公司能否进一步提升盈利能力,并缩小与诺和诺德之间的差距。
3. 股东回报
对于礼来公司和诺和诺德等制药巨头而言,研发支出往往保持稳定,产能扩张也循序渐进。凭借充裕的现金流,这些企业拥有充足资源用于回报股东。
上市公司通常通过派发股息和股票回购向股东回馈价值。股息以现金形式直接支付,而股票回购则能够提升净资产收益率(ROE)和每股收益(EPS),同时增加市场流动性,深受股东青睐。
作为制药股领域的市场领军者,礼来公司在股东回报方面表现卓越。2013年至2023年间,礼来的股息与股票回购总额达455亿美元,几乎与其同期468亿美元的净利润相当,占净利润的97%,远高于诺和诺德的88%。
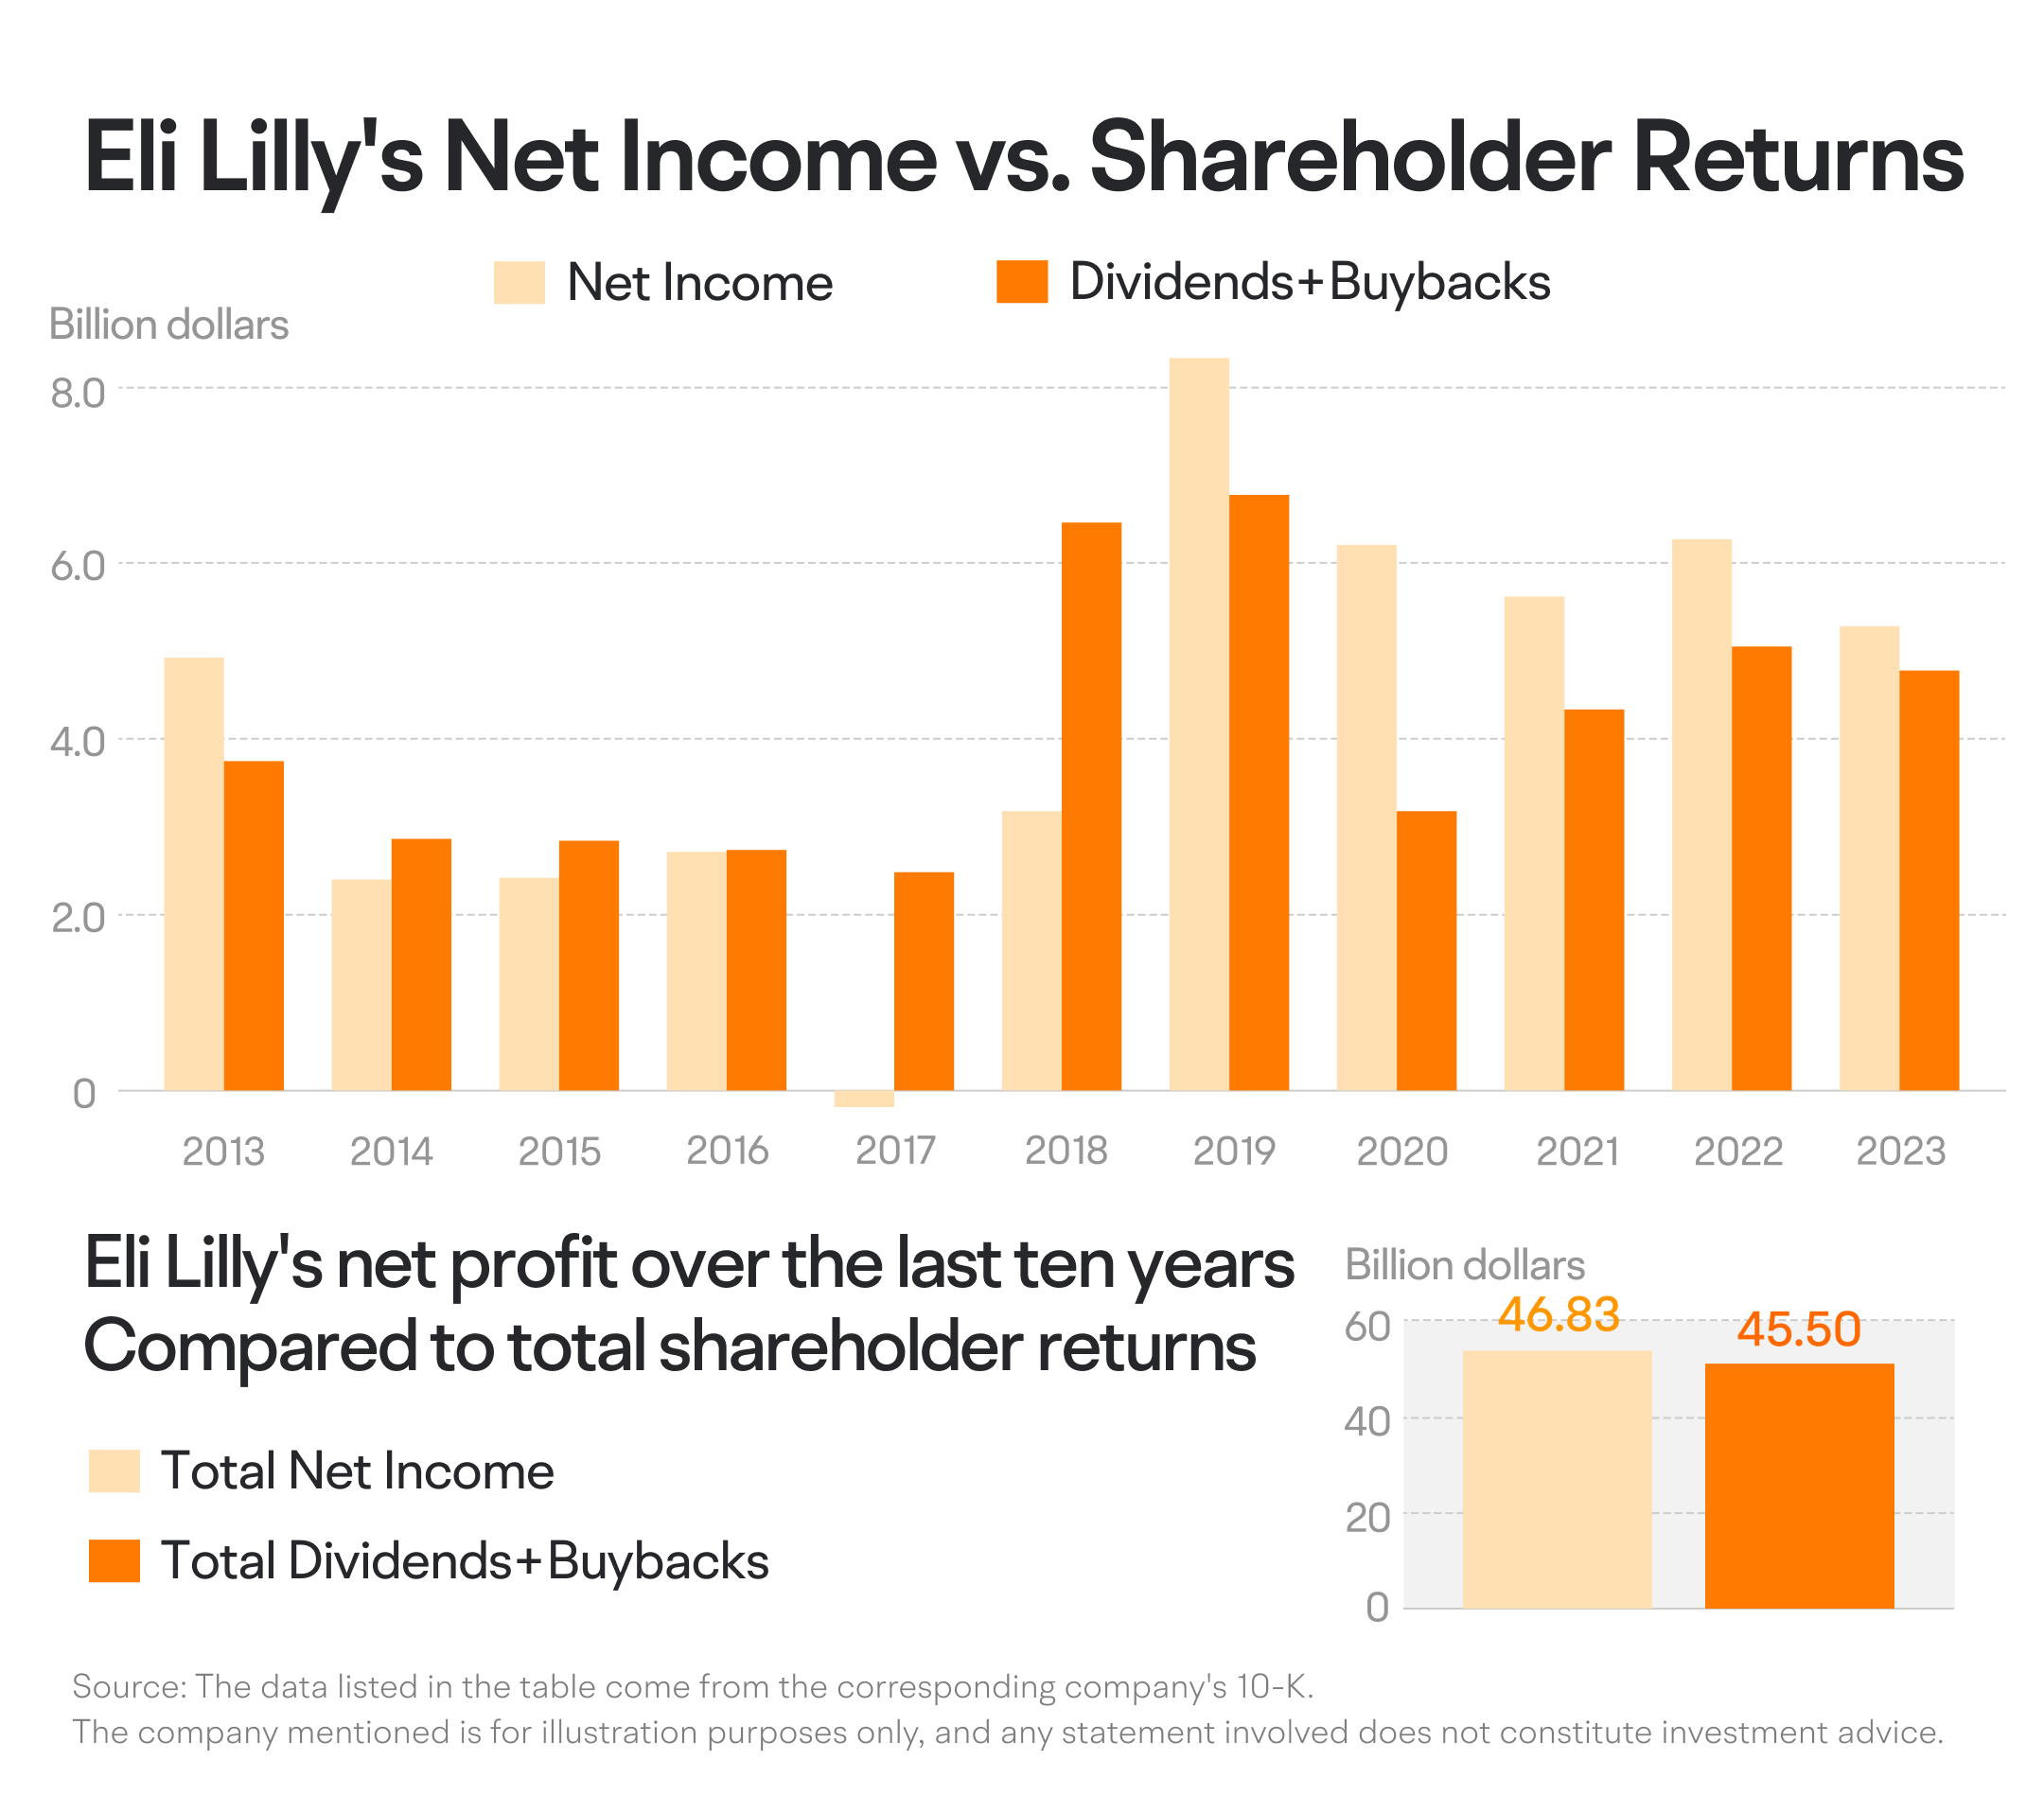
在未来的财务报告中,我们可以持续关注礼来公司是否继续保持其慷慨的股东回报政策。
摘要
对于礼来公司的财务报告,我们应重点关注三个关键领域:业绩增长、盈利能力以及股东回报。
业绩增长:请密切关注Mounjaro和Zepbound的销售增长,以及新药的研发进展与商业化进程。
盈利能力:监测毛利率、净利率等盈利指标的改善情况,并将其与主要竞争对手诺和诺德进行对比。
股东回报:请关注礼来公司是否将继续奉行其历来慷慨的股东回报政策。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息