【2024年12月】解读博通财报:英伟达之后的第二大芯片巨头
在人工智能(AI)发展的受益者中,除了热门的英伟达之外,博通无疑也位居前列。作为通信芯片领域的领导者,博通的网络芯片对于AI芯片集群之间的数据传输至关重要。乘着AI浪潮,博通股价已连续两年大幅上涨,使其成为市值仅次于英伟达的全球第二大芯片巨头。
博通即将发布其最新财报。 每次财报发布都可能带来可观的交易或投资机会。但在入场之前,投资者需要了解如何解读其业绩表现。 我们可以重点关注四个关键领域:收入增长、盈利能力、库存变化,以及现金流和股东回报。
1. 收入增长
博通以大规模并购著称,历史交易总额超过$1,000亿。这使其业务组合十分多元,提供数千种芯片和软件相关产品,涵盖企业与数据中心网络、机顶盒、电信设备、智能手机和基站等领域。
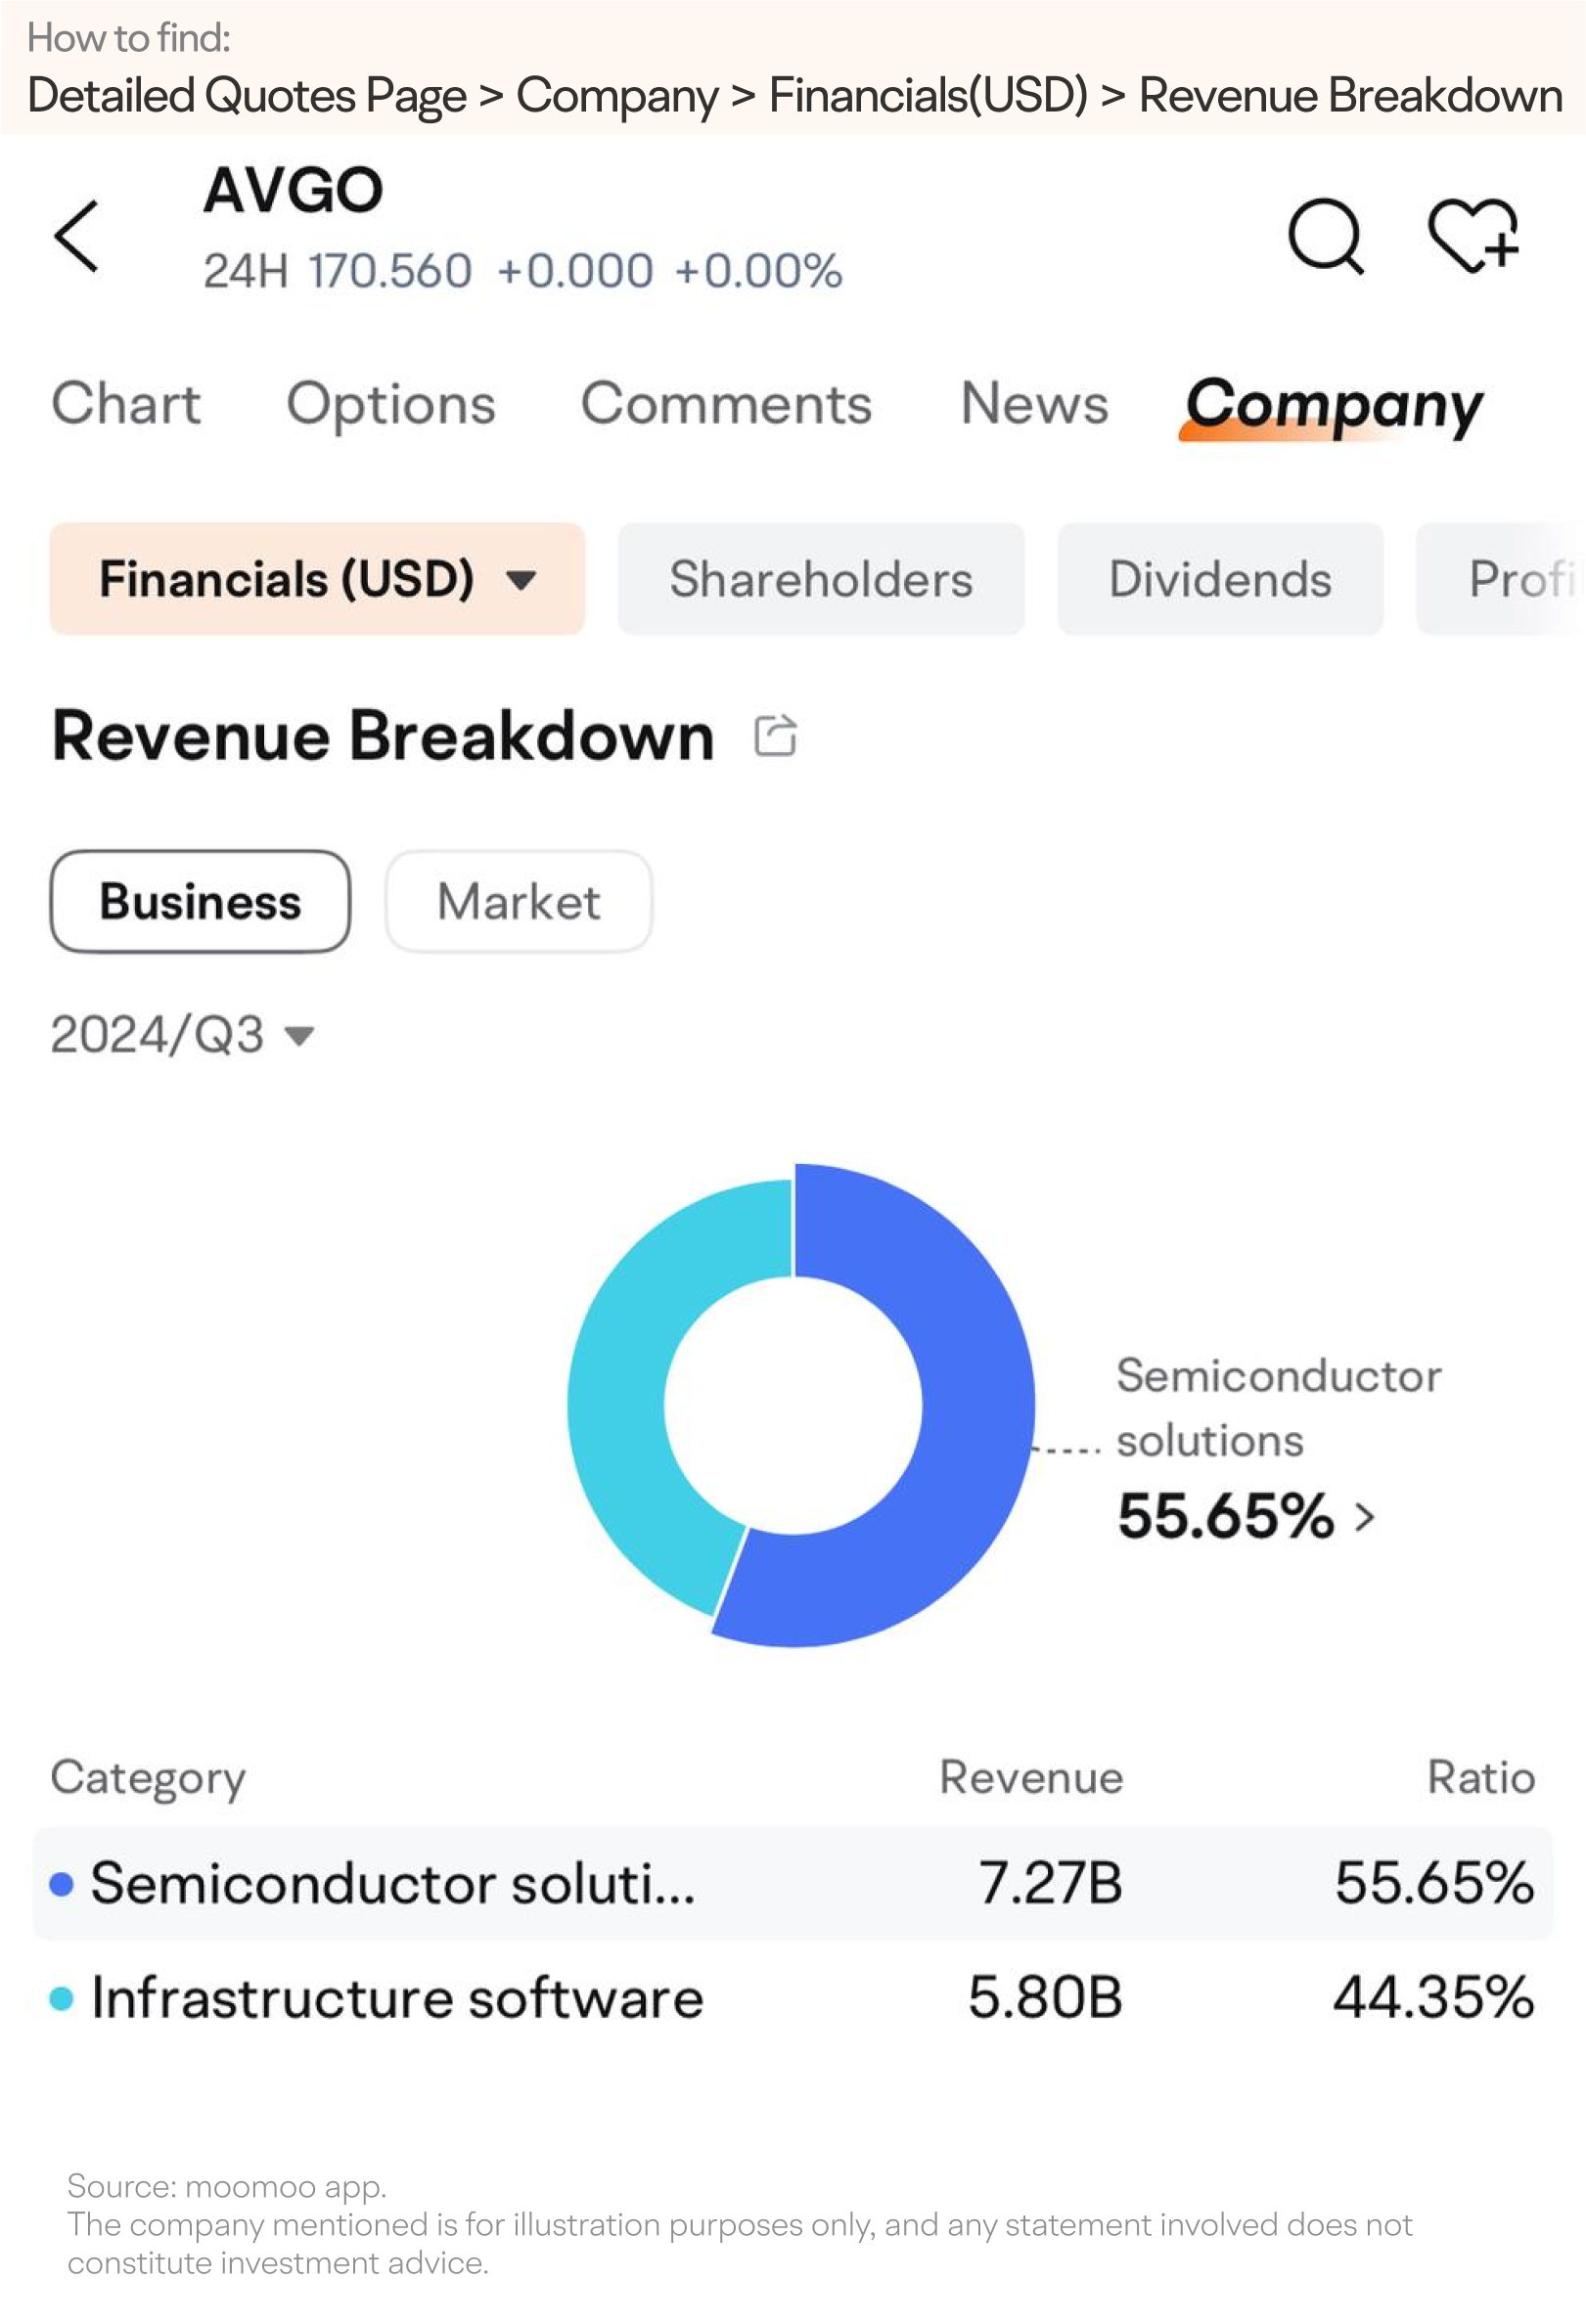
博通的收入主要来自两个业务部门:半导体解决方案和基础设施软件。
该数据可在moomoo股票行情页面的“财务”部分找到。
此前,半导体解决方案部门占总收入的近80%。然而,在2023年底以$610亿收购VMware之后,软件部门的收入占比在2024财年第三季度跃升至40%以上。
历史上,博通展现出稳定的收入增长,自2017年以来持续实现同比乃至环比增长。然而,由于半导体行业的周期性特征,其收入增长率经历了显著波动。从2020财年第四季度起,博通连续十个季度实现了两位数增长。但从2023财年第二季度开始,增长率连续三个季度下滑,随后在最近三个季度回升至10%以上。2024财年第三季度的同比增速更是攀升至近50%。
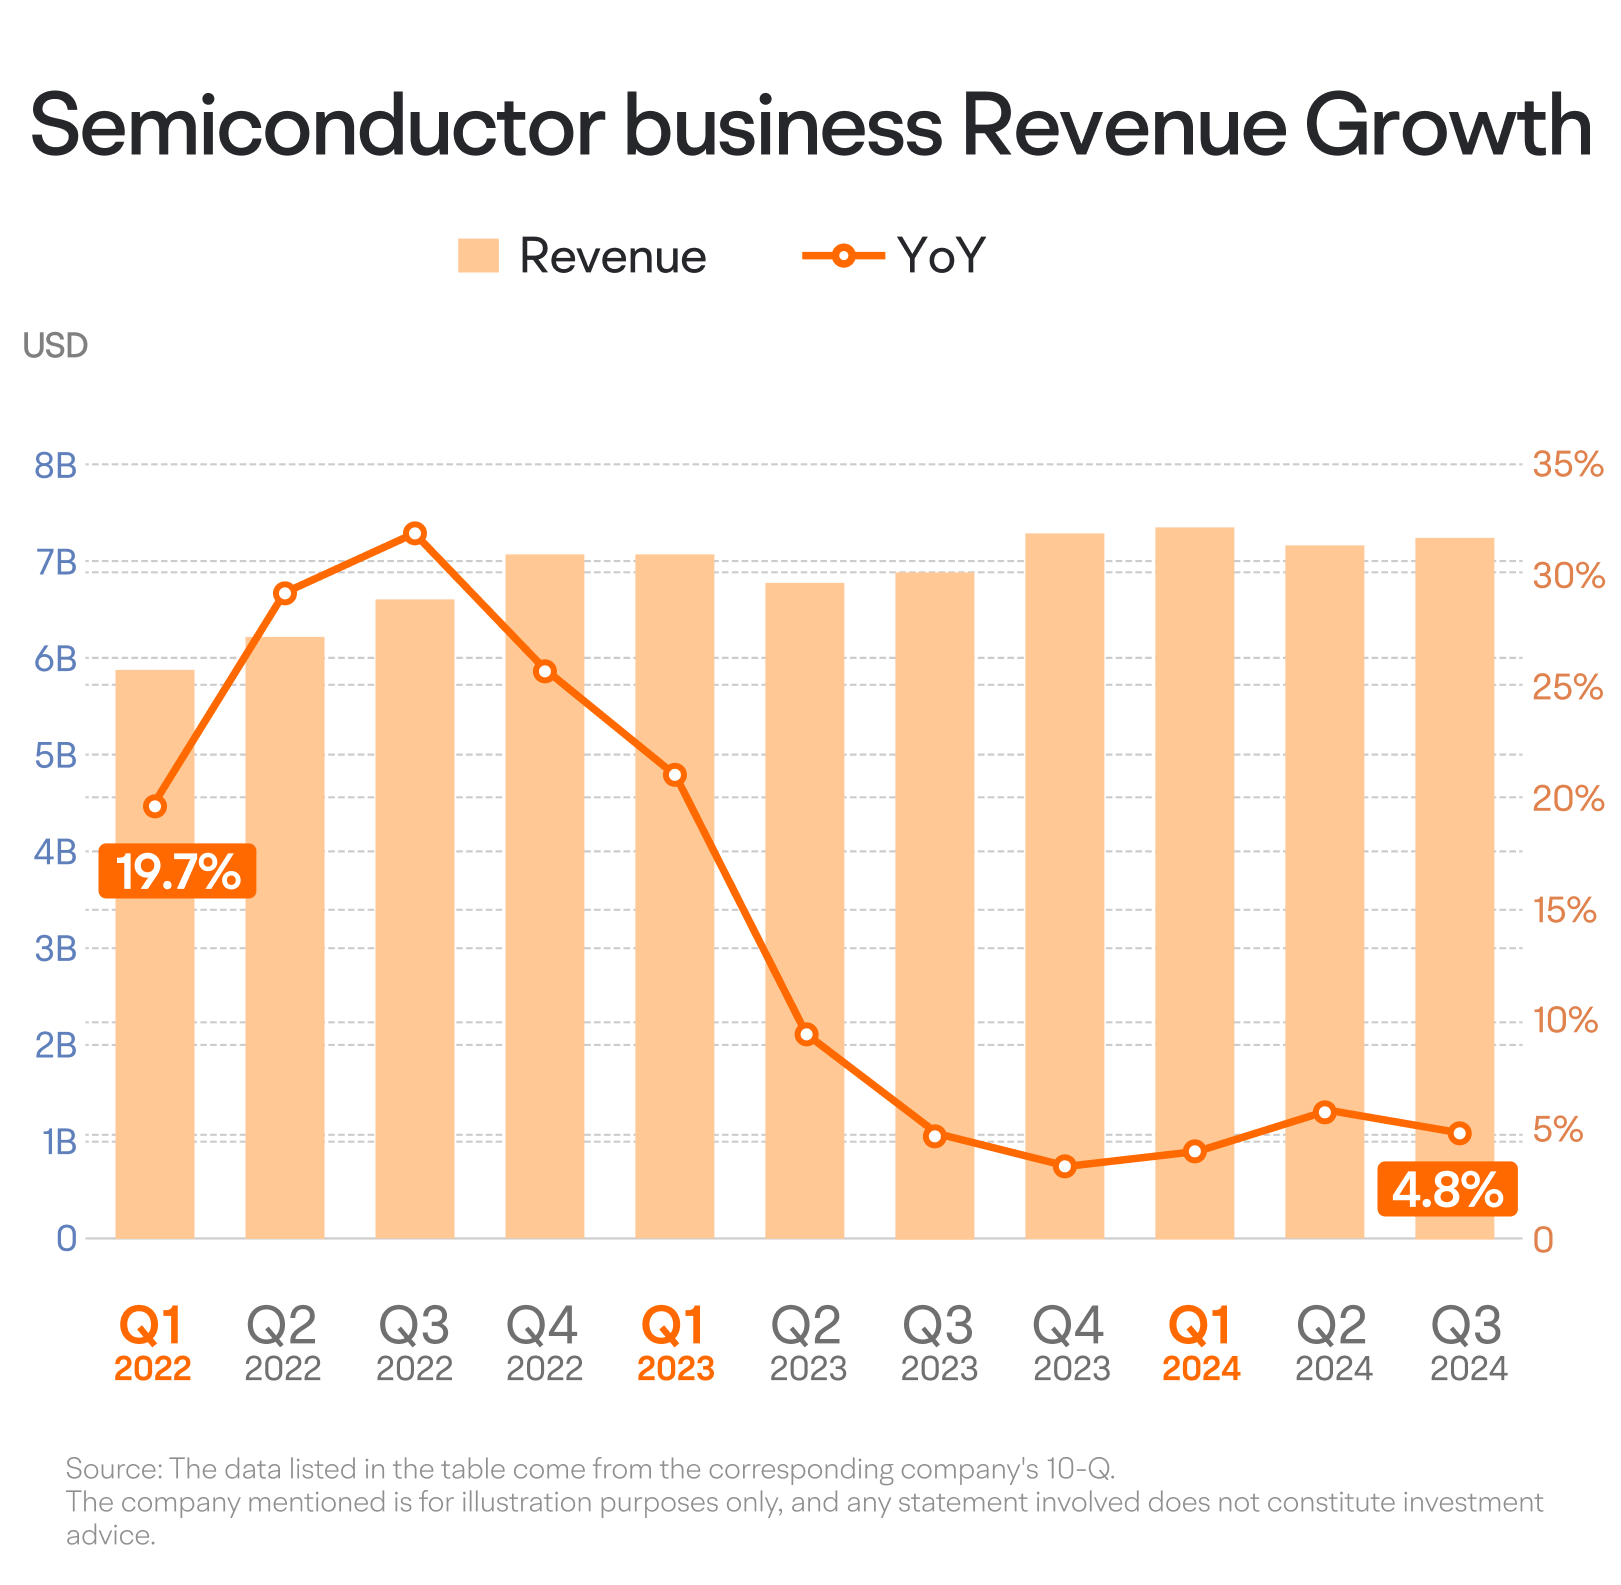
那么,博通未来的收入增长前景如何?让我们按业务部门来分析一下。
首先,我们来看博通最大的业务部门:半导体业务。根据其财报,该部门进一步细分为网络、无线通信、企业存储、宽带以及工业及其他。该部门的收入增长保持稳定,约为5%,主要由网络运营业务的扩张所驱动。
但为什么网络业务表现如此出色呢?答案可能在于人工智能(AI)开发的激增。
训练大型AI模型需要大量高性能芯片,包括英伟达(NVIDIA)的GPU。而连接这些芯片则需要以太网交换机、路由器和其他网络芯片,这些产品正好属于博通的网络部门。此外,博通的网络芯片在AI领域的定制ASIC芯片中也至关重要。例如,博通深度参与了谷歌定制AI服务器芯片TPU AI加速器的开发。
博通另一个主要业务部门——基础设施软件部门,近几个季度也展现出稳健的增长。自2024财年开始以来,该部门的收入增长已超过100%,这得益于去年收购VMware所带来的新增收入。根据财报,即使不考虑收购因素,博通原有的基础设施软件业务在过去几个季度也持续加速增长。
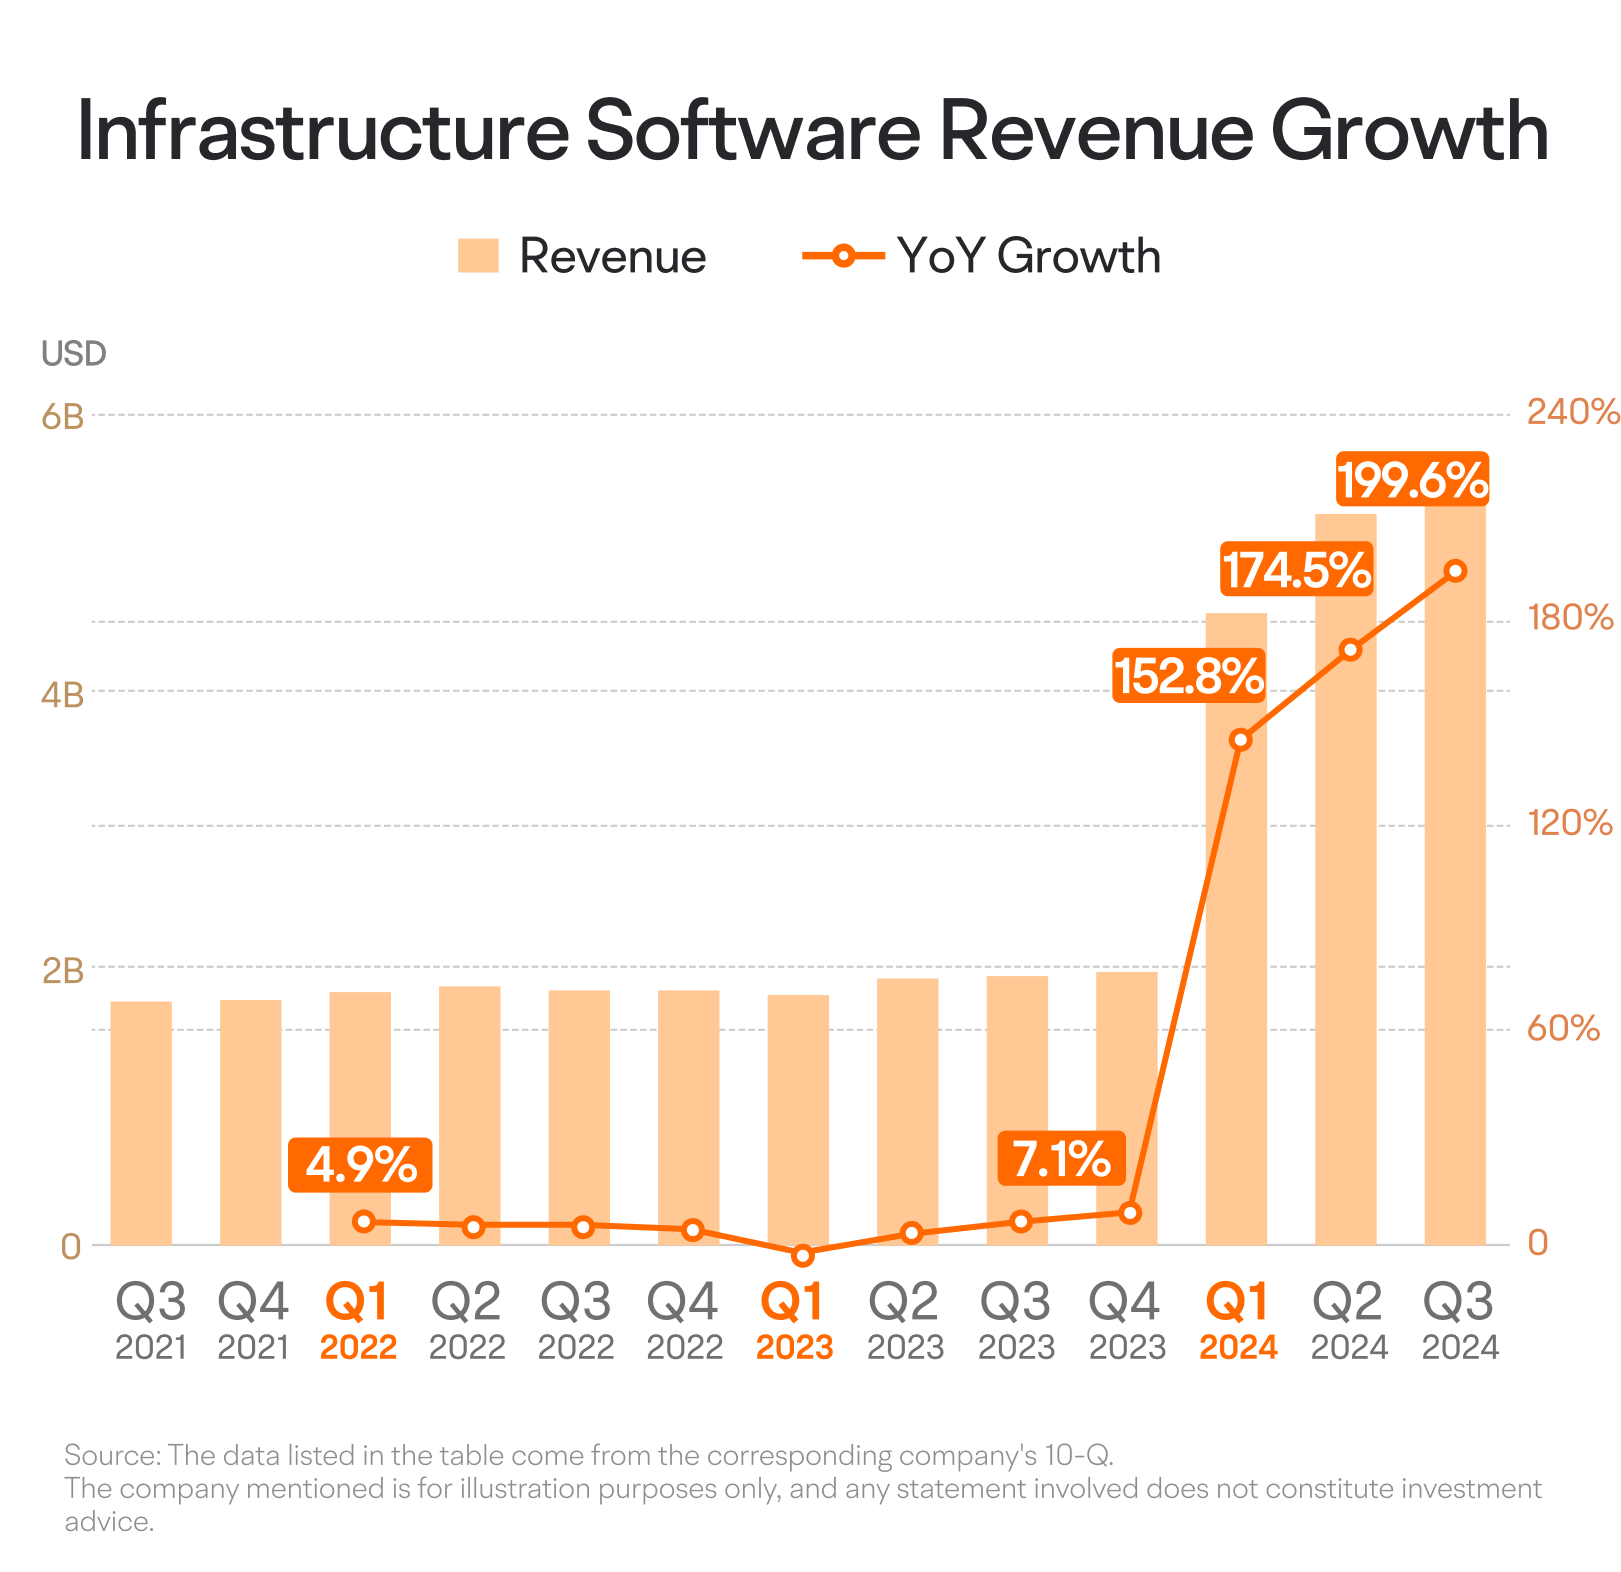
展望未来几个财季,博通值得关注的关键领域包括:AI开发能否继续推动网络部门实现加速增长;随着行业周期复苏,其他半导体业务部门能否企稳并反弹;以及基础设施软件部门能否维持其收入稳步上升的趋势。
2. 盈利能力
半导体行业具有较高的技术壁垒,但一旦企业在某一领域占据主导地位,就能获得强大的定价能力和盈利能力。作为通信芯片领域的领导者,博通的盈利能力位居半导体行业前列。
从各项盈利能力指标来看,博通的毛利率从2021财年第三季度的61.9%提升至2023财年第三季度的69.4%。同期,经调整后的净利润率从27.2%上升至39.5%。此外,博通在2023财年的净资产收益率(ROE)达到了惊人的70%。
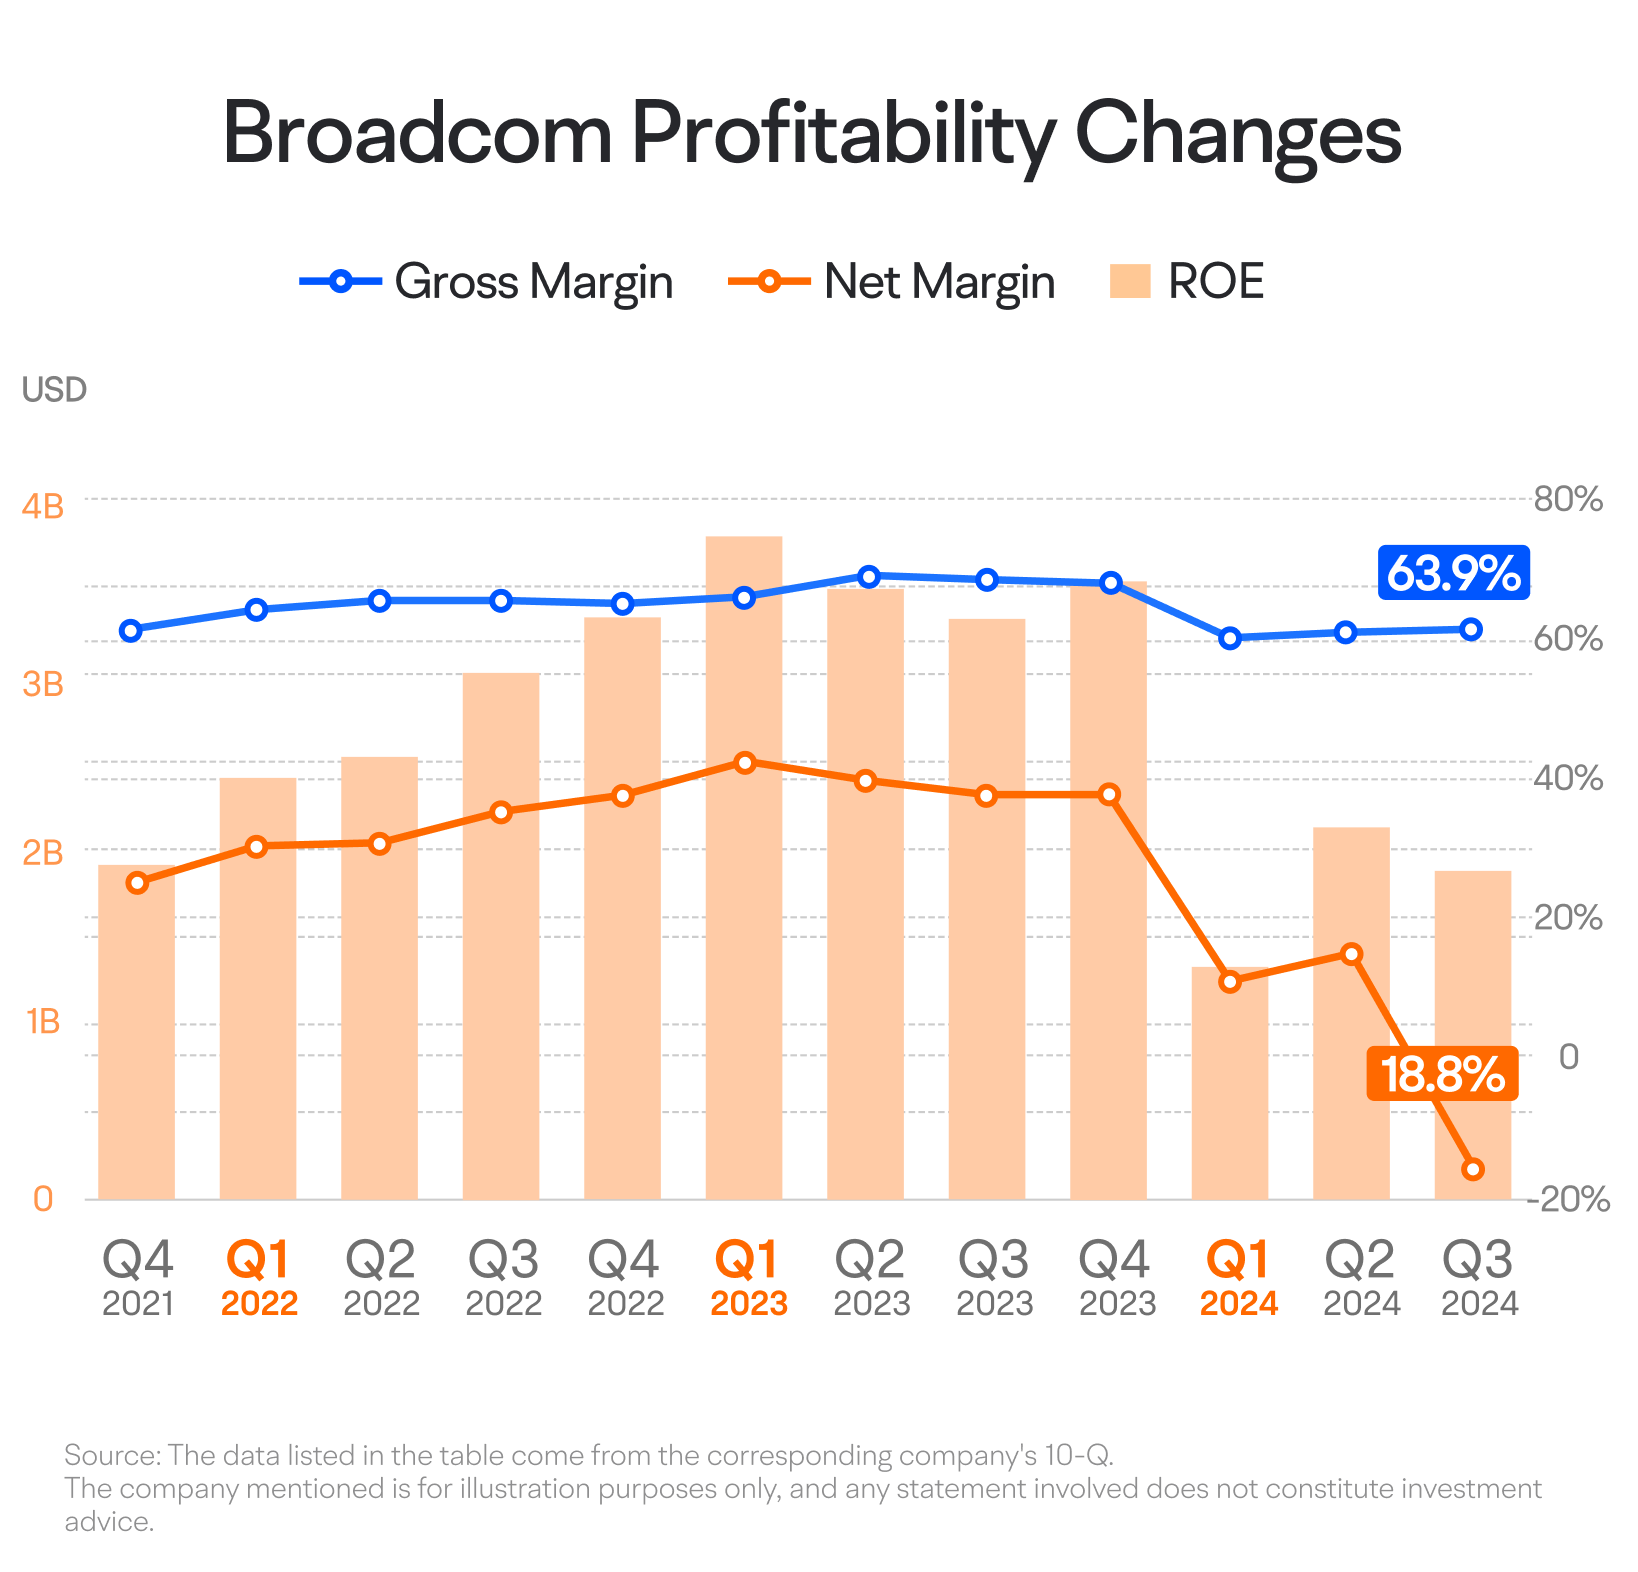
然而,最近几个季度,博通的盈利能力显著下滑。其毛利率在2024财年第一季度降至62.3%,净利润率也下降至11.1%。净利润约为$13.3亿,同比下降64.5%,这是十多个季度以来首次出现利润下滑。
此次下滑的主要原因是VMware收购带来的整合成本和资产摊销,对博通整体盈利能力造成了负面影响。2024财年第二季度,这些与收购相关的成本影响开始缓解,但在2024财年第三季度,博通因一项一次性税务计提问题而录得亏损。在接下来的季度中,我们可以关注博通盈利能力的恢复情况。
3. 存货变动
半导体行业以其增长潜力和周期性著称。库存水平是衡量这些周期和增长预期的关键指标。当行业需求下降并出现供过于求时,库存水平上升,加大销售压力,并可能影响股价。反之,当需求回升时,库存水平迅速下降,从而改善销售前景。
衡量库存变动的一个有用指标是库存收入比。 该比率越高,意味着库存水平越高,销售压力越大。
博通一直将其库存收入比维持在30%以下,为业内最低水平之一,凸显其出色的库存管理能力。然而,该比率确实存在一定的周期性波动。
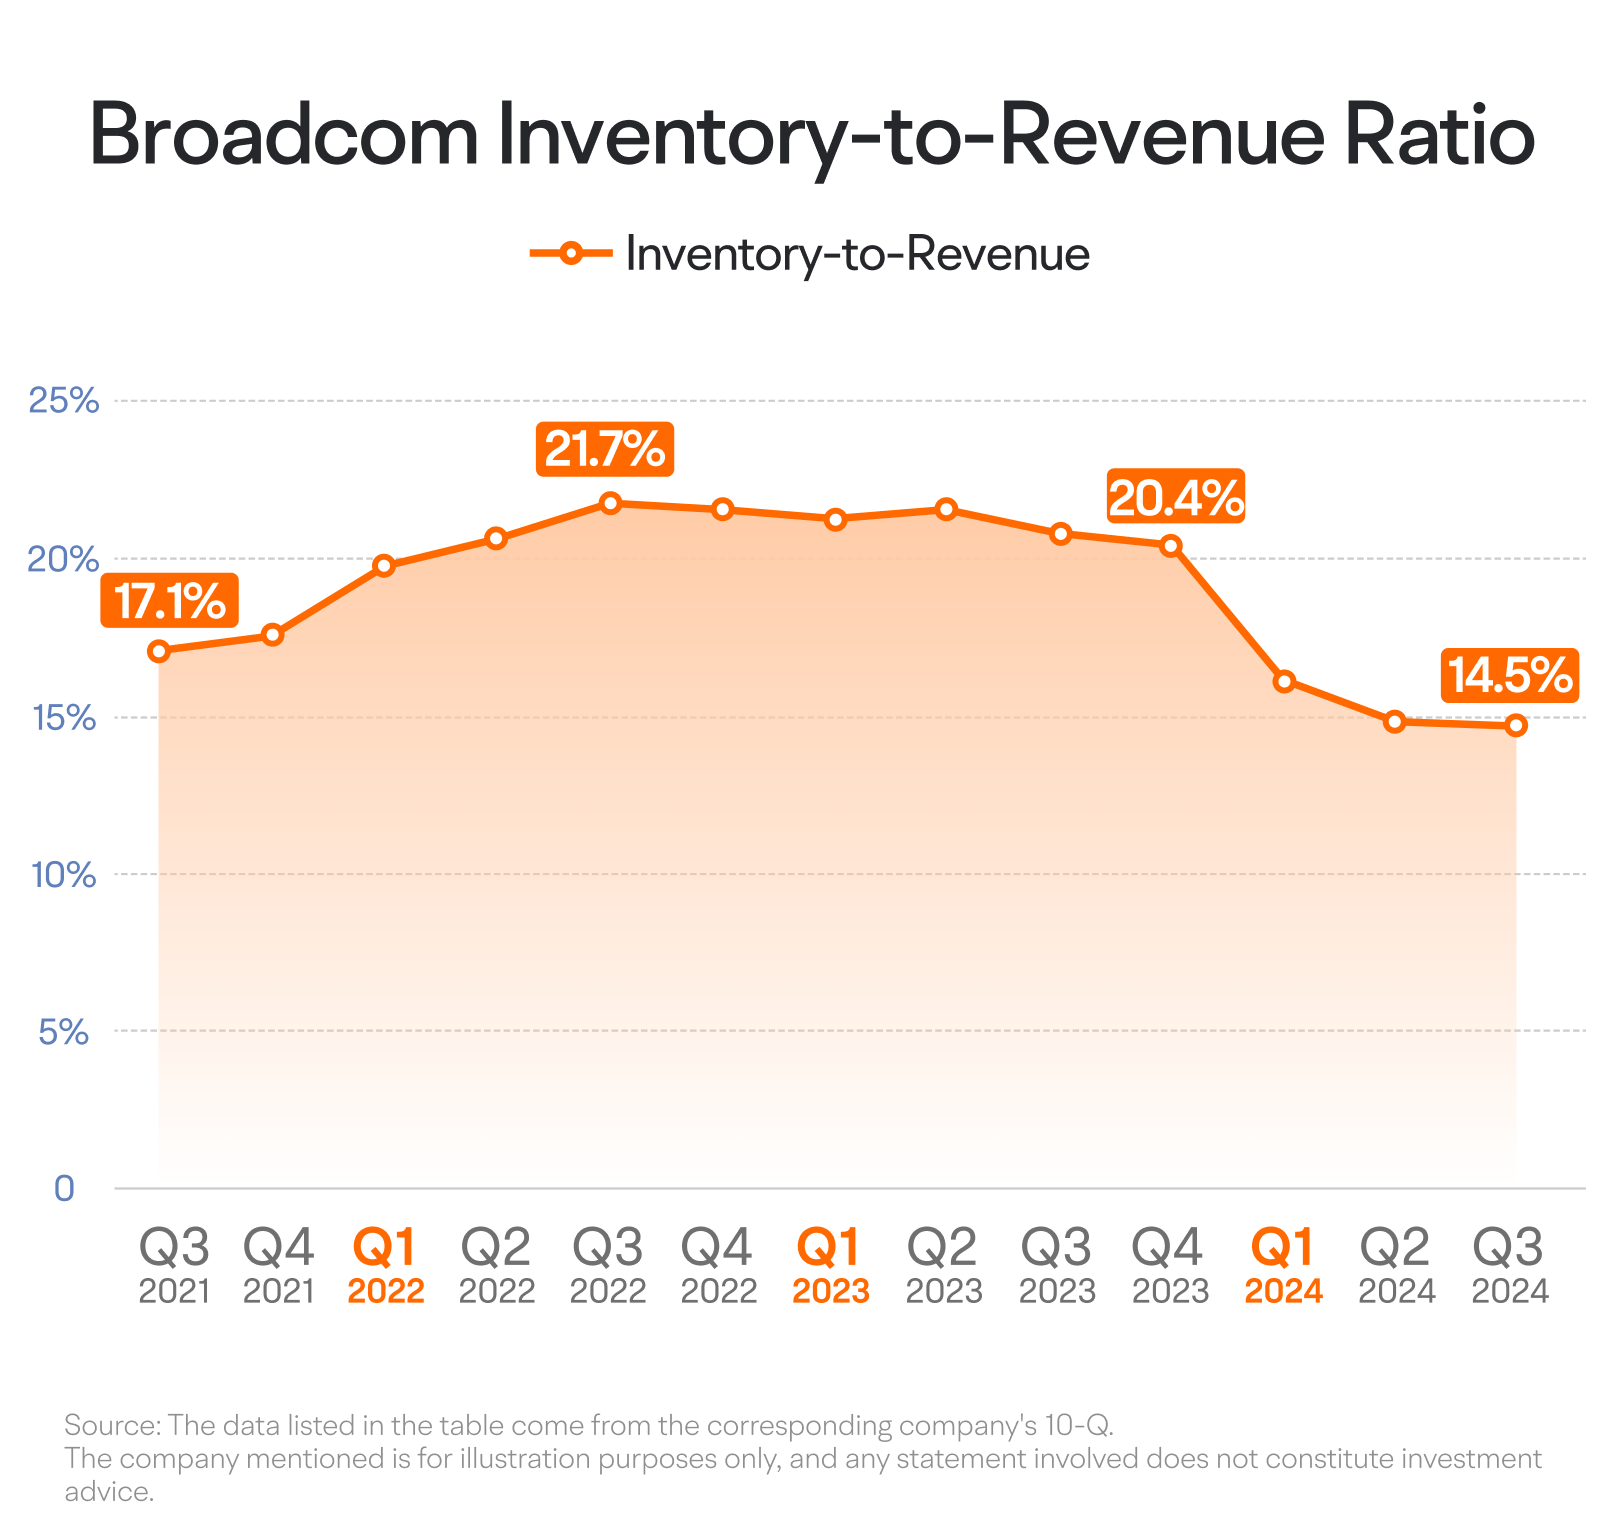
自2021财年第一季度以来,博通的库存收入比持续上升,从2021年第一季度的14.3%增至2022年第三季度的21.7%。然而,从2023年第四季度开始,该比率开始下降,并在2024年第二季度降至约14.8%。在未来的财务报告中,我们可以继续关注博通的库存收入比,以观察其能否维持这一历史低位水平。
4. 现金流与股东回报
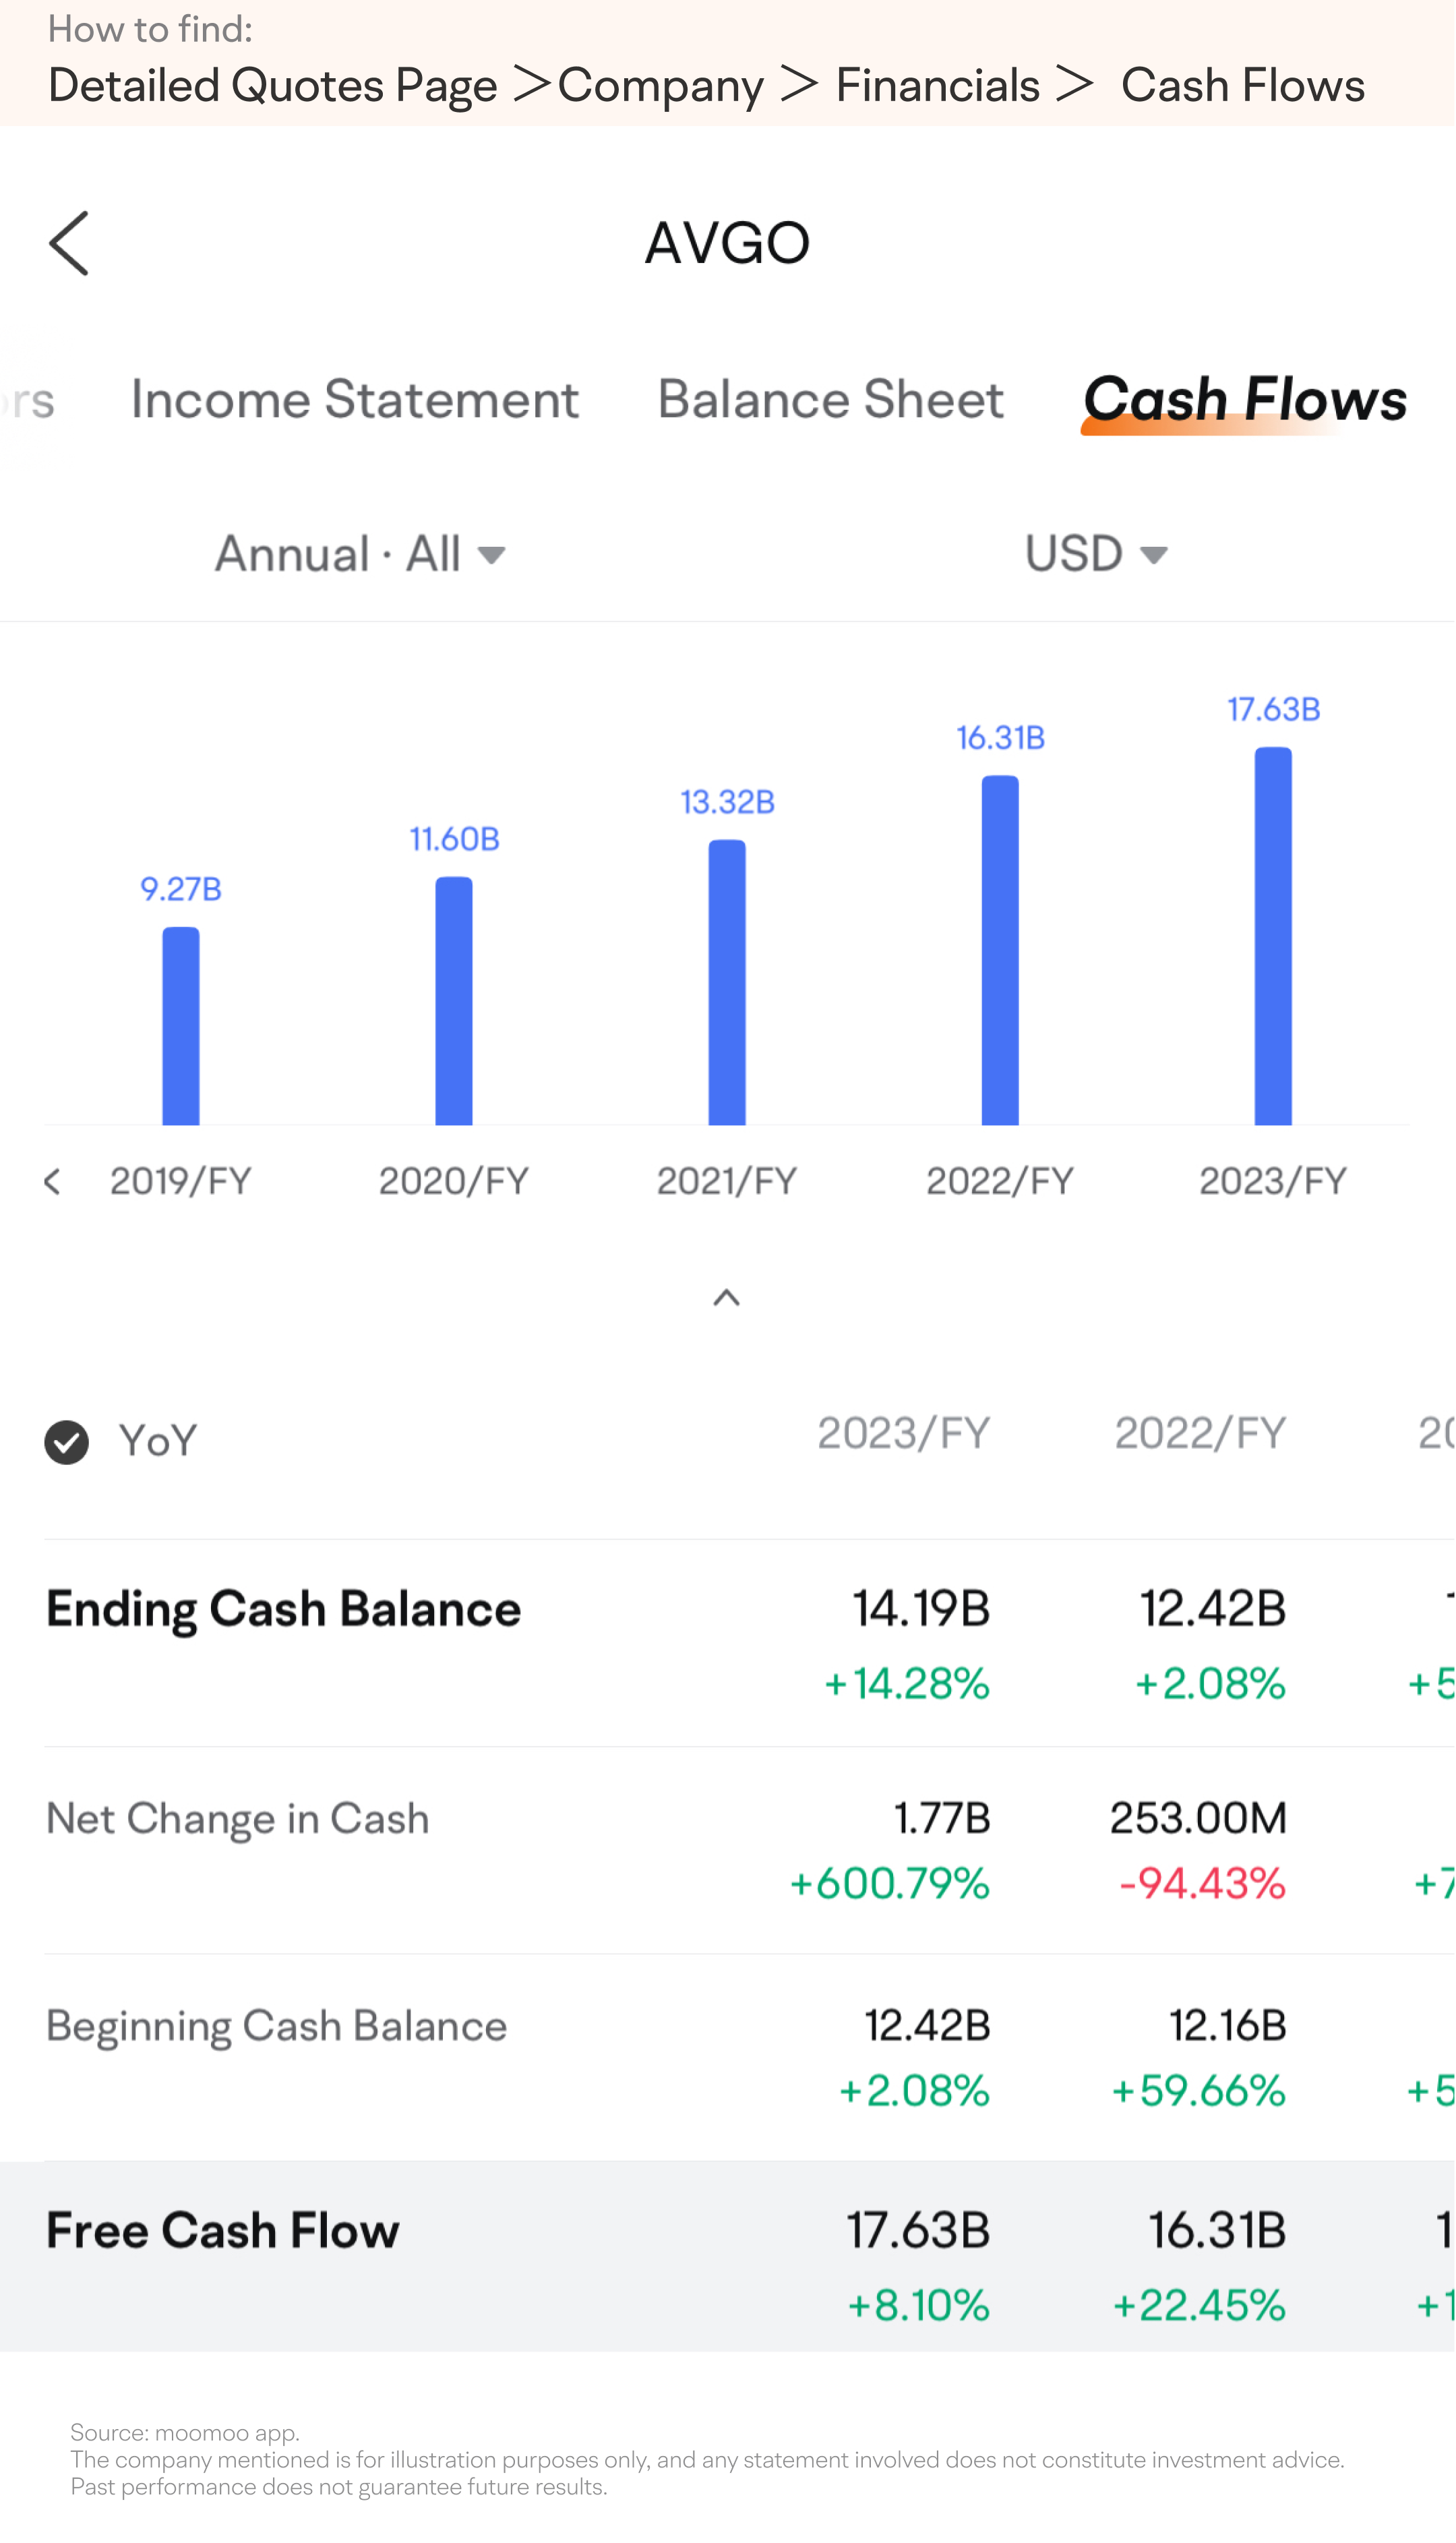
作为半导体行业的重要参与者,博通在供应链中拥有显著影响力,使其在库存和应收账款上占用的现金极少,从而产生非常强劲的现金流。自2018财年以来,博通累计产生的自由现金流达$855亿,远超同期不足$500亿的调整后净利润。
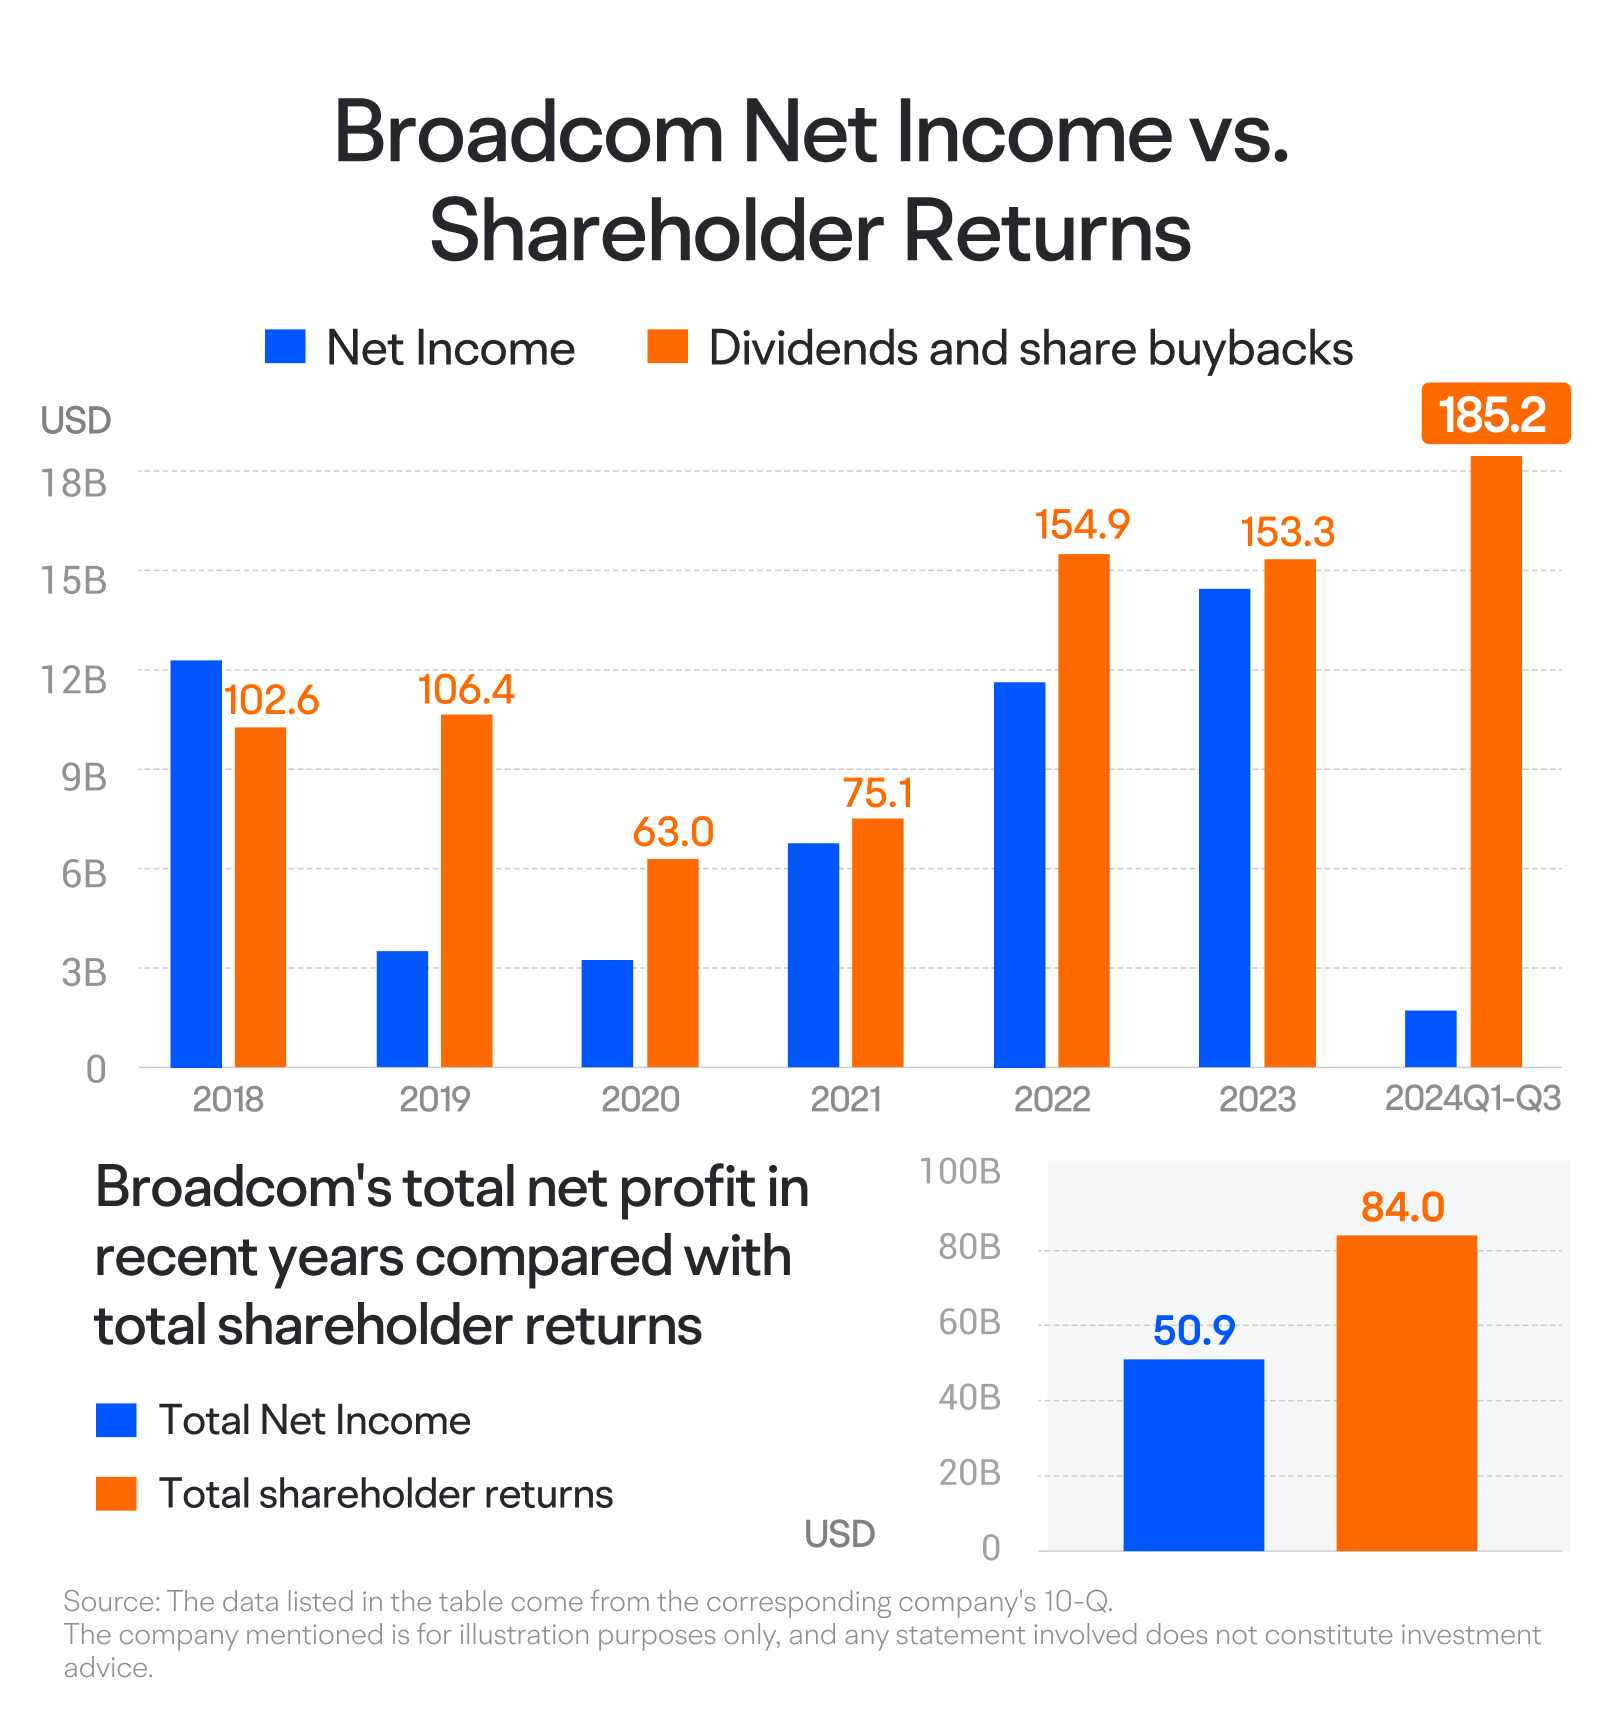
博通主要将现金流用于业务收购和向股东返还价值。在美国股市,许多公司通过派发股息和股票回购来回报股东。股息为股东提供直接回报,而回购则可提升公司的股本回报率和每股收益,向市场注入额外流动性,并推高股价——这种双赢局面深受股东欢迎。
从2018财年到2024财年上半年,博通累计派发的股息和回购总额达$802亿,约为同期调整后净利润的1.6倍。值得注意的是,仅在2024财年上半年,股息和回购总额就达到$147亿,几乎与前一年的总额相当。这体现了博通在股东回报方面的慷慨。
在未来的财务报告中,我们可以继续关注博通能否维持其在现金流和股东回报方面的强劲表现。
读到这里,您现在可能对如何解读博通的财务报告有了更深入的理解。 值得注意的是,知名公司财报的发布可能会为不同类型的投资者带来独特的交易机会。
例如,如果一位投资者在分析过往报告并考虑近期动态后,认为某公司最新公布的盈利将释放积极信号并推高短期股价,他们可能会考虑建立多头头寸。这可能包括买入该股票本身或购入看涨期权。
相反,如果投资者预计盈利表现不佳,并可能对股价造成下行压力,他们可能会考虑建立空头头寸,可通过卖空股票或买入看跌期权来实现。
如果报告结果尚不明确但预期波动性上升,他们可能会采用跨式策略,同时买入看涨和看跌期权。
然而,投资者在做出任何交易决策前,应仔细评估自身的风险承受能力,尤其是在考虑卖空或期权等高风险交易时。
摘要
在评估博通的表现时,我们应重点关注以下几个关键领域:收入增长、盈利能力、库存变动、现金流和股东回报。
收入增长: 关注博通的网络和基础设施软件业务能否持续实现加速增长。此外,在半导体行业经历复苏周期时,也要留意博通其他半导体业务的表现。
盈利能力: 博通目前正处理收购VMware后产生的整合和摊销费用。未来需关注其毛利率和净利率是否出现改善。
库存变动: 博通历来保持较低的库存收入比。我们可能会继续关注其能否维持这一历史低位水平。
现金流与股东回报: 博通传统上拥有强劲的现金流,并在向股东返还价值方面表现慷慨。我们可能会关注这一稳定表现未来是否能够持续。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息