【2024年11月】YTL电力股价两年内暴涨逾五倍:如何解读其财报
在过去两年里,YTL电力一直是马来西亚股市表现最出色的个股之一。2023年,其股价飙升了268%。进入2024年,YTL电力的股价几乎翻了一番,市值一度突破400亿林吉特。尽管此后股价有所回调,但今年以来仍累计上涨近30%。
这一显著增长的背后原因何在?答案可从其财报中的三大关键领域中找到:核心业务、潜在增长点以及财务健康状况。
1. 核心业务
YTL电力是一家多元化企业,业务涵盖四大领域:发电、供水与污水处理、电信以及投资。为明确其核心业务,可从收入与利润贡献两方面加以考察。
发电业务是公司收入贡献最大的板块。过去几年,其占总收入的比重始终超过50%,并在2023财年升至74.1%。尽管在2024财年回落至约68.4%,但发电业务仍稳居公司收入来源的首位。

在利润方面,发电业务的贡献更为关键。YTL电力公司按四大业务板块分别披露税前利润。2024财年,发电业务的税前利润为36.9亿马来西亚令吉,占公司税前利润的九成以上。其余三大板块——水务服务和电信——仍处于亏损状态;投资业务虽实现盈利,但规模相对较小。造成这一差异的主要原因在于:水务与电信板块持续亏损,而投资板块虽有盈利,但规模仍较为有限。
因此,无论从收入还是利润来看,发电业务都是YTL电力的主导板块和核心业务。过去两年间,YTL电力股价的大幅上涨在很大程度上得益于该板块的优异表现。
尽管总部位于马来西亚,YTL电力的核心发电业务主要布局在新加坡。据Statista统计,该公司2023年在新加坡的电力供应商中位居第四,市场份额约为13.1%。
过去几年,发电业务收入平平,且经常出现亏损。然而,在过去两个财年中,这一局面发生了显著改观。2022财年,该业务收入达到127.5亿马来西亚令吉,同比增长102.7%;2023财年进一步增至162.2亿马来西亚令吉,同比增长27.5%。
然而,2024财年,电力板块的营收为152.4亿,呈现小幅下滑。这或许是今年YTL电力股价先涨后回撤的重要原因。
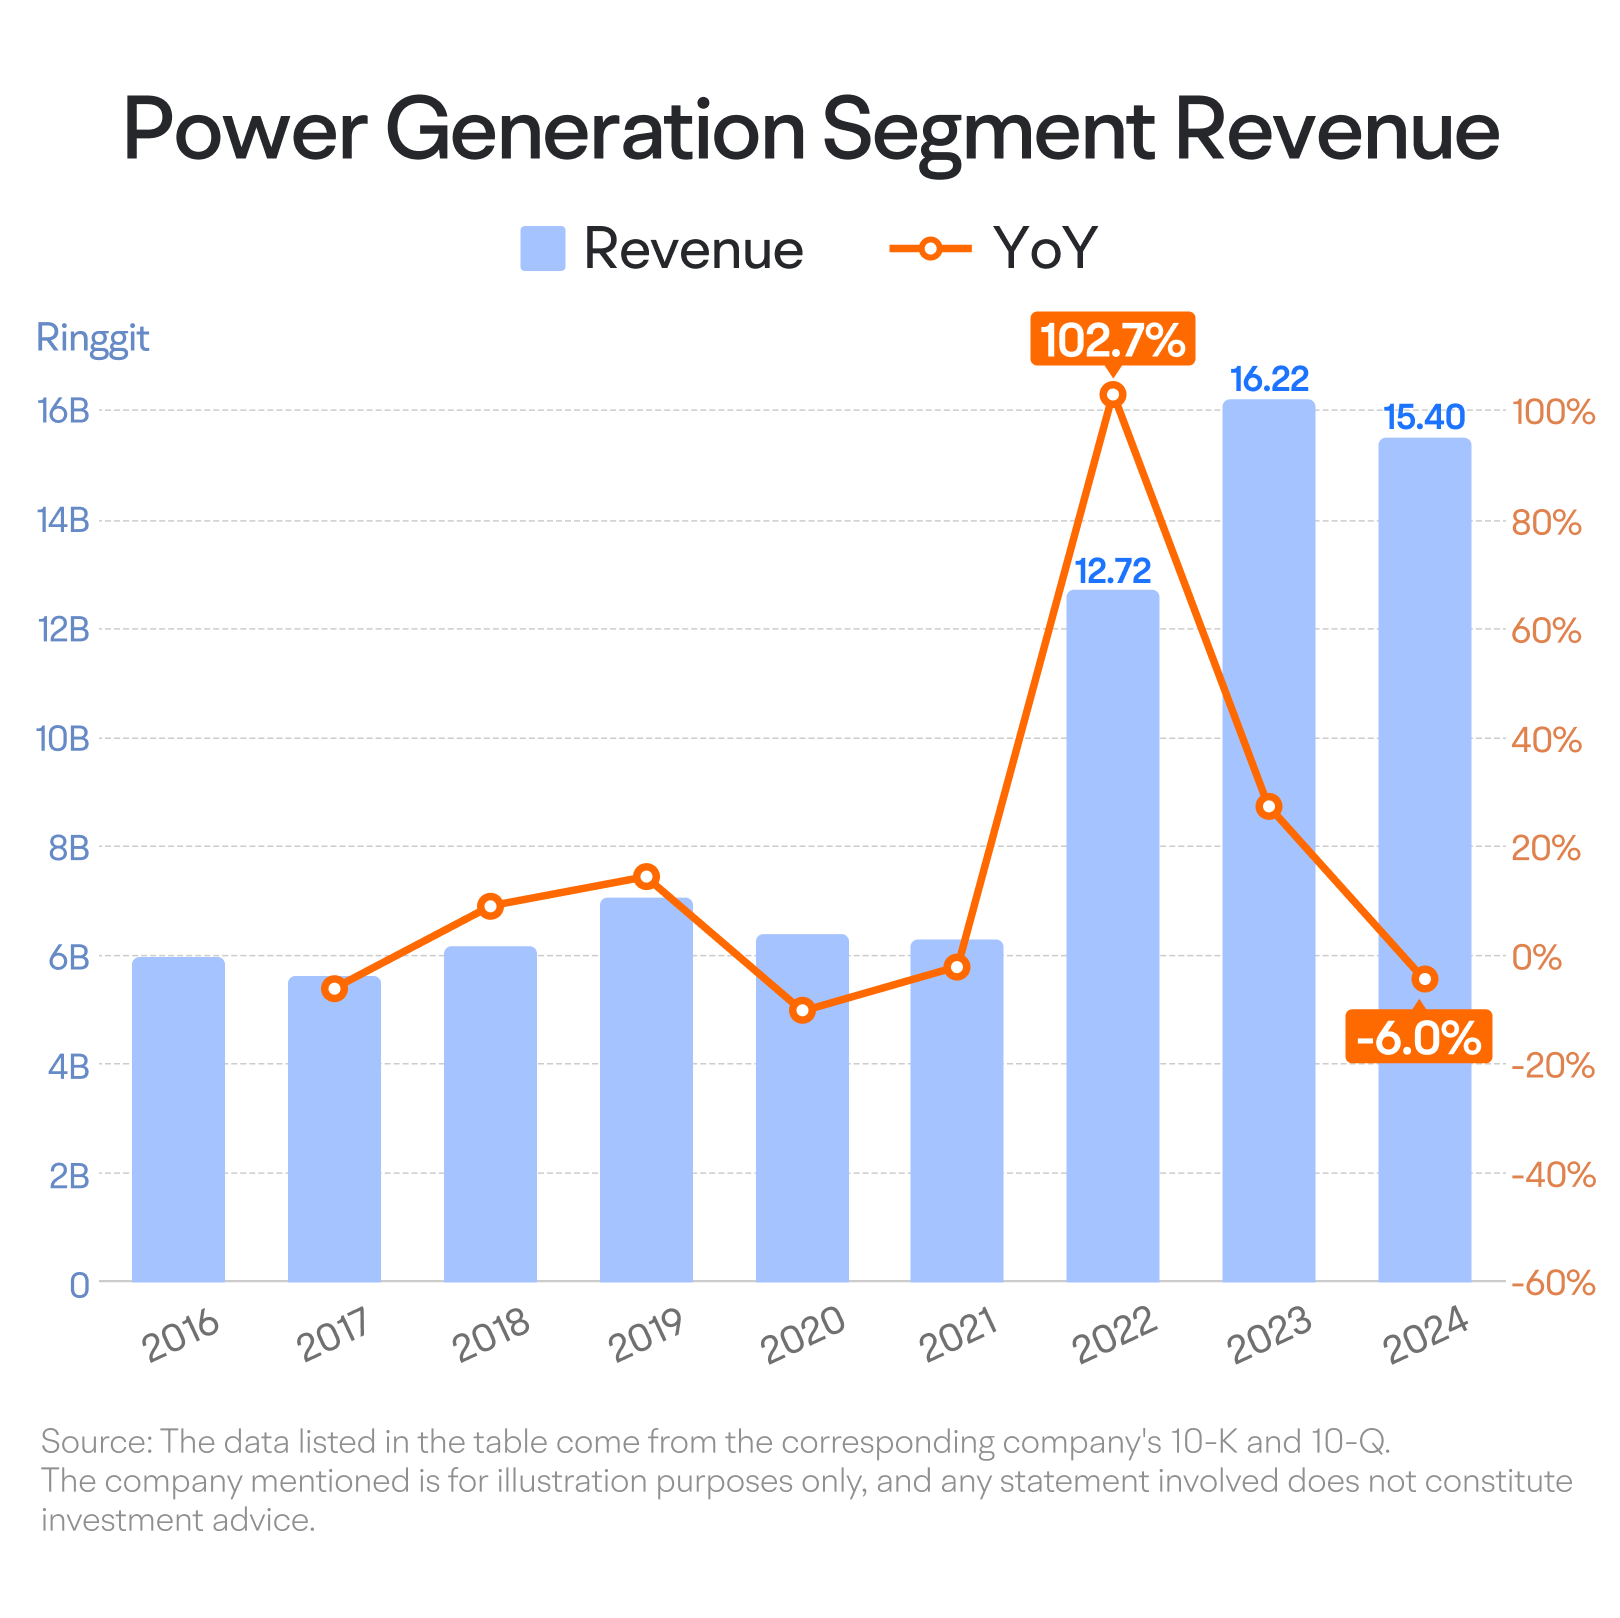
就发电业务的税前利润而言,YTL电力在2022财年实现了1.2倍的强劲增长,2023财年更是达到2.6倍。展望2024财年,尽管收入有所下滑,但税前利润预计仍将保持增长,有望达到约36.9亿林吉特,同比增长约50%。
YTL电力近期发电业务的业绩反转,主要得益于新加坡电价的大幅上涨。自2020年下半年以来,新加坡电价从2020年第三季度的每千瓦时不足20美分,一路攀升至2022年第三季度的逾30美分,涨幅超过50%。尽管此后电价有所小幅回调,但仍稳定在约30美分/千瓦时的水平。作为电力供应商,YTL电力成为最大受益者之一,连续两年实现收入显著增长。尽管今年收入增速已趋于停滞,但利润率的提升推动其净利润实现大幅飙升。
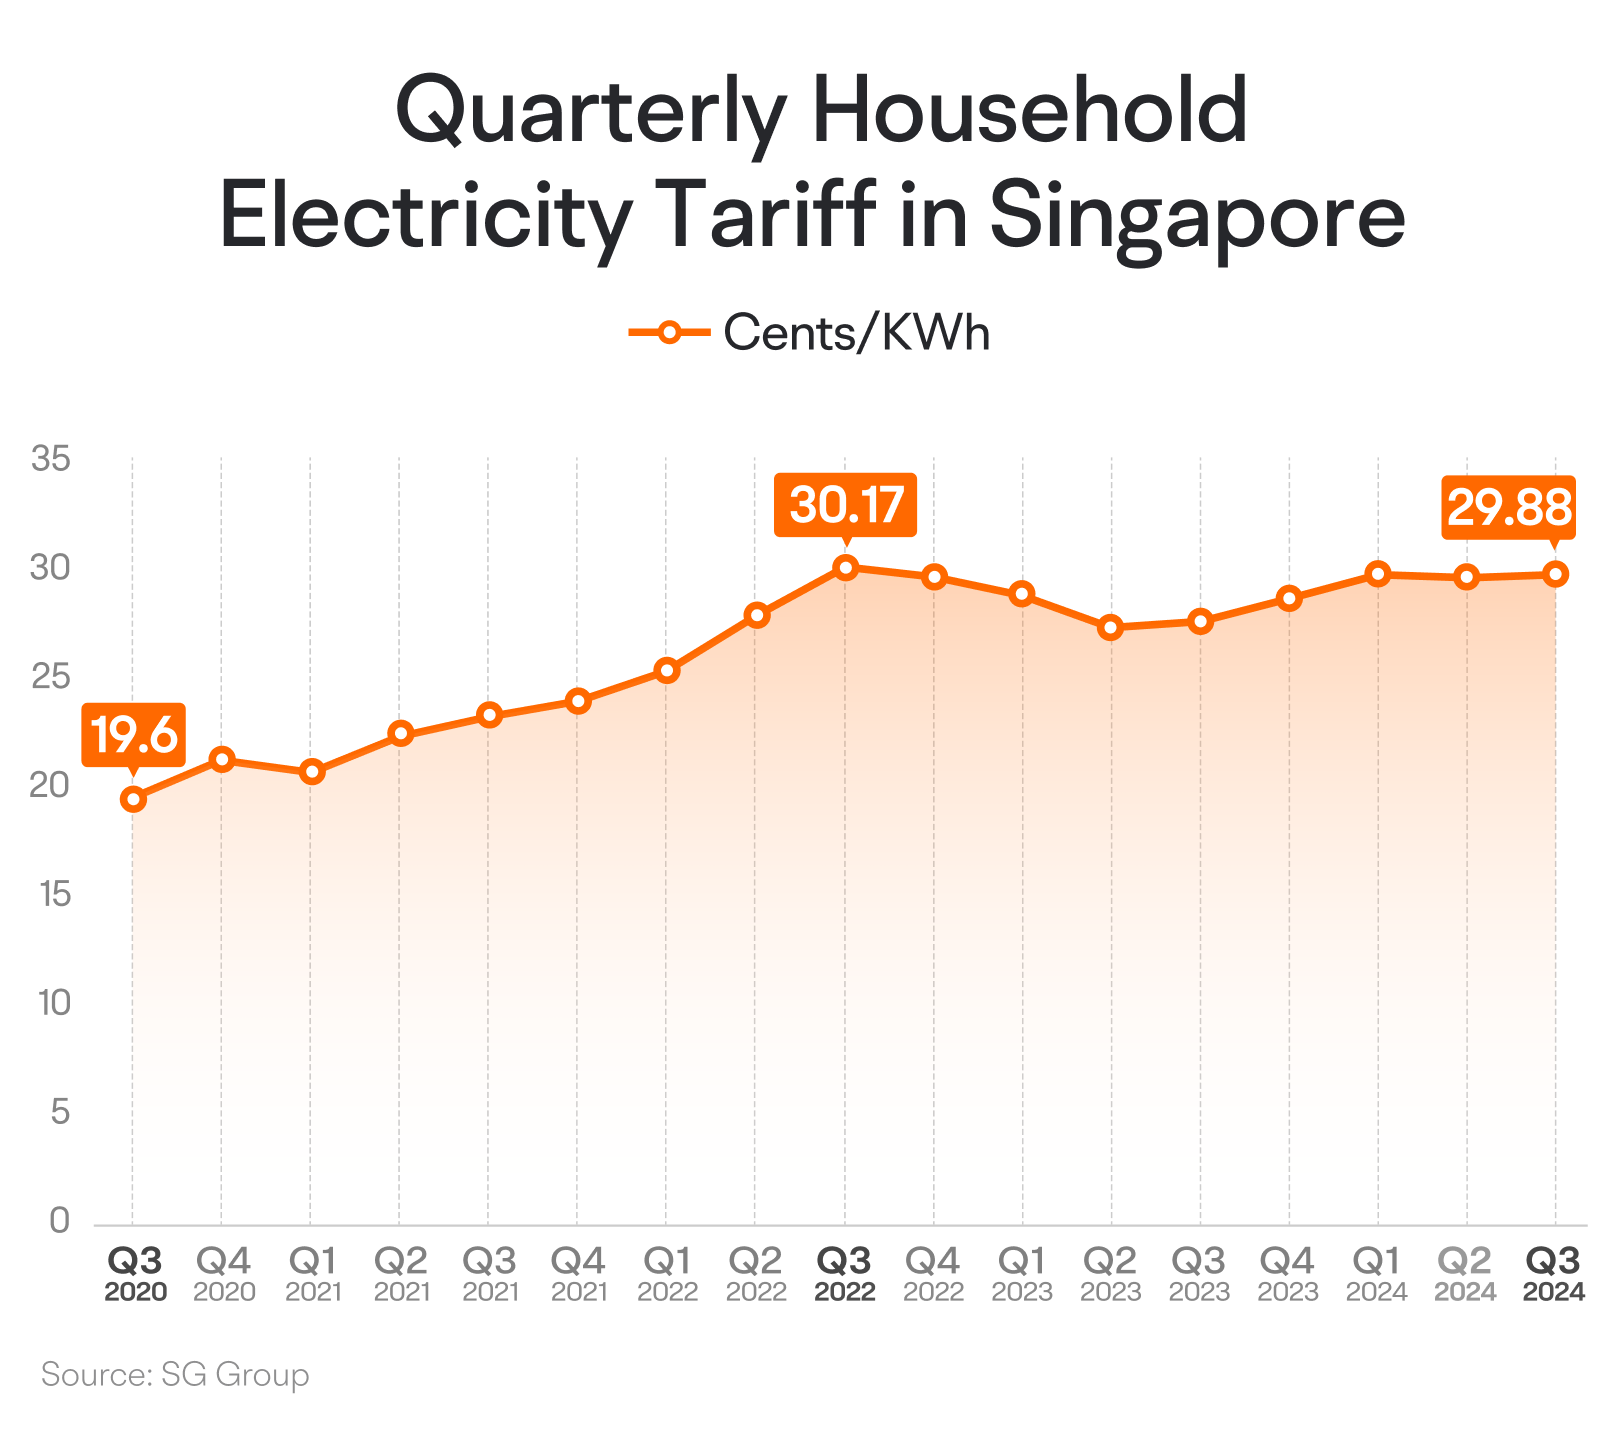
展望未来,我们需要密切关注新加坡的电价走势。若电价维持高位,YTL电力公司的发电业务有望保持强劲表现;但若电价回落,则可能对公司业绩构成压力。
2. 潜在增长领域
随着新加坡电价攀升至高位,YTL电力公司过去两年因电价上涨而驱动的业绩增长或难以为继。不过,据其财报显示,YTL电力仍具备若干值得关注的增长机遇。
首先,YTL PowerSeraya——其位于新加坡的子公司——将从YTL Power另一家位于马来西亚的子公司购入100兆瓦电力。这一内部交易预计将提升YTL Power新加坡业务的营收,约占新加坡峰值电力需求的1.5%。
其次,一座垃圾焚烧发电项目有望带来额外收益。2023年8月,YTL电力公司宣布与雪兰莪州政府下属的废弃物管理企业KDEB达成合作,在拉旺建设一座垃圾焚烧发电厂。该电厂预计每日处理2,400吨垃圾,规划总装机容量约为58兆瓦。
第三,电动汽车充电站项目有望开辟新的收入来源。YTL PowerSeraya与多家企业合作,成功中标新加坡陆路交通管理局的项目,在组屋社区建设至少1,200个电动汽车充电桩。这一举措预计将通过收取服务费等方式带来新的收入渠道。
第四,也是市场最为期待的,或许是YTL电力在数据中心业务方面的进展。2023年底,YTL电力宣布与英伟达达成合作,将在马来西亚柔佛州投资200亿马来西亚令吉建设一座人工智能数据中心。该设施预计将于2024年年中投入使用,届时将拥有马来西亚最快的超级计算机,并有望在2024年底前开始产生收入。此外,公司还计划开发建设一座装机容量高达500兆瓦的大型太阳能发电设施,为该数据中心提供电力供应,这也将成为其又一潜在的增长点。
蓬勃发展的人工智能产业高度依赖强大的算力,而算力的背后离不开电力的支撑。凭借在发电领域的核心优势,YTL电力正积极向绿色能源转型,并深度布局人工智能领域,从而释放出强劲的增长潜力。
在未来的财务报告中,我们可以持续跟踪这四个潜在业务拓展领域的进展情况及其对YTL电力业绩的影响。
3. 金融风险
尽管YTL电力在过去两个财年实现了强劲增长,且未来报告中亦不乏多项潜在的增长动力,但仍存在一些需要考量的财务风险。
首先,YTL电力的资产负债率在过去几个季度虽略有下降,但仍维持在约70%的较高水平。
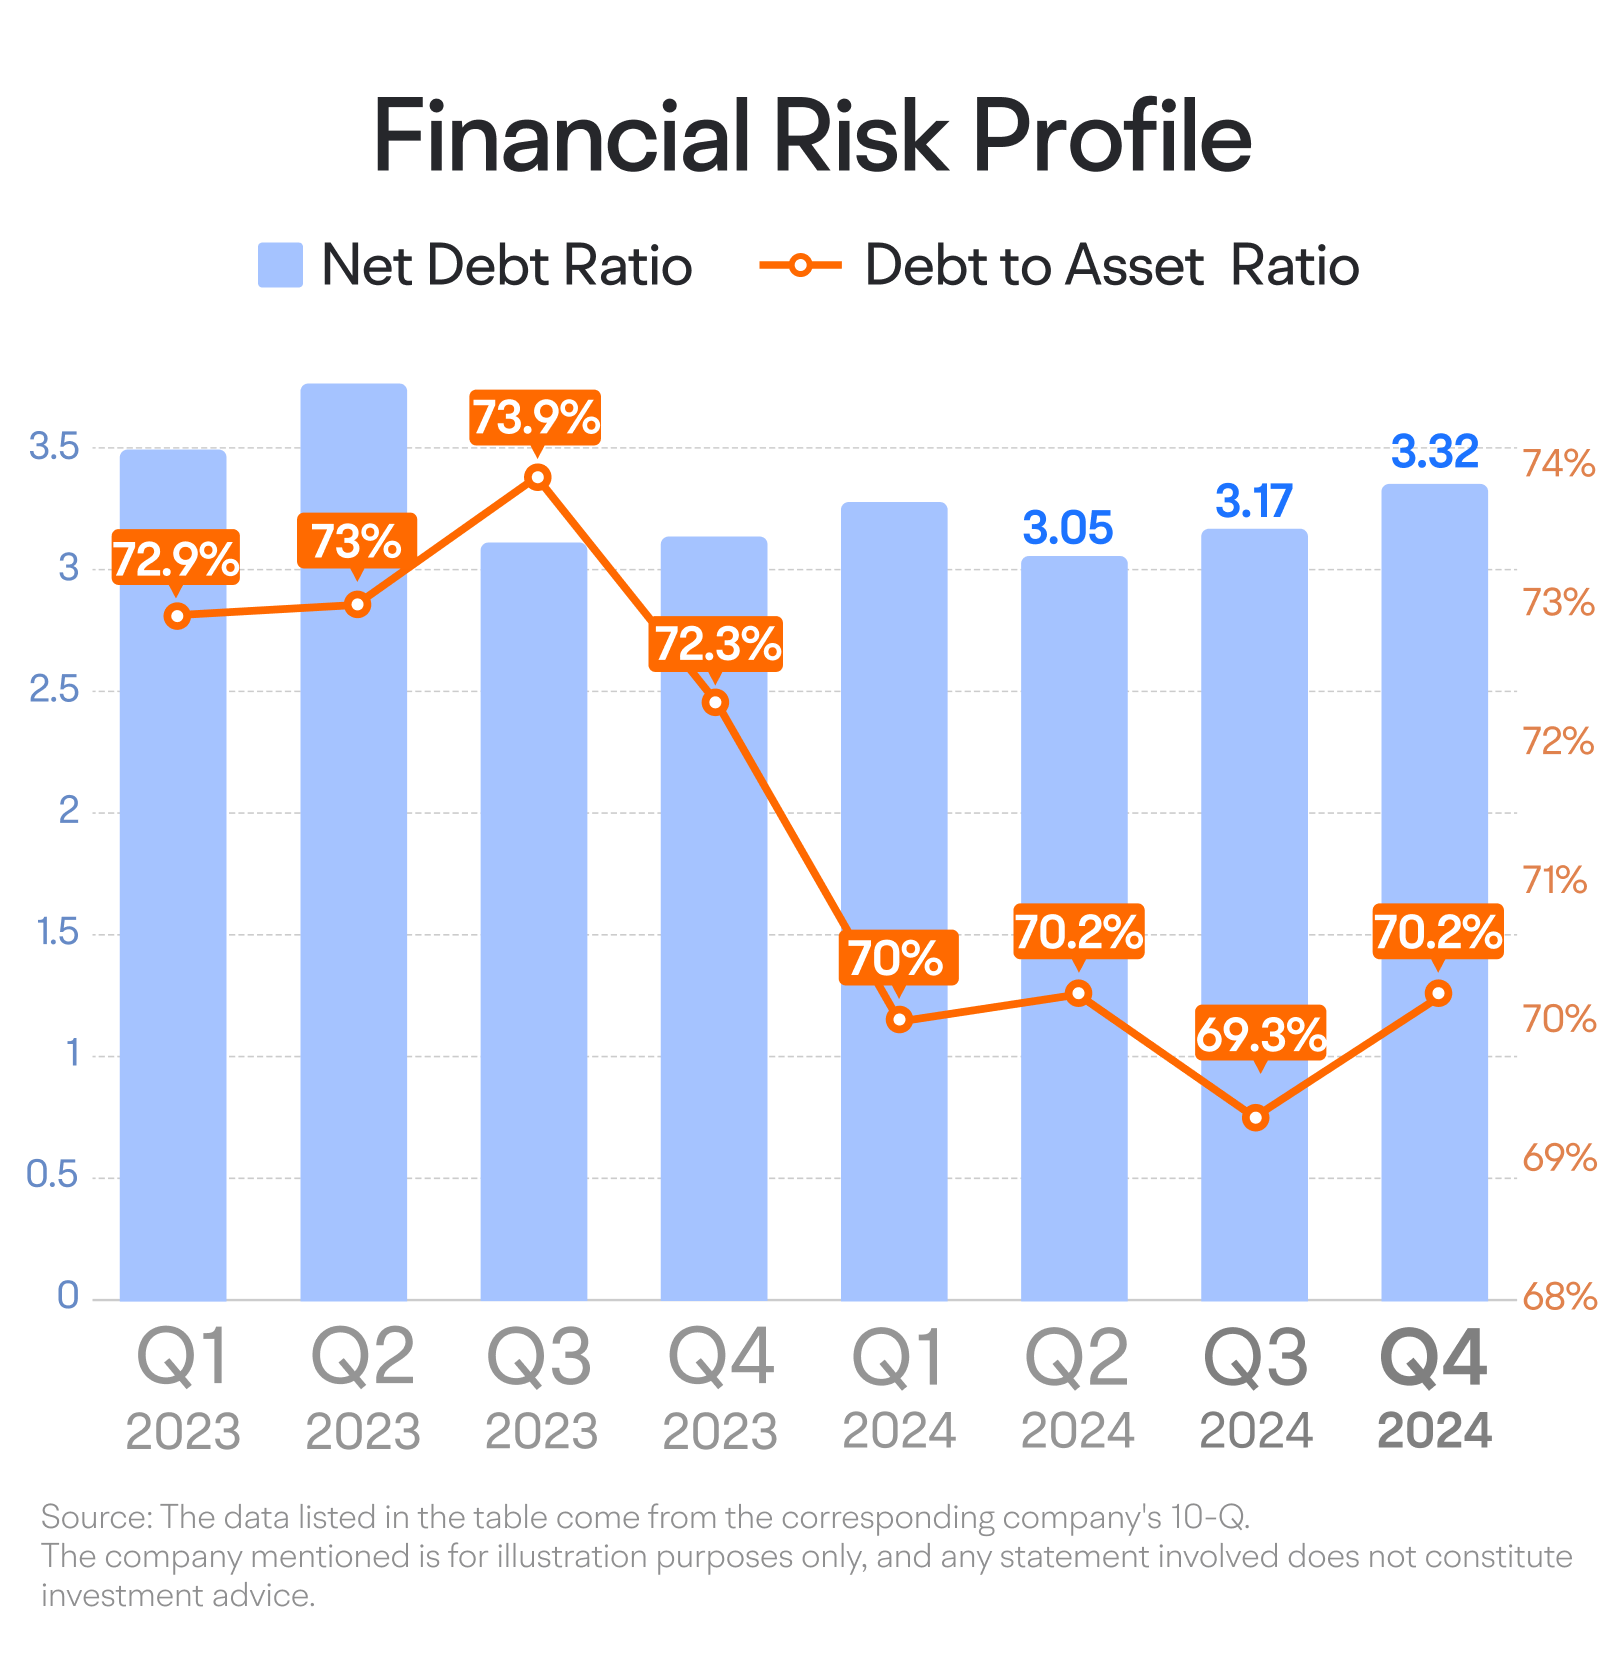
就偿债能力而言,截至2024财年第四季度末,净负债率(有息负债/现金及现金等价物—1)约为3.3倍,仍处于较高水平。
目前,YTL电力保持良好的盈利能力,财务风险总体处于可控水平。然而,前文提及的扩建计划,如新建发电厂等,均需投入大量资本。
一方面,新业务需要投入大量资金;另一方面,这些新业务在短期内可能难以产生足够利润以覆盖成本并满足现金流需求。因此,YTL电力的资产负债率和净负债率在未来几个季度很可能上升,从而加大整体财务风险。
因此,在未来的财务报告中,有必要密切关注YTL电力的财务风险水平。若其负债率显著上升而净利润未能同步增长,则可能值得警惕。
总之,
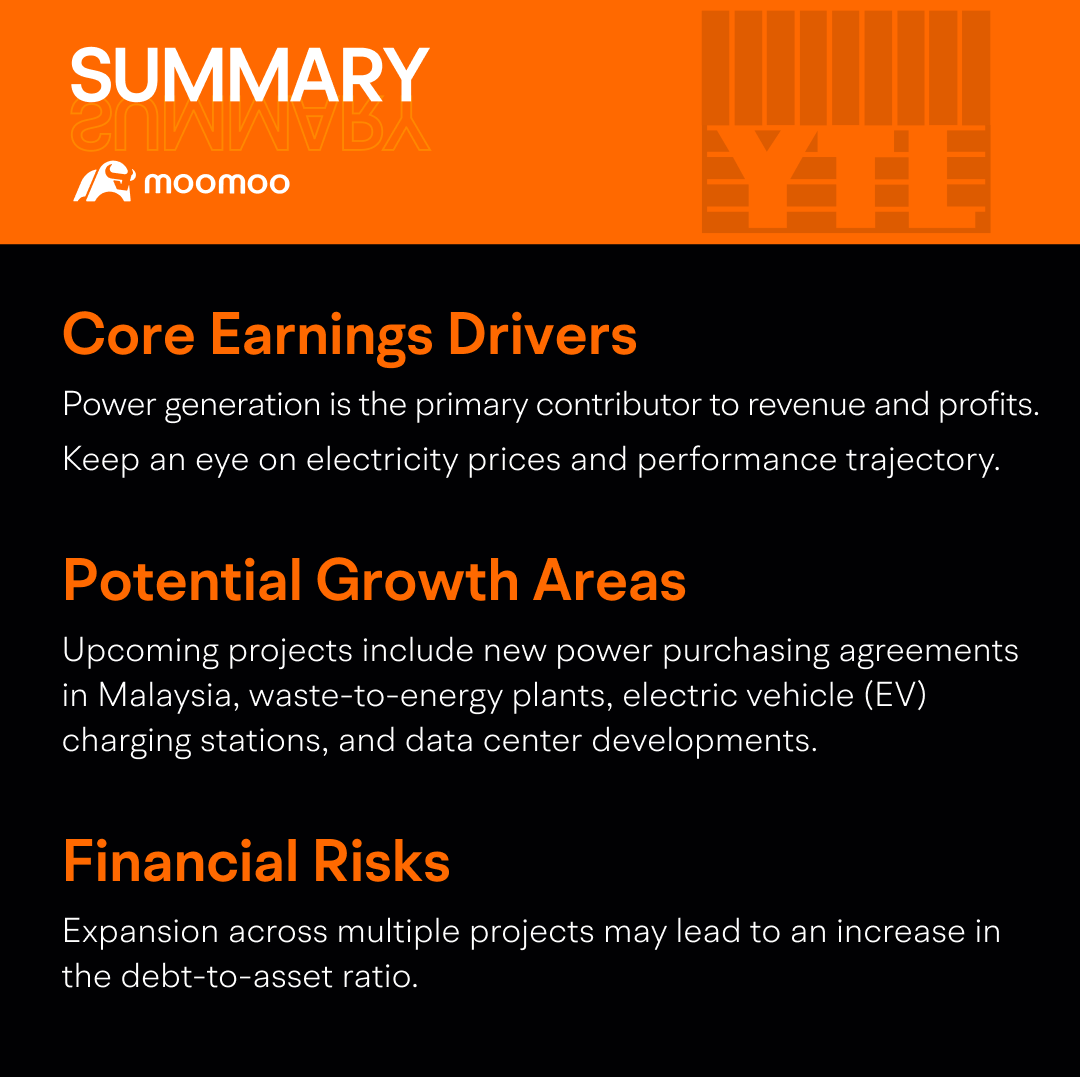
就YTL电力的财务报告而言,我们可以重点关注三个方面:核心业务、潜在增长领域以及财务风险。
核心业务:YTL电力的主要收入与利润来源为其发电业务。为跟踪其业绩走势,应重点关注新加坡的电价水平。
潜在增长领域:其中包括YTL PowerSeraya从马来西亚新增的电力采购、新建的垃圾焚烧发电厂、电动汽车充电站项目,以及备受期待的数据中心项目。
财务风险:目前,YTL电力的负债率已处于较高水平。未来多个项目的扩张可能进一步推高负债率,从而加剧财务风险。
本内容仅用作提供信息及教育之目的,不构成对任何特定证券或投资策略的推荐或认可。本内容中的信息仅用于说明目的,可能不适用于所有投资者。本内容未考虑任何特定人士的投资目标、财务状况或需求,并不应被视作个人投资建议。 更多信息