


Learning The Dragon
がいいねしました

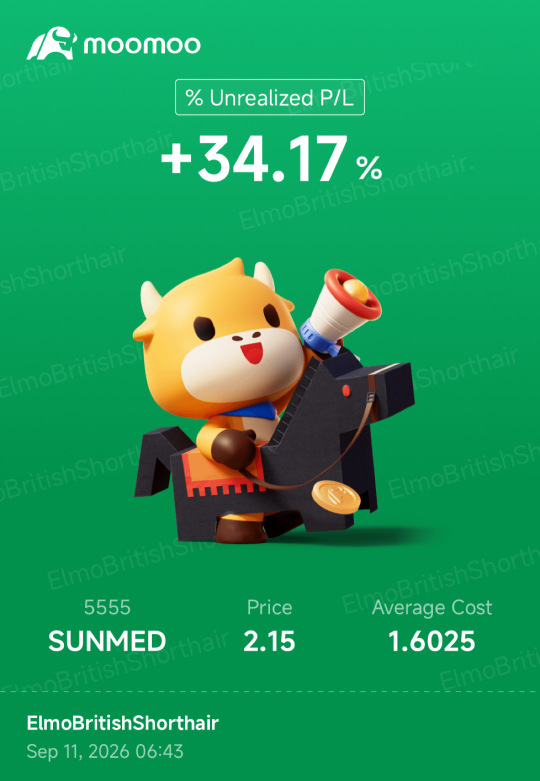
直近の株価: RM2.15
含み損益: +34.17%
ポートフォリオ比率: 1.7%
目標構成比: 2.0%
SUNMEDは私のポートフォリオの中で比較的満足度の高いポジションの一つです。
現在、30%以上の含み益を計上しています。
当然ながら、これは大きく含み損を抱えている銘柄を保有している場合とは全く異なる感情を生み出します。
株価が下落すると、私はこう考えます。
「損切りすべきか? ホールドすべきか? 平均取得単価を下げるために追加買いすべきか?」
株価が大幅に上昇すると、別の…
含み損益: +34.17%
ポートフォリオ比率: 1.7%
目標構成比: 2.0%
SUNMEDは私のポートフォリオの中で比較的満足度の高いポジションの一つです。
現在、30%以上の含み益を計上しています。
当然ながら、これは大きく含み損を抱えている銘柄を保有している場合とは全く異なる感情を生み出します。
株価が下落すると、私はこう考えます。
「損切りすべきか? ホールドすべきか? 平均取得単価を下げるために追加買いすべきか?」
株価が大幅に上昇すると、別の…
2
Learning The Dragon
がいいねしました

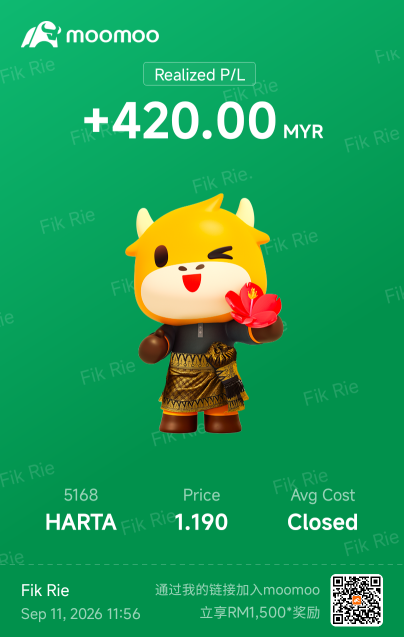
$HARTA (5168.MY)$ $HARTA (5168.MY)$ 中国製手袋企業への関税引き上げは、Hartaの平均販売単価(ASP)にとってプラス材料となります。加えて、Hartaはコスト削減と効率化のために自動化を進めています。今期の決算報告書ではすでに好調な兆しが見られています。次期決算発表時には、この銘柄の株価が急騰すると確信しています。なお、2年前にはこの銘柄は3.5リンギット圏で推移していた点にご留意ください。
1
3
Learning The Dragon
がいいねしました

1
Learning The Dragon
がいいねしました

Learning The Dragon
がコメントしました
$HARTA (5168.MY)$ XLが買い注文を吸収しているのを見ましたが、本当ですか?
6

Learning The Dragon
がコメントしました
$NATGATE (0270.MY)$ おはようございます!皆さんお元気ですか?私は🙈😓
2
Learning The Dragon
いいねしてコメントしました

1
4

Learning The Dragon
がいいねしました

$YTL (4677.MY)$
YTLについて語られる際、多くの人がまず抱く印象は、マレーシアの伝統的な一族経営によるインフラグループというものだ。発電所、セメント、海外の水事業、ホテルや不動産といった、キャッシュフローは安定しているものの成長率は平凡なビジネスを手掛けている。ここ1〜2年、市場でこの企業が再び話題の中心となっているが、その理由は一貫してある一点に集約される。ジョホール州において巨費を投じ、巨大なAI計算能力データセンターパークを建設していることだ。現在、同社は既存事業が底堅さを支える一方、新事業で未来を賭けるという岐路に立っており、機会と潜在的リスクの両方が明確に表面化している。
まず同社の基盤について触れておこう。この点は多くの人が見過ごしやすい。YTLの真の強みは、規制下の公共資産群にある。マレーシア国内の発電所や英国の水事業の収益は、契約や政府による価格設定によって保護されており、景気動向にかかわらず安定的な現金を生み出す。セメント事業は国内のインフラサイクルに連動する。ホテルや商業用不動産はREIT(不動産投資信託)として運営され、観光業の回復に伴い収益は徐々に改善しつつある。これらの事業が爆発的な利益をもたらすことはないが、その役割は極めて実利的である。つまり、現在資金を要するデータセンタープロジェクトを支えるため、継続的にキャッシュフローを供給し続けているのだ。
真の見どころは、ジョホール州クライおよびシナンにある計算能力データセンターパークだ。経営陣は長期計画を相次いで上方修正し、総目標は数ギガワット規模に達しようとしている。立地はシンガポールに近接しており、シンガポールから溢れる計算能力需要を取り込む形となっている。さらにエヌビディアの公式認証も取得しており、市場ではすでに計算能力セクターの分割上場についての議論が始まっている。決算書上看ても、このセグメントの成長率は非常に目覚ましく、短期間の前年比増加率は巨大で、現在市場の投機的関心を集める主要なテーマとなっている。
しかし、投資家が最も罠にはまりやすいのは...
YTLについて語られる際、多くの人がまず抱く印象は、マレーシアの伝統的な一族経営によるインフラグループというものだ。発電所、セメント、海外の水事業、ホテルや不動産といった、キャッシュフローは安定しているものの成長率は平凡なビジネスを手掛けている。ここ1〜2年、市場でこの企業が再び話題の中心となっているが、その理由は一貫してある一点に集約される。ジョホール州において巨費を投じ、巨大なAI計算能力データセンターパークを建設していることだ。現在、同社は既存事業が底堅さを支える一方、新事業で未来を賭けるという岐路に立っており、機会と潜在的リスクの両方が明確に表面化している。
まず同社の基盤について触れておこう。この点は多くの人が見過ごしやすい。YTLの真の強みは、規制下の公共資産群にある。マレーシア国内の発電所や英国の水事業の収益は、契約や政府による価格設定によって保護されており、景気動向にかかわらず安定的な現金を生み出す。セメント事業は国内のインフラサイクルに連動する。ホテルや商業用不動産はREIT(不動産投資信託)として運営され、観光業の回復に伴い収益は徐々に改善しつつある。これらの事業が爆発的な利益をもたらすことはないが、その役割は極めて実利的である。つまり、現在資金を要するデータセンタープロジェクトを支えるため、継続的にキャッシュフローを供給し続けているのだ。
真の見どころは、ジョホール州クライおよびシナンにある計算能力データセンターパークだ。経営陣は長期計画を相次いで上方修正し、総目標は数ギガワット規模に達しようとしている。立地はシンガポールに近接しており、シンガポールから溢れる計算能力需要を取り込む形となっている。さらにエヌビディアの公式認証も取得しており、市場ではすでに計算能力セクターの分割上場についての議論が始まっている。決算書上看ても、このセグメントの成長率は非常に目覚ましく、短期間の前年比増加率は巨大で、現在市場の投機的関心を集める主要なテーマとなっている。
しかし、投資家が最も罠にはまりやすいのは...
1
Learning The Dragon
がコメントしました

$NATGATE (0270.MY)$ こんにちは、Natgateファンの皆さん。久しぶりです。私は今もNatgateを注視しており、見捨てるつもりはありません。ワラント取引で既に大きな利益をもたらしてくれました。
チャートは健全な状態を保っています(これは私の独自調査によるものです。各自で調査を行うことが最善です)。Natgateは調整局面に入る必要があり、それは長期的な上昇トレンドを支えるためにプラスに働きます。
Natgateのファンダメンタルズに関する話ですが、今や誰もが知っている通り、Natgateは通常のEMS(電子機器受託製造)から光・フォトニクス製品へと移行しています。簡単に言えば...
チャートは健全な状態を保っています(これは私の独自調査によるものです。各自で調査を行うことが最善です)。Natgateは調整局面に入る必要があり、それは長期的な上昇トレンドを支えるためにプラスに働きます。
Natgateのファンダメンタルズに関する話ですが、今や誰もが知っている通り、Natgateは通常のEMS(電子機器受託製造)から光・フォトニクス製品へと移行しています。簡単に言えば...
2
4


