ウォーシュ議長がジャクソンホールでタカ派発言、利上げ観測が再燃

ジャクソンホールでのウォーシュ氏:市場は答えを用意しているのか、それともさらなる疑問を抱えているのか?
金利先物は今年中の利上げを織り込んでいる。ベッセント氏は、高止まりする長期金利を引き下げるため、超長期米国債の買い入れを発表したが、市場はこれを信じておらず、10年物国債利回りはほとんど動かなかった。また、ウォーシュ氏は金利の先行きについてほぼ何も語っていない。
$エヌビディア (NVDA.US)$決算が予想を上回ったことを受け、時間外取引で4%超上昇した。$インベスコQQQトラスト (QQQ.US)$ 木曜日は717付近で始値をつける見込み、 $S&P500 (.SPX.US)$ 7,675近辺でテック株全般に買い注文が集まっている。リスク選好感が過熱しており、金曜朝のスピーチが市場の見方を一変させる可能性がある。
ジャクソンホールとは何か?
毎年8月、カンザスシティ連銀はワイオミング州ジャクソンホールで年次シンポジウムを開催する。これは中央銀行の政策シグナルを送るための、定例外の最重要舞台だ。バーナンキはここでQE2を示唆し、パウエルは2021年に「一時的」という表現を用い、2022年には利上げサイクルを開始し、同じ舞台から2024年の政策転換を予告した。
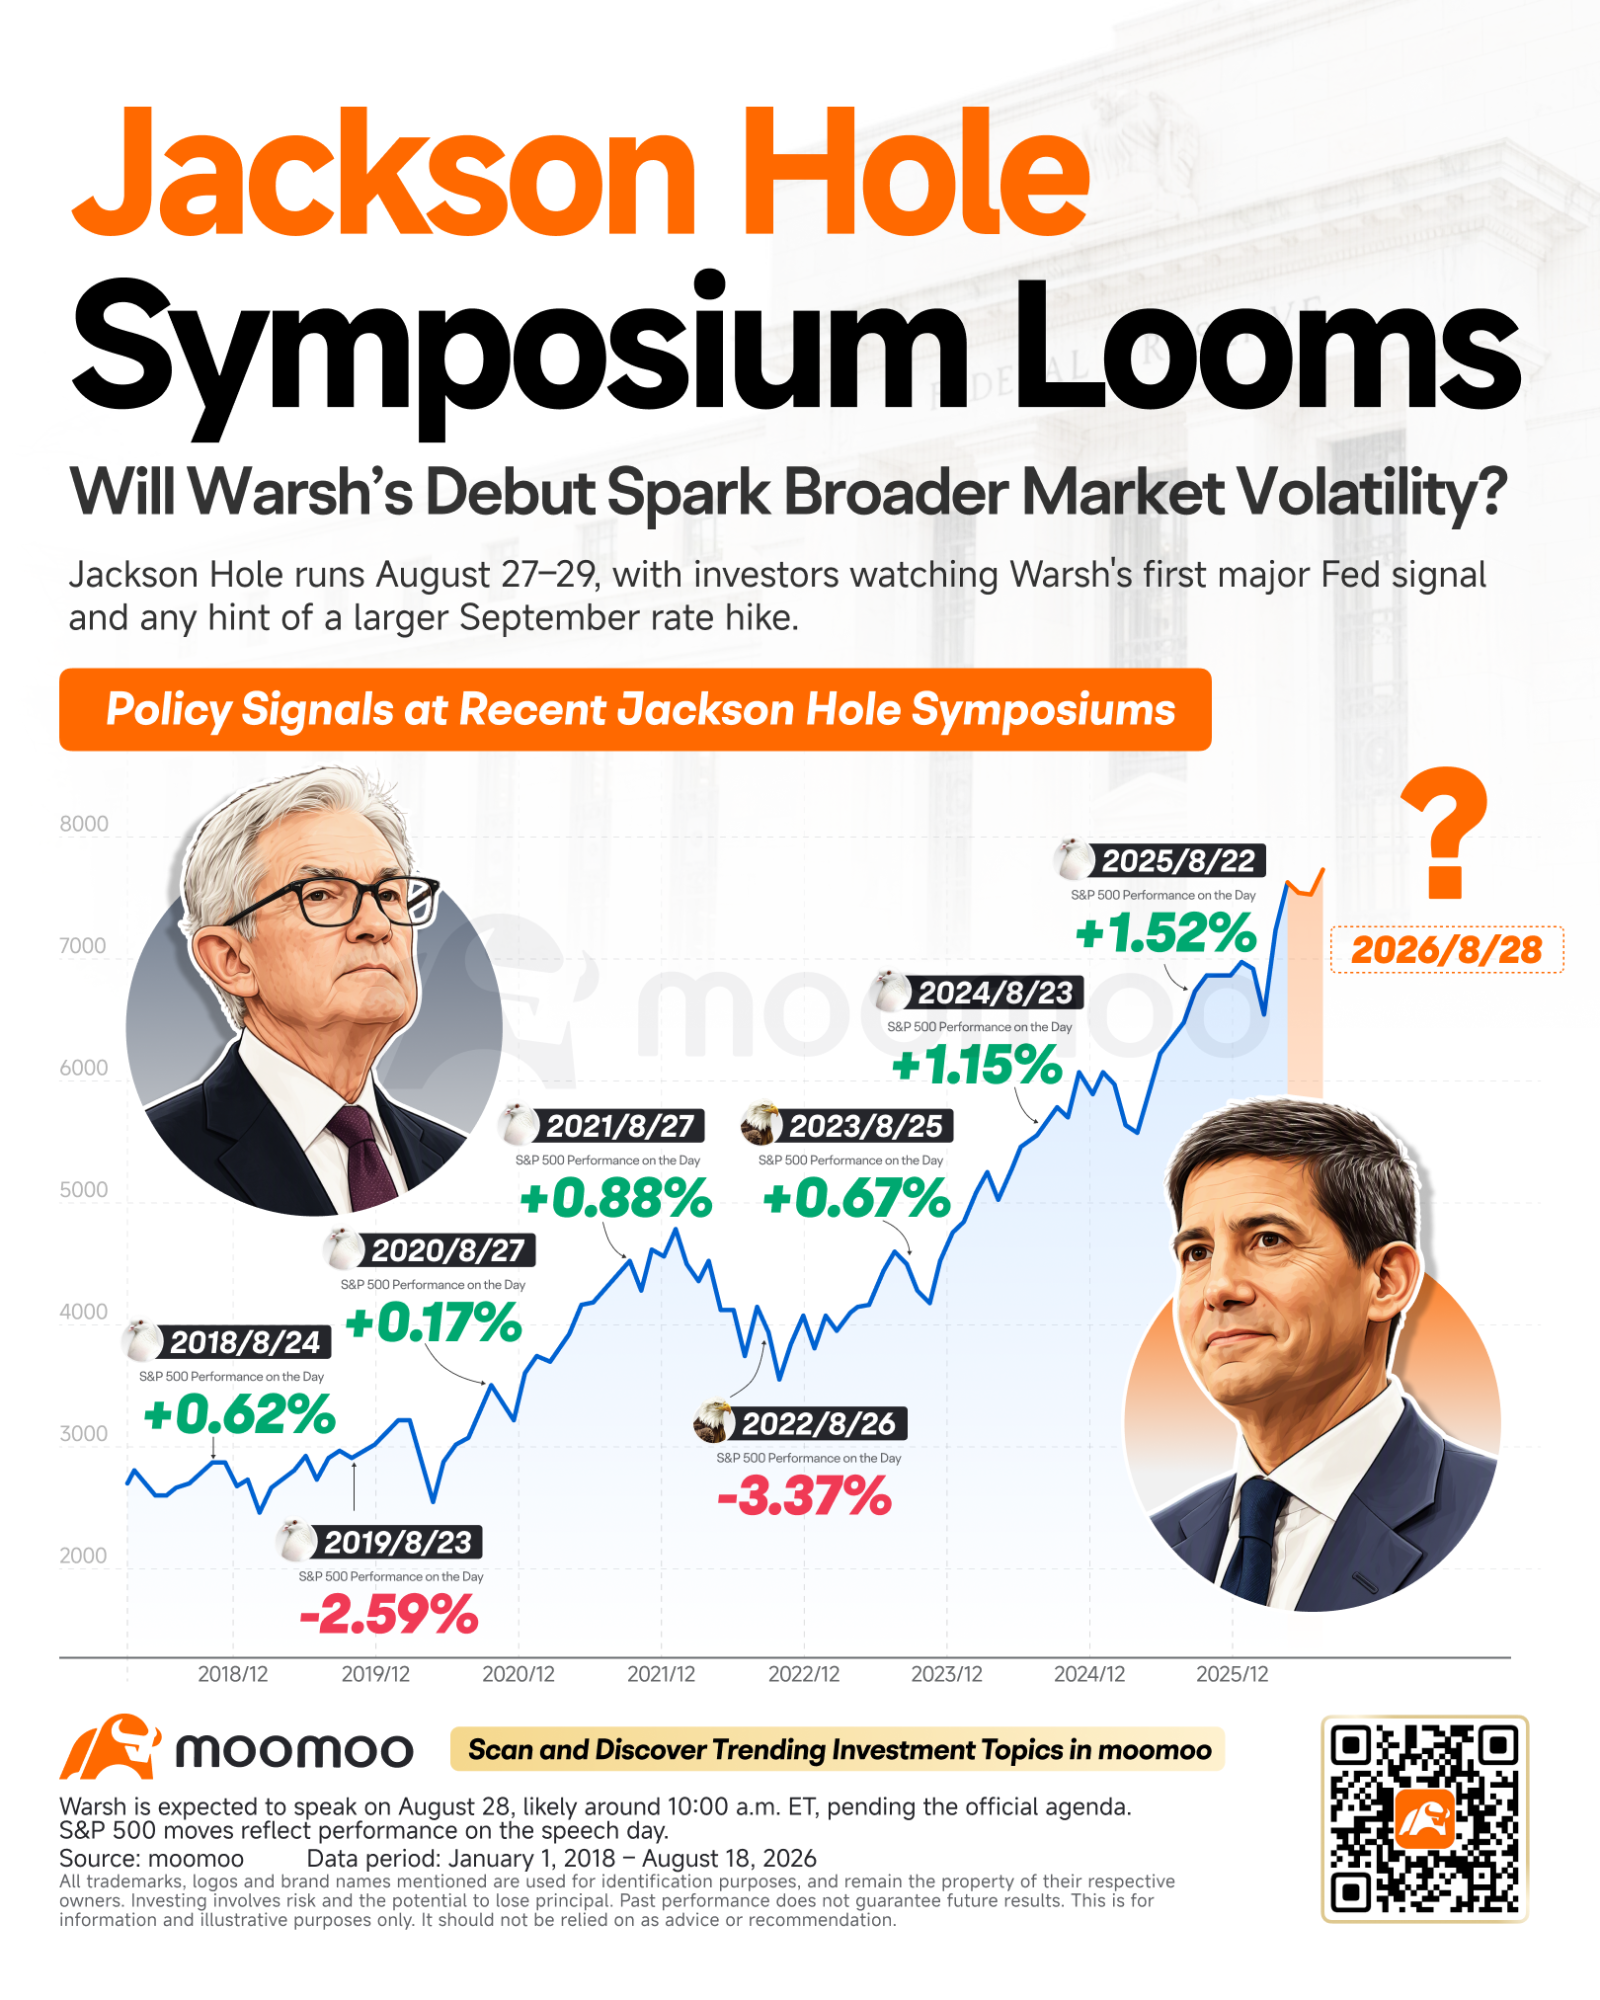
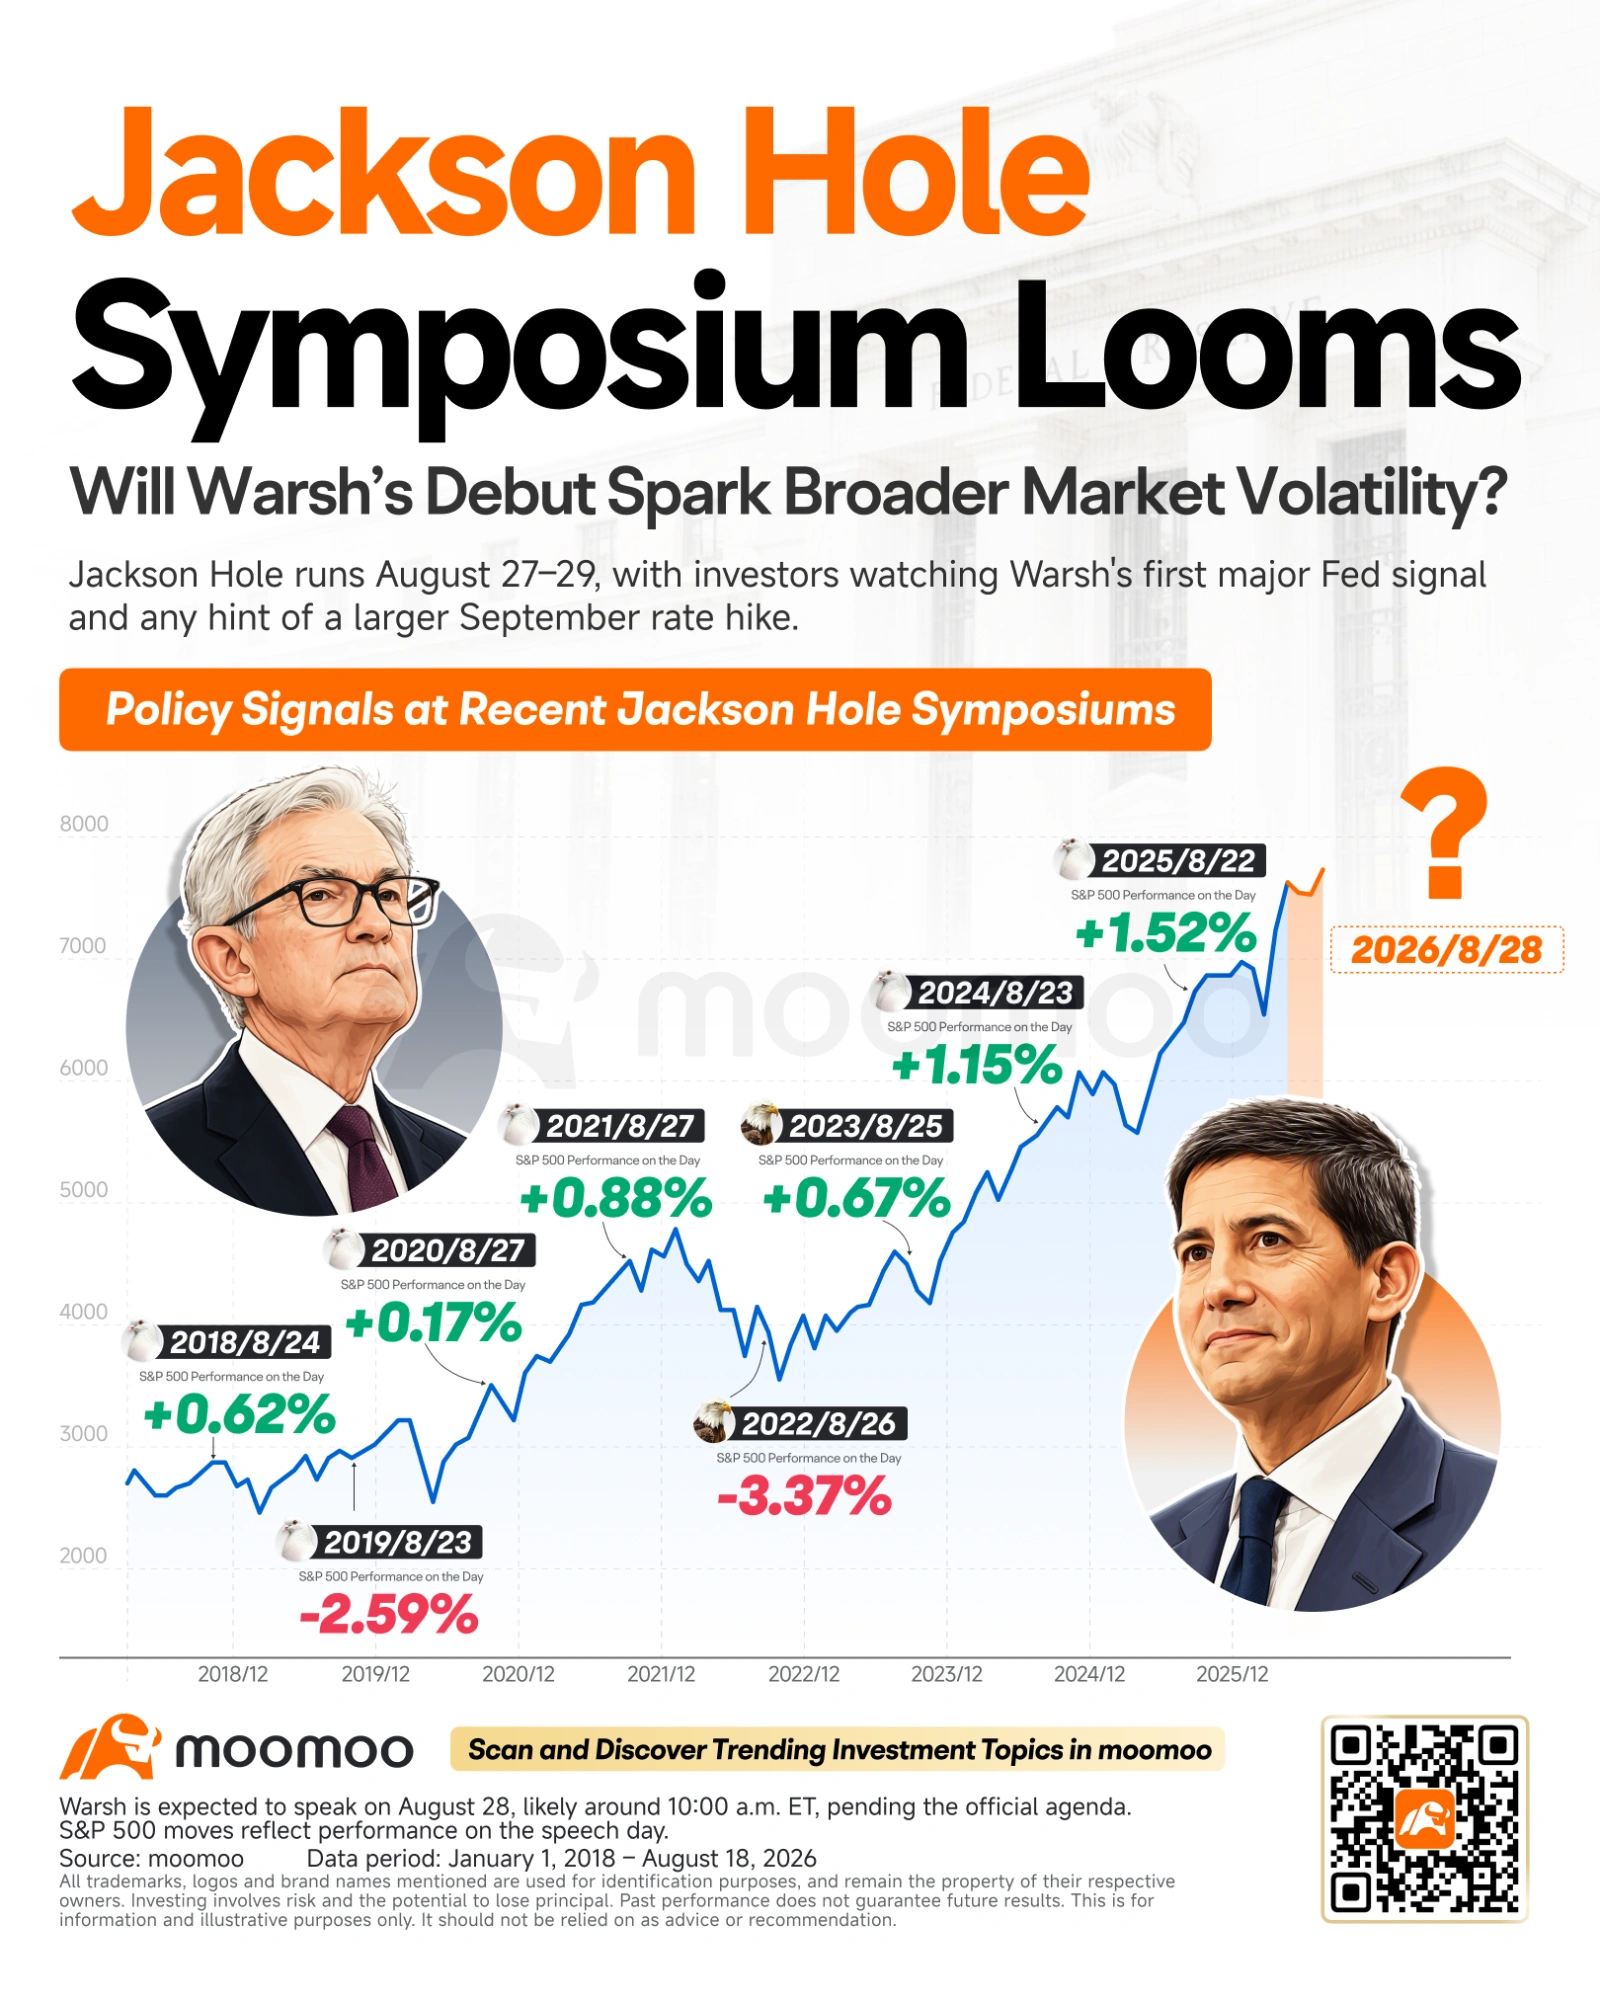
ウォーシュは異なる。彼の哲学は意図的な不透明さであり、少なく語り、市場がデータに反応するのを待つというものだ。しかし、曖昧なスピーチでも市場は動く: $S&P500 (.SPX.US)$ スピーチ当日の反応幅は-3.37%(2022年)から+1.52%(2025年)まで様々だ。今回のジャクソンホールはどちらの方向性になるのか?
予想される展開:ウォーシュ氏の3つの可能性
ウォーシュ氏の演説タイトルはまだ発表されていない。ゴールドマン・サックス・グループ、シティグループ、JPモルガンのすべてが3つの可能な方向性を想定しており、市場への影響は彼がどの道筋を選ぶかに完全に依存する。
– インフレ目標へのコミットメント — 2% PCE(タカ派的): ゴールドマン・サックス・グループは、ウォーシュ氏が2%目標を再確認すると予想している。リスクはトーンであり、最近の冷却傾向に言及しないことは、沈黙によるタカ派姿勢と解釈される。
– AIと生産性(ハト派的): ウォーシュ氏は7月の記者会見で、AIを「重要なディスインフレ要因」と呼んだ。もし彼がこの点を拡大して語れば、金利据え置きへの忍耐を示唆することになる。シティグループはこれを主要なハト派的上振れリスクと見ている。
– FRB改革/タスクフォース(中立): JPモルガンのベースケース。ウォーシュ氏は内部タスクフォースやコミュニケーションフレームワークについて言及したが、金利に関するシグナルはなく、市場の反応も鈍い。
ギャップとその活用戦略
7月のコアPCE:前月比0.25%、前年比3.3%――予測通りだったが、依然としてFRBの2%目標を大きく上回っている。サプライズはないものの、安心材料にもならない。唯一軟調な数値は市場ベースのコア指数で、前月比0.15%/年率換算2.3%だが、これは金利先物がアンカーとしている指標ではない。利上げ織り込み姿勢は変わらず、今回のデータでもそれを崩すことはできなかった。
実際に市場を動かす要因となり得るのは、ウォーシュ氏が最近の月次ベースでの冷却傾向を認めること、シティグループが想定するPCE算定方法の見直し(20~30bp)に言及すること、あるいはタスクフォースがより広範なインフレ指標を支持する可能性を示唆することである。これらがなければ、3.3%という数字は何も語らないための大義名分となり、3.3%での沈黙自体が強気的なシグナルとなる。
$NASDAQ 100 Volatility (.VXN.US)$ 21.42ということは、これは織り込み済みではない。 $インベスコQQQトラスト (QQQ.US)$ ――主要指数の中で最も金利感応度が高い――は注目すべきティッカーだ。オプション(各契約は100株を対象)は、投資家がスピーチに向けてリスクを限定しながらヘッジしたり、ポジションを維持したりするための資本効率の高い手段を提供する。
シナリオ1:強気姿勢または沈黙を守るウォーシュ氏: ウォーシュ氏は2%目標を再確認し、インフレ鈍化を無視、利上げ織り込みを正当化する。 $米国債2年 (US2Y.BD)$ 急騰、 $インベスコQQQトラスト (QQQ.US)$ 主要指数の中で最大の打撃を受ける。 これは以下の銘柄に対する保護プットオプションが $インベスコQQQトラスト (QQQ.US)$ 各契約は100株を対象としており、既存のテック株エクスポージャーにおける損失を相殺することができます。講演後にはインプライド・ボラティリティ(IV)が上昇する可能性が高く、そのため金曜日の前に仕掛けておいたプットオプションによるヘッジは、講演後に価値が高まる傾向があります。
シナリオ2:中立/改革重視: JPモルガンのベースケース:タスクフォース設置、コミュニケーション改革、金利シグナルなし。 $インベスコQQQトラスト (QQQ.US)$ 相場は方向感なく推移し、引けにかけてボラティリティが減衰します。市場にとって最も混乱が少ない結果ですが、オプション保有者にとっては最悪のシナリオとなります。 方向性のある動きがないため、インプライド・ボラティリティは圧縮され、オプション・プレミアムは急速に目減りします。ここでのコストは、単にヘッジのために支払った金額のみです。
シナリオ3:タカ派からのサプライズ: ウォーシュ氏が冷却傾向を認め、PCE(個人消費支出)指数の改定に触れるか、より広範な指標を示唆する場合です。市場はこのシナリオへの備えが最も薄く、このような場合の値動きは迅速になる傾向があります。 $エヌビディア (NVDA.US)$ 時間外取引で既に4%上昇し、テック株全般に買い注文が入っている状況において、ハト派的なウォーシュ氏の発言は、ダブル・カタリスト(二重の材料)となる可能性があります。 $インベスコQQQトラスト (QQQ.US)$. コールオプションは、最大損失が限定された状態で上昇益への参加を可能にし、バイナリーイベントを控えて方向性は正しいもののタイミングが不確実な場合に有用です。
不確定要素: 週末に米加貿易協議が決裂し、約200億ドル相当の輸入品に対する50%の関税が現在発効中だ。もしウォーシュ氏が貿易起因のインフレリスクに少しでも言及すれば、 $インベスコQQQトラスト (QQQ.US)$ その影響を最初に受けるのは
金曜日を前にボラティリティは割安感がある。ポジションの保護であれ、リスク限定で相場参加を継続するのであれ、オプションはその柔軟性を提供してくれる――事前にウォーシュ氏の方向性を予測する必要なく。
免責事項:このコンテンツは、Moomoo Technologies Incが情報交換及び教育目的でのみ提供するものです。さらに詳しい情報


コメント(5)
コメントをする
36
15