バリー氏が半導体株相場に悲観的見方:半導体製造装置株は過熱しているのか?


S&Bリサーチと死のバブル - 第2部 - 最終局面..
ソフトウェア・ベアマーケットの最終局面 と 致命的なAIインフラストラクチャー・バブル
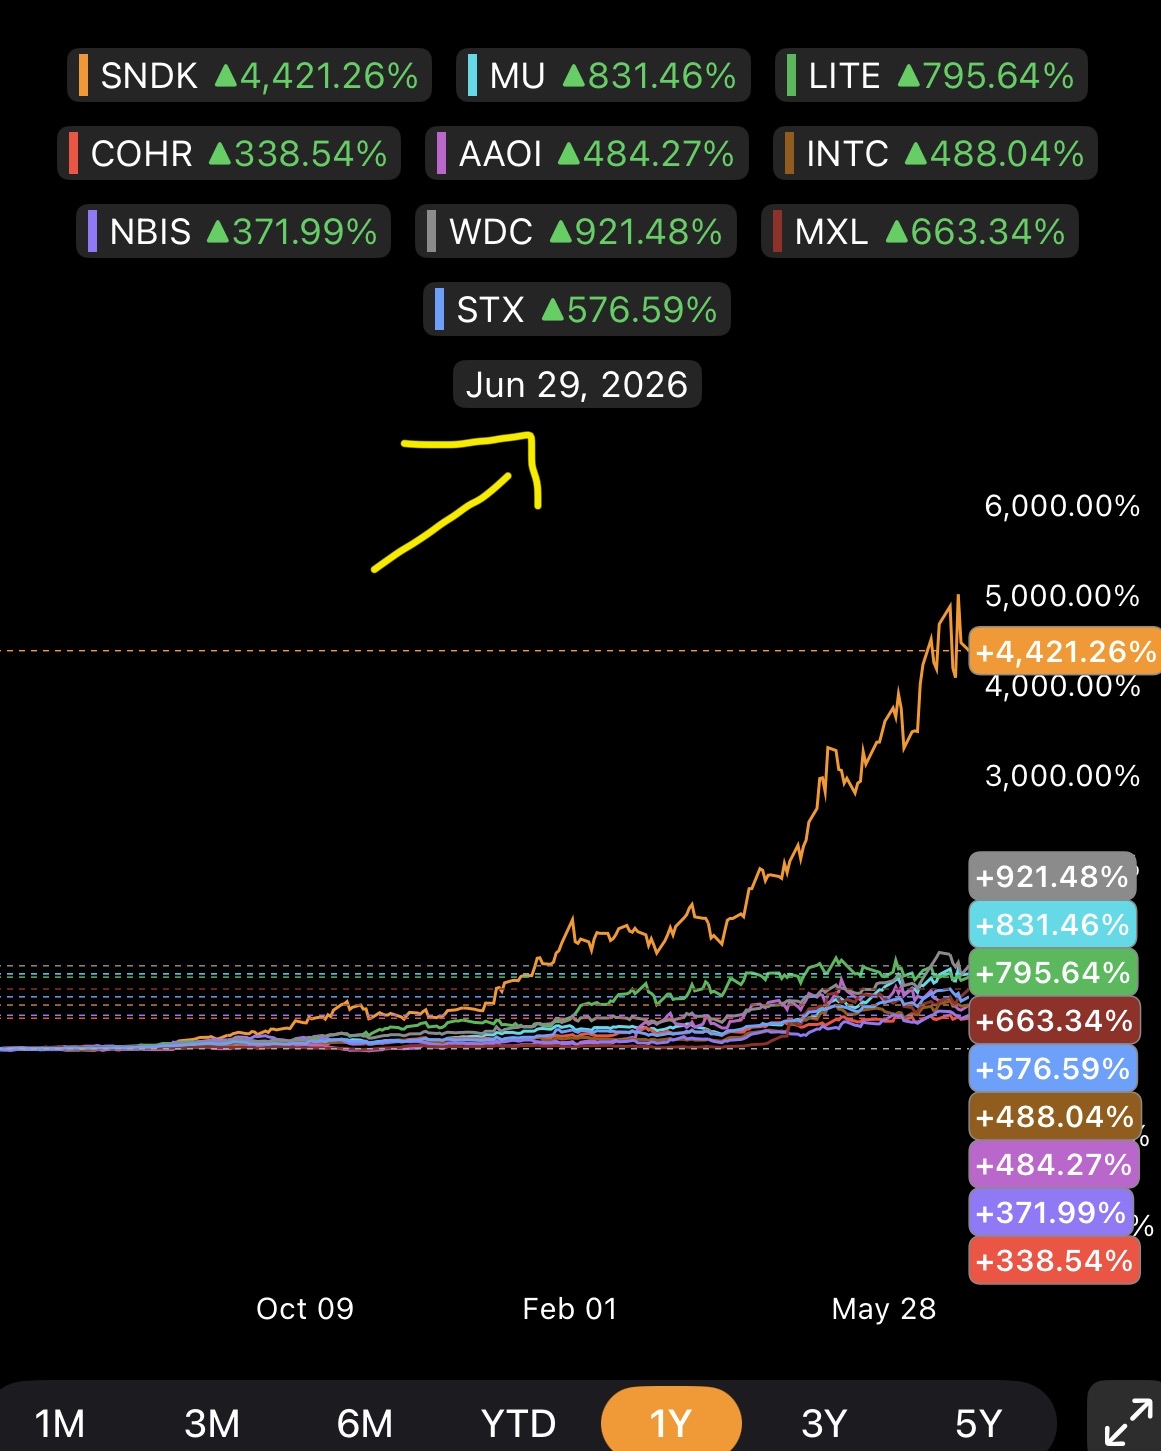
市場がようやく、AI構築が成熟した後のアプリケーション層の価値を理解し始めたまさにその時、ソフトウェアは過去の話のように評価されている。一方で、ハイパースケーラーの設備投資が放物線を描いて増加し、売上予測が四半期ごとにますます攻撃的になっているにもかかわらず、半導体とAIインフラストラクチャーは永遠に重力に逆らえるかのように扱われている。
市場は見誤っている。ソフトウェアはすでに痛みを経験した。半導体はまだ経験していない。
ソフトウェアはすでに流血を経験済み
ソフトウェアの売りはもはや仮説ではない。iShares Expanded Tech-Software Sector ETFはベアマーケット圏内に入り、2025年9月のピークから約27%下落しており、主要なソフトウェア銘柄はAIによる代替リスクに投資家がパニックに陥ったことで大幅な下落を被った。この再評価は非常に厳しいものであり、アナリストやコメンテーターは「SaaSポカリプス」と呼び始め、SaaS銘柄の中央値の倍率は崩壊し、当該セクター全体でデストレスト・デット(財務困難債務)が増加している。
ソフトウェアの売りはもはや仮説ではない。iShares Expanded Tech-Software Sector ETFはベアマーケット圏内に入り、2025年9月のピークから約27%下落しており、主要なソフトウェア銘柄はAIによる代替リスクに投資家がパニックに陥ったことで大幅な下落を被った。この再評価は非常に厳しいものであり、アナリストやコメンテーターは「SaaSポカリプス」と呼び始め、SaaS銘柄の中央値の倍率は崩壊し、当該セクター全体でデストレスト・デット(財務困難債務)が増加している。
この点が重要です。なぜなら、ソフトウェアはもはや最盛期のような高価なものではなくなったからです。幻想のプレミアムの大部分はすでに崩壊しています。あるセクターがすでに値下がり、マルチプルの圧縮、信用ストレスを耐え抜いた場合、その懲罰は通常、始まりよりも終わりにずっと近づいているのです。
ソフトウェアに好意的な見方が必要な理由
ソフトウェアに対する弱気論は声高ですが、同時にますます安易なものになっています。AIエージェントは確かに、弱く、コモディティ化した、シートベースのSaaSモデル、特に製品がワークフローのオーバーヘッドに過ぎず、人間のライセンスを一つずつ販売していたようなモデルを攻撃しています。しかし、それはソフトウェアが負けるというのと同じではありません。それは、悪いソフトウェアが負けるということなのです。
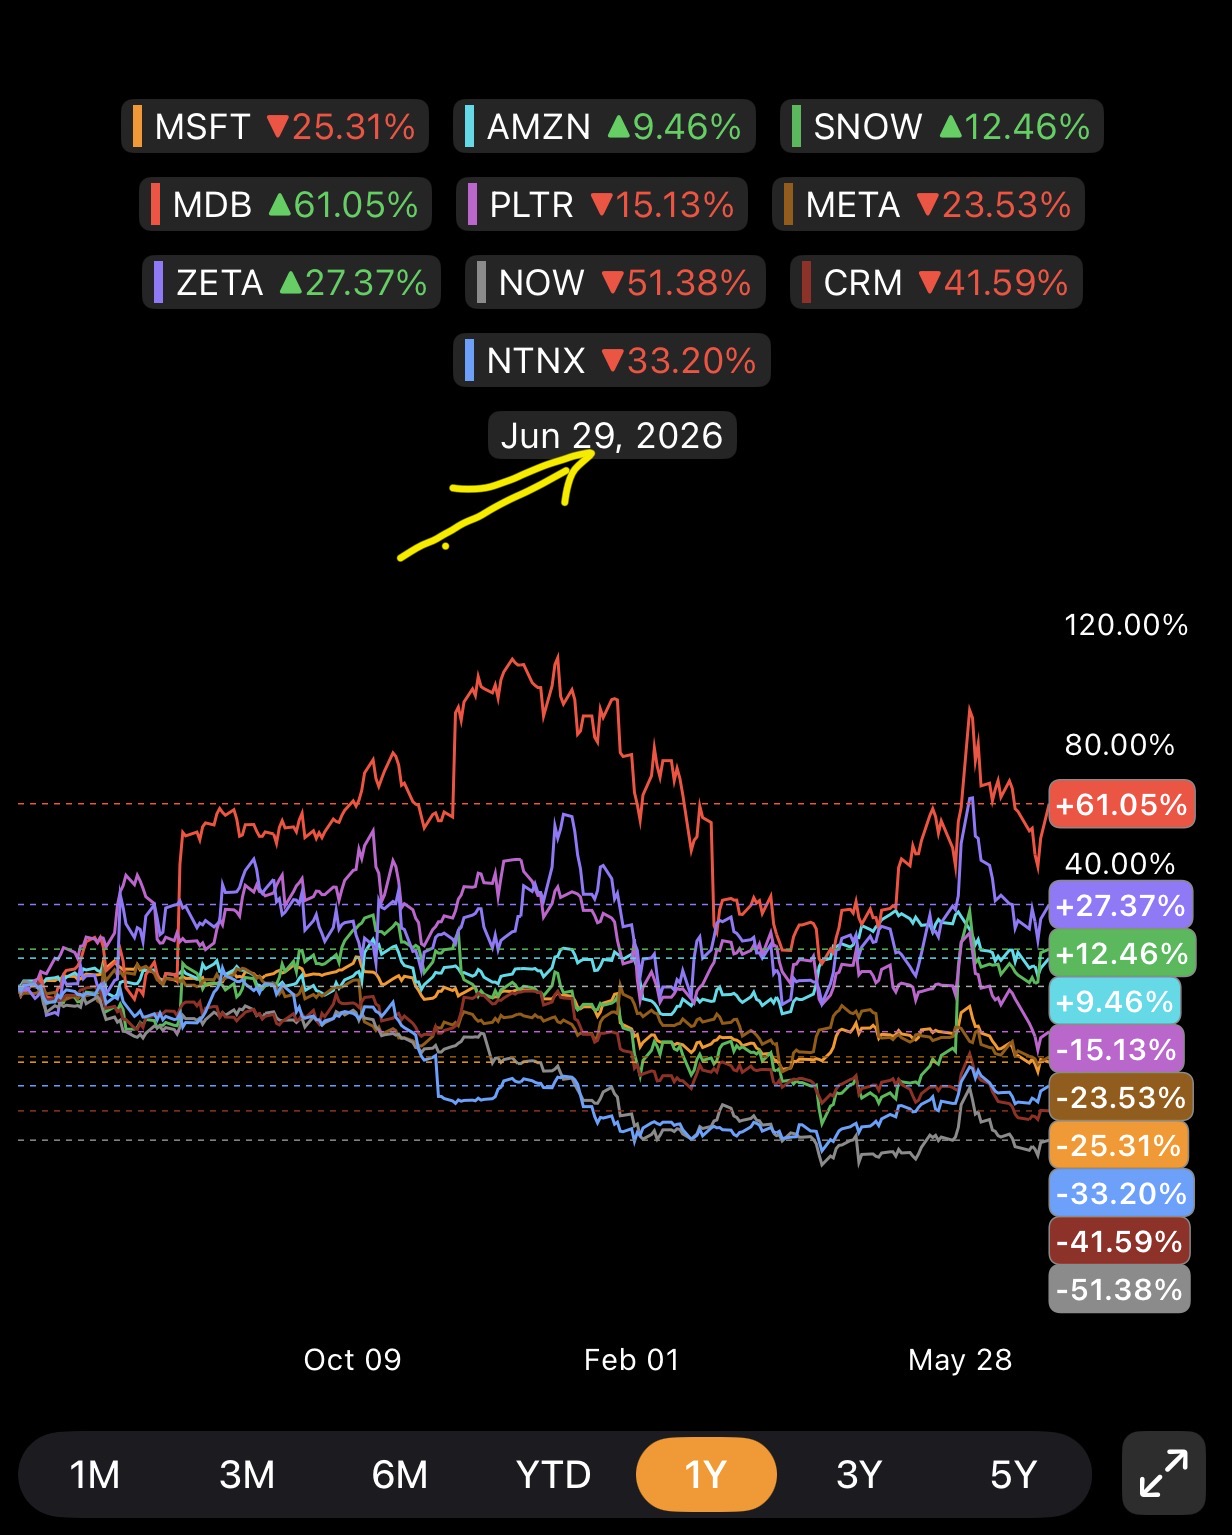
$マイクロソフト (MSFT.US)$$メタ・プラットフォームズ (META.US)$$アマゾン・ドット・コム (AMZN.US)$$モンゴDB (MDB.US)$$スノーフレーク (SNOW.US)$$ゼータ・グローパル・ホールディングス (ZETA.US)$$サービスナウ (NOW.US)$$セールスフォース (CRM.US)$$ニュータニックス (NTNX.US)$$パランティア・テクノロジーズ (PLTR.US)$$アップラビン (APP.US)$$iShares Expanded Tech-Software Sector ETF (IGV.US)$
この淘汰の先にいる勝者は、以前よりも優れたビジネスになる可能性があります。それは、より効率的なコスト構造、より使用量ベースの価格設定、より強固なワークフローの所有権、そしてシート数ではなくAI主導の成果とのより深い統合です。市場がすべてのソフトウェアを使い捨てのミドルウェアのように扱うのをやめれば、資本は真のアプリケーション層の勝者と、古いSaaS時代の肥大化した犠牲者とを区別し始めることができるでしょう。
真の問題は半導体バブルである
この淘汰の先にいる勝者は、以前よりも優れたビジネスになる可能性があります。それは、より効率的なコスト構造、より使用量ベースの価格設定、より強固なワークフローの所有権、そしてシート数ではなくAI主導の成果とのより深い統合です。市場がすべてのソフトウェアを使い捨てのミドルウェアのように扱うのをやめれば、資本は真のアプリケーション層の勝者と、古いSaaS時代の肥大化した犠牲者とを区別し始めることができるでしょう。
真の問題は半導体バブルである
ここからは、より厳しいトーンになるべきです。半導体とAIインフラへの投資は、規律ある投資というよりも、AIという物語に最初に触れたものに対する後期サイクルの崇拝のように見え始めています。ハイパースケーラーのAIとクラウドの設備投資額は、2024年の約2500億ドルから2025年には約4000億ドルに急増し、2026年には約6350億ドルから6900億ドルに達すると予測されています。これは通常の成長ではありません。これは支出の狂乱です。
バンク・オブ・アメリカは、大幅上方修正の後、半導体市場が2026年に1.3兆ドルを超えると見ています。一方、デロイトとSEMIも、AI需要に駆動された業界売上高と設備投資が歴史的なピークに達すると予測しています。これらの予測は長期的には方向性としては正しいと証明されるかもしれませんが、市場はすでに、設備投資の1ドルごとが英雄的なリターンを生み、すべてのプレミアムGPU、ASIC、ネットワークスイッチ、ファブツールが永遠に不足し続けるかのように振る舞っています。
そのような考え方は、まさにバブルが語る言葉です。
バブルが致命的に見える理由
バブルが致命的に見える理由
最も重要な詳細は、ハイパースケーラーの設備投資のうち、直接チップに充てられるのは約25%に過ぎず、約75%は周辺の物理的インフラストラクチャ、つまりデータセンター、電力、冷却、ネットワーク、ランドに充てられていることです。言い換えれば、これは単なるチップブームではないのです。これは全身のインフラストラクチャへの過剰投資です。
また、期待が非現実的になると、バブルは悲惨な結末を迎える。Futuriomは、支出比率が歴史的な水準に戻れば、ハイパースケーラーの設備投資が20~30%減少する可能性があると警告している。もしそれが起これば、市場は半導体が魔法の製品ではないことにすぐに気づくだろう。半導体は景気循環性が強く、資本集約的であり、需要の期待が現実を上回った時には容赦なくその影響に晒される。
最終局面
最終局面
ソフトウェアはすでに痛手を負っている。半導体はまだカジノで祝福されている。そのため、より良いリスク・リターンは現在、ワークフロー、データ、成果を通じて実際にAIを収益化できる選別されたソフトウェア銘柄にある可能性がある一方で、より大きなバリュエーションの危険は、市場が依然として一方向のトレードのように扱っているインフラ層の中に潜んでいる。
AIサイクルはまず「シャベルを売る人々」に報いた。次のフェーズでは、その計算能力を実際に収益に変える企業に報いるかもしれない。そのローテーションが起これば、ソフトウェアは問題のように見えなくなり、半導体はその正体、すなわち誰も頂点で挑戦したがらなかった致命的なバブルとして見え始めるだろう。
ありがとうございます
SBR
追加注記 -
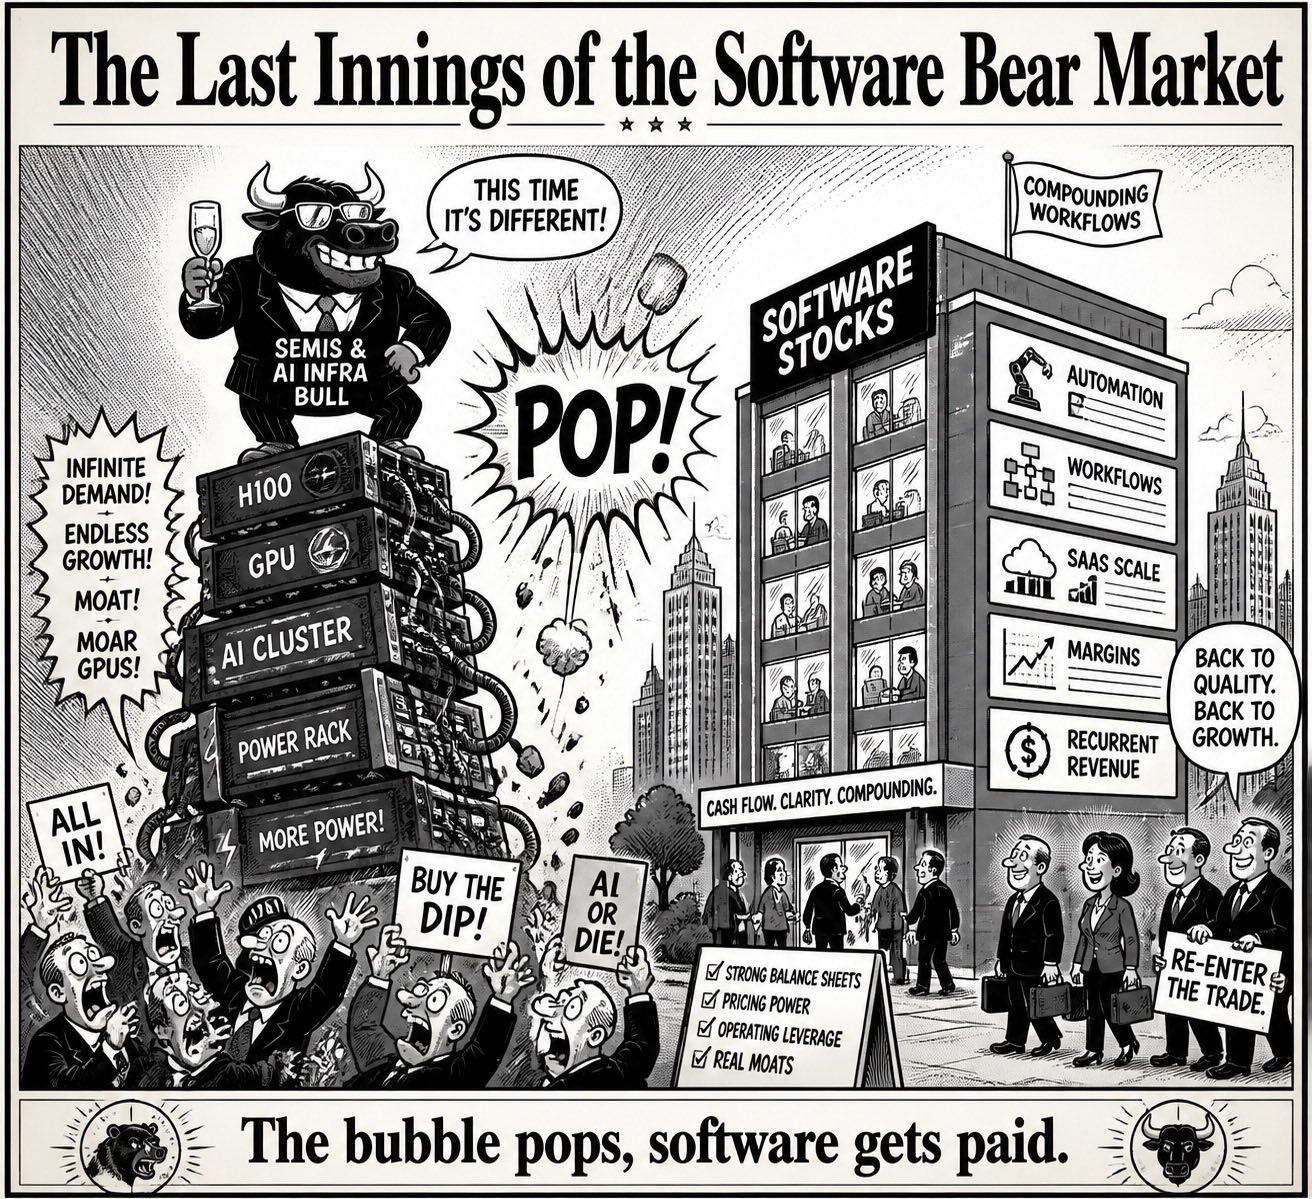
バブルが弾けると、市場はすぐに誇大広告に報いることをやめ、ファンダメンタルズに基づいて資産の再評価を始める。これは通常、急落、信用収縮、レイオフ、そして信頼のリセットを意味する。ソフトウェアにとって、これは半導体やAIインフラにバブルがある場合、実際にはポジティブな状況設定となり得る。なぜなら、企業は積極的な設備投資から、効率化、ワークフロー自動化、少ないリソースでより多くを成し遂げるためのツールへとシフトすることが多いからだ。
これが、設備投資の減速後にソフトウェアが恩恵を受けられる理由である。ソフトウェアは資本集約度が低く、導入が迅速であり、ハードウェアに偏重したAI支出よりも、コスト削減やオペレーティング・レバレッジに直接結びつきやすい。もし投資家が過熱した半導体やインフラ銘柄から、継続的収益、より強いマージン、明確な有用性を持つビジネスへと資金をローテーションさせれば、古いバブルが収縮している間にも、ソフトウェアは上方再評価される可能性がある。
S&Bリサーチデスクノート
個人的には、私はソフトウェアに対して強気のスタンスに転じている。7月1日を迎え、後半戦が始まるにつれ、市場の物語は変化し始める可能性がある。もし投資家が最も過熱したAIインフラや半導体銘柄から資金を引き揚げ始めれば、資本はすでにバリュエーションが圧縮され、再評価の潜在力がはるかに良く見えるソフトウェアに流れ戻るかもしれない。金融株もまた、市場がAIトレードを超えて広がるにつれ、同じカテゴリーに収まる可能性がある。
このような状況は過去にも見られました。2022年には、パンデミック期の急増後に半導体需要が急激に冷え込み、業界は過剰在庫、受注の鈍化、マージン圧迫に直面しました。その在庫積み増しは、最終的にサプライチェーンの一部で貸借対照表や決算報告に悪影響を及ぼしました。教訓は単純です:景気循環が転換する時、市場はしばしば最も人気が集中した勝ち組を最初に罰し、一方でソフトウェアのような見落とされがちなセクターは、資金のローテーション先として静かに次の評価回復の場となり得ます。
長文になりましたが、必要な内容でした。お時間を割いてお読みいただきありがとうございます。当方はオプション取引は行わず、このような銘柄選定や深堀り調査については私をフォローしてください。次四半期には「S&Bリサーチとウォール街の囚人たち」を公開予定です。
では、乾杯🍻
免責事項:このコミュニティは、Moomoo Technologies Inc.が教育目的でのみ提供するものです。さらに詳しい情報


コメント(6)
コメントをする
18
8