メタ株、AIコスト増で下落:投資回収はいつ訪れるのか?

メタの広告エンジンは強固。クラウドが新たな不確実要因に
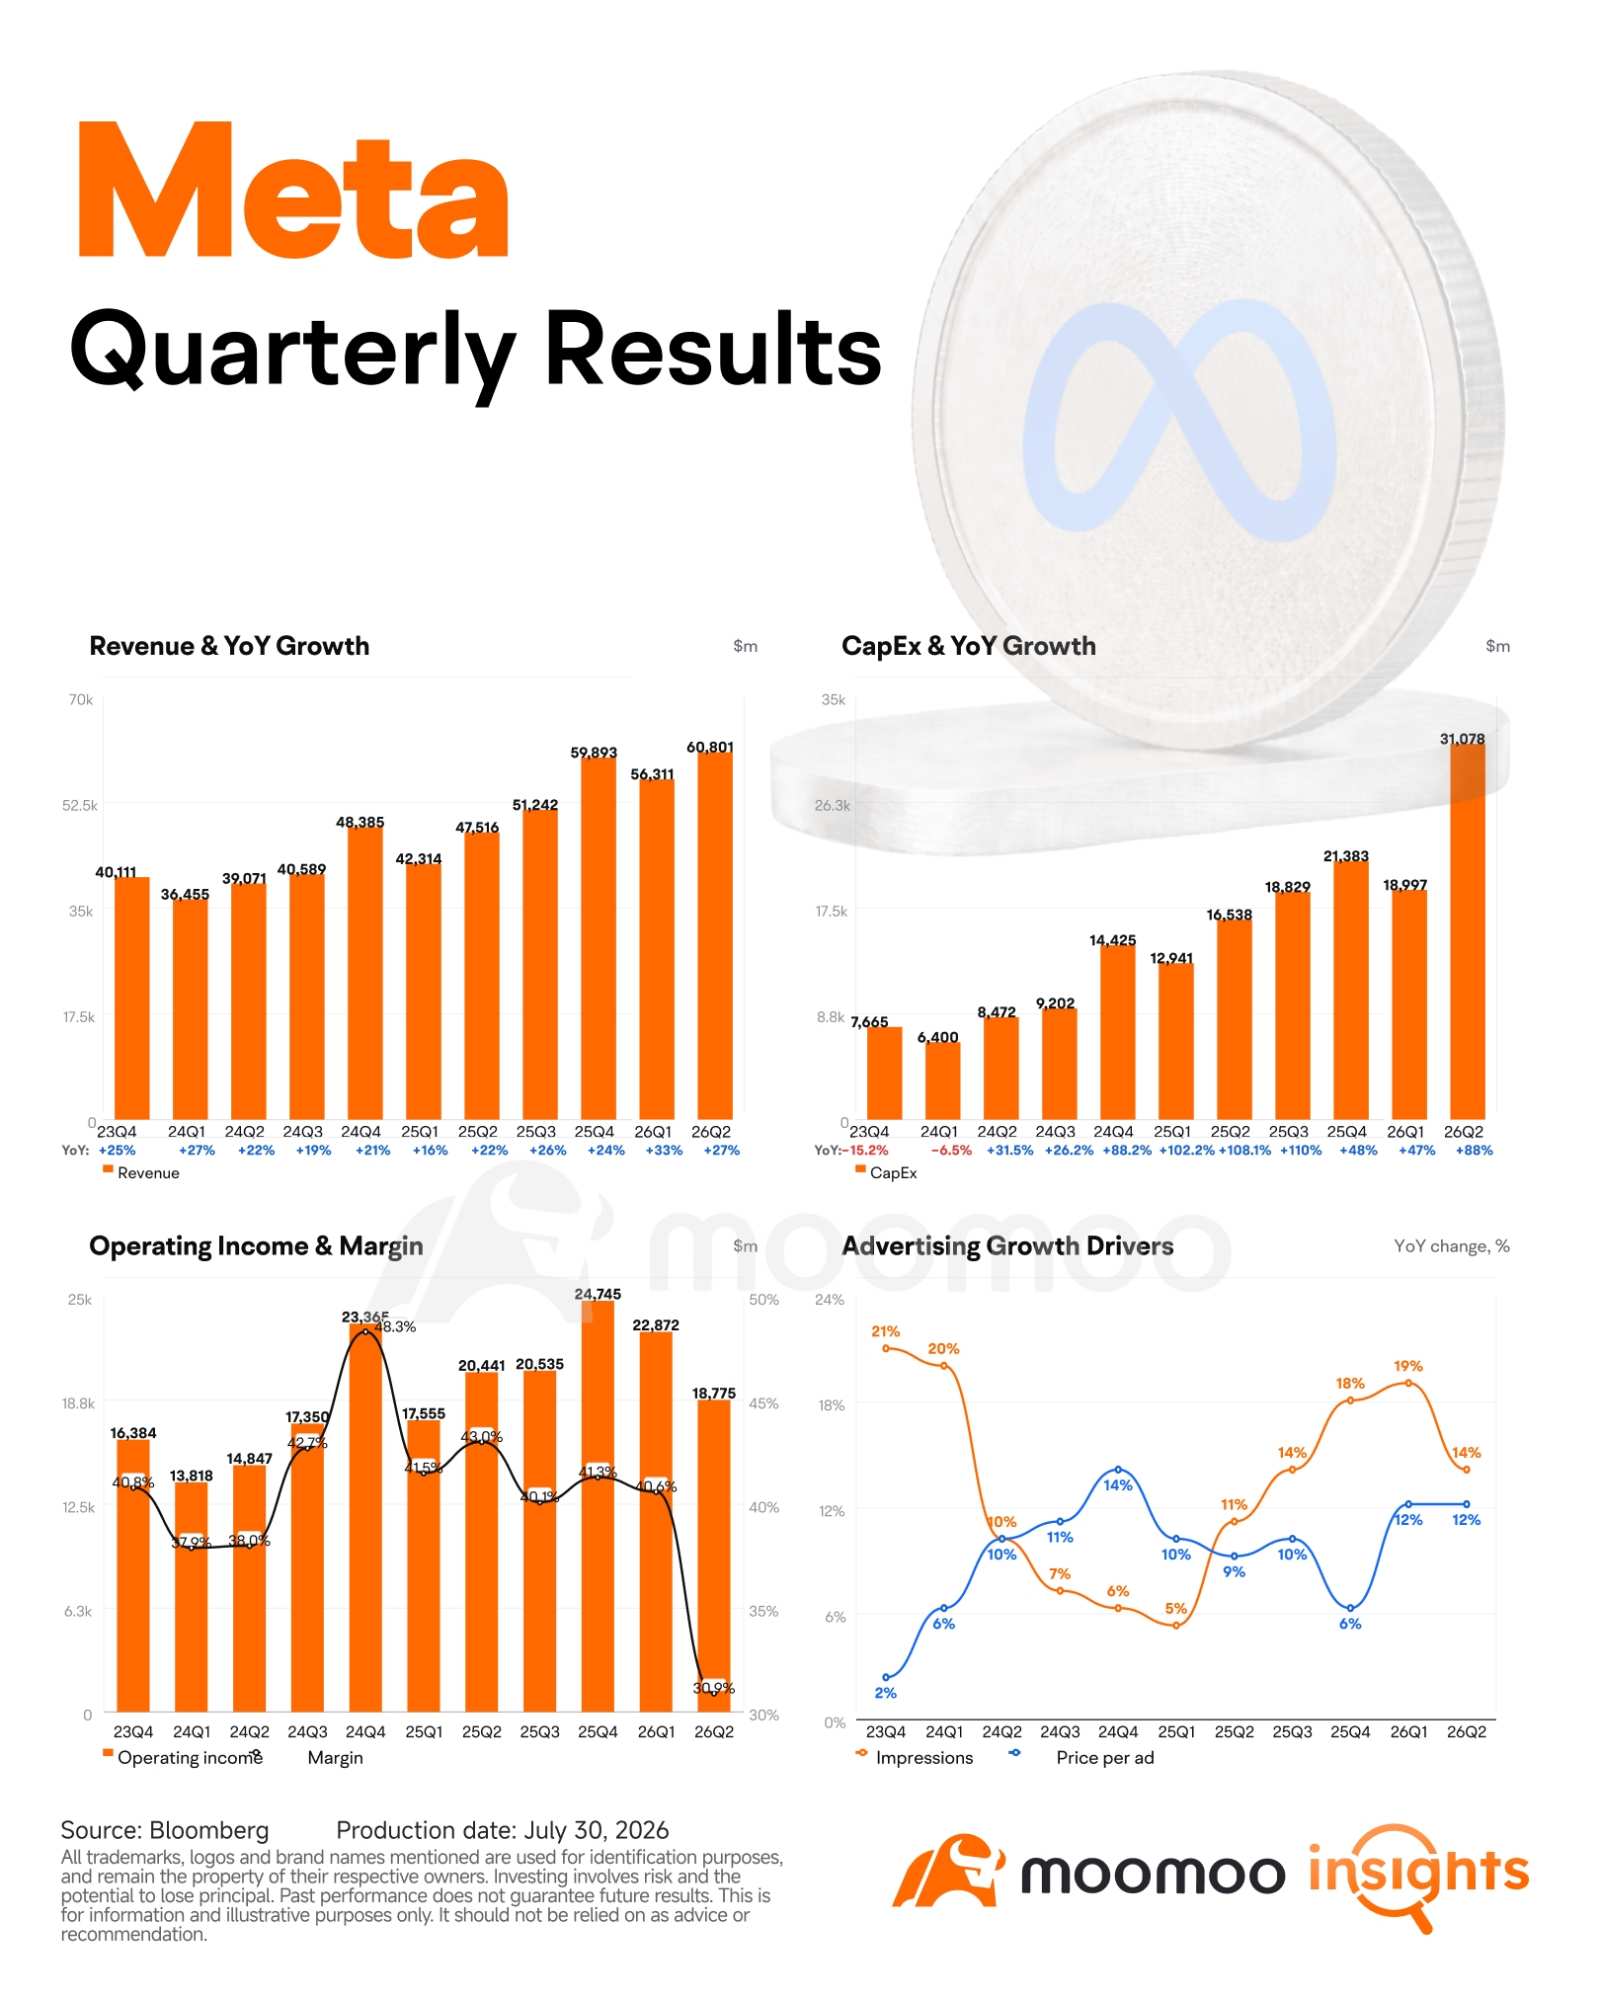
Meta株は第2四半期決算発表後、約6%下落した。問題は広告需要ではなかった:収益は28%増の608億ドル、広告収益は27%増加した。むしろ投資家が注視したのは急増するコスト、ほぼゼロのフリーキャッシュフロー、そして将来のAI投資に関する見通しの欠如だった。

広告エンジンは依然として堅調
広告インプレッション数は14%増加し、広告単価は12%上昇。これはMetaが量の拡大と収益化の改善の両方を通じて成長を続けていることを示している。
AIは既にこの業績に貢献している。Metaによれば、最近のモデル改善によりFacebook広告のクリック数が8.3%、コンバージョン数が15.7%増加した。Advantage+は年間750億ドル以上の収益ペースに達し、現在900万社以上の中小企業がMetaの生成AI広告ツールの少なくとも1つを利用している。
見出し上の収益性はかなり弱く見えた。 営業利益は8%減の188億ドルとなり、営業利益率は43%から31%に低下しました。しかし、今四半期には24億ドルの訴訟関連費用と11億8000万ドルの退職金費用が含まれています。CFOのスーザン・リー氏は、これらの項目がなければ営業利益は9%増加していたと述べました。
したがって、中核となる広告事業は健全な状態を維持しています。 より大きな問題は、インフラ、AI人材、減価償却費、およびサードパーティのクラウド費用が、収益よりもはるかに速いペースで増加していることです。
AI関連支出はフリーキャッシュフローで賄われている
営業キャッシュフローは319億ドルに増加しましたが、設備投資額は311億ドルに達しました。その結果、フリーキャッシュフローは前年同期比91%急減し、85億5000万ドルからわずか7億8400万ドルとなりました。メタはまた、約250億ドルの長期債務を発行し、今四半期中に自社株買いを実施しませんでした。

メタは2026年の設備投資額の見通しを1300億ドル~1450億ドルに絞り込み、下限を50億ドル引き上げました。 通期の費用見通しも1650億ドル~1690億ドルに引き上げられましたが、第3四半期の収益は610億ドル~640億ドルに達すると予想されています。
CFOによるこの支出への弁明は重要でした。メタは、AI業界は歴史的にインフラの構築が不足しており、利用可能なキャパシティが例外的に価値があると考えています。 したがって、同社は短期的なフリーキャッシュフローよりも、2026年および2027年のコンピュートキャパシティの最大化を優先しています。
経営陣はまた、この投資が柔軟性を維持していると主張しています。データセンターとネットワークインフラは将来のサーバー展開の基盤を提供し、内部開発のカスタムシリコンはサプライチェーンへの影響力と長期的なリターンを改善する可能性があります。新たにブラックロックが支援する1GWデータセンターのようなパートナーシップも、メタ自身のキャッシュフローとバランスシートを補完するかもしれません。
その論理は擁護できるものの、市場は依然として2027年の具体的な設備投資額の数値を欠いている。それが明確になるまでは、投資家はMetaの将来のキャッシュフロー生成を割り引き続ける可能性がある。
AIクラウドが重要な変数となる
Metaの新興クラウド戦略は、単に余剰GPUを貸し出すだけのものよりも広範である。
同社は公開モデルAPIを立ち上げ、Meta Business Agentsの拡大を進めており、企業顧客向けのコーディングおよび生産性向上ツールを開発中である。既に100万以上の企業が毎週、**とMessengerを通じてそのエージェントを利用している。ザッカーバーグはまた、Metaが自社が支払った額を大幅に上回るプレミアムでのコンピュート容量のオファーを受けていると述べた。
CFOのスーザン・リーは、3つの潜在的な企業向け提供物を概説した: エージェント型ツール、モデルAPI、および直接的なコンピュート収益化。 これらは、インフラ構築の資金調達を支援し、投資資本に対するリターンを生み出すための複数の経路を提供する可能性がある。
これはまだAWSスタイルの汎用クラウド事業ではない。 Metaはクラウド収益、顧客コミットメント、またはマージン目標を開示していない。現時点では、それは実証済みの正当性というよりも、設備投資プログラム全体に対する潜在的に価値ある選択肢として見るべきである。
しかし、これは投資に関する議論を変える。もしMetaが自社のコンピューティングインフラをモデル、メッセージング配信、および既存のビジネス関係と組み合わせることができれば、AIクラウドは意味のある新たな成長エンジンとなり得る。 収益化が限定的なままならば、Metaは構造的に弱いフリーキャッシュフローを抱える、はるかに資本集約的な広告会社になるリスクを負う。
投資ビュー
四半期決算では、Metaのコアビジネスの崩壊は明らかにならなかった。広告収入の成長は依然として堅調で、AIはすでにコンバージョンの改善に寄与しており、報告された利益減少の多くは特殊要因によるものであった。
しかし、市場はもはや、AI支出のリターンの証拠を求めずに収益成長だけを評価することには消極的である。Metaの株価評価の回復は、以下の2つの証明点にますます依存することになる: 2027年の設備投資(CapEx)に関する明確性の向上、およびAPI、ビジネスエージェント、コンピュートサービスからの測定可能な収益。
免責事項:このコンテンツは、Moomoo Technologies Incが情報交換及び教育目的でのみ提供するものです。さらに詳しい情報


コメント(2)
コメントをする
26
8