
マレーシアの半導体業界、次のブームへ:資金流入がようやく本格化
マレーシアの半導体産業をめぐる物語で興味深い点は、もはや業界が成長しているかどうかではないかもしれません。
その通りです。
今、より大きな疑問は以下の通りです。
この成長に合わせて規模を拡大する必要のあるマレーシア企業に、誰が資金を提供するのか?
ここ数ヶ月、ベンチャーキャピタル(VC)、プライベート・エクイティ(PE)、銀行、ブルサ・マレーシア(証券取引所)、証券委員会、その他の資本市場関係者から、ペナン州への注目が高まっています。
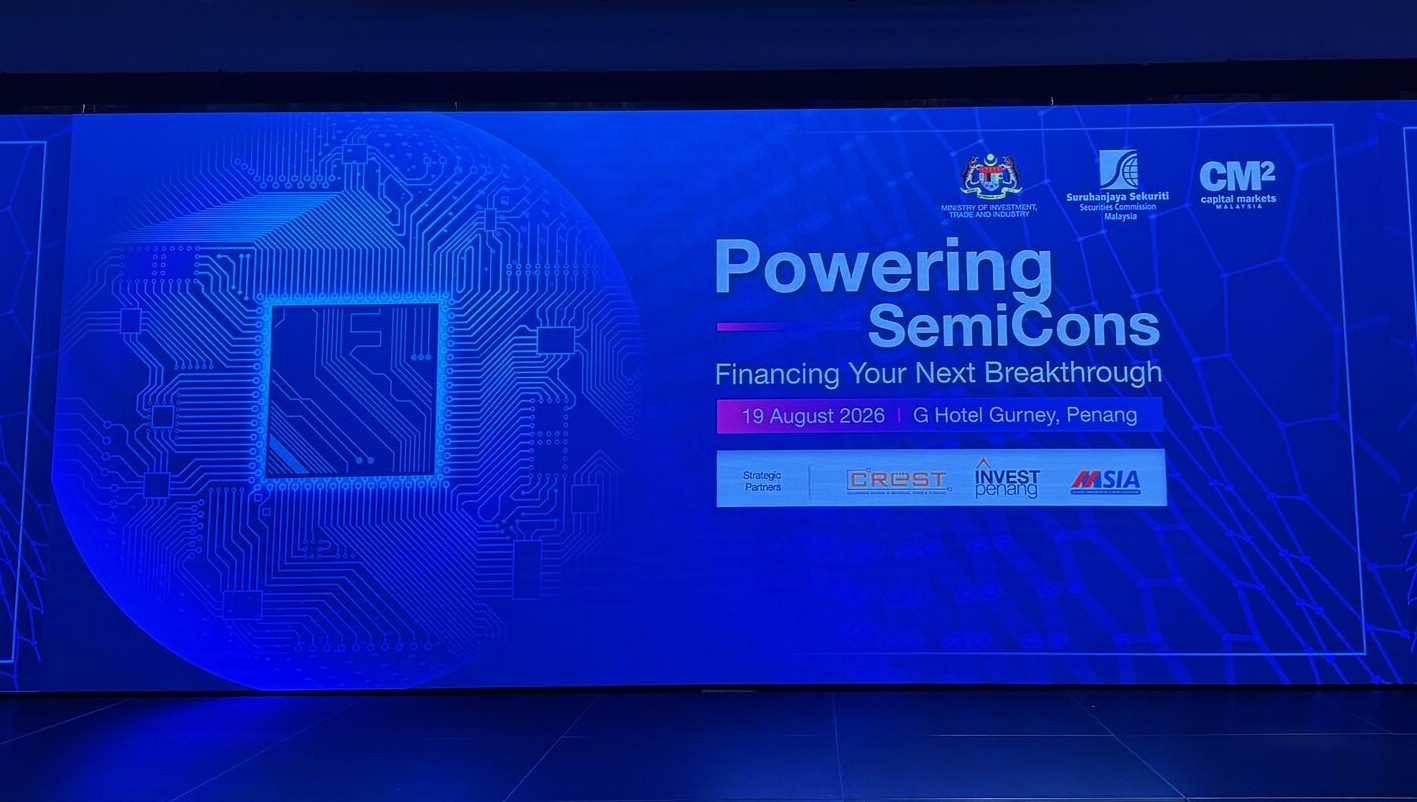
また、証券委員会が最近ペナンで開催した「半導体産業を牽引する:次のブレークスルーのための資金調達」フォーラムでは、以下のメッセージが明確に示されました。 マレーシアの半導体企業には、銀行融資以上のものが必要です。彼らが必要なのは、ECF(株式クラウドファンディング)、P2Pレンディング、VC、PE、プライベートデット、そして最終的には公開市場といった、資本市場エコシステム全体へのアクセスです。.
一方で、世界の半導体市場の数値は驚異的な伸びを見せています。
となります。2年前までは、業界内で2030年頃に1兆米ドルに達するという議論がなされていました。
今や私たちは、2026年には1兆5,000億米ドルという規模について語っているのです。
これは全く異なる成長軌道です。
マレーシアはすでにこの波に乗っています。
E&E(電気・電子)製品の輸出額は、 2024年に約6,010億リンギットで、2025年には7,110億リンギットを超え、 2025年に7,110億リンギットさらに2026年は最初の7ヶ月だけで 5,636億リンギットに達しました。に達し、前年同期比 前年比43.9%増.
これはおよそ マレーシアの総輸出額の48%.
そしてペナンがある。
取引量の 2026年上半期のE&E(電気・電子)輸出額3,500億リンギット.
計算すると、ペナンは概ね 同年上半期のマレーシアにおけるE&E輸出額の75%を占めていた.
これはもはや小規模な支援エコシステムではない。
これはマレーシア最大の経済エンジンの一つである。
ここでブルサ・マレーシアの投資家にとって興味深い点が出てくる。
マレーシアにはすでに、半導体および半導体関連企業の多くがブルサに上場している。
SkyeChipは2026年5月にメイン市場に上場したばかりであるため、特に興味深い存在です。
次にOSAT(半導体後工程)分野:
次に半導体製造装置、自動化およびテスト分野:
さらに広義の半導体インフラおよび精密工学エコシステムには以下が含まれます:
これは市場が過小評価している可能性がある部分だと私は考えています。
マレーシアは半導体エコシステムをゼロから構築する必要はありません。
エコシステムは既に存在しています。
関連企業も既に揃っています。
顧客はすでに参入しています。
輸出の基盤はすでに整っています。
今、資金が後を追って流入し始めています。
CoSIFはその一例です。
半導体スキームは、 官民2対1の共同出資構造を提供し、適格な半導体企業への民間資本の動員を支援するように設計されています。
次にECFがあります。
P2P。
VC(ベンチャーキャピタル)。
私募エクイティ(PE)
プライベートデット
債券
スクーク(イスラム債券)
そして、十分に成熟した企業にとっては、最終的にLEAP市場、ACE市場、またはメインマーケットへの上場を目指します。
したがって、マレーシアの半導体産業の物語の次の段階は、単に以下のようではないかもしれません。
「海外の半導体大手がマレーシアに投資している。」
その理由は以下の通りです。
「マレーシアの半導体企業は、より大きなプレイヤーとなるために十分な資本を調達できるか?」
生産能力の構築には資金が必要だからです。
設備の購入にも資金が必要です。
研究開発(R&D)には資金が必要です。
エンジニアの採用にも資金が必要です。
バリューチェーンの上流へ移行するためにも資金が必要です。
もし世界の半導体市場が本当に1.5兆ドル超の時代に入りつつあるなら、技術、顧客基盤、生産能力、そして資金調達力を持つ企業は、全く異なる成長軌道を描く可能性があります。
この競争はもはや単にチップに関するものだけではありません。
重要なのは資本です。
マレーシアは長年かけて半導体エコシステムを構築してきました。
ここで興味深い点が現れます。
スケールアップのための資金供給を受けるのは誰か?
投資助言ではありません。資本の流れがどこに向かい始めているかを観察しているだけです。


免責事項:このコミュニティは、Moomoo Technologies Inc.が教育目的でのみ提供するものです。さらに詳しい情報


コメント(1)
コメントをする
13