AMD、収益・EPS・ガイダンスを上回る:AIの勢いは次の動きを支えられるか?

AMDが好決算と上方修正を発表。なぜ株価は下落したのか?
サーバーCPU不足のストーリーが急激な上昇を引き起こした後、 $アドバンスト・マイクロ・デバイス(AMD) (AMD.US)$および$インテル (INTC.US)$ 、今決算シーズン、市場はAMDとOpenAI、Anthropicとの大型契約がどのように展開するか注目している、 $マイクロソフト (MSFT.US)$、そして$メタ・プラットフォームズ (META.US)$ 展開される。 これらのAI関連受注は第3四半期のガイダンスにはまだ反映されておらず、第4四半期まで完全に顕在化しない可能性がある。 第3四半期の粗利益率ガイダンスが予想を下回ったことと相まって、この決算発表は売りを誘発した。
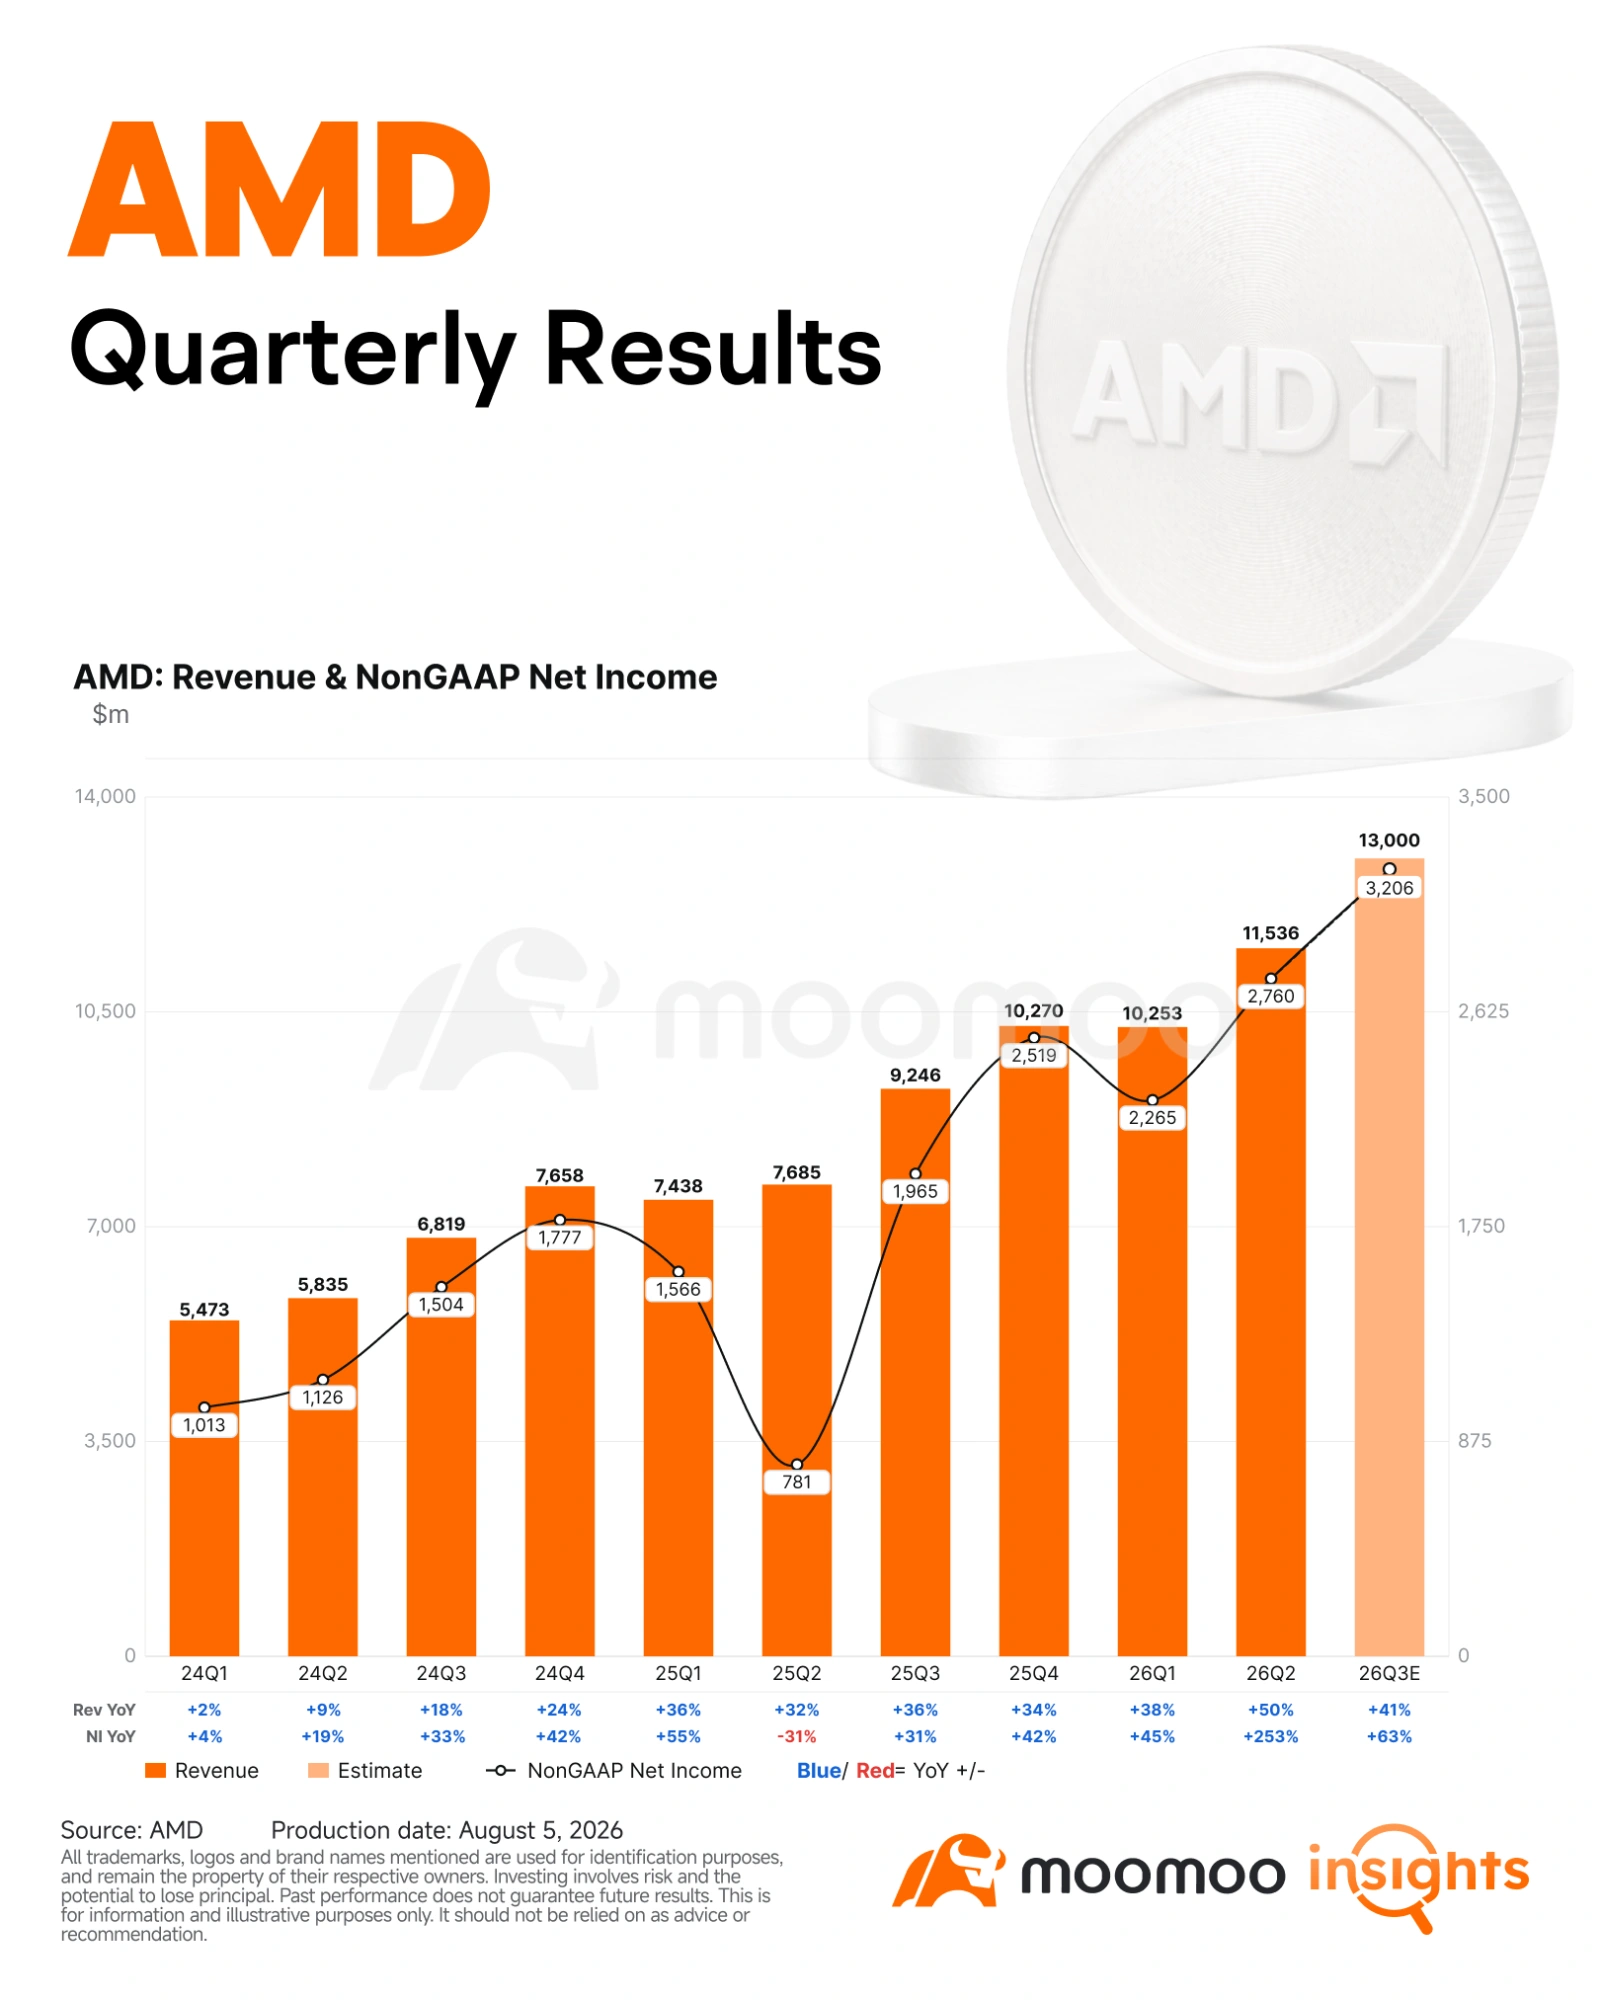
Q2主要財務ハイライト
– 売上高 は 115.4億ドル、成長 50% 前年比および四半期比13%増加し、コンセンサス予想の113億ドルおよび従来のガイダンスの112億ドルを上回った。
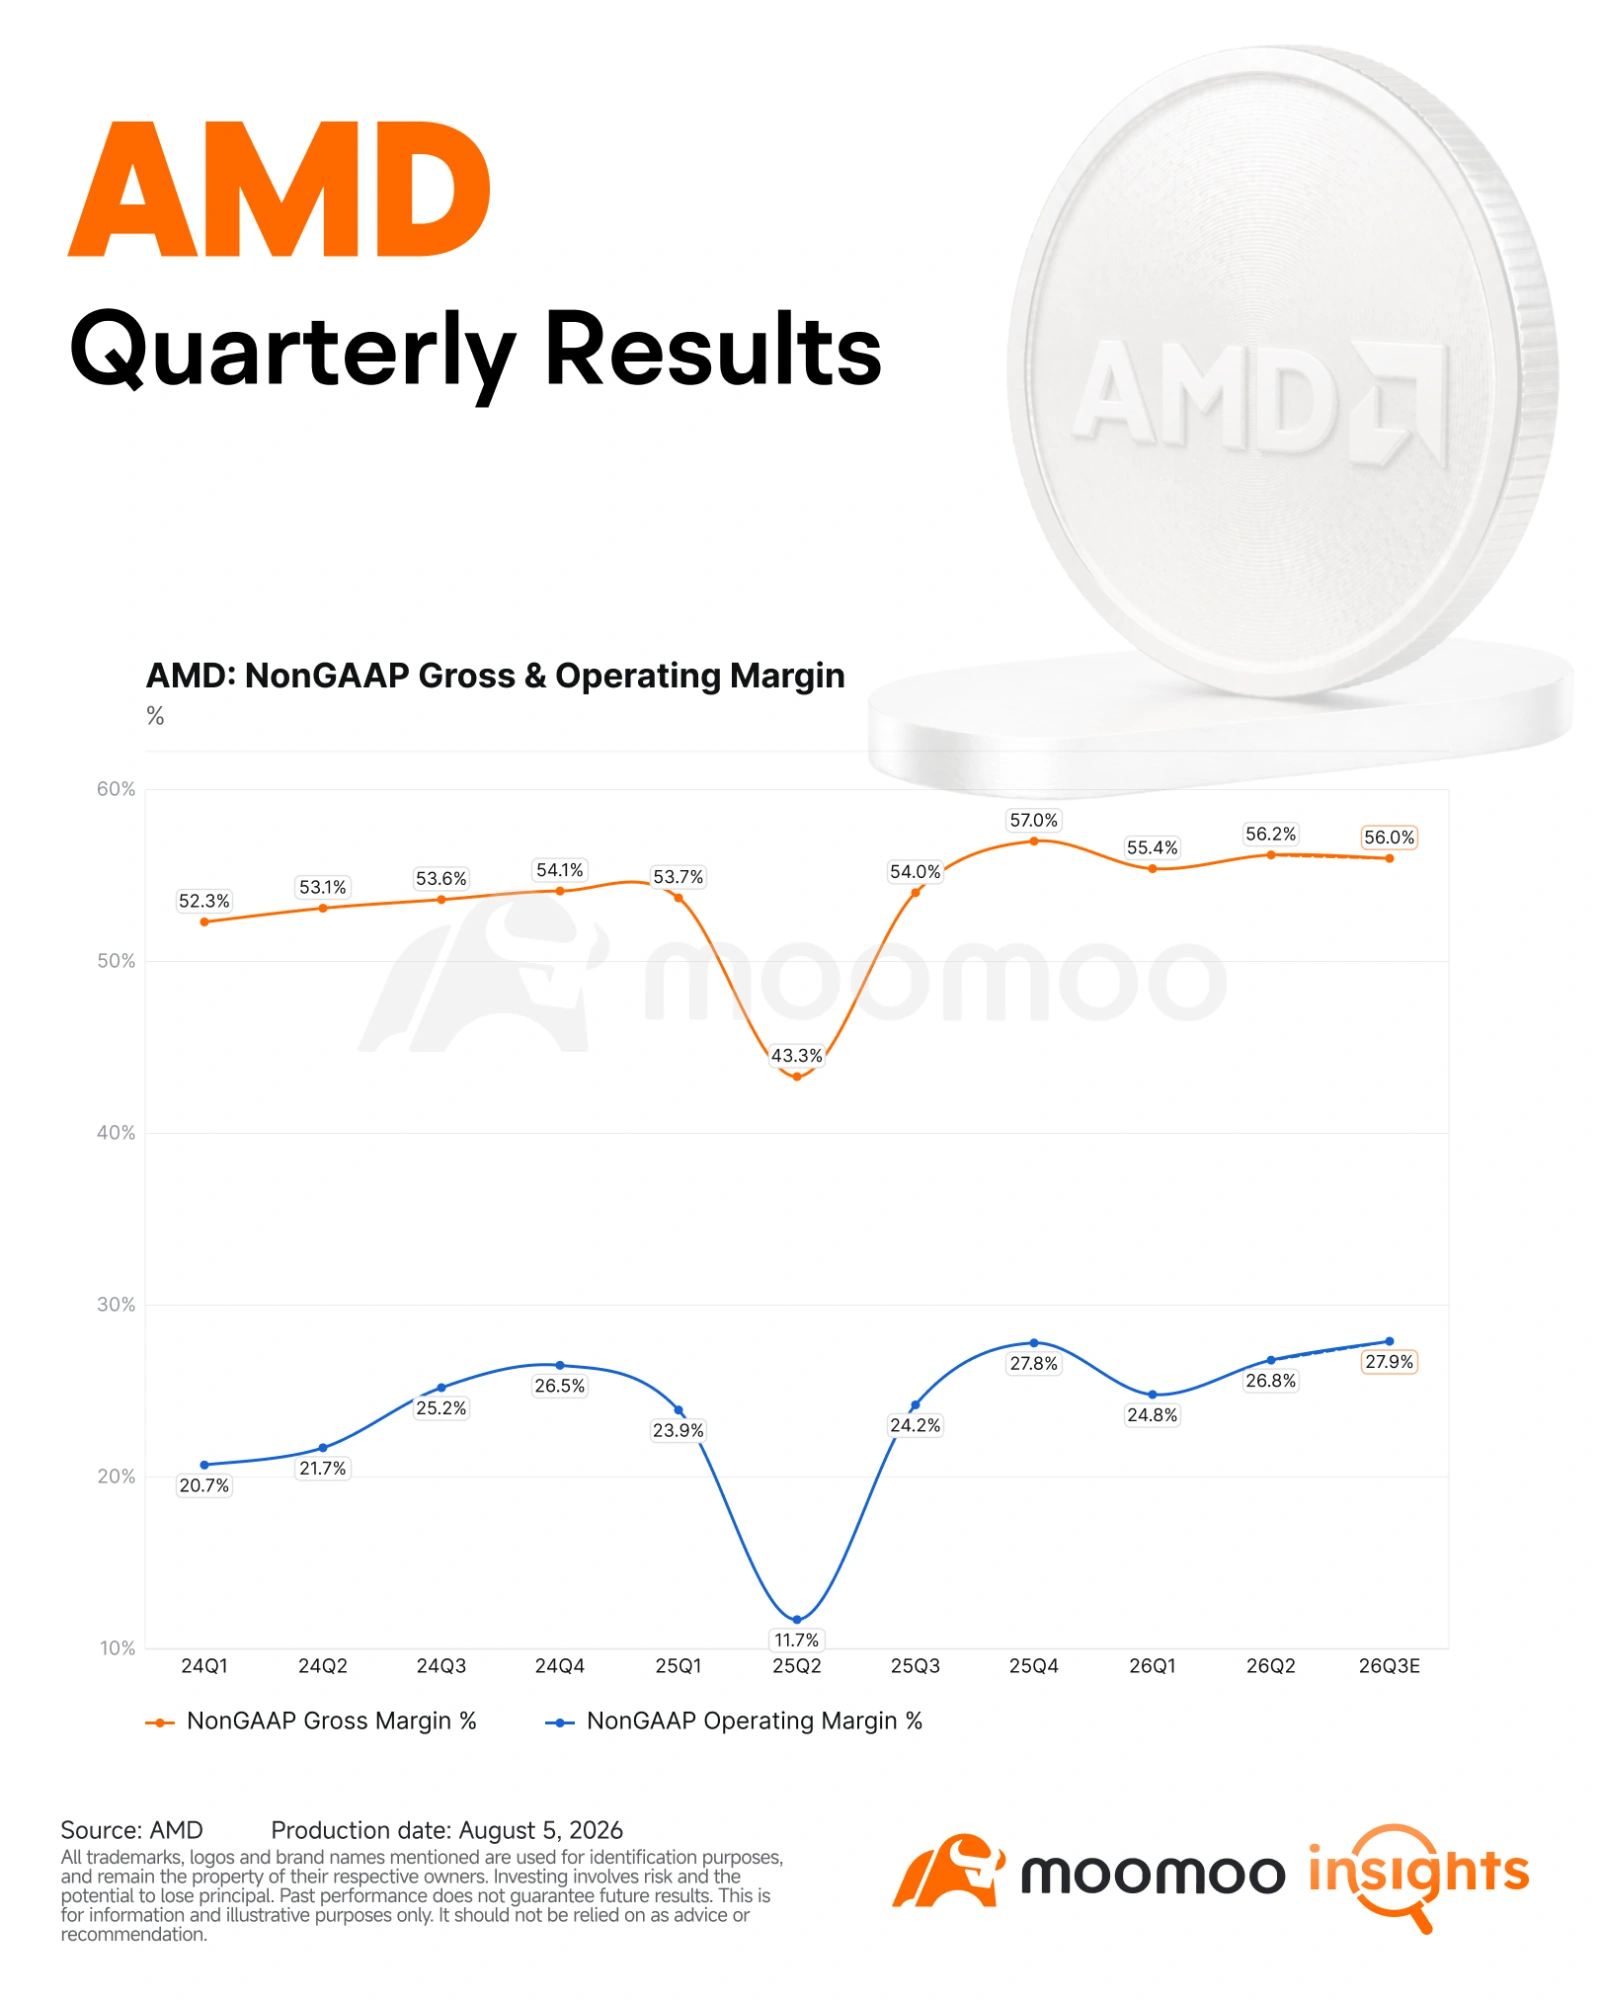
– 非GAAPベースの粗利益率 に達した 56.2%、前年比12.9ポイント、四半期比0.8ポイント上昇し、コンセンサス予想の56.1%および従来のガイダンスの56%を上回った。
– 非GAAPベースの純利益 」こそが 27.6億ドル、増加 253% 前年比および四半期比22%増、コンセンサス予想の26.7億ドルおよび従来のガイダンスの26.4億ドルを上回りました。
--
--
--
プラットフォーム別売上高内訳
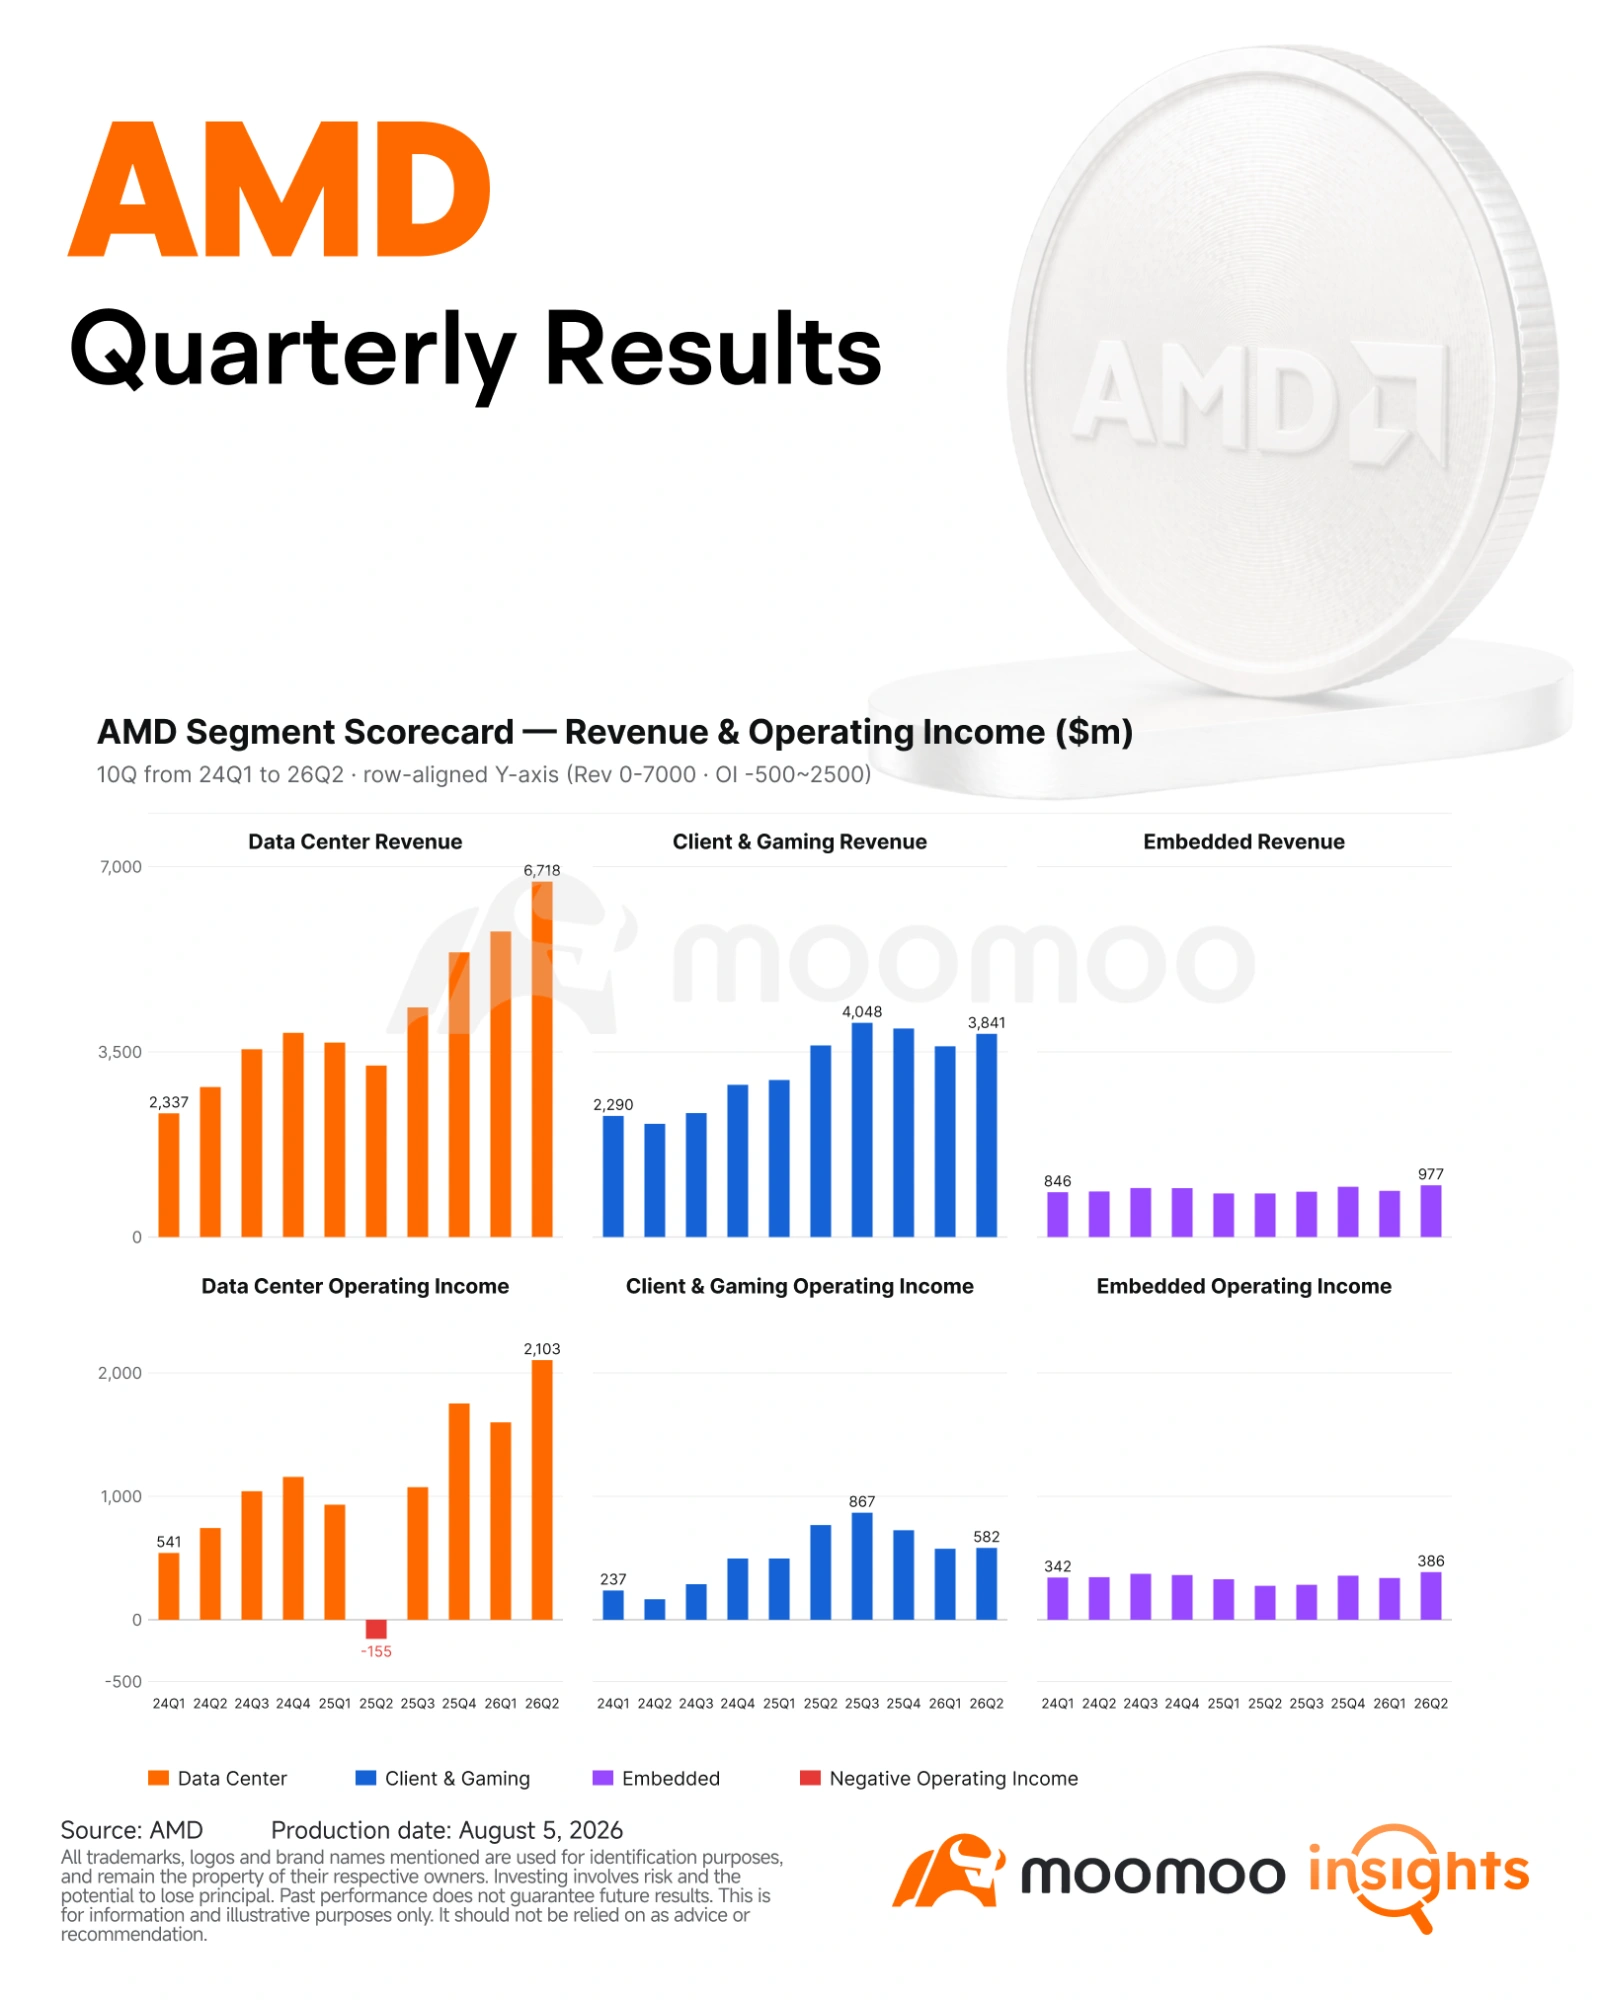
– データセンター が明確に際立ちました。売上高は 107% から 67.2億ドル を占め、 58% 全社売上高の。セグメント営業利益は 21.0億ドル、営業利益率約 31.3%、第1四半期の約27.7%から上昇。
– クライアント 収益は増加し、 23% 時間の経過とともに 30.6億ドル、Ryzenプロセッサーの強い需要に支えられました。ゲーム部門の収益は減少し、 31% から 7.79億ドル これは半カスタム収益の減少によるものです。組み込み部門の収益は増加し、 19% から 9億7700万ドル 複数の最終市場で需要が強化されたためです。
--
--
--
注目すべき3つのポイント
利益率とキャッシュフローが次の試練となる。
AMDは、 56.2% 非GAAPベースの粗利益率を報告し、約 56% 再び第3四半期について
--
--
--
初期のラックスケール展開には、HBM、先端パッケージング、ネットワーキング、システム統合、カスタマーサポートへの投資が必要である。AMDは、EPYC CPU、Instinctアクセラレータ、または完全なHeliosシステムの個別の利益率を開示しておらず、変化する製品ミックスの影響を測定することを困難にしている。
フリーキャッシュフローも四半期ベースで減少し、25.7億ドルから15.6億ドルとなりました。 AMDが設備とインフラに積極的に投資した結果、設備投資は3億8900万ドルから8億800万ドルに増加しました。同社は依然として高いキャッシュ創出力を維持していますが、投資家はHeliosの立ち上げが時間の経過とともにより強力なキャッシュ転換を生み出せるかどうかに注目するでしょう。
データセンターの成長はより強い局面に入っています
AMDのデータセンター事業は現在、2つの主要な成長エンジンを有しています。 EPYCはサーバーCPUで勢いを増し続けています、一方Instinctの導入はAIインフラストラクチャーの顧客向けに規模を拡大しています。
経営陣は データセンターの売上高は第3四半期に二桁の前期比成長を見込む。 Lisa Su氏はまた、その 第4四半期の増加は第3四半期の増加を上回るはずだ 追加のサーバー供給が可能になり、Heliosの出荷が加速するため。
その見通しは、AMDの下半期の加速が第3四半期の売上高ガイダンスを超えることを示唆している。 同社はまた、データセンターの売上高が2027年に2倍以上になると予想している、現在の立ち上がりが複数年にわたるサイクルの始まりであるという見方を強めている。
AMDは事実上、長期的な財務見通しを引き上げた
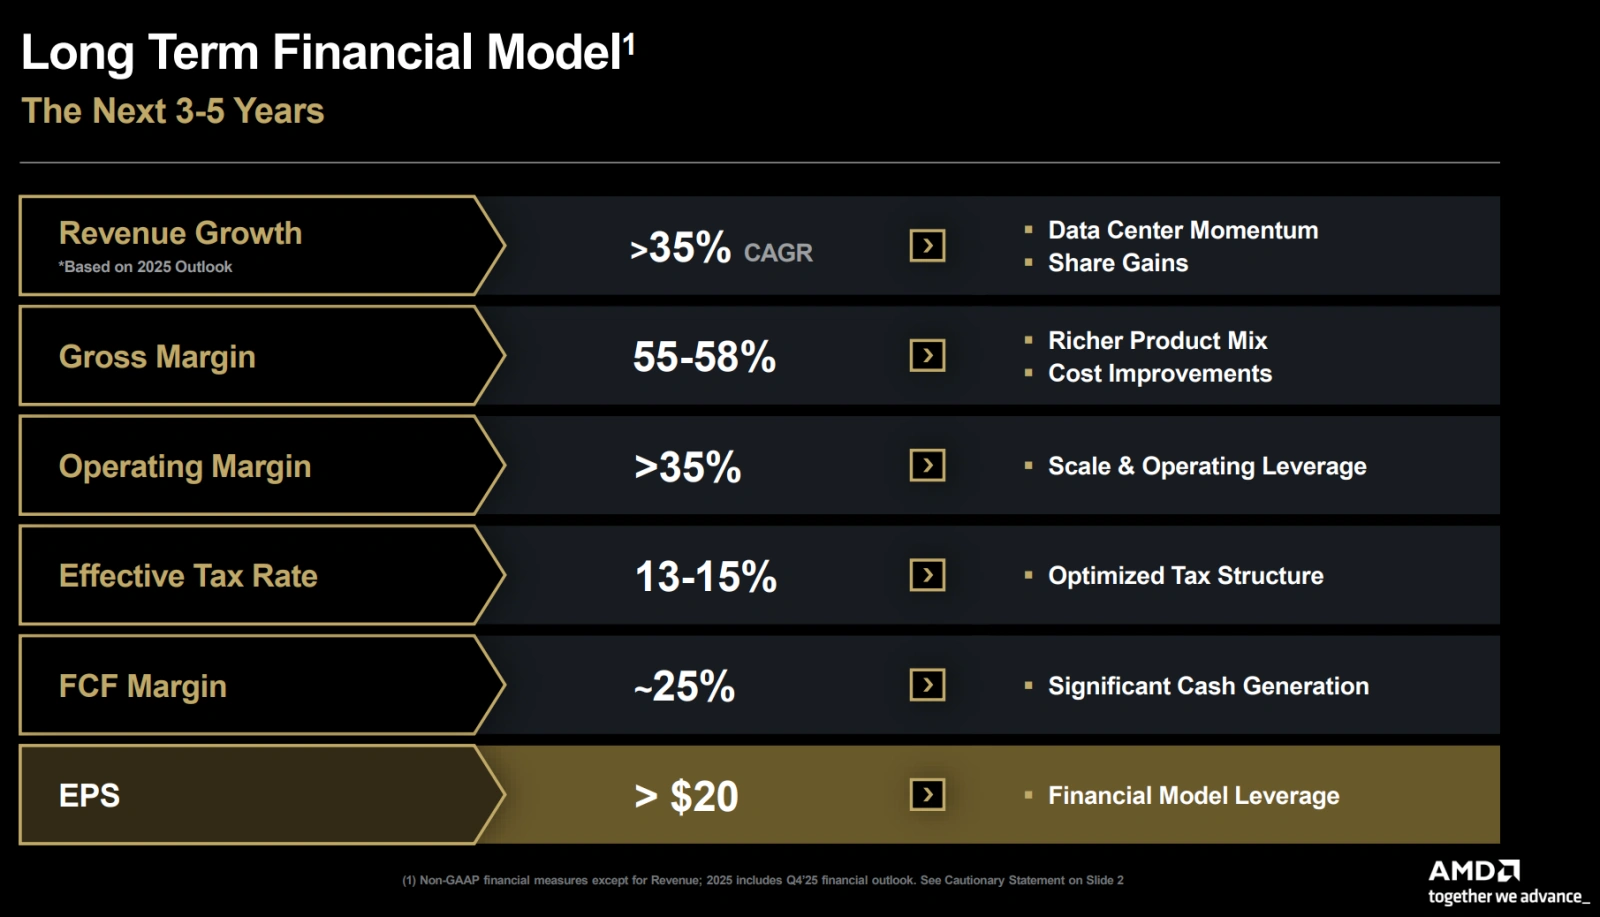
電話会議で最も重要な戦略的コメントは、AMDが2025年11月のアナリストデーで確立した長期的な財務フレームワークを上回る見通しであるというLisa Su氏の発言だったかもしれない。
その枠組みは、今後3~5年間で、全社の収益CAGR(年平均成長率)35%超、非GAAPベースの営業利益率35%超、年間の非GAAP EPS(1株当たり利益)20ドル超を目標としていた。 また、データセンターの収益CAGRが60%超、データセンターAIの収益CAGRが80%超であることも前提としていた。
--
--
--
Su氏は、最新の顧客からの確約と拡大するAIの機会により、AMDは総収益成長率が35%超の目標を上回り、年間利益が1株当たり20ドルの目標を超えると確信していると述べた。 彼女は新たな数値目標を示さなかったため、これは正式に定量化されたガイダンスの引き上げではなく、方向性としての上方修正と見なすべきである。
この点が重要なのは、当初のEPS 20ドル目標が既に現在の利益を大きく上回るものであったためである。AMDが当初の3~5年の期間内にこれを上回ることができれば、Helios、EPYC、そして将来のMI500システムが示唆する収益力は、現在の四半期実績が示すものよりも実質的に大きいことになる。
ガイダンス
$アドバンスト・マイクロ・デバイス(AMD) (AMD.US)$ 第3四半期の売上高は約 130億ドル、上下3億ドルを見込んでいます。中間値は 41% の前年同期比成長と13%の四半期連続増加を示唆しており、決算前のコンセンサス予想である125.2億ドルを約4億8000万ドル上回っています。ノンGAAPベースの粗利益率は約56%を維持する見込みです。
このガイダンスは、AMDの成長が下半期に向けて加速していることを裏付けています。 経営陣による第4四半期のデータセンター事業のさらなる成長見通しは、追加のポジティブシグナルとなりますが、Heliosの貢献規模と収益性は依然として未解決の主要な疑問点です。
要約
AMDは好調な四半期を達成し、過去最高の売上高、急速に拡大するデータセンター事業、そしてコンセンサス予想を上回る第3四半期見通しを示しました。時間外取引での下落は、同社の印象的な業績を上回るペースで市場予想が高まっていたことを反映しています。
今回の決算報告により、AIに関する基本的な強気論はさらに強化されました。次の再評価は、AMDがHeliosのパイプラインを可視化された四半期売上高に転換できるかどうか、そして粗利益率とキャッシュ転換を改善できるかどうかにかかっています。
免責事項:このコンテンツは、Moomoo Technologies Incが情報交換及び教育目的でのみ提供するものです。さらに詳しい情報


コメント(532)
コメントをする
504
49