


$Goldman Sachs Nasdaq-100 Premium Income ETF (GPIQ.US)$ 截至2026年6月底資產達51億美元,持有103只股票,科技佔61.2%,核心集中於NVIDIA、Apple、Microsoft、Micron及AMD等AI與半導體龍頭。通過賣出QQQ短期Call創造Premium收入,換取較高現金分配,但也犧牲部分牛市上漲空間。0.29%費用率合理,規模與分散度良好,適合作爲長期美元現金流與科技成長結合的核心倉位。
$KENANGA (6483.MY)$ 1H26營收RM417.5m,同比增長1.1%,但受IT升級、數碼化、網絡安全及監管成本增加影響,PBT暴跌61%至RM8.8m,PAT僅RM4.1m。業務結構卻出現積極變化:Asset & Wealth Management AUA增16.2%至RM27.9b,Stockbroking由虧轉盈,Islamic Banking利潤增長20%。資產質量改善,不良貸款率由6.11%降至5.00%,流動性及資本仍穩健。整體而言,短期盈利偏弱、股息能見度下降,但若成本投資逐漸正常化,未來盈利具較強恢復潛力;更適合作爲「週期金融+股息」而非純收息股。
1
$Goldman Sachs Nasdaq-100 Premium Income ETF (GPIQ.US)$ 截至2026年6月30日淨資產約51.1億美元,資產規模龐大且無借款。近三個月基金回報分別爲12.70%、8.47%及0.66%,表現強勁。投資組合衍生品全部集中於股票期權,顯示Premium策略是核心。期權損益波動明顯,反映策略會犧牲部分上漲空間換取收益。整體來看,基金規模穩健,策略清晰,但回報高度受期權表現影響。
1
$康尼格拉 (CAG.US)$ FY2026營收下滑約3%,毛利下降超過10%,並因品牌及商譽減值錄得巨額虧損。雖然經營現金流約14億美元、自由現金流約9.8億美元,股息仍有現金流覆蓋,但高達71億美元淨債務及利潤率壓力成爲主要風險。管理層因此將FY2027股息砍半至每股0.70美元,優先用於降債、改善供應鏈及恢復利潤率。整體來看,公司品牌與業務基礎仍穩健,但目前屬於修復轉型期,未來關鍵看利潤率、現金流及槓桿能否改善。
1
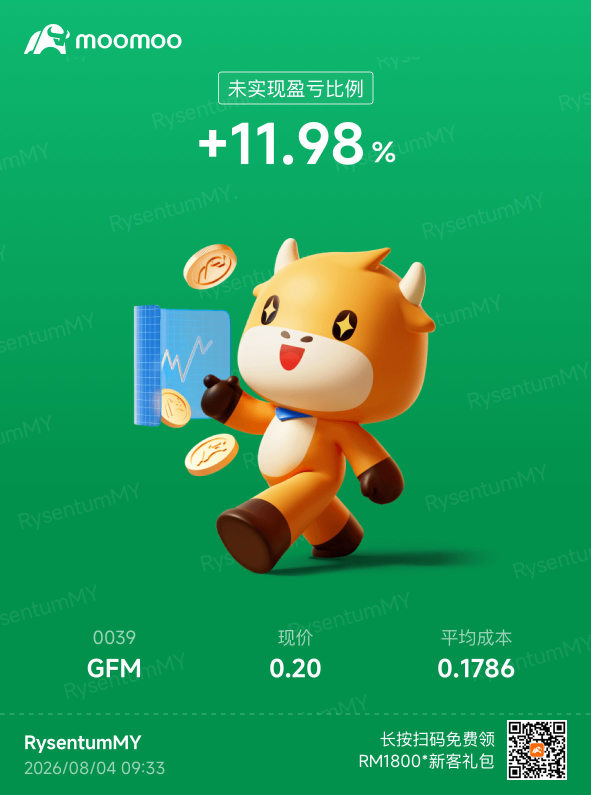
$GFM (0039.MY)$ 再獲PIC大型檢修工程RM83.1百萬訂單,累計相關訂單增至RM231.3百萬,將於2027年執行並貢獻盈利。此次追加訂單反映公司在PETRONAS下游油氣維護領域的競爭力持續提升,也進一步提高未來業績的可見度。
3


$ZHULIAN (5131.MY)$本季業績偏弱,營收跌20%、淨利跌78%,主要受銷售下滑、匯損及成本上升拖累。不過,公司資產負債表仍穩健,現金充裕、負債極低,並宣佈每股10仙特別股息,反映現金回饋能力依然強,但管理層對後市展望仍保持謹慎。
1
1
$康尼格拉 (CAG.US)$ 業績整體偏負面,新CEO宣佈股息減半,未來將優先修復利潤率、投資品牌及改善財務,而非維持高派息。雖然自由現金流及降債表現仍穩健,但2027財測繼續下修,短期仍處於轉型修復階段。
RysentumMY
評論了
$GFM (0039.MY)$ 獲Pengerang綜合石化園RM1.482億維修訂單,將貢獻2027年盈利,並提升未來收入能見度。能源業務已佔集團收入62.2%,管理層亦透露未來或考慮分拆上市,反映公司正加速轉型,整體屬中長期利好。
1
2


