


8x
評論了

8倍、80倍、8000倍——數字不斷翻倍,可真正的分析卻在哪裏呢?
說實話,我實在厭倦了再跟你解釋這些了。要麼是你根本不懂通俗易懂的語言,要麼就是你故意裝作不懂。
我提醒過你無數次了:多做好事,積點德。你可以好好反思一下,也可以繼續我行我素。這是你的選擇。
+++
致各位股友:當股價下跌時……
說實話,我實在厭倦了再跟你解釋這些了。要麼是你根本不懂通俗易懂的語言,要麼就是你故意裝作不懂。
我提醒過你無數次了:多做好事,積點德。你可以好好反思一下,也可以繼續我行我素。這是你的選擇。
+++
致各位股友:當股價下跌時……
11
4
8x
評論了
$DNEX (4456.MY)$精選截圖大師班——賣點標籤開啓,買點標籤關閉?
「8x 沒有充分推廣,這就是原因。」
「所有的好消息不過是在營造一種虛幻的、令人愉悅的畫面罷了。」
「支撐被打破……杯與柄、柄與杯……如今看起來就像頭肩形態了。」
今天整個科技板塊都在拋售,可你得出的結論居然還是「8倍市盈率說明推廣力度不足」?
科技股下跌——都怪8倍……
「8x 沒有充分推廣,這就是原因。」
「所有的好消息不過是在營造一種虛幻的、令人愉悅的畫面罷了。」
「支撐被打破……杯與柄、柄與杯……如今看起來就像頭肩形態了。」
今天整個科技板塊都在拋售,可你得出的結論居然還是「8倍市盈率說明推廣力度不足」?
科技股下跌——都怪8倍……
9
3
$DNEX (4456.MY)$法律層面的懸而未決問題已獲解決。TA TP最高可達0.73令吉。現在就讓SILTERRA來說話吧。
自2022年以來,CGP糾紛一直如烏雲般籠罩着DNeX與SilTerra。如今,雙方已就所有訴訟與仲裁達成全球和解協議。
不承認責任。不予經濟賠償。僅報銷部分訴訟費用。
更重要的是,所有權結構仍然……
自2022年以來,CGP糾紛一直如烏雲般籠罩着DNeX與SilTerra。如今,雙方已就所有訴訟與仲裁達成全球和解協議。
不承認責任。不予經濟賠償。僅報銷部分訴訟費用。
更重要的是,所有權結構仍然……
11
1
8x
評論了
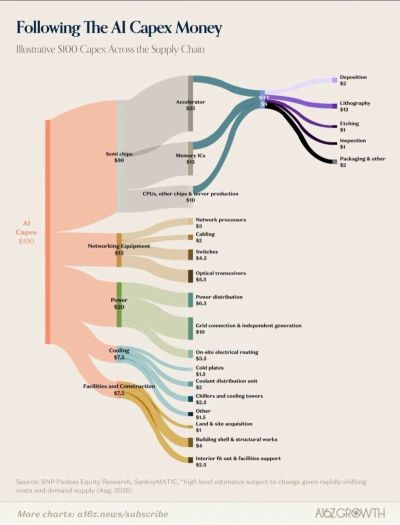
法國巴黎銀行的這張圖表生動地展示了人工智能基礎設施支出的實際流向。
每流入100美元用於人工智能建設:
50美元 → 芯片
20美元 → 力量
15美元 → 網絡
7.50美元 → 降溫
7.50美元 → 設施、建築與土地
有趣的是,人工智能領域的資本支出並不僅僅是GPU的故事。
一旦順着資金流向一路追蹤,就會涉及內存、晶圓製造、光網絡、電力、冷卻以及數據中心等領域……
每流入100美元用於人工智能建設:
50美元 → 芯片
20美元 → 力量
15美元 → 網絡
7.50美元 → 降溫
7.50美元 → 設施、建築與土地
有趣的是,人工智能領域的資本支出並不僅僅是GPU的故事。
一旦順着資金流向一路追蹤,就會涉及內存、晶圓製造、光網絡、電力、冷卻以及數據中心等領域……
14
6
1

8x
評論了
「噓,不能說壞話哦,是啊,你最好先徵得8x的同意。」
也許1.68……誰知道呢……8倍的精英營銷官最懂行”
哎喲……這個可有意思了。
行情疲弱時大談恐懼→到處宣稱自己已買足→價格回升→轉眼間就漲到1.68元?
那還把別人叫作「銷售員」和「營銷精英」。
那麼,這裏到底是誰在做營銷呢?
如果您的觀點是1.68令吉,那沒問題——請闡明您的論點。盈利,……
也許1.68……誰知道呢……8倍的精英營銷官最懂行”
哎喲……這個可有意思了。
行情疲弱時大談恐懼→到處宣稱自己已買足→價格回升→轉眼間就漲到1.68元?
那還把別人叫作「銷售員」和「營銷精英」。
那麼,這裏到底是誰在做營銷呢?
如果您的觀點是1.68令吉,那沒問題——請闡明您的論點。盈利,……
10
8
RHB剛剛啓動了對……的覆蓋研究 $ORKIM (5348.MY)$
評級:買入
目標價:1.14馬來西亞令吉
上行:+47.9%
但真正離譜的數字並不是1.14馬來西亞令吉。
它是4.3倍。
那就是2027財年的市盈率。
那股息率呢?
7.2%.
28財年?
市盈率降至4.1倍。
股息率升至7.5%。
那麼,投資者究竟以0.77馬來西亞令吉的價格獲得了什麼?
一家馬來西亞的船東兼經營者,旗下擁有19艘石油及液化石油氣運輸船。
船隊運力爲25.3萬載重噸。
車隊利用率約爲90%。
EBITDA利潤率約……
評級:買入
目標價:1.14馬來西亞令吉
上行:+47.9%
但真正離譜的數字並不是1.14馬來西亞令吉。
它是4.3倍。
那就是2027財年的市盈率。
那股息率呢?
7.2%.
28財年?
市盈率降至4.1倍。
股息率升至7.5%。
那麼,投資者究竟以0.77馬來西亞令吉的價格獲得了什麼?
一家馬來西亞的船東兼經營者,旗下擁有19艘石油及液化石油氣運輸船。
船隊運力爲25.3萬載重噸。
車隊利用率約爲90%。
EBITDA利潤率約……
1
2
$CHB (0291.MY)$TP:2.34馬來西亞令吉 → 3.37馬來西亞令吉
當前價格:2.60馬來西亞令吉
維持買入評級。
不過,先別管目標價了。
真正的標題是:
2027至2029財年核心盈利預測
大幅提升264%。
是的。
264%.
發生了什麼變化?
馬來亞銀行目前預計每年的中標金額爲:
5億至7.2億馬來西亞令吉
此前:
3億馬來西亞令吉。
而且CHB並非從零開始。
當前訂單簿:
10億馬來西亞令吉。
投標書:
12億馬來西亞令吉。
這使CHB能夠清晰地了解2027財年至2028財年的……
當前價格:2.60馬來西亞令吉
維持買入評級。
不過,先別管目標價了。
真正的標題是:
2027至2029財年核心盈利預測
大幅提升264%。
是的。
264%.
發生了什麼變化?
馬來亞銀行目前預計每年的中標金額爲:
5億至7.2億馬來西亞令吉
此前:
3億馬來西亞令吉。
而且CHB並非從零開始。
當前訂單簿:
10億馬來西亞令吉。
投標書:
12億馬來西亞令吉。
這使CHB能夠清晰地了解2027財年至2028財年的……
1
1
馬來亞銀行剛剛重新定價了 $SAMAIDEN (0223.MY)$TP RM2.44 → RM4.33。
那可不是一個小的調整。
這意味着目標價上漲了77%。
當前價格:2.84馬來西亞令吉。
馬來亞銀行評級爲「買入」。
而有趣的地方甚至不在於TP。
這就是模型背後發生的事情。
薩邁登剛剛從YTL建設公司獲得一項100兆瓦的LSS5+ EPCC項目,合同金額預計爲2億至2.5億馬來西亞令吉。
這使得未完成訂單總額達到約6.35億至6.85億馬來西亞令吉。
但馬來亞銀行如今正着眼於更長遠的未來。
一個...
那可不是一個小的調整。
這意味着目標價上漲了77%。
當前價格:2.84馬來西亞令吉。
馬來亞銀行評級爲「買入」。
而有趣的地方甚至不在於TP。
這就是模型背後發生的事情。
薩邁登剛剛從YTL建設公司獲得一項100兆瓦的LSS5+ EPCC項目,合同金額預計爲2億至2.5億馬來西亞令吉。
這使得未完成訂單總額達到約6.35億至6.85億馬來西亞令吉。
但馬來亞銀行如今正着眼於更長遠的未來。
一個...
3
1


8x 樓主 : 做研究並不能保證賺錢,但它能幫你搞懂自己買的是什麼、可能出什麼岔子,以及潛在回報是否值得去冒這個險。
如果你在不了解基本面的情況下就買入,那往好了說也只是投機。
研究公司業務。評估內在價值。認清潛在風險。爲自己的決策負責。
8x 樓主 106516862 : 很遺憾聽到您的損失。很高興您從這段經歷中汲取了教訓,如今正專注於經營的基本功。
是的,我也見過一些情形:有人一再看空某隻股票、製造恐慌情緒,可等到股價大幅回落時,卻又似乎悄悄買入。如果真是這樣,對其他投資者而言可不是什麼好事。
每個人都有權持有看漲或看跌的觀點。我們可以在一家公司的前景、估值和風險等問題上存在分歧——這完全無可厚非。然而,當一個人公開說一套,私下卻做另一套時,就難免讓人對其誠信與透明度產生質疑。當然,我們應當基於事實與證據作出判斷,而非憑空揣測他人的動機。
你的經歷也提醒我們:要傾聽不同的意見,但切勿將投資決策外包給他人。深入研究企業,釐清風險,評估其價值,並思考哪些因素可能使你的投資邏輯出現偏差。
我們的目標並不是在每一次下跌時都盲目扛住,或在每一點恐慌跡象出現時就匆忙賣出。而是基於事實而非情緒或他人影響來做出決策。
祝您未來的投資之路一帆風順!祝一切順利!