

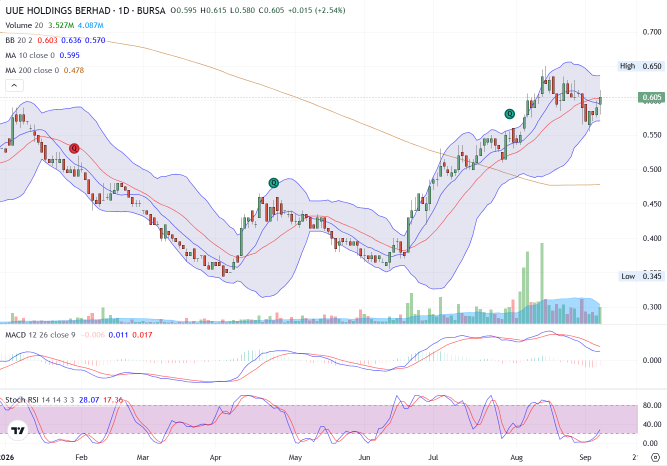
UUE控股有限公司(馬來西亞交易所代碼:0310) 已從2026年的低點強勁反彈,目前在該輪上漲行情的高位附近盤整,多項技術指標表明 健康回調後的企穩跡象.
從更廣泛的 價格走勢股價從2026年初的約 0.55–0.60 跌至4月的低點附近 0.345 隨後展開反彈,6月又經歷了一次次級回調,之後強勢……
從更廣泛的 價格走勢股價從2026年初的約 0.55–0.60 跌至4月的低點附近 0.345 隨後展開反彈,6月又經歷了一次次級回調,之後強勢……
2
2
截至2026年6月30日的三個月內,SBS Nexus Berhad第二季度業績表現強勁,得益於高利潤率的數字品牌業務持續支撐集團盈利,盈利能力顯著反彈。
集團在2026財年第二季度實現收入RM1,292萬,毛利RM532萬,稅前利潤(PBT)RM374萬,稅後利潤(PAT)RM280萬。儘管季度收入較上一季度……
集團在2026財年第二季度實現收入RM1,292萬,毛利RM532萬,稅前利潤(PBT)RM374萬,稅後利潤(PAT)RM280萬。儘管季度收入較上一季度……

1
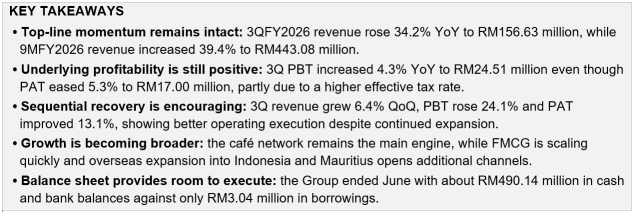
2026財年第三季度回顧 | 收入增長依然強勁,當前的利潤率壓力主要源於業務擴張、原材料成本上升以及更高的稅負。
近期圍繞Oriental Kopi Holdings Berhad的討論主要集中在其運營成本上升和利潤率收窄的問題上。 這一擔憂不無道理,但最新季度的業績應放在公司仍在積極擴張的背景下來看待。更關鍵的問題在於……
近期圍繞Oriental Kopi Holdings Berhad的討論主要集中在其運營成本上升和利潤率收窄的問題上。 這一擔憂不無道理,但最新季度的業績應放在公司仍在積極擴張的背景下來看待。更關鍵的問題在於……
6
1
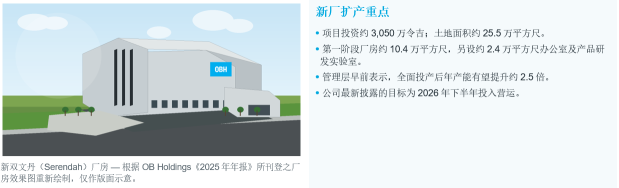
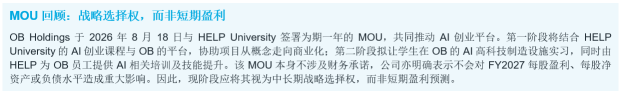
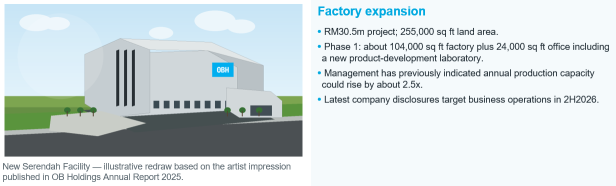
FY2026淨利接近翻倍,賺幅同步改善;Serendah新廠則提供下一階段擴產基礎。以21仙參考價計算,歷史本益比約9.5倍,明顯低於上市時的估值水平。
東盛控股(OB Holdings Berhad)FY2026的重點,不只是營業額增長,而是盈利能力明顯改善。全年營業額按年增長22.9%至6,702萬令吉;毛利增長33.7%至2,980萬令吉;稅前盈利大增92.0%至1,260萬令吉;淨利則增長89.2%至866萬令吉。每股盈利由1.40仙提高至2.21仙,全年宣派股息合計0.40仙。
利潤率的變化更能說明基本面。FY2026毛利率約44.5%,高於上一年的40.9%;稅前賺幅由12.0%升至18.8%,淨利率亦由8.4%提高至12.9%。換言之,公司並非單靠增加銷量拉高盈利,而是在收入增長的同時取得更好的盈利轉換。
估值方面,以21仙參考價計算,東盛FY2026歷史本益比約9.5倍;每股淨資產18仙,對應市賬率約1.17倍。公司上市價爲24仙,以FY2024盈利及上市後擴大股本計算,當時估值約17倍。如今盈利規模已明顯高於上市時,市場給...
東盛控股(OB Holdings Berhad)FY2026的重點,不只是營業額增長,而是盈利能力明顯改善。全年營業額按年增長22.9%至6,702萬令吉;毛利增長33.7%至2,980萬令吉;稅前盈利大增92.0%至1,260萬令吉;淨利則增長89.2%至866萬令吉。每股盈利由1.40仙提高至2.21仙,全年宣派股息合計0.40仙。
利潤率的變化更能說明基本面。FY2026毛利率約44.5%,高於上一年的40.9%;稅前賺幅由12.0%升至18.8%,淨利率亦由8.4%提高至12.9%。換言之,公司並非單靠增加銷量拉高盈利,而是在收入增長的同時取得更好的盈利轉換。
估值方面,以21仙參考價計算,東盛FY2026歷史本益比約9.5倍;每股淨資產18仙,對應市賬率約1.17倍。公司上市價爲24仙,以FY2024盈利及上市後擴大股本計算,當時估值約17倍。如今盈利規模已明顯高於上市時,市場給...

1
2026財年利潤幾乎翻倍,利潤率擴大,而萬撓(Serendah)工廠爲產能提供了清晰的催化劑。以每股21仙的歷史盈利約9.5倍計算,儘管盈利基礎更爲強勁,當前估值仍低於IPO時所隱含的水平。
OB控股有限公司在2026財年結束時實現了顯著增強的盈利基礎。收入增長了22.9%,達到6,702萬億馬來西亞令吉,但更重要的變化體現在毛利層面以下:毛利潤增...
OB控股有限公司在2026財年結束時實現了顯著增強的盈利基礎。收入增長了22.9%,達到6,702萬億馬來西亞令吉,但更重要的變化體現在毛利層面以下:毛利潤增...

THMY控股有限公司(吉隆坡交易所:THMY,0375) 在截至2026年6月30日的2027財年第一季度(Q1 FY2027)實現了卓越的財務表現,主要得益於高科技行業對先進自動化測試解決方案的全球需求激增。本季度期間, 集團收入同比增長42.49%,達到1,2,023萬萬馬來西亞令吉,較2026財年第一季度的1,1,420萬萬馬來西亞令吉有所上升,同時展現出強勁的
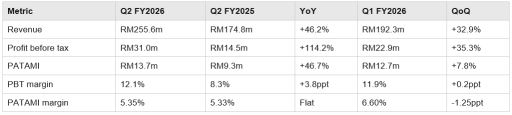
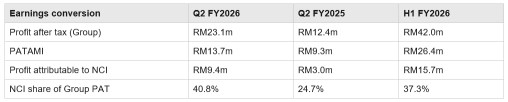
以房地產業務驅動的盈利加速是真實存在的——但投資者應重點關注歸屬於母公司股東的淨利潤(PATAMI)轉化率、少數股東權益以及REITs剝離(REN)後的項目補充情況。
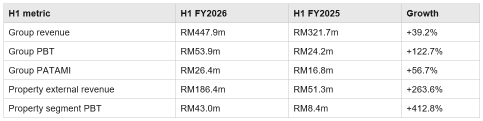
投資邏輯: 第二季度確認2026財年有望再創紀錄。上半年收入同比增長39.2%,歸屬於母公司股東的淨利潤(PATAMI)同比增長56.7%,房地產業務已成爲主要的利潤引擎。我們的基準情景預測2026財年收入約爲9億馬來西亞林吉特,歸屬於母公司股東的淨利潤(PATAMI)約爲5500萬馬來西亞林吉特。然而,盈利增速……
投資邏輯: 第二季度確認2026財年有望再創紀錄。上半年收入同比增長39.2%,歸屬於母公司股東的淨利潤(PATAMI)同比增長56.7%,房地產業務已成爲主要的利潤引擎。我們的基準情景預測2026財年收入約爲9億馬來西亞林吉特,歸屬於母公司股東的淨利潤(PATAMI)約爲5500萬馬來西亞林吉特。然而,盈利增速……
+2
GEOHAN集團有限公司(GEOHAN Corporation Bhd)最新業績既凸顯了建築行業所面臨的成本壓力,也展現了其運營管道的內在韌性。集團在本季度錄得 2026財年第二季度創紀錄的季度營收達1.2182億馬來西亞令吉,使上半年營收達到 2.2535億馬來西亞令吉,而其約爲4.57億馬來西亞令吉的未完成訂單繼續爲盈利提供堅實可見性。 本季度受到……的影響
本季度受到……的影響
本季度受到……的影響
3
GEOHAN有限公司在2026財年第二季度創下新里程碑,單季營收達1.2182億馬來西亞林吉特,爲集團歷史上最高單季營收。該業績較2026財年第一季度的1.0353億林吉特高出17.7%,推動上半年總營收達到2.2535億林吉特。這一結果表明,隨着現有項目進入積極執行階段,GEOHAN的業務活躍度已提升至更高水平。
重要的是,……
重要的是,……
1
Verdant Solar Holdings Berhad(KLSE: VERDANT)在 2026財年尾聲交出了一份令人鼓舞的業績,憑藉項目執行與開單據的顯著加速,集團於第四季度重回盈利軌道,營收更出現強勁反彈。就截至2026年6月30日的季度而言,集團營收從第三季的877萬令吉環比激增128.5%至2,004萬令吉;更爲重要的是,本季錄得 153萬令吉的淨利潤,相較前一季的198萬令吉淨虧損,成功實現了扭虧爲盈。這一轉變清楚表明,2026財年中段所出現的疲軟表現,未必反映集團長期盈利潛力的真實面貌,反而印證了一旦項目完成進度與開單據的加速,盈利能力便能迅速修復的彈性特質。
在業務結構上,集團的工程、採購、建設與調試(EPCC)業務依然是公司的核心盈利引擎,單季貢獻 1,954萬令吉,相當於集團總營收的約97.5%,其餘份額則由 運維服務與太陽能產品貿易共同補足。正是EPCC板塊的強勁表現,折射出住宅與商業太陽能市場需求的持續熱度——在電力成本壓力與能源永續意識日益增強的背景下,越來越多的客戶正積極尋求降低電費與提升能源自...
在業務結構上,集團的工程、採購、建設與調試(EPCC)業務依然是公司的核心盈利引擎,單季貢獻 1,954萬令吉,相當於集團總營收的約97.5%,其餘份額則由 運維服務與太陽能產品貿易共同補足。正是EPCC板塊的強勁表現,折射出住宅與商業太陽能市場需求的持續熱度——在電力成本壓力與能源永續意識日益增強的背景下,越來越多的客戶正積極尋求降低電費與提升能源自...
1
2


