英偉達70%的增長預期可能過於保守,其增長空間究竟還有多大?

科技動量監測:光通信與存儲板塊動態轉變,軟件板塊內部走勢分化
上週,美股「七巨頭」(Mag7)普遍反彈, $英偉達 (NVDA.US)$ 以11.56%的周漲幅領跑, $微軟 (MSFT.US)$ 周內大漲7.59%,而 $Meta Platforms (META.US)$ 和 $特斯拉 (TSLA.US)$ 也分別錄得6.36%和5.58%的漲幅。僅 $谷歌-A (GOOGL.US)$ 小幅下跌0.51%。核心矛盾在於AI資本開支「軍備競賽」與市場對投資回報的審視並存——微軟(MSFT)和谷歌(GOOGL)強勁的雲收入增長驗證了相關投資邏輯,但科技行業裁員率卻達到20年高位,也加劇了市場對AI「取代人力」的深層擔憂。資金明顯偏好AI光通信及部分軟件板塊,兩大板塊內部均出現顯著分化。
資產輪動分析
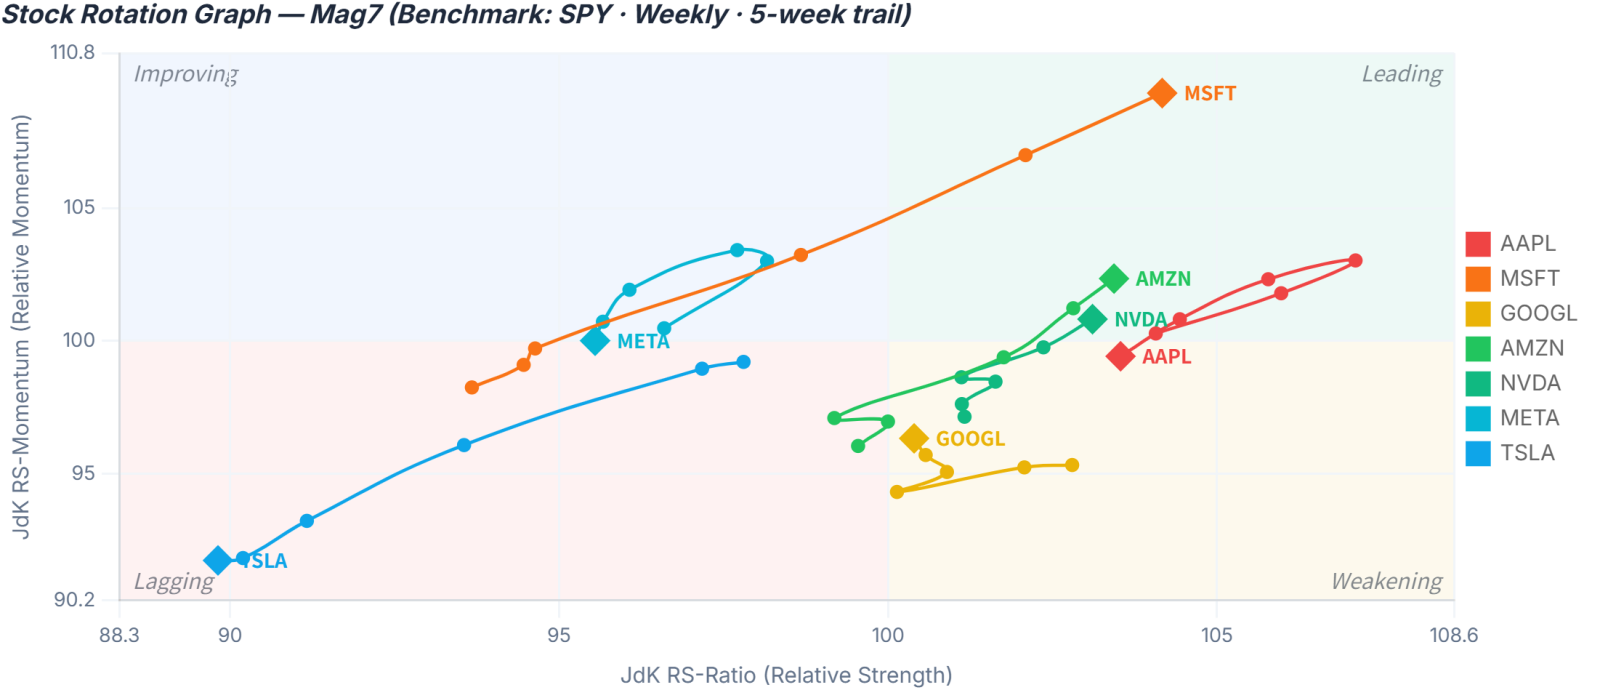
美股七巨頭(Mag7)整體處於領先象限與改善象限的交界處,內部強弱分化明顯。微軟(MSFT,x=104.2,y=109.3)、英偉達(NVDA,x=103.1,y=100.8)和亞馬遜(AMZN,x=103.4,y=102.3)均位於領先象限。微軟近5周軌跡大幅上揚(x+8.4/y+8.7),相對強度與動量同步增強,成爲Mag7中動態輪動最爲積極的標的。英偉達雖仍處領先象限,但軌跡斜率較爲平緩(x+1.2/y+2.6),代表其在高位穩步前行。蘋果(AAPL,x=103.5,y=99.4)和谷歌(GOOGL,x=100.4,y=96.3)已落入弱勢象限——蘋果的相對強度尚可,但動量已跌破100;谷歌則在兩個維度上均走弱,近5周x軸下滑2.2,顯示資金流出。Meta(META,x=95.5,y=100.0)處於改善象限邊緣,動量剛越過基準線;其本週6.36%的漲幅暗示資金正逐步回流。特斯拉(TSLA,x=89.8,y=91.7)是唯一處於落後象限的個股,近5周軌跡急劇惡化(x-7.6/y-7.4)。儘管本週上漲5.58%,但這更像是超賣後的反彈,其中期輪動狀態仍處於底部。
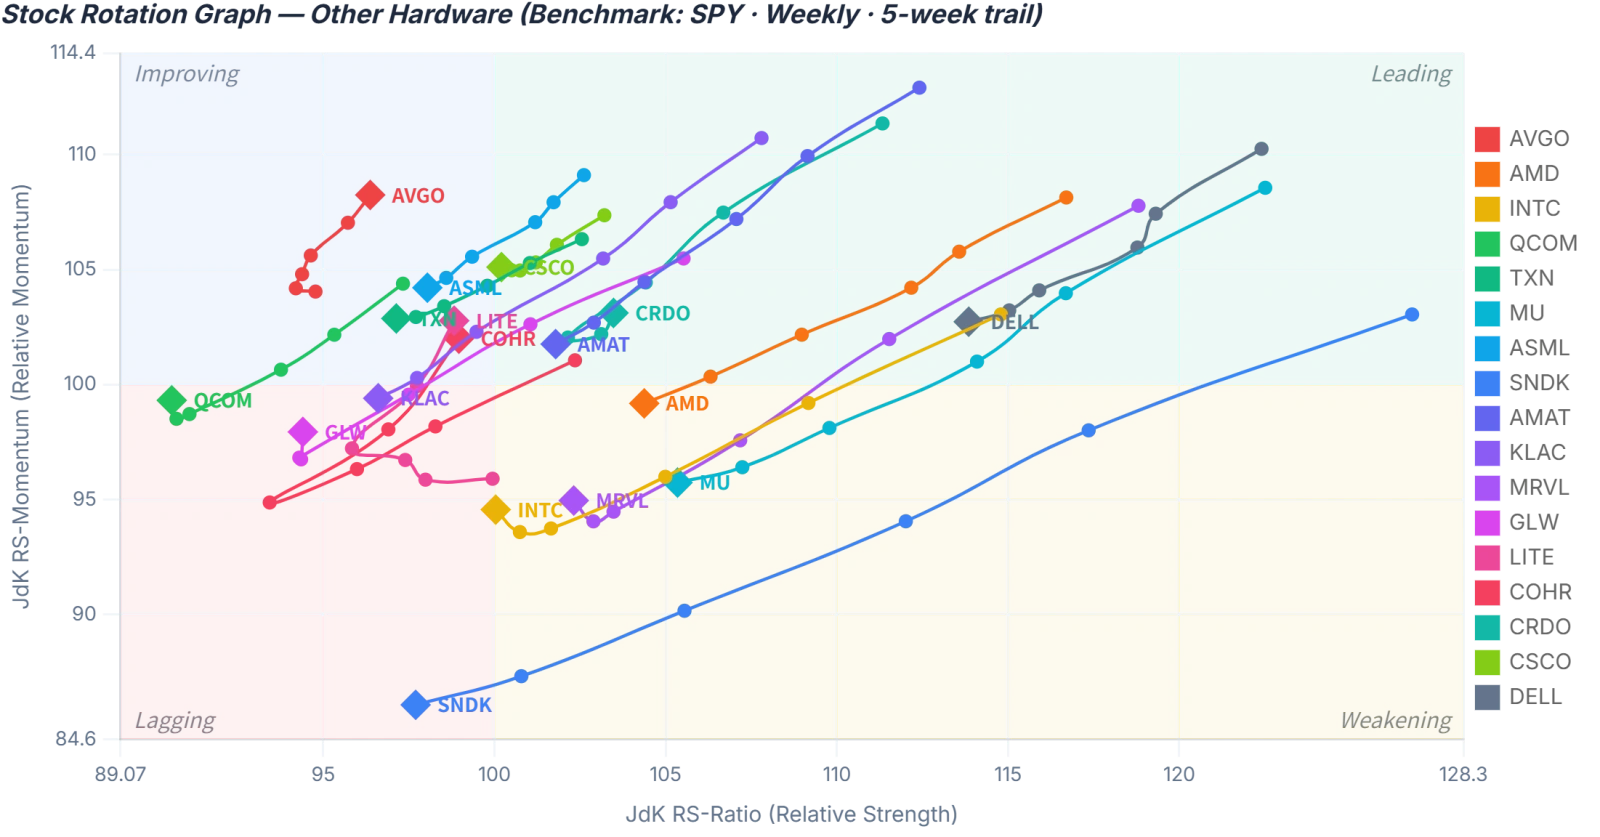
其他硬件股:該板塊呈現出「強勢股回調、落後股追趕」的顯著分化格局。 $戴爾科技 (DELL.US)$ (x=113.9,y=102.7)和 $Credo Technology (CRDO.US)$ (x=103.5,y=103.1)仍處於領先象限,但近5周軌跡均明顯回調(戴爾DELL:x-7.4/y-7.0;科磊CRDO:x-8.2/y-9.2),表明此前強勢個股的動能正在減弱。 $應用材料 (AMAT.US)$ (x=101.8,y=101.8)和 $思科 (CSCO.US)$ (x=100.2,y=105.1)也保持領先地位,但軌跡呈下行趨勢。尤其令人擔憂的是, $美光科技 (MU.US)$ (x=105.3,y=95.7), $邁威爾科技 (MRVL.US)$ (x=102.3,y=95.0), $美國超微公司 (AMD.US)$ (x=104.4,y=99.2),以及 $英特爾 (INTC.US)$ (x=100.0,y=94.6)已集體落入弱勢象限,其5周軌跡急劇惡化。
高通(QCOM,x=90.6,y=99.3)和閃迪(SNDK,x=97.7,y=86.1)處於落後象限,其中閃迪的5周軌跡大幅崩塌(x-26.0/y-15.7),成爲全板塊中最弱的個股。
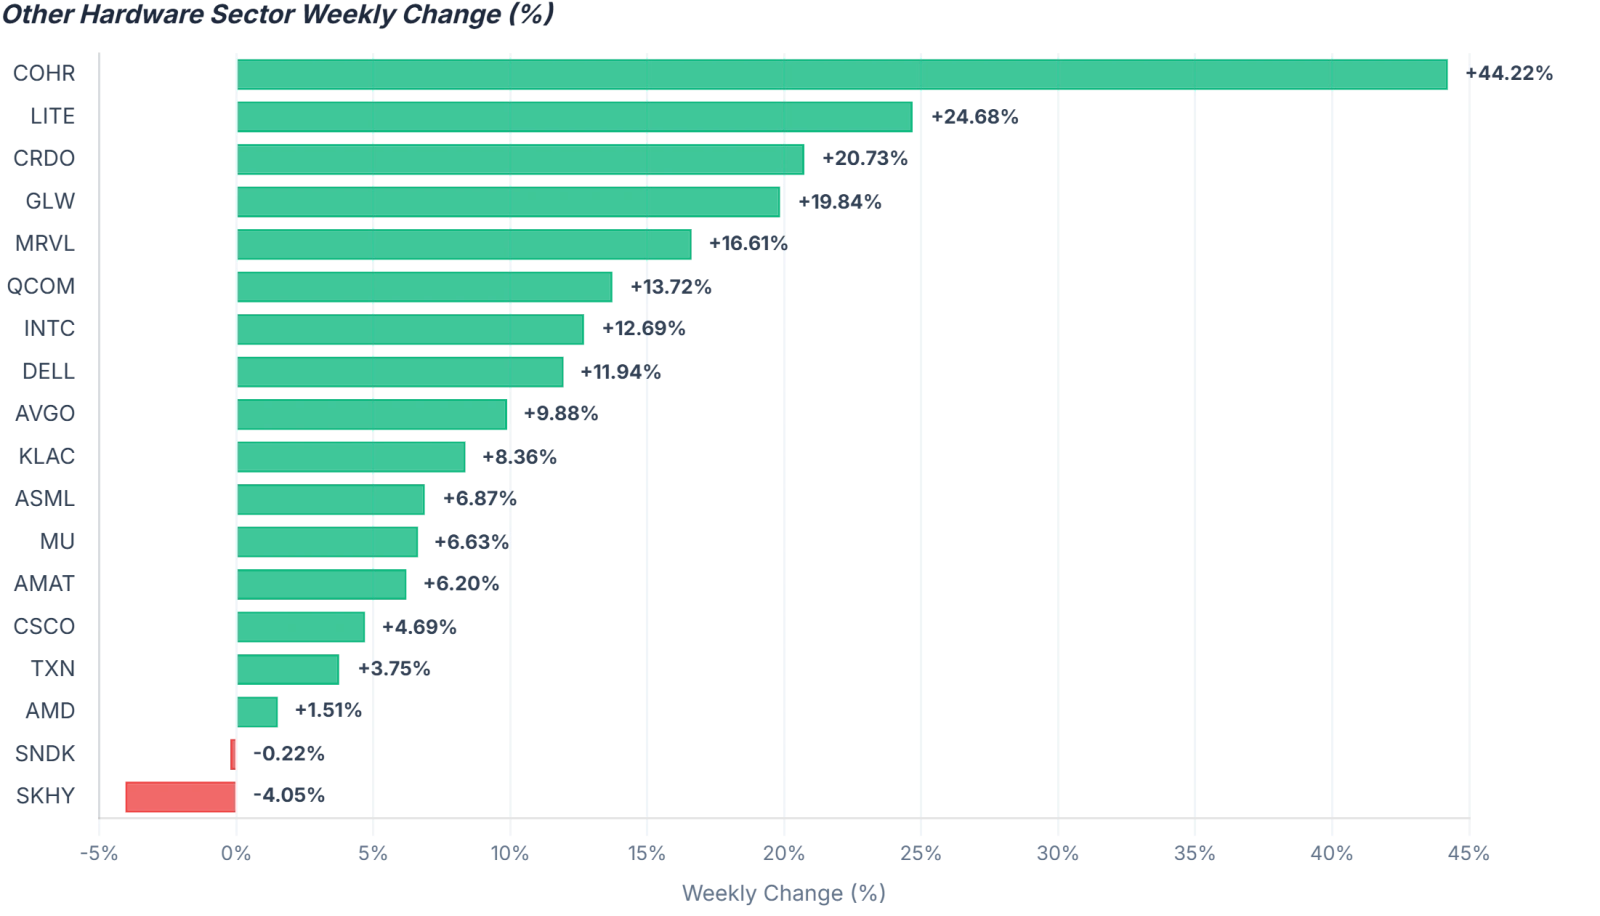
改善象限集中了 $博通 (AVGO.US)$ (x=96.4,y=108.2), $德州儀器 (TXN.US)$ (x=97.1,y=102.9), $阿斯麥 (ASML.US)$ (x=98.0,y=104.2), $Lumentum (LITE.US)$ (x=98.8,y=102.8),以及 $Coherent (COHR.US)$ (x=99.0,y=102.0)。其中,相干公司(COHR)周漲幅達44.22%,LITE上漲24.68%,動量迅速恢復,但相對強度尚未跟上——使其有望在下一階段進入領先象限。
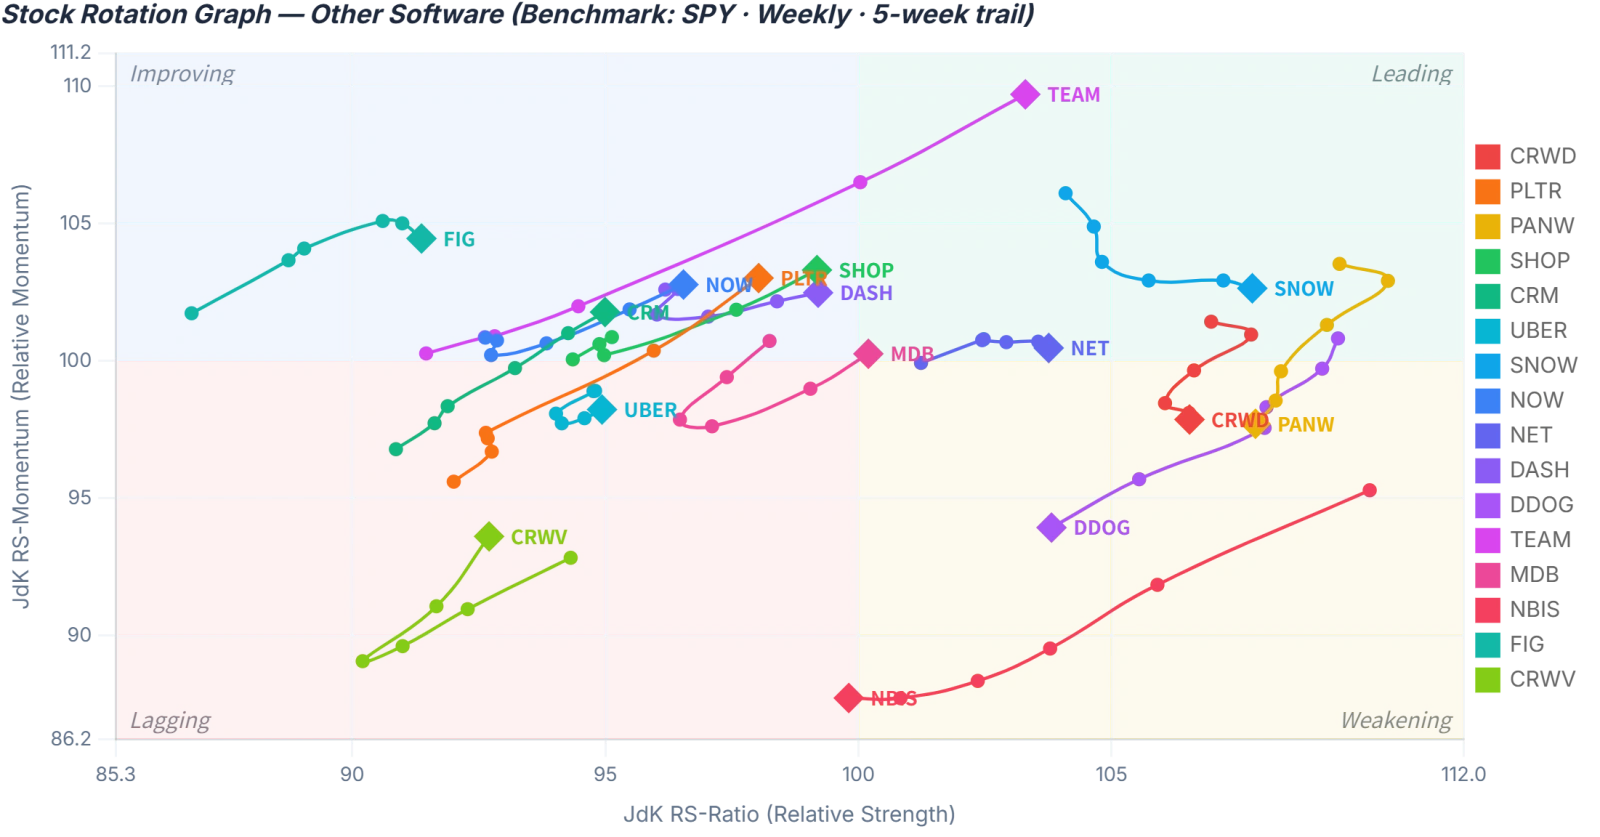
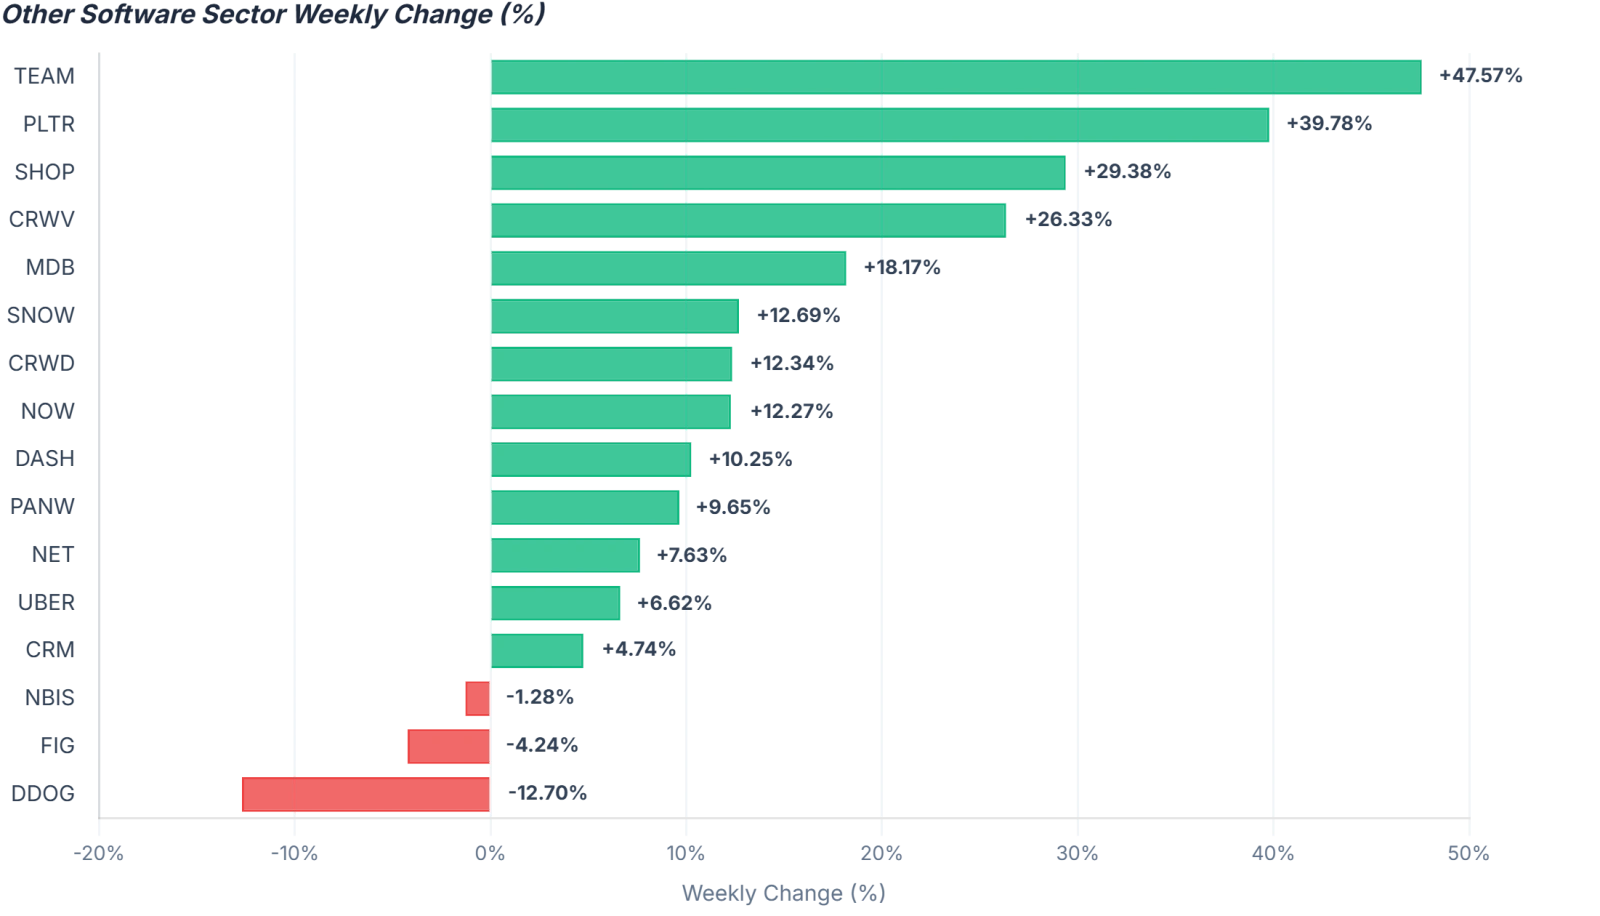
其他軟件股名稱:整體輪動動能強於硬件股,呈現出「新勢力崛起、舊龍頭停滯」的特徵。 $Atlassian (TEAM.US)$ (x=103.3,y=109.7)和 $Snowflake (SNOW.US)$ (x=107.8,y=102.6)位於領先象限。TEAM過去5周的軌跡大幅上升(x+8.6/y+6.2),周漲幅達47.57%,成爲整體表現最強的軟件股。SNOW顯示出極高的相對強度,但其動量軌跡略有下滑(y-3.2),需關注其持續性。 $Cloudflare (NET.US)$ (x=103.8,y=100.5)和 $MongoDB (MDB.US)$ (x=100.2,y=100.3)也維持領先狀態。 $CrowdStrike (CRWD.US)$ (x=106.5,y=97.9)和 $Palo Alto Networks (PANW.US)$ (x=107.8,y=97.7)具有較高的相對強度,但動量已跌破100,被歸入弱勢區域——儘管周漲幅分別達到12.34%和9.65%,RRG顯示其向上動能仍顯不足。
$Palantir (PLTR.US)$ (x=98.0,y=103.0)、 $Shopify (SHOP.US)$ (x=99.2,y=103.3)、 $賽富時 (CRM.US)$ (x=95.0,y=101.8)、 $ServiceNow (NOW.US)$ (x=96.5,y=102.8),以及 $DoorDash (DASH.US)$ (x=99.2,y=102.5)均位於改善象限。其中,PLTR本週上漲39.78%,SHOP上漲29.38%,兩者近5周的軌跡均呈上升趨勢——代表了軟件板塊當前主要的增量輪動方向。 $Datadog (DDOG.US)$ (x=103.8,y=93.9)是唯一明顯惡化的標的,本週下跌12.7%,動能顯著減弱。 $NEBIUS (NBIS.US)$ (x=99.8,y=87.7)和 $CoreWeave (CRWV.US)$ (x=92.7,y=93.6)處於落後象限,不過CRWV本週錄得26.33%的漲幅,暗示有試探性資金流入。
量化因子排名
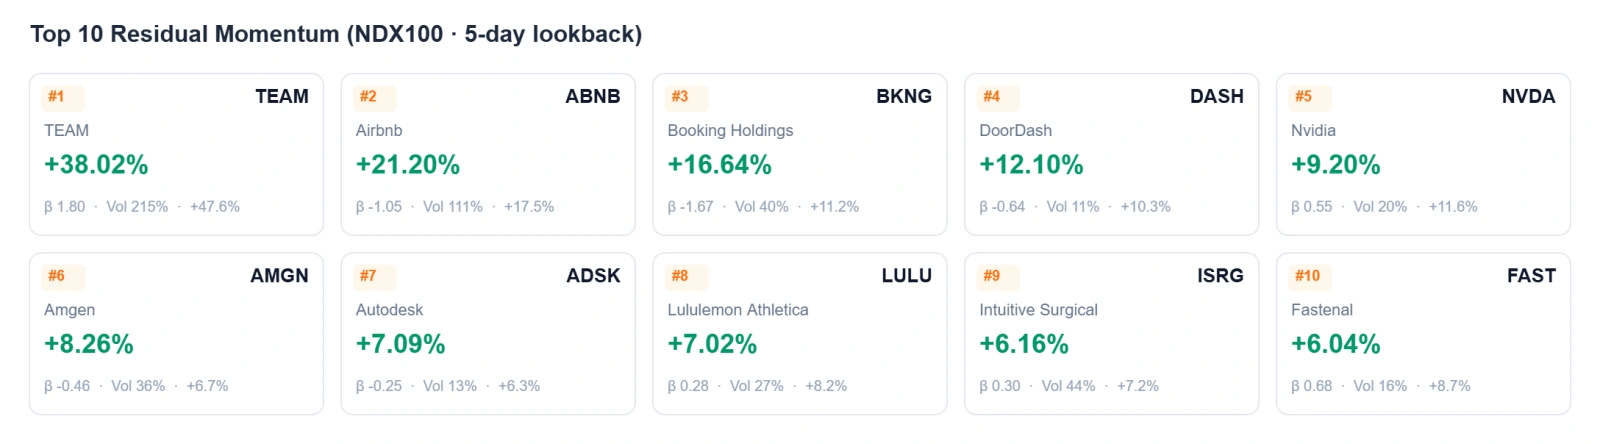
殘差動量策略前十名:TEAM(0.3802)以絕對優勢領先,遠超第二名ABNB(0.2120);其後依次爲BKNG(0.1664)、DASH(0.1210)、NVDA(0.0920)、AMGN(0.0826)、ADSK(0.0709)、LULU(0.0702)、ISRG(0.0616)和FAST(0.0604)。該策略在剔除基準效應後捕捉超額收益的持續性。TEAM與DASH的領先地位與RRG圖中軟件板塊強勁的輪動趨勢高度一致。
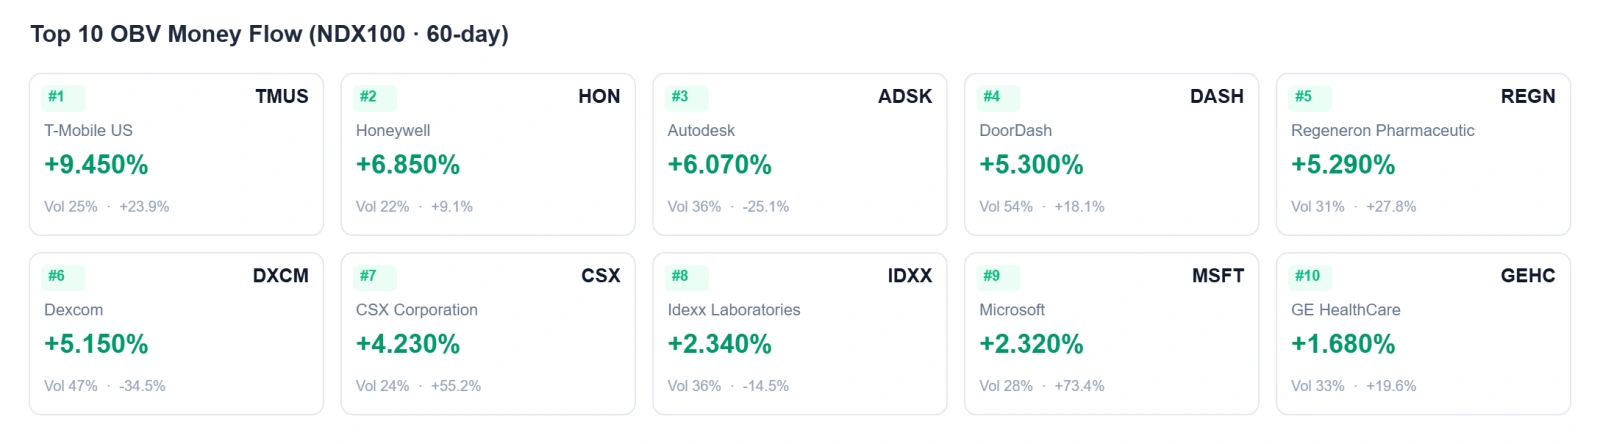
OBV資金流策略前十名:TMUS(0.0945)排名第一,HON(0.0685)和ADSK(0.0607)緊隨其後;第4至第10名分別爲DASH(0.0530)、REGN(0.0529)、DXCM(0.0515)、CSX(0.0423)、IDXX(0.0234)、MSFT(0.0232)和GEHC(0.0168)。該策略反映淨資金流入的持續性。MSFT作爲入選的唯一一隻「Mag7」成分股,與其在RRG圖中所處的領先象限位置相呼應。
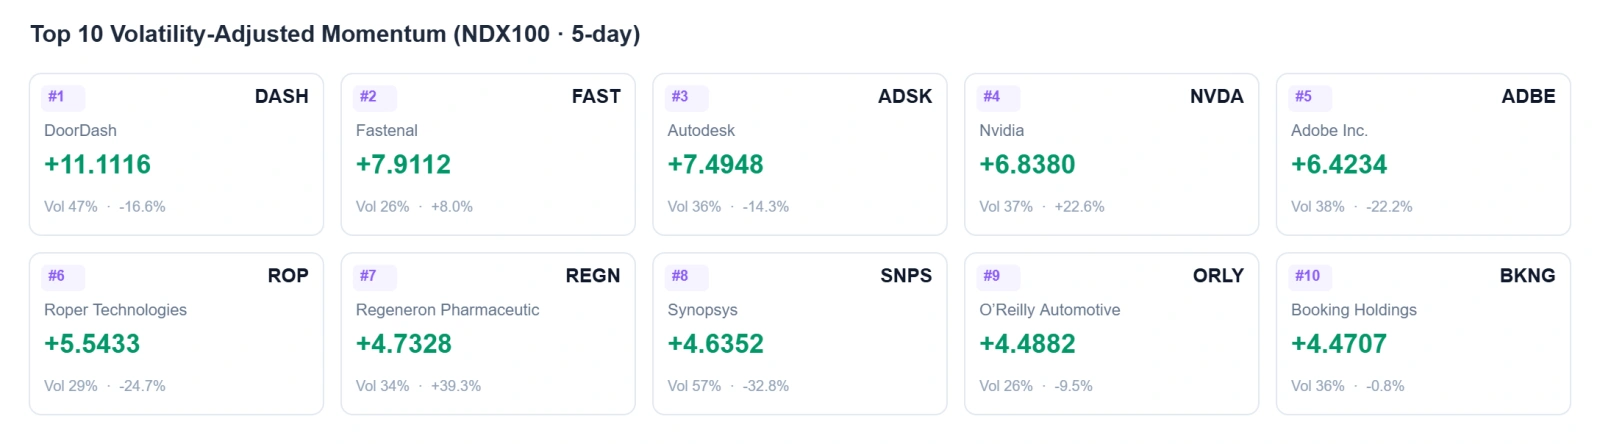
波動率調整後動量策略前十名:DASH(11.1116)大幅領先,其次爲FAST(7.9112)、ADSK(7.4948)、NVDA(6.8380)、ADBE(6.4234)、ROP(5.5433)、REGN(4.7328)、SNPS(4.6352)、ORLY(4.4882)和BKNG(4.4707)。該策略在動量基礎上疊加波動率懲罰。DASH、ADSK、NVDA和BKNG的入選表明,它們的上漲是在波動可控的情況下實現的。
精選個股動態
SpaceX和特斯拉選擇在得克薩斯州建設Terafab——全球最大的單體建築AI芯片製造工廠。該工廠將爲Optimus機器人、Cybercab和太空數據中心生產AI芯片。
特斯拉在英國的銷量大幅下滑,因消費者轉向中國競爭對手,使其在歐洲市場的份額持續承壓。
投資者Gary Black認爲,優步(Uber)比特斯拉或Waymo更有可能將Robotaxi推向大衆市場,這令市場對特斯拉自動駕駛商業化路徑產生質疑。
據《華爾街日報》報道,蘋果正在測試中國長鑫存儲(CXMT)的內存芯片,計劃用於iPhone和MacBook,以緩解零部件短缺問題。
蘋果已發佈指南,允許中國大陸的Mac用戶連接阿里巴巴的通義千問(Qwen)AI服務。
關鍵要點
1. AI資本開支的「關鍵時刻」:微軟(MSFT)和谷歌(GOOGL)強勁的雲收入增長(谷歌雲收入+82%)爲「七巨頭」(Mag7)的AI投資提供了積極驗證,但市場對投資回報的審視依然嚴格。科技行業裁員率升至20年高位,凸顯了AI取代人力勞動的結構性矛盾。
2. 軟件板塊輪動全面啓動:TEAM(+47.57%)、Palantir(PLTR,+39.78%)和Shopify(SHOP,+29.38%)等軟件股領漲。相對強弱圖(RRG)顯示,衆多軟件股處於「改善」象限,且近5周呈上升軌跡,表明資本正明顯從硬件向軟件應用遷移。
3. 硬件股顯著分化,超賣反彈缺乏趨勢支撐:此前表現疲軟的英特爾(INTC,+12.69%)、Marvell(MRVL,+16.61%)和高通(QCOM,+13.72%)大幅反彈,但RRG顯示它們仍處於「走弱」或「落後」象限,反彈缺乏趨勢支撐。與此同時,相干(COHR,+44.22%)和Lumentum(LITE,+24.68%)等光模塊/光學類股票展現出真正的輪動改善跡象。
4. 「七巨頭」(Mag7)內部呈現「強者恒強、弱者愈弱」格局:微軟(MSFT)和英偉達(NVDA)憑藉其核心AI算力地位維持在「領先」象限;蘋果(AAPL)和谷歌(GOOGL)因內存成本壓力及雲業務增長差異滑入「走弱」象限;而特斯拉(TSLA)則在激烈競爭和業務多元化背景下持續「落後」。「七巨頭」歷史上「同進共退」的高度相關性正在瓦解。
免責聲明:此内容由Moomoo Technologies Inc.提供,僅用於信息交流和教育目的。更多信息


評論(2)
發表評論
54
24