SK海力士第二季度利潤創歷史新高:AI內存能否擺脫拋售潮?

SK海力士業績前瞻:長期協議能否延長行業週期?
SK海力士即將發佈第二季度業績,市場對其創紀錄利潤的預期已基本反映在股價中。當前爭論焦點已不再是盈利能漲多高,而是長期協議能否將盈利水平維持在高位直至2027年及以後。
美光已確認簽訂了一份五年期長期協議(LTA),但除期限外未披露更多細節。因此,SK海力士面臨更高要求——投資者希望看到具體的合同條款,而非再次聽到客戶興趣依然強勁的表態。
核心財務指標
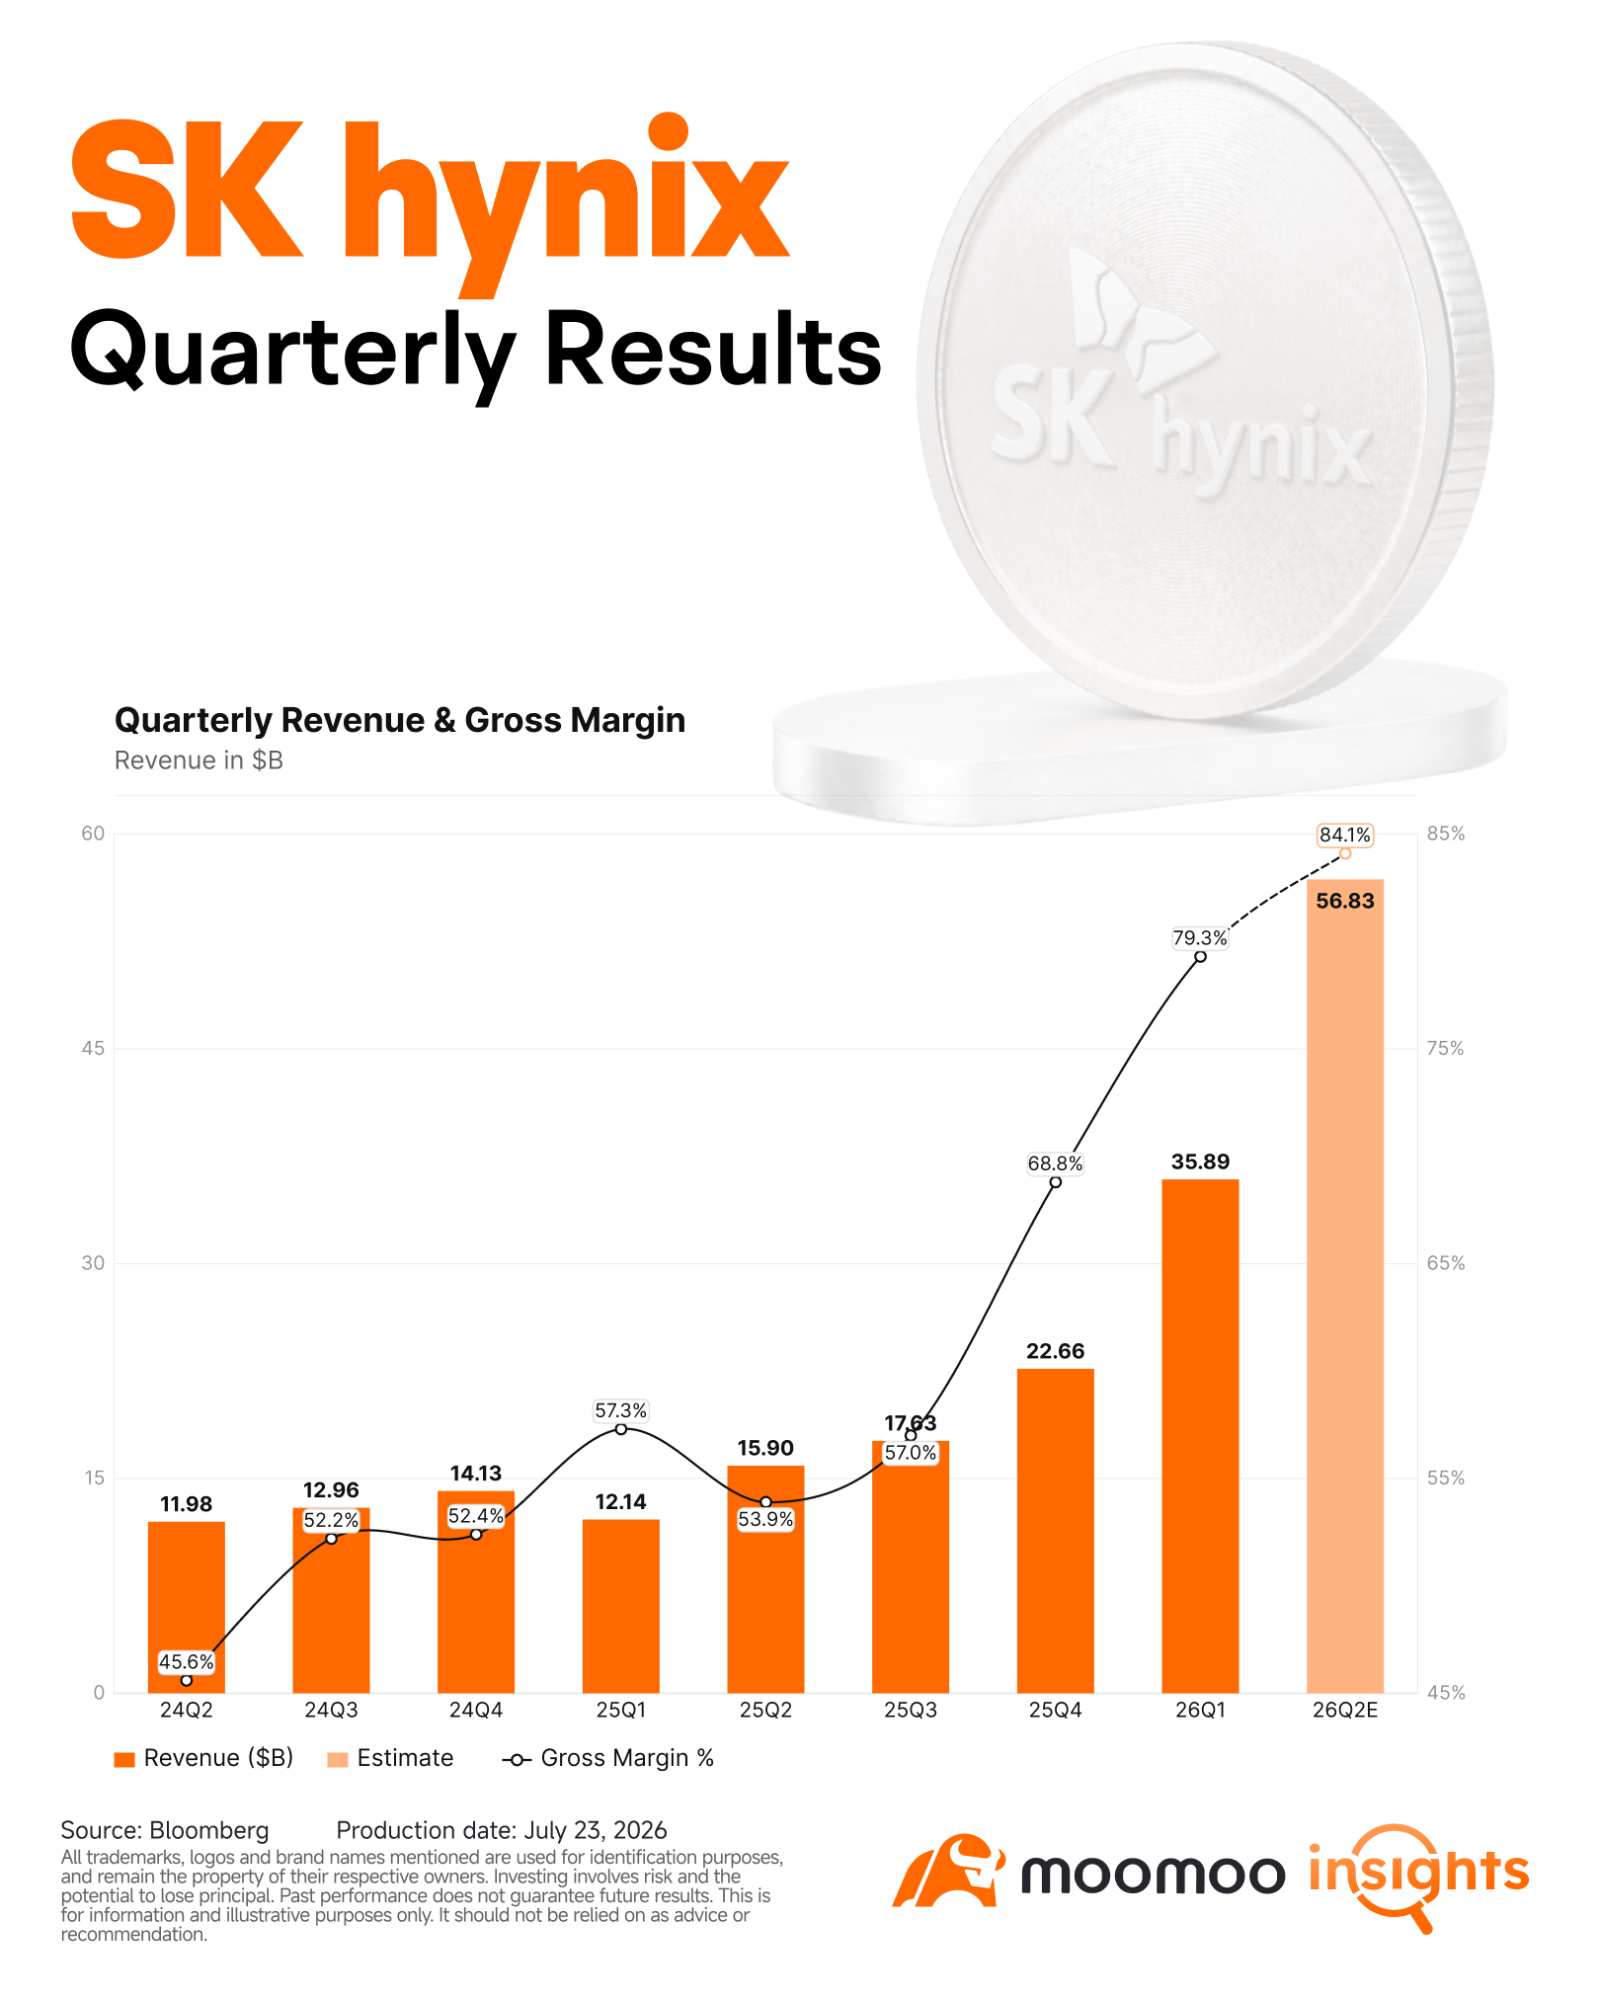
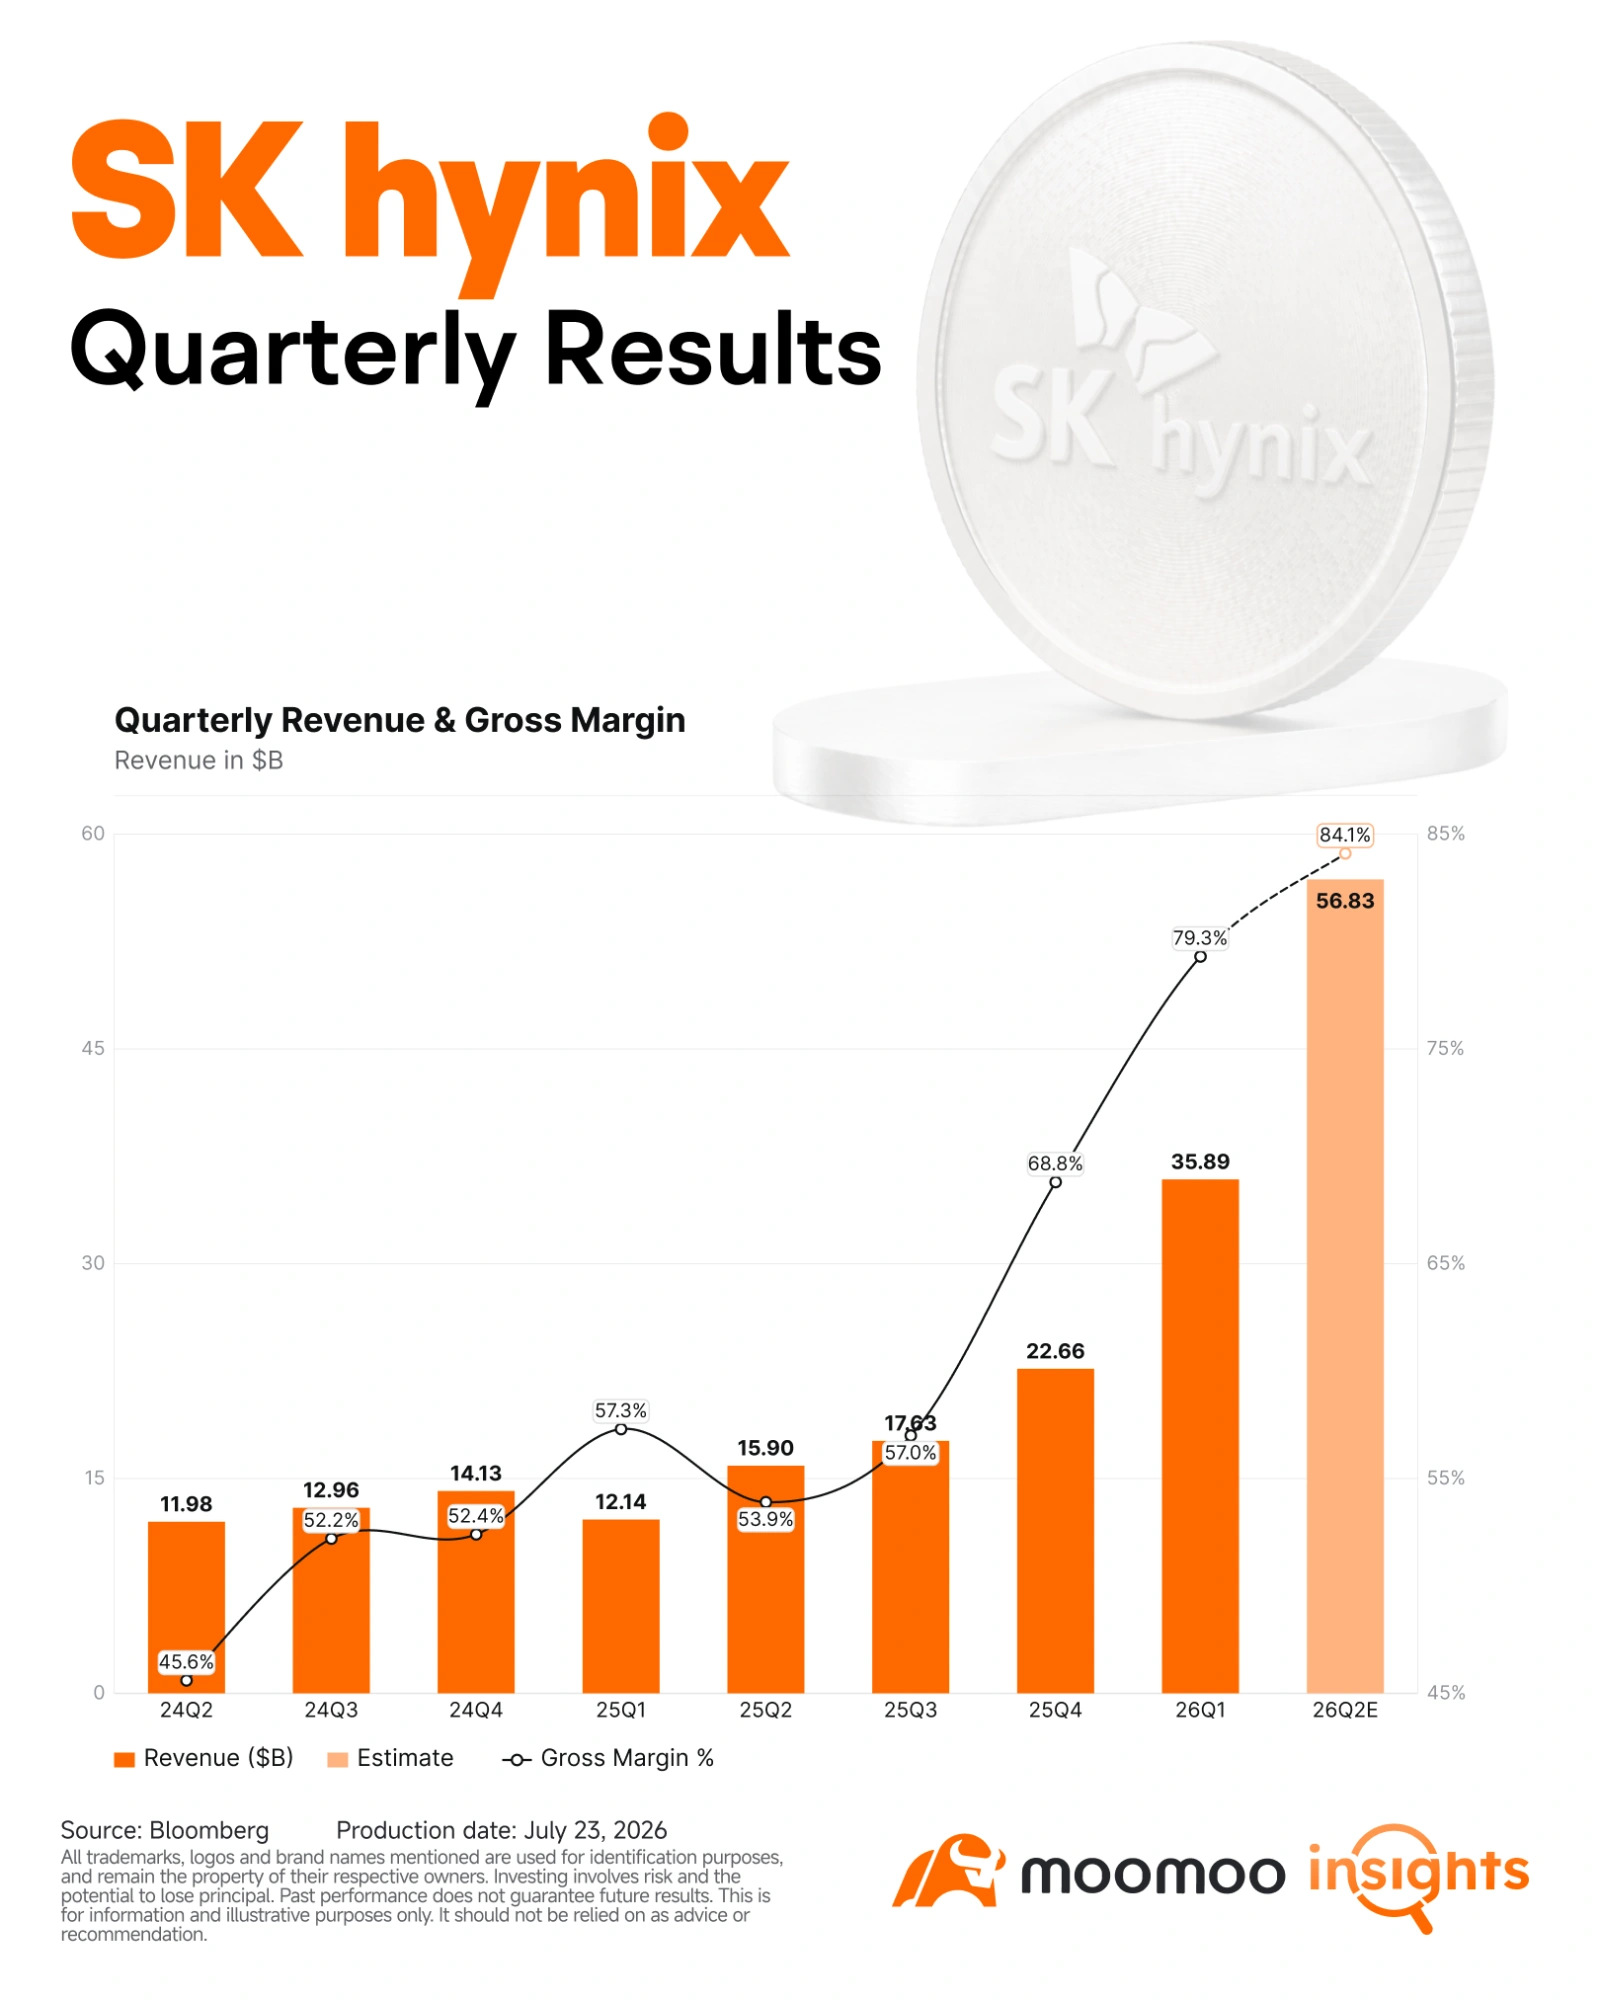
SK海力士預計將公佈第二季度營收568.3億美元,環比增長54%,同比增長264%。
營業利潤預計約爲 約424.4億美元,環比增長61%,同比增長556%。隱含的營業利潤率爲 74.7%,毛利率爲 84.1%,高於第一季度的79.3%。
韓國投資證券(Korea Investment & Securities)的淨利潤預估摺合約 351.6億美元,比市場共識低約2%。
此次潛在的業績不及預期反映的是產品結構問題,而非需求疲軟。SK海力士在HBM領域敞口更大,而傳統DRAM和NAND在本季度經歷了更大幅度的價格上漲。
需要關注的三件事
1. SK海力士的長期協議(LTA)是否優於美光?
美光披露了一份五年期協議,但未透露客戶名稱、承諾的供貨量、預付款、產品覆蓋範圍或完整的定價公式。該公司還表示,第二季度的價格可能是一些近期簽署合同的價格上限。
對SK海力士而言,僅靠合同期限長度是不夠的。投資者將關注以下幾點:
– 承諾的比特(bit)供貨量及收入覆蓋範圍
– HBM4與傳統DRAM的敞口對比
– 預付款或照付不議(take-or-pay)條款
– 定價下限及上行參與機制
– 在行業下行週期中合同的可執行性
一份五年期的頭條協議僅能與美光持平。更優的定價和供貨量保護才能使SK海力士脫穎而出。
2. 長期協議(LTA)能否將盈利峰值轉化爲平穩平台期?
長期協議(LTA)可能會通過以低於未來現貨市場價格鎖定承諾供貨量,從而降低SK海力士單季度的盈利峰值。但同時,該協議也可能通過鎖定供貨量、價格下限和客戶承諾三到五年,延長高盈利時期。
摩根士丹利認爲,當前週期的持續時間比峰值幅度更爲重要。長期協議(LTA)以及客戶提升內存效率的努力可能會使週期趨於平緩,但也表明內存短缺正成爲一種持續多年的制約因素,而非短暫的季度性問題。
理想的合同應在不完全限制SK海力士上行空間的前提下,爲客戶提供供應確定性。摩根大通傾向的結構結合了預付款與固定和浮動定價機制,在提供下行保護的同時保留了對更高市場價格的敞口。
這也是當前估值討論的關鍵所在。 存儲器類股票歷來以市淨率(P/B)進行交易,因爲其盈利、利潤率和庫存會在週期中劇烈波動。如果長期協議(LTA)覆蓋率上升,且業務模式從『按庫存生產』轉向『按訂單生產』,投資者可能會更加重視穩定的盈利,並開始採用市盈率(P/E)估值框架。
3. HBM4和第三季度價格能否彌補業績缺口?
美國銀行的渠道調研指出 服務器DRAM價格環比增長20%至30% ,以及整體DRAM平均售價(ASP) 約21%的增長 。此外,價格更高的HBM4訂單也將開始逐步取代HBM3E。
因此,若管理層確認以下幾點,略低於預期的第二季度業績或許會被市場忽略:
– HBM4的認證和生產仍按計劃推進
– 第三季度DRAM價格漲幅仍保持在20%以上
– 經長期協議(LTA)調整後的實際售價仍環比上升
– 2027年的供應量已基本被預訂
期權策略
伽馬圖表顯示該股票目前接近 $165.10,低於 $169.79伽馬翻轉點在標準的交易商持倉假設下,只要股價仍低於該水平,其波動可能會被放大。
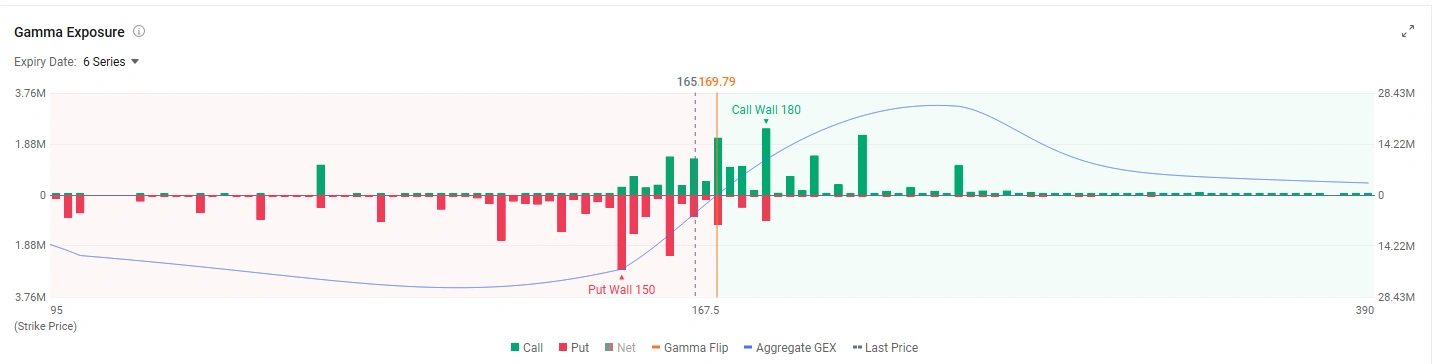
(路徑:moomoo桌面端 > 股票 > 期權 > 分析 > 伽馬敞口)
主要持倉水平如下:
– $150 認沽牆,關鍵下行支撐位
– $169.79伽馬翻轉點,短期方向性樞軸點
– $180 認購牆,關鍵上行阻力位或價格磁極
對看漲交易者而言,若股價在強勁的LTA和HBM4相關評論推動下重新站上gamma翻轉點,則風險有限的牛市認購價差策略將更具吸引力。
對看跌交易者而言,若管理層提供的合約細節有限,或暗示LTA定價顯著限制了未來平均售價(ASP)的上行空間,則熊市認沽價差策略可能更爲合適。若股價未能收復gamma翻轉點,可能會暴露$150認沽牆。
總結
SK海力士或許能再次實現一個季度的卓越利潤增長,但股價反應可能更多取決於合約結構,而非表面的盈利數據。投資者希望看到的LTA協議不應僅在五年期限上與美光持平,還應包含確定的採購量、可執行的客戶義務、下行價格保護機制以及持續的上行參與權。
若信息披露不足,股價將更依賴現貨市場價格,而期權頭寸會加大業績後劇烈波動的風險。
免責聲明:此内容由Moomoo Technologies Inc.提供,僅用於信息交流和教育目的。更多信息


評論(356)
發表評論
389
41