
$POET Technologies (POET.US)$ $POET 正悄然從一家研發型公司轉變爲製造型企業。
在最近的年度股東大會上,管理層談論的不只是未來技術,更是生產、客戶和規模化。POET 重申,其光學引擎的大規模量產預計將於 2026 年下半年如期啓動,到 2027 年底,月產能有望達到 100萬 台。
這就像新建一座半導體晶圓廠一樣。
在數十億美元收入到來之前,企業首先會大舉投資建廠、購置設備、搭建供應鏈並提升製造產能。
POET 正在做的正是這件事。
該公司計劃投入約 $5,000萬 用於製造設備,並非因爲需求疲軟,而是管理層相信需求即將到來。公司已提前募集了大量資金,爲大規模生產做好準備,而不是等到訂單激增、產能不堪重負時才行動。
客戶管道也正變得越來越有趣。
管理層披露了超過10個活躍的客戶合作項目,預計未來每年將帶來超過$1億的收入,其中包括與Lumilens的合作伙伴關係、一份800G光引擎量產訂單,以及一項關於外置光源技術的重大工程協議。這些不僅僅是研究項目——它們代表了有望商業化、支持AI和超大規模數據中心基礎設施的項目。
長期來看,機會可能更大。
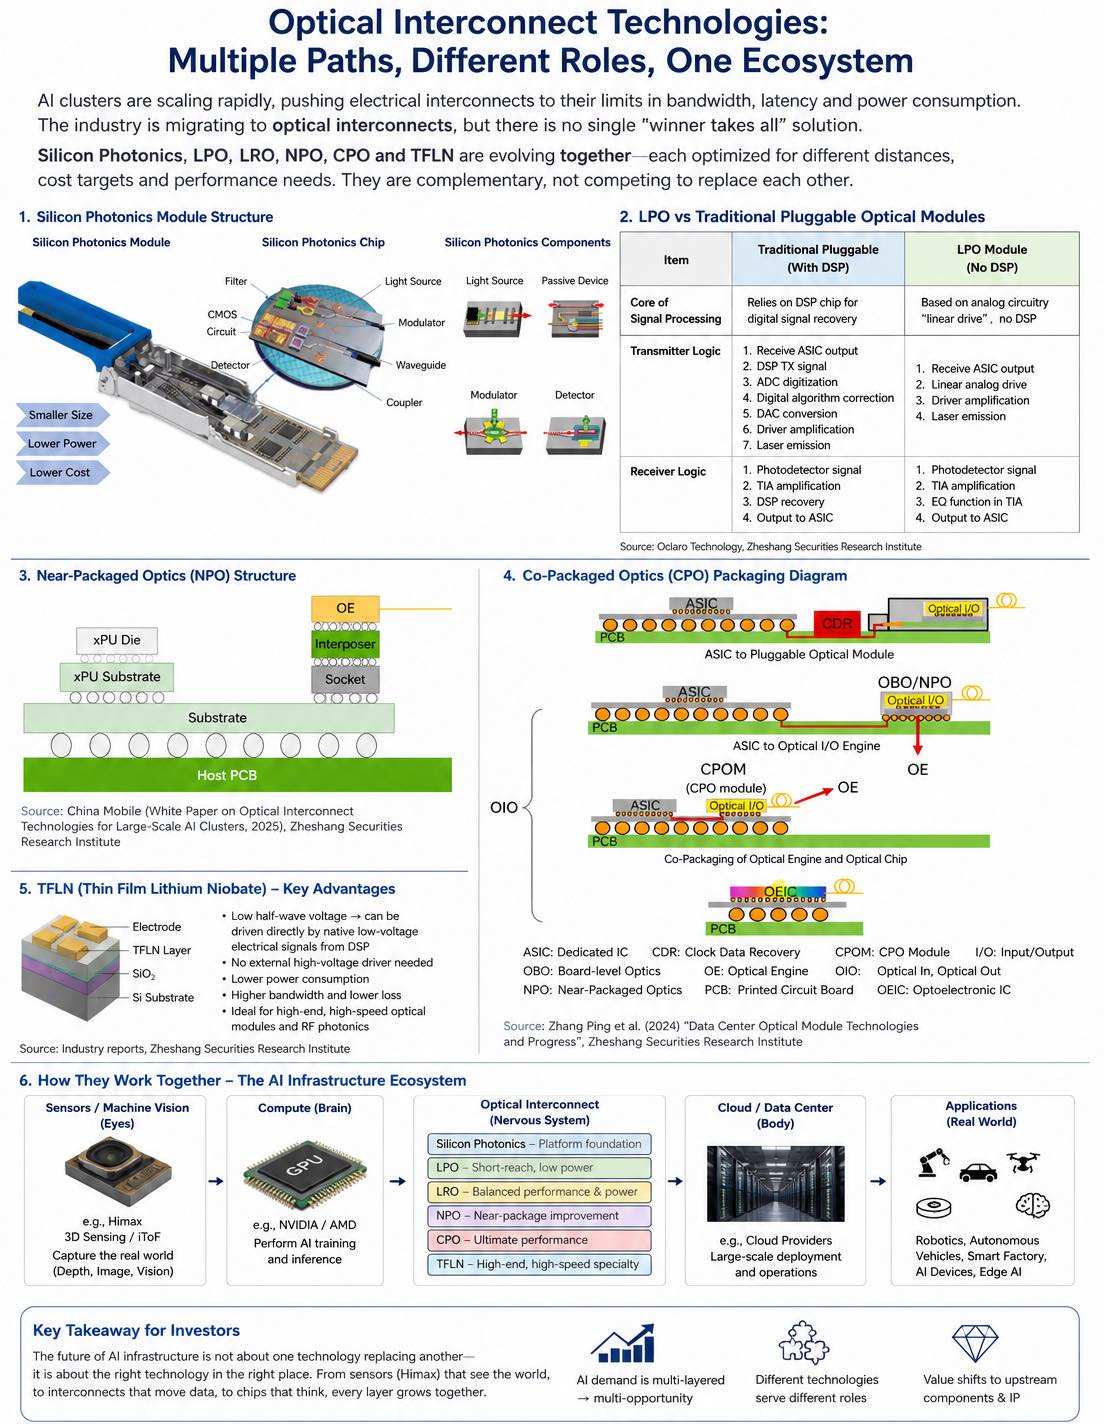
POET的Blazar混合激光器仍按計劃將於2028年實現大規模部署,將公司產品組合從光引擎拓展至下一代AI光網絡領域。隨着AI集群規模持續從數千顆GPU擴大到數十萬顆GPU,光互連變得愈發關鍵,因爲高效傳輸數據與處理數據同樣重要。
最大的風險仍未改變。
POET仍是一家處於早期階段的公司,持續虧損,因此執行力遠比承諾更重要。投資者需要看到製造產能順利爬坡,並且客戶合作能轉化爲經常性收入。
但如果管理層能夠有效執行,公司有望從一家新興光子學開發商轉型爲AI光基礎設施的重要供應商。
有時候,最大的價值並非來自公司發明了新技術,而是當這項技術能夠實現規模化製造時才被創造出來。這似乎正是POET當前試圖完成的轉型。
在最近的年度股東大會上,管理層談論的不只是未來技術,更是生產、客戶和規模化。POET 重申,其光學引擎的大規模量產預計將於 2026 年下半年如期啓動,到 2027 年底,月產能有望達到 100萬 台。
這就像新建一座半導體晶圓廠一樣。
在數十億美元收入到來之前,企業首先會大舉投資建廠、購置設備、搭建供應鏈並提升製造產能。
POET 正在做的正是這件事。
該公司計劃投入約 $5,000萬 用於製造設備,並非因爲需求疲軟,而是管理層相信需求即將到來。公司已提前募集了大量資金,爲大規模生產做好準備,而不是等到訂單激增、產能不堪重負時才行動。
客戶管道也正變得越來越有趣。
管理層披露了超過10個活躍的客戶合作項目,預計未來每年將帶來超過$1億的收入,其中包括與Lumilens的合作伙伴關係、一份800G光引擎量產訂單,以及一項關於外置光源技術的重大工程協議。這些不僅僅是研究項目——它們代表了有望商業化、支持AI和超大規模數據中心基礎設施的項目。
長期來看,機會可能更大。
POET的Blazar混合激光器仍按計劃將於2028年實現大規模部署,將公司產品組合從光引擎拓展至下一代AI光網絡領域。隨着AI集群規模持續從數千顆GPU擴大到數十萬顆GPU,光互連變得愈發關鍵,因爲高效傳輸數據與處理數據同樣重要。
最大的風險仍未改變。
POET仍是一家處於早期階段的公司,持續虧損,因此執行力遠比承諾更重要。投資者需要看到製造產能順利爬坡,並且客戶合作能轉化爲經常性收入。
但如果管理層能夠有效執行,公司有望從一家新興光子學開發商轉型爲AI光基礎設施的重要供應商。
有時候,最大的價值並非來自公司發明了新技術,而是當這項技術能夠實現規模化製造時才被創造出來。這似乎正是POET當前試圖完成的轉型。

免責聲明:社區由Moomoo Technologies Inc.提供,僅用於教育目的。更多信息

評論
發表評論
4