ARM股價在業績超預期後下跌—AI芯片交易熱潮是否正在降溫?

Arm業績超出預期,爲何股價仍下跌?
$Arm Holdings (ARM.US)$全球半導體IP巨頭Arm在盤後公佈了FY27Q1業績。儘管近期市場對服務器CPU短缺情緒高漲,這一敘事推動了$英特爾 (INTC.US)$ 和 $美國超微公司 (AMD.US)$Arm未能如市場預期上調其數據中心CPU收入指引。
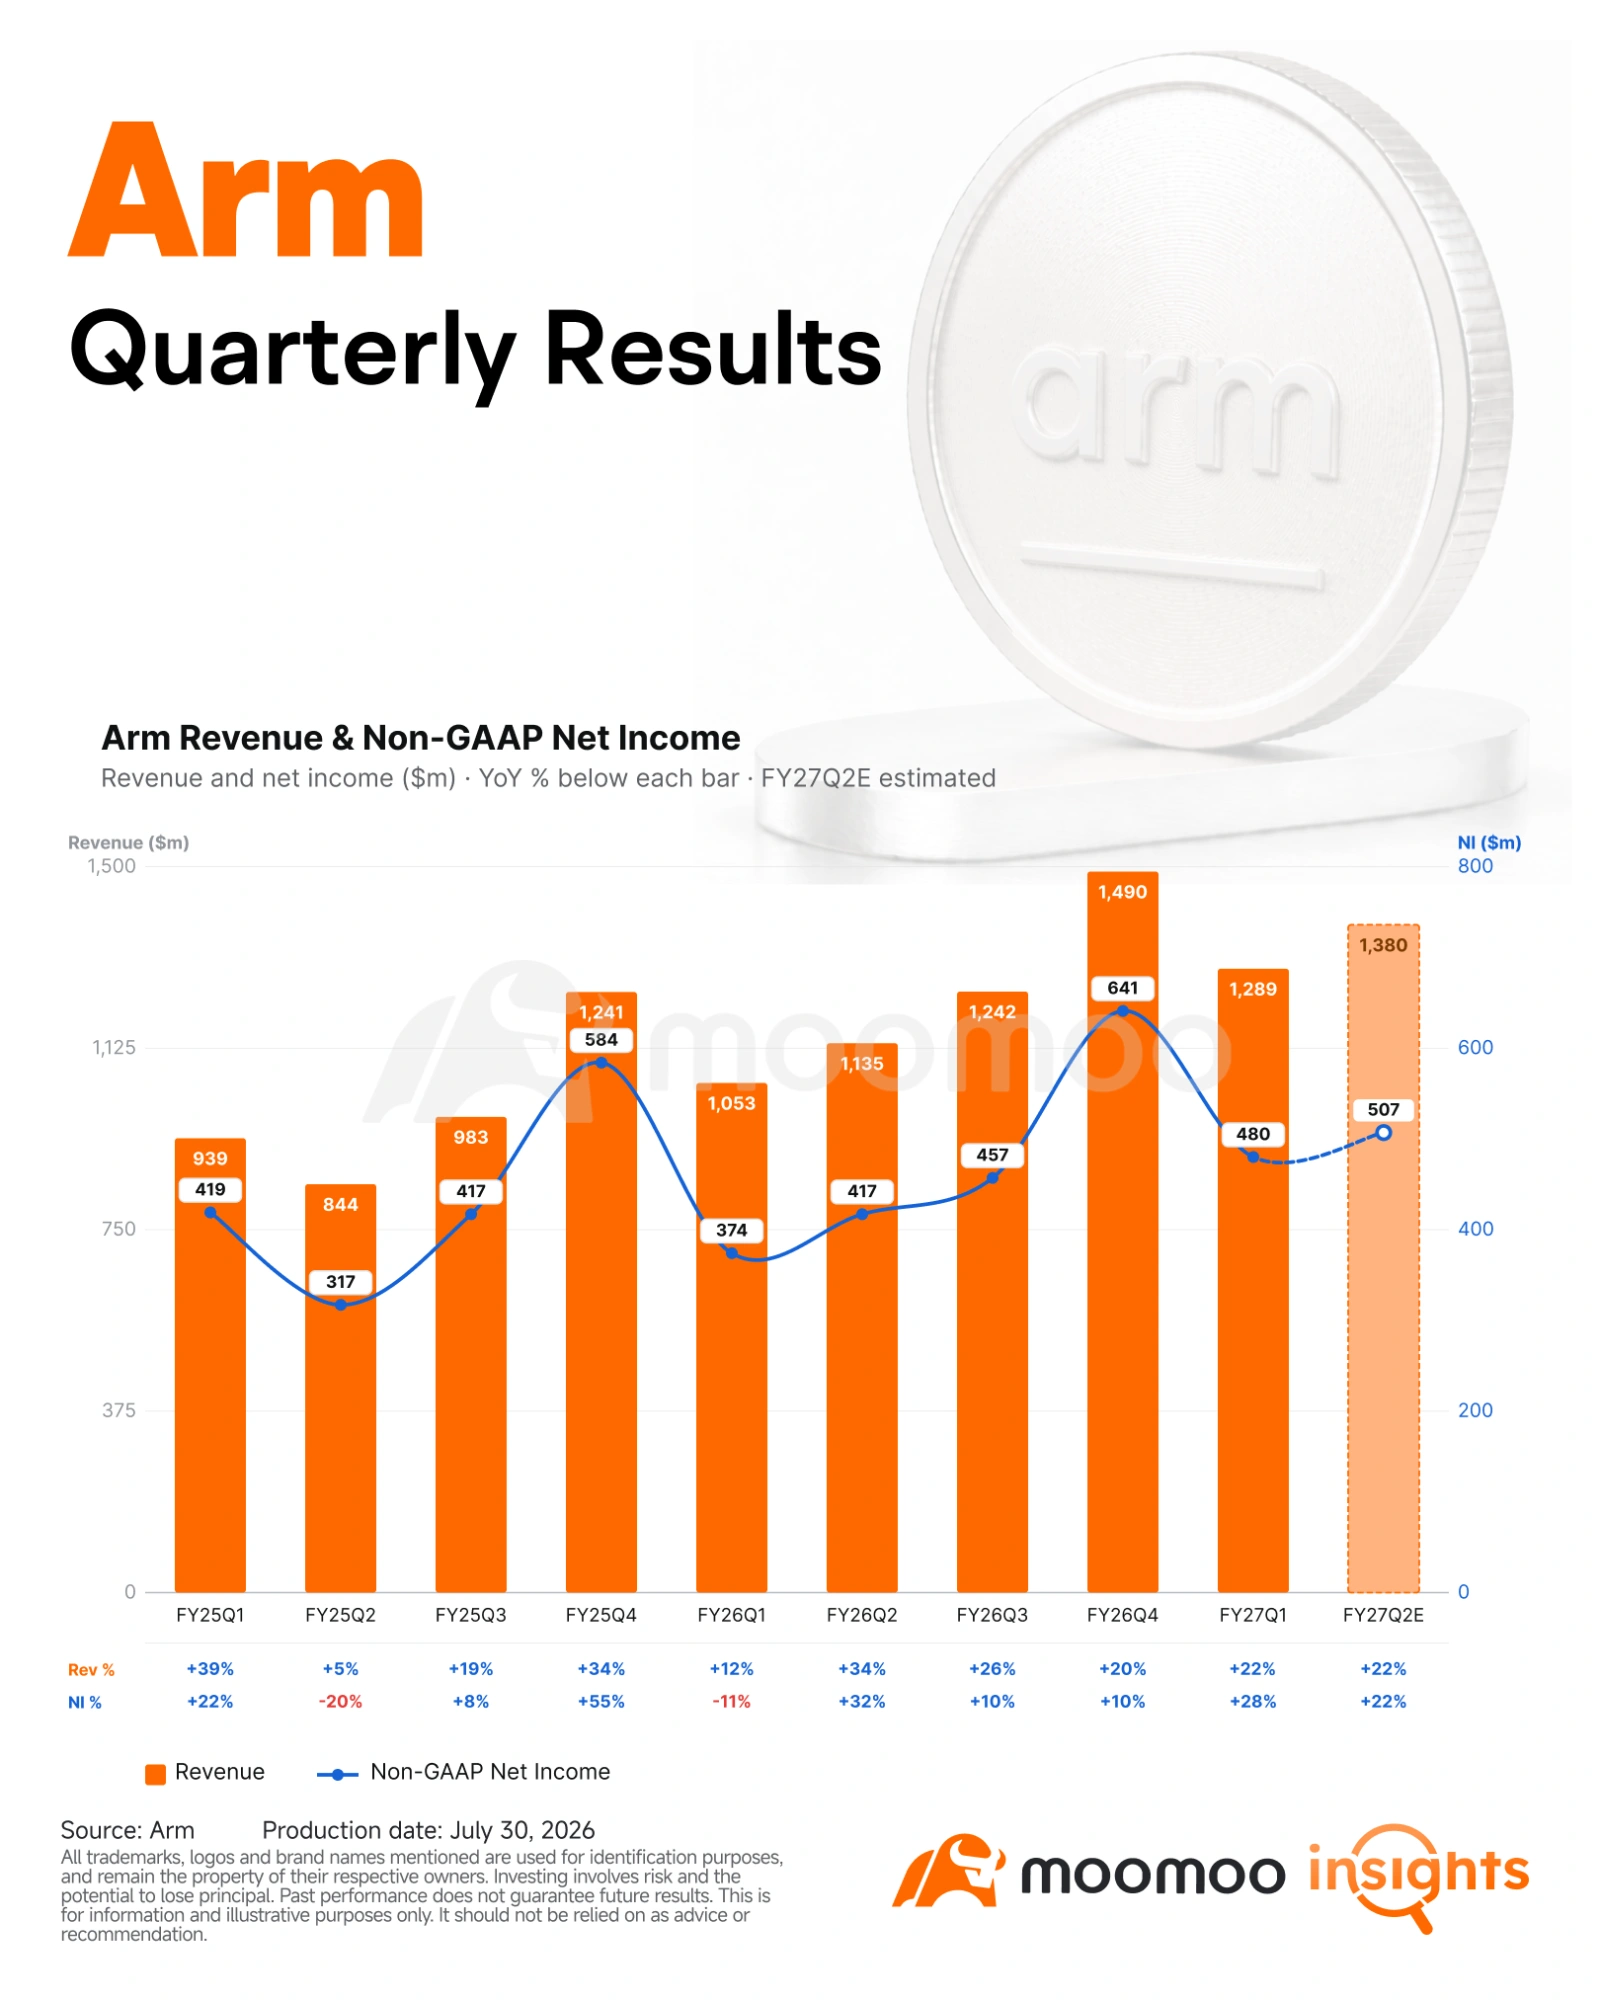
業績數據表現強勁
– 收入: 12.9億美元 (同比增長22%),超出市場預期的$12.64億;此前指引爲$12.6億。
– 非GAAP淨利潤: $4.8億 (同比增長28%),超出市場預期的$4.33億;此前指引爲$4.27億。
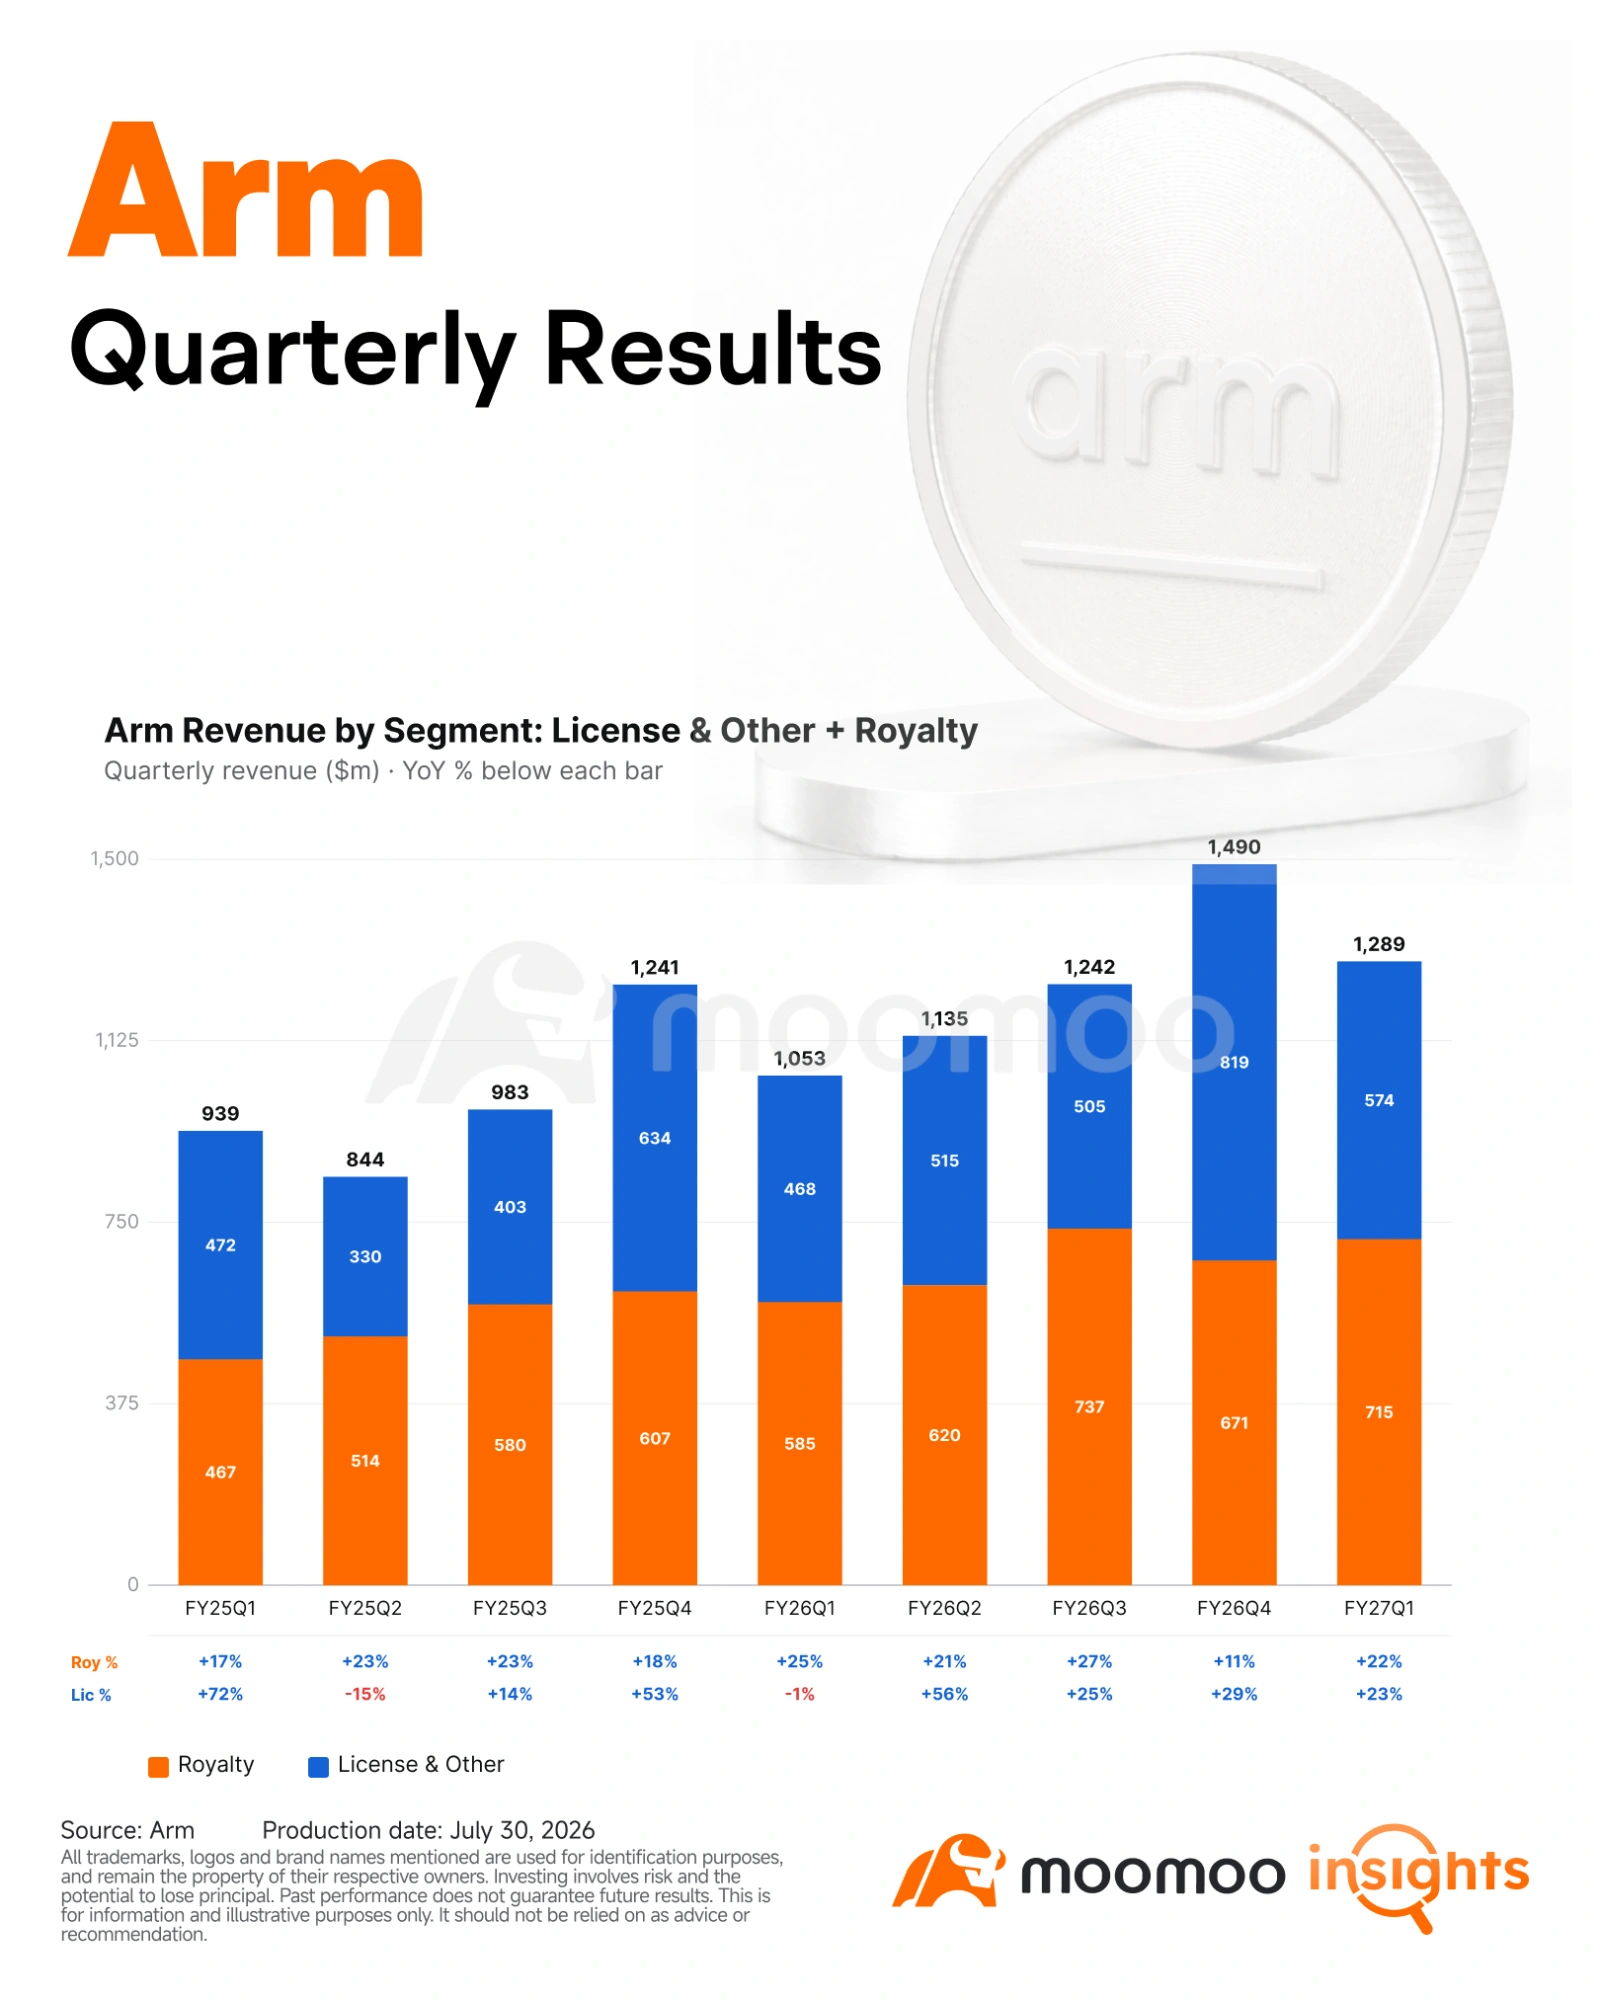
– 授權收入: $5.74億 (同比增長23%),超出市場預期的$5.68億。
– 特許權使用費收入: 7.15億美元 (同比增長22%),超出市場預期的$7億。
第二季度的業績展望也優於預期:
– 收入中點:13.8億美元,低於預期的$13.4億
– 非GAAP每股收益(EPS)中點:$0.47,低於預期的$0.43
--
--
--
智能手機專利授權費增長勢頭減弱
最明顯的負面信號來自智能手機業務。
管理層預計,第二季度智能手機專利授權收入環比將略有下降,同比增速將放緩至約10%至15%。CFO Jason Child將疲軟表現主要歸因於內存短缺影響了智能手機生產。
這一點至關重要,因爲智能手機仍然是Arm的主要版稅收入來源。數據中心的快速增長緩解了部分壓力,但尚未消除其季度盈利對移動設備產量和產品組合的敏感性。
--
--
--
CPU提價從未實現
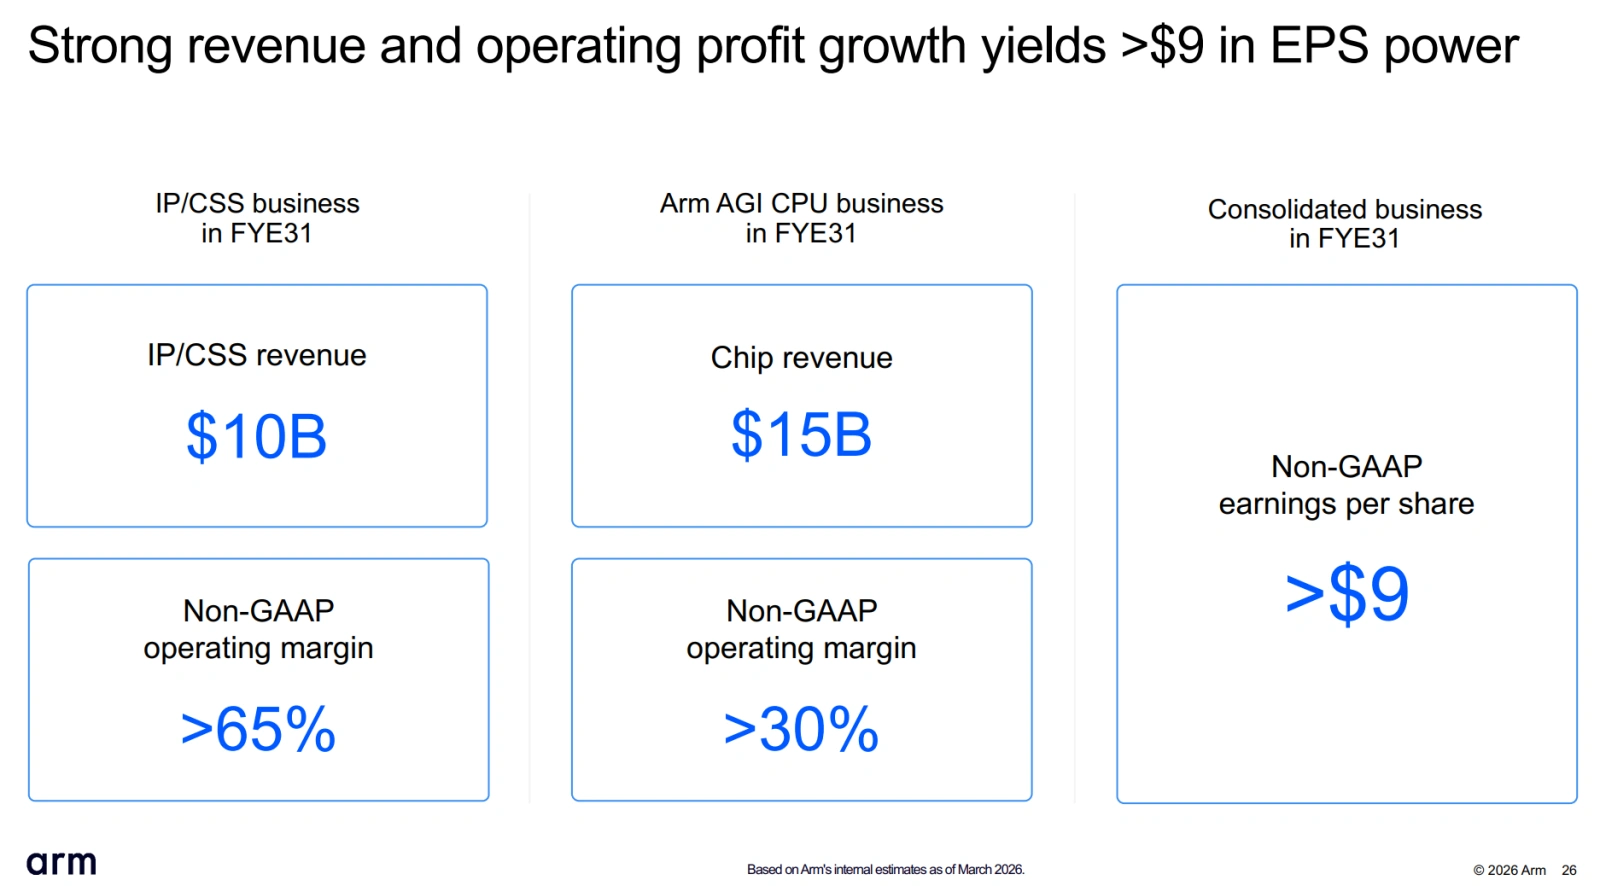
Arm新推出的AGI CPU仍是最重要的潛在估值催化劑。
目前客戶的需求可見度已超過 $20億,涵蓋2027財年和2028財年,是最初$10億機會的兩倍以上。Arm已向多家客戶交付首批產品,並在美國和中國新增了客戶,同時確保了支持最初$10億機會所需的製造產能。
這些都是具有實質意義的運營進展。 然而,首席執行官Rene Haas表示,Arm並未調整其預測。
這一差距在很大程度上解釋了市場的失望情緒。儘管需求可見度擴大、供應信心增強,但投資者並未獲得更高的官方收入目標或更快的變現時間表。
股價下跌的原因
此次拋售反映的是預期落差,而非季度業績疲軟。
Arm公佈的營收、每股收益和第二季度指引均超預期。然而,兩個最重要的前瞻性指標卻不夠樂觀:
– 智能手機授權費預計將環比下降。
– 管理層並未上調AGI CPU業務的財務展望。
對於一隻估值建立在AI貨幣化加速基礎上的股票而言,又一次傳統的盈利超預期並不足以提振市場情緒。市場希望看到新CPU業務能更快地貢獻更多收入的證據。
總結
Arm長期的AI投資邏輯依然穩固。數據中心授權費增長了一倍以上,Neoverse出貨量已超過 15億個核心,且AGI CPU的需求可見度已超過$20億。
此次業績仍缺乏扭轉近期拋售所需的催化劑。現在,要實現持續反彈,最明確的前提條件是正式上調AGI CPU業務的預測,並穩定智能手機授權費。
--
--
--
免責聲明:此内容由Moomoo Technologies Inc.提供,僅用於信息交流和教育目的。更多信息


評論(2)
發表評論
29
19