
13F追蹤|二季度大資金流向——AI佈局調整,SpaceX成功登陸
2026年第二季度13F文件提交季已於8月14日結束,爲市場提供了權威監管視角,揭示大型機構資產管理公司截至6月底如何調整其美國股票投資組合。對四家行業巨頭——伯克希爾哈撒韋, Baillie Gifford, 橋水基金,和 方舟投資——的分析顯示,它們在人工智能主導、且迎來標誌性航空航天IPO的市場中採取了高度分化的策略。
--
--
--
以下是最新文件披露的關鍵要點。
伯克希爾·哈撒韋:科技股信心增強與金融資產再平衡
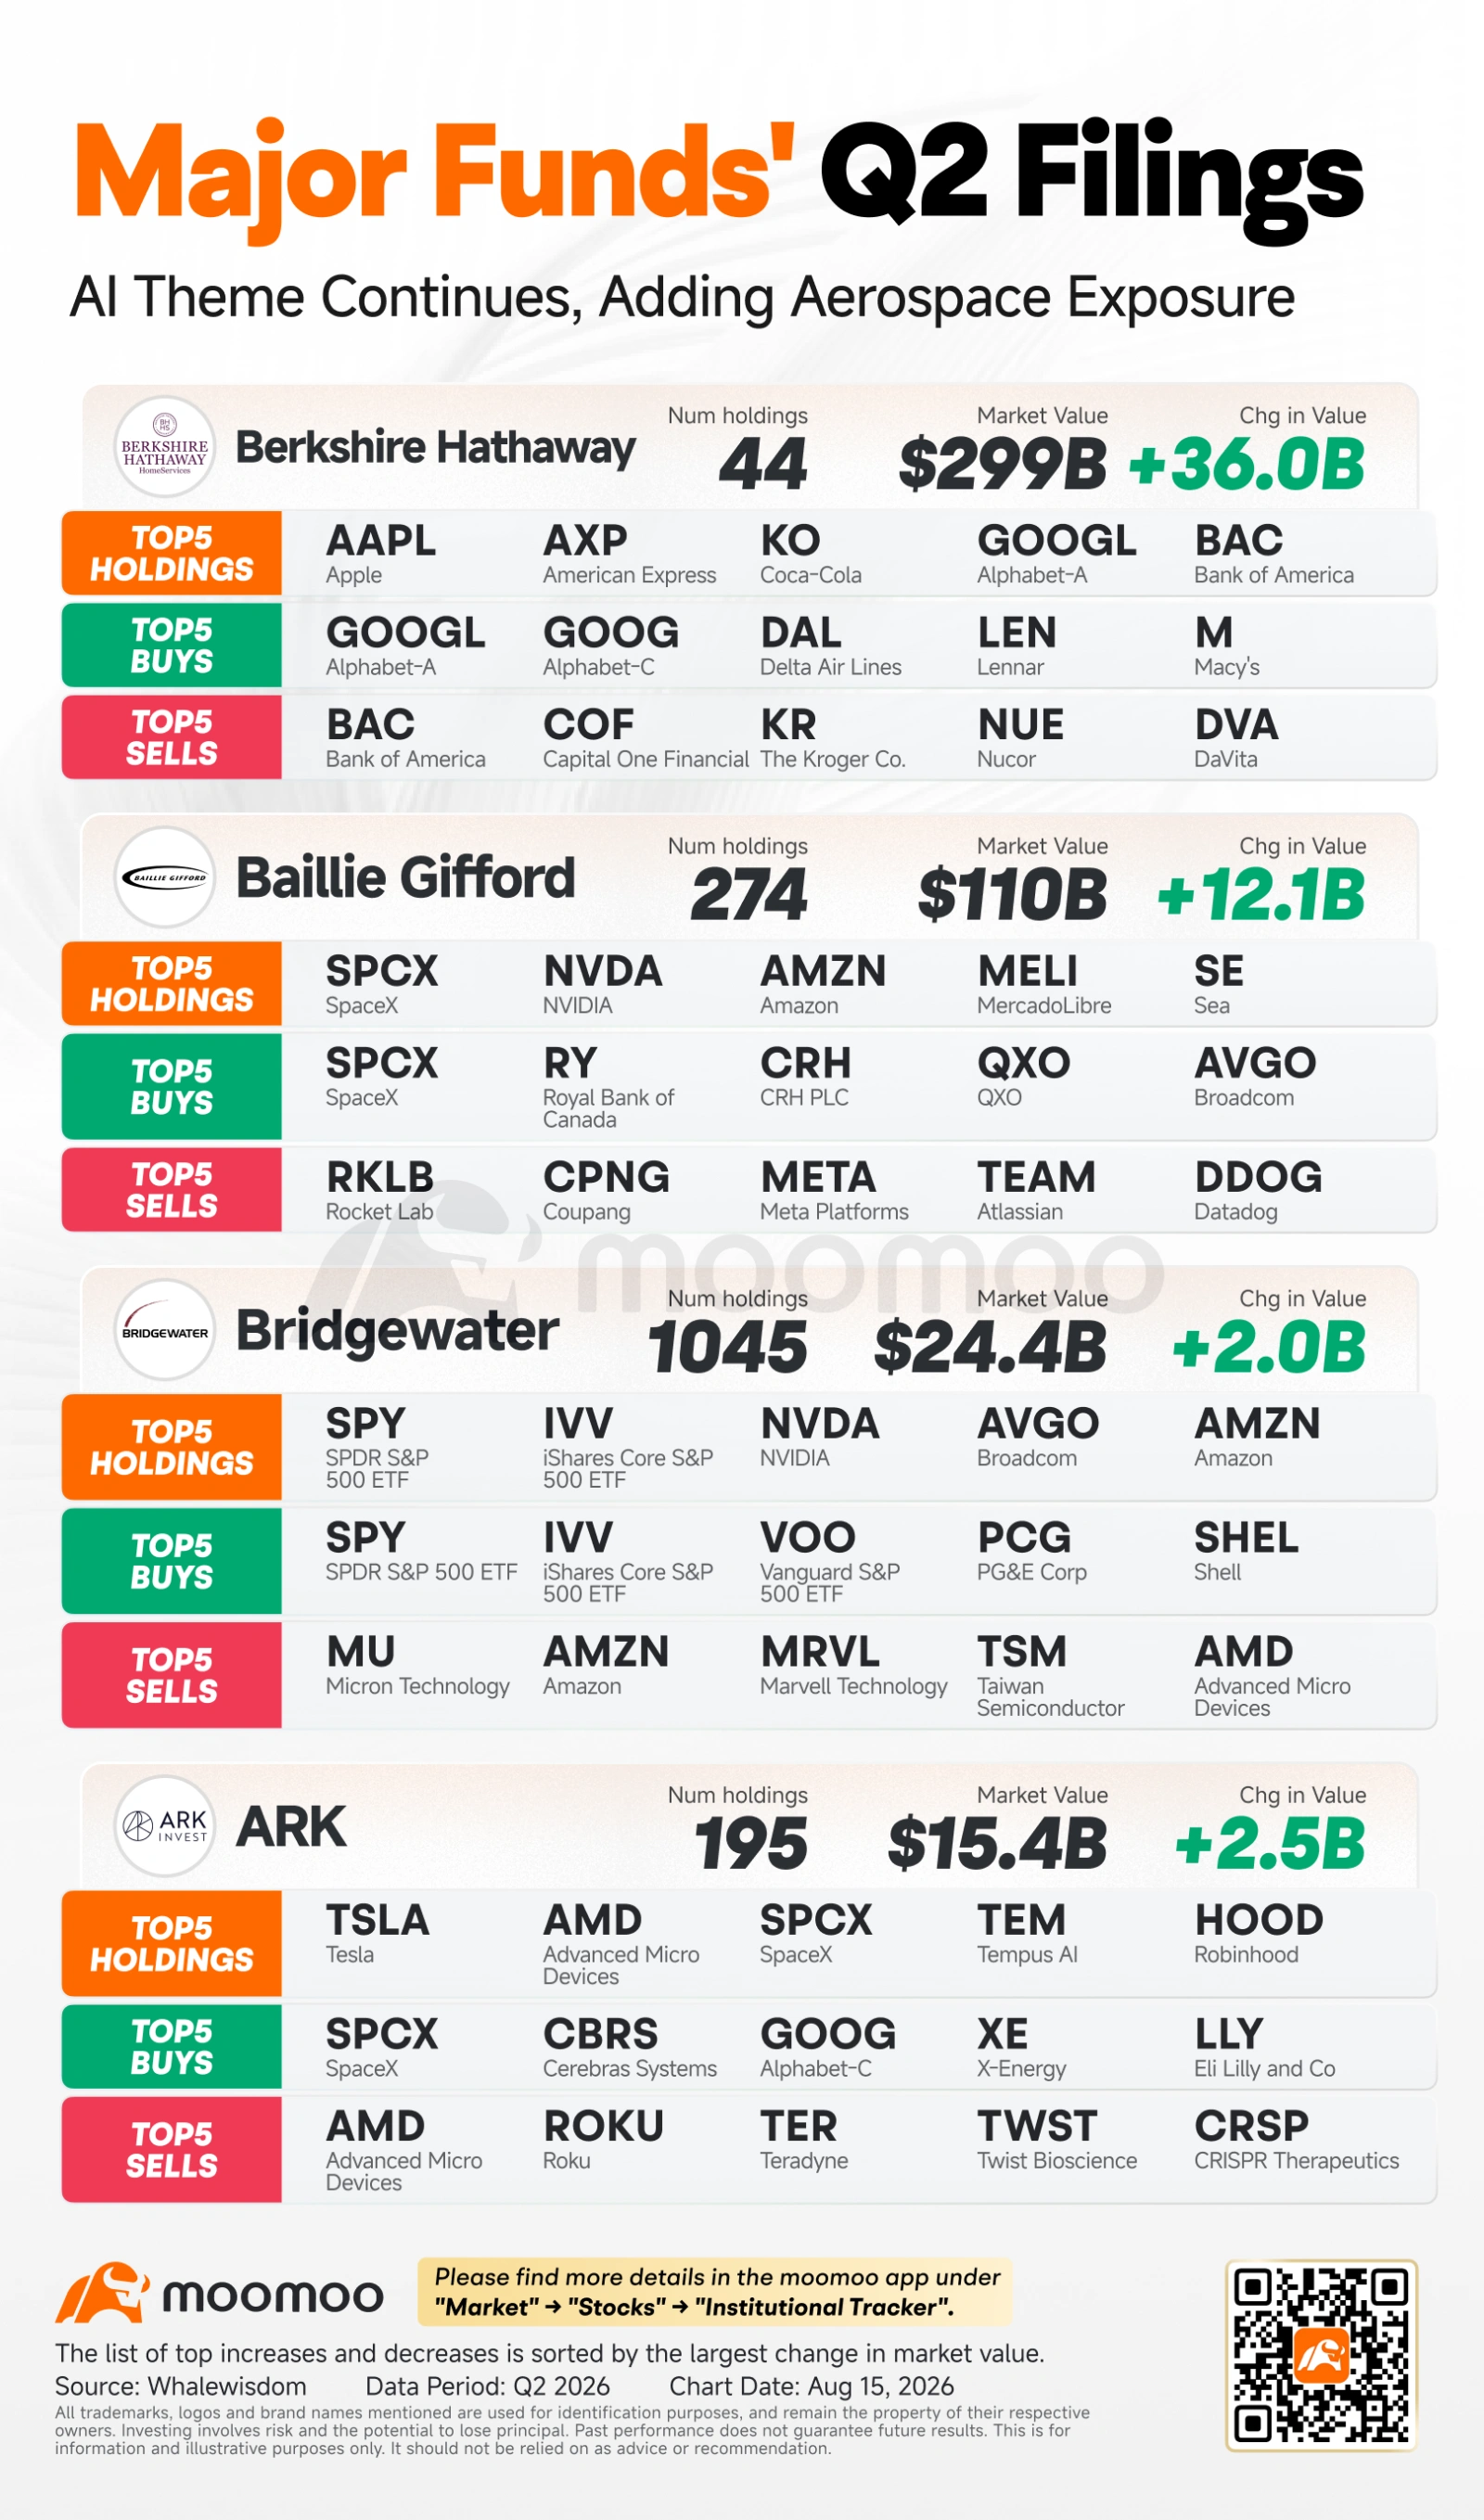
這位奧馬哈先知披露的美國股票投資組合在季度末增至約$2,990億,較第一季度增長$360億。一如既往,伯克希爾的投資高度集中。前五大持倉—— $蘋果 (AAPL.US)$ , $美國運通 (AXP.US)$ , $可口可樂 (KO.US)$ , $谷歌-A (GOOGL.US)$ ,和 $美國銀行 (BAC.US)$ ——繼續體現出禾倫·巴菲特對具備持久性和強大現金流生成能力的特許經營企業的偏愛。
本季度最引人注目的操作是對Alphabet的大舉增持。 伯克希爾增加了對 $谷歌-A (GOOGL.US)$ 和 $谷歌-C (GOOG.US)$ 兩類股票的持股,使其成爲該公司按市值計算的前兩大新增持倉。這一激進的加倉舉措表明其對這家搜索巨頭成功邁入人工智能時代的堅定信心。除大型科技股外,巴菲特還將資金投向了逆向和週期性標的,增持了 $達美航空 (DAL.US)$ 、住宅建築商 $萊納建築 (LEN.US)$ 以及零售商 $梅西百貨 (M.US)$ .
相反,$美國銀行 (BAC.US)$ 繼續作爲投資組閤中減持最多的標的,呈下降趨勢,同時還有 $第一資本信貸 (COF.US)$ , $克羅格 (KR.US)$ ,鋼鐵製造商 $紐柯鋼鐵 (NUE.US)$ ,以及透析服務提供商 $德維特 (DVA.US)$ 。在多個季度持續減持美國銀行(BAC)股票的行爲,似乎是一種紀律嚴明的投資組合再平衡操作,而非對銀行業整體持看跌的宏觀判斷。
有關伯克希爾最新13F文件的更多詳情,請閱讀: 13F追蹤 | 伯克希爾加倍押注Alphabet,進一步加碼住房與航空領域
Baillie Gifford:航空航天板塊崛起與高貝塔資產減持
總部位於愛丁堡的成長型投資專家柏基投資(Baillie Gifford)披露了其持有的274只美國上市股票,總市值約爲$1,100億,較上一季度增長$121億。該基金在第二季度最具標誌性的動作具有歷史意義:在其萬衆期待的2026年6月納斯達克上市之後, $SpaceX (SPCX.US)$ 迅速躍升爲該公司按市值計的第一大持倉,取代了 $英偉達 (NVDA.US)$ . 該公司當前前五大持倉依次爲 $SpaceX (SPCX.US)$ , $英偉達 (NVDA.US)$ , $亞馬遜 (AMZN.US)$ , $MercadoLibre (MELI.US)$ ,和 $Sea (SE.US)$ .
除了大舉增持SpaceX之外, 柏基投資還在金融和基礎設施領域進行了多元化的增持,新開倉或增持 $加拿大皇家銀行 (RY.US)$ ,愛爾蘭建築材料集團 $CRH水泥 (CRH.US)$ ,建築產品平台 $QXO Inc (QXO.US)$ ,和 $博通 (AVGO.US)$ 。其中對AVGO的開倉尤爲引人注目,表明該基金認爲半導體基礎設施——而不僅僅是終端市場的AI應用——是一項長期結構性複利資產。
爲籌集資金進行上述操作, 柏基投資(Baillie Gifford)對近期表現強勁的高貝塔成長股進行了戰術性獲利了結。在 $Rocket Lab (RKLB.US)$ , $Coupang (CPNG.US)$ , $Meta Platforms (META.US)$ , $Atlassian (TEAM.US)$ ,和 $Datadog (DDOG.US)$ 中出現了顯著減持,表明此舉是審慎的倉位再平衡,而非系統性降低整體風險敞口。
橋水基金:宏觀配置與半導體板塊減持
反映其系統化的風險平價方法論, Ray Dalio旗下的橋水基金維持了最廣泛的授權,報告了1,045個頭寸,總值約$244億——實現了$20億的季度收益。 第二季度的申報文件凸顯了該公司經典的自上而下投資方法: 當宏觀觀點壓倒個股基本面時,資金便會流入廣泛的市場工具。 $標普500指數ETF-SPDR (SPY.US)$ , $標普500ETF-iShares (IVV.US)$ ,和 $標普500ETF-Vanguard (VOO.US)$ 因此,橋水基金增持最多的是標普500指數ETF,其中
在買入清單中佔據主導地位。$太平洋煤電 (PCG.US)$ 在個股方面,有兩隻新增持倉尤爲突出:加州公用事業公司 $殼牌 (SHEL.US)$ ,提供能源轉型敞口;以及 ,作爲傳統能源領域的對沖工具。二者均與橋水基金 「全天候」策略一脈相承,即持有旨在不同經濟環境下均有表現的資產。
值得注意的是, 橋水基金的減持名單高度集中在半導體領域該基金大幅削減了對 $美光科技 (MU.US)$ , $邁威爾科技 (MRVL.US)$ , $台積電 (TSM.US)$ ,和 $美國超微公司 (AMD.US)$ 的持倉,同時還減少了對 $亞馬遜 (AMZN.US)$ 的投資。這種在減持個別芯片製造商的同時增持整體市場貝塔倉位的操作,表明其量化觀點認爲,人工智能硬件的估值可能已暫時超越了近期基本面。
ARK Invest:顛覆性擴張與IPO佈局
Cathie Wood旗下專注創新的ARK Invest披露了195只在美國上市的持倉,總市值約爲$154億,較第一季度的$128.6億環比強勁增長20%。 $特斯拉 (TSLA.US)$ 依然穩居第一大重倉股,其次是 $美國超微公司 (AMD.US)$ , $SpaceX (SPCX.US)$ , $Tempus AI (TEM.US)$ ,和 $Robinhood (HOOD.US)$ .
藉助六月轟動市場的IPO,SpaceX成爲ARK在第二季度最大的新增持倉,兌現了Wood此前多次公開表達的、希望在公開市場持有這家航空航天顛覆者的雄心。 ARK還進一步加碼純AI基礎設施領域,顯著增持了 $Cerebras Systems (CBRS.US)$ ,這家於2024年底上市的人工智能芯片初創公司。買入名單還包括 $谷歌-C (GOOG.US)$ , $X-Energy (XE.US)$ ,和 $禮來 (LLY.US)$ ,後者突顯了ARK對人工智能與醫療保健融合趨勢日益擴大的投資邏輯。
在賣出方面,ARK減持了 $美國超微公司 (AMD.US)$ , $Roku Inc (ROKU.US)$ , $泰瑞達 (TER.US)$ , $Twist Bioscience (TWST.US)$ ,和 $CRISPR Therapeutics (CRSP.US)$ 。鑑於AMD仍是該投資組合的第二大持倉,此次減持表明 例行的投資組合再平衡 ,是在該股第一季度表現強勁之後的操作,而非戰略性退出。
共同主線:長期利好下的戰略分化
儘管投資授權和風險偏好大相徑庭,但機構投資者在第二季度的操作均聚焦於兩大長期超級趨勢: 太空商業化 (貝利·吉福德和ARK均將 $SpaceX (SPCX.US)$ 首次公開募股(IPO)被視爲一代人才遇一次的買入良機)以及 人工智能基礎設施持續不斷的實體建設 (體現在對 $Cerebras Systems (CBRS.US)$ , $英偉達 (NVDA.US)$ ,和 $博通 (AVGO.US)$ ).
這些巨頭在戰術性風險管理上出現了分歧。 伯克希爾尋求通過優質複利型資產和精選防禦性股票避險;橋水則轉向廣泛的指數貝塔,同時削減半導體持倉集中度;而柏基投資和ARK則更加激進地進一步押注創新曲線。最終,這些持倉文件描繪出一幅華爾街正在構建投資組合的畫面——宏觀不確定性持續存在,但人工智能和航空航天領域的資本週期卻絲毫未見放緩跡象。

免責聲明:此内容由Moomoo Technologies Inc.提供,僅用於信息交流和教育目的。更多信息


評論(5)
發表評論
45
34