最新
熱門


$GoPro (GPRO.US)$ 基於已知公開信息,Starman Optical(核心爲Starman New Photonics)若單獨募股上市,推薦的發行前企業價值(pre-money equity valuation)區間爲約10億–20億美元,對應合理募股定價錨點在該區間中部偏保守一側(約12億–15億美元)。 具體每股發行價格無法精確給出,因總股本、發行股數、稀釋結構和最終募資規模均未公開。
定價依據(已知信息彙總)
• 業務與階段:美國本土製造AI數據中心光模塊(Liberty Series 800G已出貨,1.6T在認證),強調「主權光學」、美國原產地認定、符合國防/政府採購要求。新澤西Warren工廠投資約1.5億美元,目標2026年產能約5萬台/月、2027年約15萬台/月。產品面向NVIDIA/AMD/Broadcom生態,具備政策與供應鏈安全溢價。 
• 資本實力信號:能推動與GoPro的合併交易(支付約2.85億美元現金 + 償還約9200萬美元債務,現有股東保留...
定價依據(已知信息彙總)
• 業務與階段:美國本土製造AI數據中心光模塊(Liberty Series 800G已出貨,1.6T在認證),強調「主權光學」、美國原產地認定、符合國防/政府採購要求。新澤西Warren工廠投資約1.5億美元,目標2026年產能約5萬台/月、2027年約15萬台/月。產品面向NVIDIA/AMD/Broadcom生態,具備政策與供應鏈安全溢價。 
• 資本實力信號:能推動與GoPro的合併交易(支付約2.85億美元現金 + 償還約9200萬美元債務,現有股東保留...
1
1
$GoPro (GPRO.US)$ Starman Optical(透過 Starman New Photonics)若獨立或合併後正式以「光學/光子學 AI 基礎設施」概念上市,合理估價區間約為 8–25 億美元(中位約 12–18 億美元),高情境可上看 30 億美元以上。 以下為基於目前公開資訊的推估。 
目前已知事實(截至 2026 年 9 月初)
• Starman Optical 是 Starman Holding(Charles Tebele 家族控制)的私有子公司,核心業務是 Starman New Photonics:美國製造的 AI 級光學收發器(transceivers,Liberty Series 800G 已出貨、1.6T 資格認證中),主打「主權光學/美國製造」,目標 NVIDIA / AMD / Broadcom 平台與國防/政府市場。 
• 2024 年與 New Photonics 成立合資,2025–2026 年積極建廠(紐澤西 Warren 約 10 萬平...
目前已知事實(截至 2026 年 9 月初)
• Starman Optical 是 Starman Holding(Charles Tebele 家族控制)的私有子公司,核心業務是 Starman New Photonics:美國製造的 AI 級光學收發器(transceivers,Liberty Series 800G 已出貨、1.6T 資格認證中),主打「主權光學/美國製造」,目標 NVIDIA / AMD / Broadcom 平台與國防/政府市場。 
• 2024 年與 New Photonics 成立合資,2025–2026 年積極建廠(紐澤西 Warren 約 10 萬平...
1

14

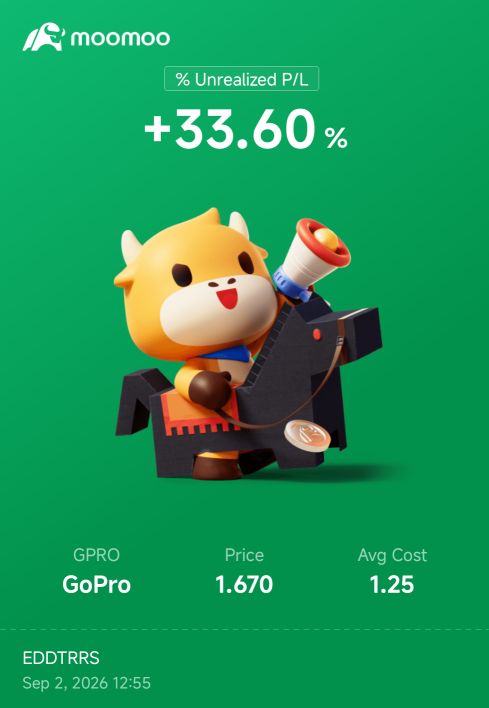

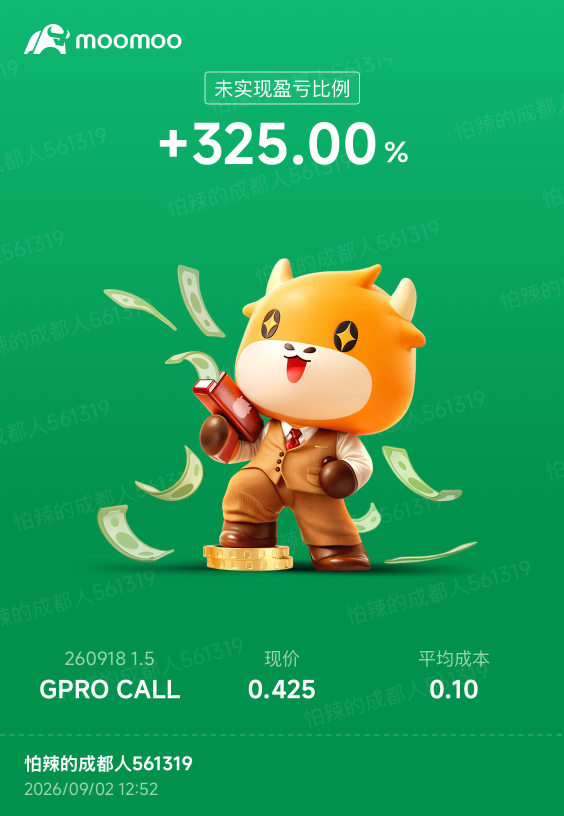

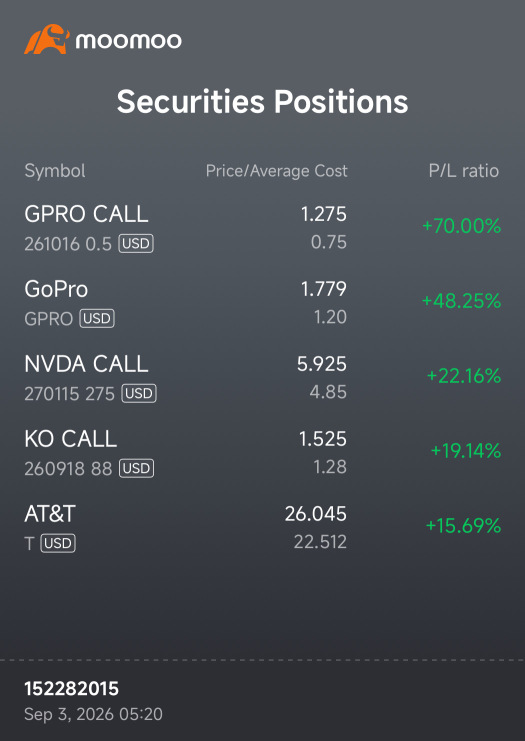
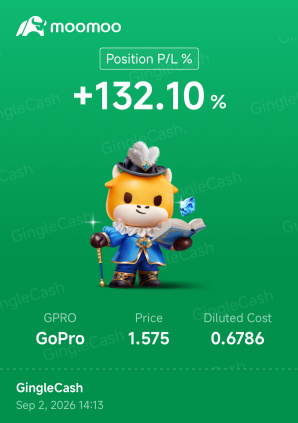

啥也都行 樓主 : 目前GoPro(GPRO)股價約1.69美元(2026年9月2日收盤),盤前約1.78–1.79美元,你的計算結果1.816美元與之接近,整體合理,但帶有一定溢價預期。
你的計算拆解與對應關係
• 現金對價固定爲1.14美元/股(總現金約2.85億美元,受淨營運資本調整影響)。
• 現有股東合計保留合併後公司約**10%**股權(每1股舊股對應0.1股新公司股份)。
• 你的公式大致是把當前股價1.69美元按某種倍數(×4)放大後取1/10,再加現金,得出約1.816美元。這相當於給「殘留10%股權」賦予約0.676美元/舊股的價值(即新公司完整股份隱含約6.76美元)。
市場當前定價邏輯更直接:
當前股價 ≈ 1.14現金 + 殘留0.1股的市場估值 + 成交概率溢價。
以1.69美元計:殘留部分約0.55美元/舊股 → 隱含新公司完整股份約5.5美元。盤前接近1.80美元時,殘留部分約0.66美元,隱含新公司約6.6美元,與你的1.816美元非常接近。
是否合理?
合理,且市場已部分反映樂觀預期,理由如下:
1. 現金地板清晰:1.14美元是最低保障(假設交易完成且無重大營運資本下調)。股價明顯高於此水平,說明市場在給殘留10%股權和Starman光學業務定價。
2. 殘留股權的潛在價值:
• Starman New Photonics處於AI光模塊(800G已出貨、1.6T認證中)早期,美國本土製造+國防/主權供應鏈敘事有溢價。
• 之前對Starman單獨估值的粗略區間約10–20億美元。若合併後公司(GoPro光學IP + Starman產能 + 去槓桿)獲得類似或更高重估,10%股權對應數千萬至數億美元,分攤到每股可支撐0.5–1美元以上的殘留價值。
• 合併後公司保持Nasdaq上市、債務清零,資產負債表更乾淨,有利於後續融資或業務拓展。
3. 當前交易水平的含義:
• 1.69–1.80美元區間 = 現金1.14 + 殘留0.55–0.66,隱含對新公司的樂觀但非極端預期。
• 交易量巨大(9月1–2日單日數億股),反映投機與對交易完成/光學轉型的押注。
• 相比交易宣佈前低點(約0.58–0.60),漲幅顯著,已計入Markiplier持股消息 + 合併消息的雙重催化。
風險與不確定性(可能導致偏離)
• 成交風險:需股東投票、監管批准,預計年底前完成。若失敗,股價可能大幅回落至現金對價以下或更低。
• 營運資本調整:可能下調現金部分。
• 殘留股權真實價值未知:Starman無詳細營收/訂單公開數據,產能仍在爬坡,市場可能高估短期貢獻。
• 稀釋與結構:最終股本、Starman注入資產的精確估值未完全披露,0.1股的實際經濟價值需看最終協議。
總結:以當前1.69–1.80美元交易水平看,你的1.816美元計算結果是合理的市場隱含價格,體現了對「1.14現金 + 有意義的光學業務殘留股權」的定價。它不算極端高估,但也已包含對交易成功和AI光學敘事的樂觀預期。若相信Starman業務能快速規模化並獲得更高估值,當前價仍有上行空間;若更看重成交不確定性或財務披露不足,則更接近現金地板更安全。最終合理性取決於交易能否按時完成及合併後實際業務進展。