

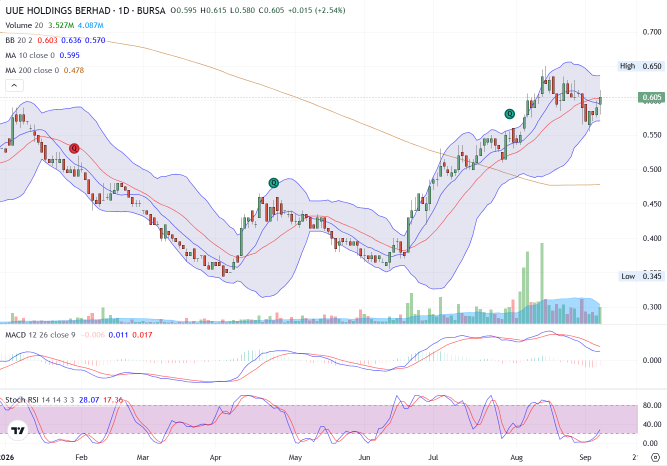
UUE控股有限公司(马来西亚交易所代码:0310) 已从2026年的低点完成强劲反弹,目前在该轮涨势的高位附近盘整,多项技术指标表明 经历健康回调后的企稳.
从更广泛的 价格走势,股价从2026年初的约 0.55–0.60 下跌至4月的低点附近 0.345 。随后出现反弹,6月又经历了一次次级回调,之后强势……
从更广泛的 价格走势,股价从2026年初的约 0.55–0.60 下跌至4月的低点附近 0.345 。随后出现反弹,6月又经历了一次次级回调,之后强势……
2
2
截至2026年6月30日的三个月内,SBS Nexus Berhad第二季度业绩表现强劲,得益于高利润率的数字品牌业务持续支撑集团盈利,盈利能力显著回升。
集团在2026财年第二季度实现收入RM1,292万、毛利RM532万、税前利润(PBT)RM374万及税后利润(PAT)RM280万。尽管季度收入较上一季度下降……
集团在2026财年第二季度实现收入RM1,292万、毛利RM532万、税前利润(PBT)RM374万及税后利润(PAT)RM280万。尽管季度收入较上一季度下降……

1
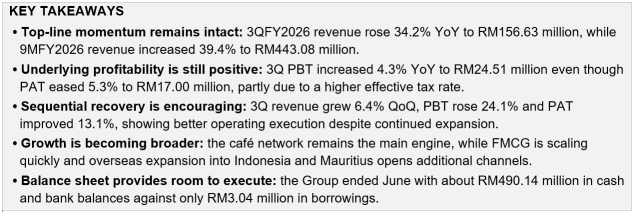
2026财年第三季度回顾|收入增长依然强劲,当前的利润率压力主要源于业务扩张、原材料成本上升以及更高的税负。
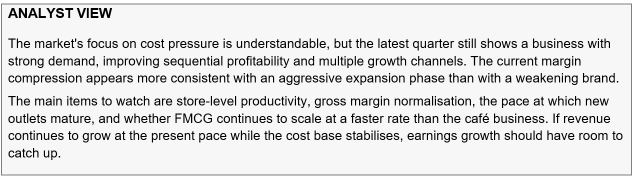
近期围绕Oriental Kopi Holdings Berhad的讨论主要集中在运营成本上升和利润率收窄上。 这一担忧不无道理,但最新季度的业绩应放在公司仍在积极扩张的背景下理解。更重要的问题是……
近期围绕Oriental Kopi Holdings Berhad的讨论主要集中在运营成本上升和利润率收窄上。 这一担忧不无道理,但最新季度的业绩应放在公司仍在积极扩张的背景下理解。更重要的问题是……
6
1
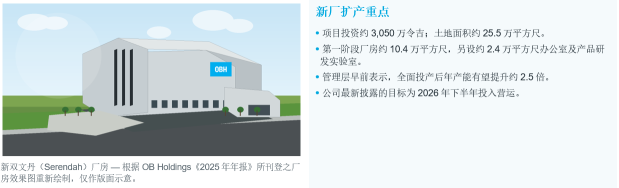
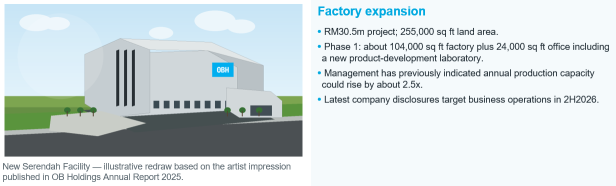
FY2026净利接近翻倍,赚幅同步改善;Serendah新厂则提供下一阶段扩产基础。以21仙参考价计算,历史本益比约9.5倍,明显低于上市时的估值水平。
东盛控股(OB Holdings Berhad)FY2026的重点,不只是营业额增长,而是盈利能力明显改善。全年营业额按年增长22.9%至6,702万令吉;毛利增长33.7%至2,980万令吉;税前盈利大增92.0%至1,260万令吉;净利则增长89.2%至866万令吉。每股盈利由1.40仙提高至2.21仙,全年宣派股息合计0.40仙。
利润率的变化更能说明基本面。FY2026毛利率约44.5%,高于上一年的40.9%;税前赚幅由12.0%升至18.8%,净利率亦由8.4%提高至12.9%。换言之,公司并非单靠增加销量拉高盈利,而是在收入增长的同时取得更好的盈利转换。
估值方面,以21仙参考价计算,东盛FY2026历史本益比约9.5倍;每股净资产18仙,对应市账率约1.17倍。公司上市价为24仙,以FY2024盈利及上市后扩大股本计算,当时估值约17倍。如今盈利规模已明显高于上市时,市场给...
东盛控股(OB Holdings Berhad)FY2026的重点,不只是营业额增长,而是盈利能力明显改善。全年营业额按年增长22.9%至6,702万令吉;毛利增长33.7%至2,980万令吉;税前盈利大增92.0%至1,260万令吉;净利则增长89.2%至866万令吉。每股盈利由1.40仙提高至2.21仙,全年宣派股息合计0.40仙。
利润率的变化更能说明基本面。FY2026毛利率约44.5%,高于上一年的40.9%;税前赚幅由12.0%升至18.8%,净利率亦由8.4%提高至12.9%。换言之,公司并非单靠增加销量拉高盈利,而是在收入增长的同时取得更好的盈利转换。
估值方面,以21仙参考价计算,东盛FY2026历史本益比约9.5倍;每股净资产18仙,对应市账率约1.17倍。公司上市价为24仙,以FY2024盈利及上市后扩大股本计算,当时估值约17倍。如今盈利规模已明显高于上市时,市场给...

1
2026财年利润几乎翻倍,利润率扩大,而万挠(Serendah)工厂为产能提供了可见的催化剂。以每股21仙的历史盈利约9.5倍计算,尽管盈利基础更强,当前估值仍低于IPO时所隐含的水平。
OB控股有限公司2026财年实现了显著增强的盈利基础。收入增长了22.9%,达到6,702万亿马来西亚令吉,但更重要的变化体现在毛利层面以下:毛利润增...
OB控股有限公司2026财年实现了显著增强的盈利基础。收入增长了22.9%,达到6,702万亿马来西亚令吉,但更重要的变化体现在毛利层面以下:毛利润增...

THMY控股有限公司(吉隆坡证券交易所:THMY,0375) 在截至2026年6月30日的2027财年第一季度(Q1 FY2027)取得了卓越的财务表现,主要得益于全球高科技行业对先进自动化测试解决方案的需求大幅上升。本季度期间, 集团收入同比增长42.49%,达到1,2,023万万马来西亚林吉特,较2026财年第一季度的1,1,420万万马来西亚林吉特有所增长,同时展现出强劲的
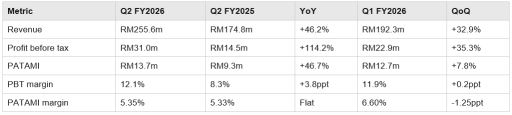
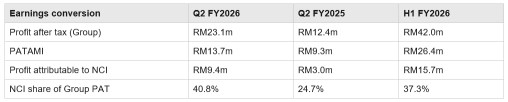
以房地产业务驱动的盈利加速是真实的——但投资者应重点关注PATAMI转化率、少数股东权益以及REN之后的土地储备补充情况。
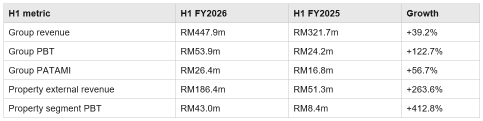
投资逻辑: 第二季度确认2026财年有望再创纪录。上半年收入同比增长39.2%,PATAMI同比增长56.7%,房地产业务已成为主要的利润引擎。我们的基准情景预测2026财年收入约为9亿马来西亚令吉,PATAMI约为5500万马来西亚令吉。然而,盈利增速……
投资逻辑: 第二季度确认2026财年有望再创纪录。上半年收入同比增长39.2%,PATAMI同比增长56.7%,房地产业务已成为主要的利润引擎。我们的基准情景预测2026财年收入约为9亿马来西亚令吉,PATAMI约为5500万马来西亚令吉。然而,盈利增速……
+2
GEOHAN集团有限公司(GEOHAN Corporation Bhd)最新财报既凸显了建筑行业所面临的成本压力,也展现了其运营管道的内在韧性。该集团在 2026财年第二季度录得创纪录的季度营收1.2182亿马来西亚令吉,使上半年营收达到 2.2535亿马来西亚令吉,而其约4.57亿马来西亚令吉的未完成订单继续为盈利提供坚实可见性。 本季度受到……的影响,
本季度受到……的影响,
本季度受到……的影响,
3
GEOHAN集团有限公司在2026财年第二季度达成新里程碑,录得季度营收达1.2182亿马来西亚令吉(RM),创下集团历史最高单季营收纪录。该数字较2026财年第一季度的1.0353亿令吉高出17.7%,并推动上半年营收达到2.2535亿令吉。这一成果表明,随着现有项目进入积极执行阶段,GEOHAN的运营活动已提升至更高水平。
重要的是,……
重要的是,……
1
Verdant Solar Holdings Berhad(KLSE: VERDANT)在 2026财年尾声交出了一份令人鼓舞的业绩,凭借项目执行与开单据的显著加速,集团于第四季度重回盈利轨道,营收更出现强劲反弹。就截至2026年6月30日的季度而言,集团营收从第三季的877万令吉环比激增128.5%至2,004万令吉;更为重要的是,本季录得 153万令吉的净利润,相较前一季的198万令吉净亏损,成功实现了扭亏为盈。这一转变清楚表明,2026财年中段所出现的疲软表现,未必反映集团长期盈利潜力的真实面貌,反而印证了一旦项目完成进度与开单据的加速,盈利能力便能迅速修复的弹性特质。
在业务结构上,集团的工程、采购、建设与调试(EPCC)业务依然是公司的核心盈利引擎,单季贡献 1,954万令吉,相当于集团总营收的约97.5%,其余份额则由 运维服务与太阳能产品贸易共同补足。正是EPCC板块的强劲表现,折射出住宅与商业太阳能市场需求的持续热度——在电力成本压力与能源永续意识日益增强的背景下,越来越多的客户正积极寻求降低电费与提升能源自...
在业务结构上,集团的工程、采购、建设与调试(EPCC)业务依然是公司的核心盈利引擎,单季贡献 1,954万令吉,相当于集团总营收的约97.5%,其余份额则由 运维服务与太阳能产品贸易共同补足。正是EPCC板块的强劲表现,折射出住宅与商业太阳能市场需求的持续热度——在电力成本压力与能源永续意识日益增强的背景下,越来越多的客户正积极寻求降低电费与提升能源自...
1
2


