


在9月10日高盛Communacopia+科技大会上,黄仁勋半开玩笑地表示自己是来“推荐英伟达股票”的,随后将AI基础设施的下一阶段归结为三大方向:持续运行的网络安全工作负载、澳大利亚计划在2027年前实现最高2GW的电力容量,以及 $英伟达 (NVDA.US)$ 将NVIDIA算力视为可投资资产的框架。黄仁勋指出,到2030年,全球AI基础设施投资规模可能达到3万亿至4万亿美元。他估算一个2GW规模的项目约需800亿美元,并解释称NVIDIA的算力正从一项技术转变为一种可投资资产。
2
‘我认为这是我今天最想传达的重要信息。未来将彻底由人工智能和机器人主导,因此我们必须在AI领域取胜。’——埃隆·马斯克
马斯克围绕需求、基础设施和Grok $SpaceX (SPCX.US)$ 阐述了其AI构想。他表示,AI业务收入已在9月超过其他业务收入,并可能在第四季度大幅超越,目标是在明年年底前实现10吉瓦(GW)的算力部署。按每瓦30至50美元计算,年收入可达3000亿至5000亿美元。但马斯克强调,这些数字仅为附带条件的估算,并不代表实际业绩、官方指引、已签约容量或估值结论。
🔍 已确认的业务事实
- xAI将于2026年2月成为SpaceX的一部分,其基础设施将支撑Grok的训练与推理。
- $英伟达 (NVDA.US)$ 的最新13F文件显示, $SpaceX (SPCX.US)$ 持有其A类普通股122,764,805股,截至2026年6月30日市值约为210亿美元。
- SpaceX正在 $谷歌-C (GOOG.US)$ 以及Anthro...
马斯克围绕需求、基础设施和Grok $SpaceX (SPCX.US)$ 阐述了其AI构想。他表示,AI业务收入已在9月超过其他业务收入,并可能在第四季度大幅超越,目标是在明年年底前实现10吉瓦(GW)的算力部署。按每瓦30至50美元计算,年收入可达3000亿至5000亿美元。但马斯克强调,这些数字仅为附带条件的估算,并不代表实际业绩、官方指引、已签约容量或估值结论。
🔍 已确认的业务事实
- xAI将于2026年2月成为SpaceX的一部分,其基础设施将支撑Grok的训练与推理。
- $英伟达 (NVDA.US)$ 的最新13F文件显示, $SpaceX (SPCX.US)$ 持有其A类普通股122,764,805股,截至2026年6月30日市值约为210亿美元。
- SpaceX正在 $谷歌-C (GOOG.US)$ 以及Anthro...
6
1
“第四季度营收达10.1亿美元,接近我们指引区间的上限。”
— Wajid Ali | Lumentum 执行副总裁兼首席财务官
$Lumentum (LITE.US)$ 第四季度业绩表明,面向人工智能领域的光通信需求推动了营收和利润率的扩张。接下来的关注焦点在于产品组合、产能利用率及定价策略能否支撑2027财年第一季度的展望。
📊 第四季度业绩
- 第四季度营收为10.06亿美元,同比增长109.3%,环比增长24.5%。非GAAP每股收益(EPS)为3.23美元。
- GAAP毛利率为47.4%。非GAAP毛利率为50.4%,环比上升250个基点,同比上升1,260个基点。
- 组件业务营收为6.494亿美元,环比增长22%,同比增长103%。系统业务营收为3.569亿美元,环比增长30%,同比增长123%。
🔍 利润率与会计项目
- Lumentum将部分可转换债券转换为股票,减少了11亿美元的债务...
— Wajid Ali | Lumentum 执行副总裁兼首席财务官
$Lumentum (LITE.US)$ 第四季度业绩表明,面向人工智能领域的光通信需求推动了营收和利润率的扩张。接下来的关注焦点在于产品组合、产能利用率及定价策略能否支撑2027财年第一季度的展望。
📊 第四季度业绩
- 第四季度营收为10.06亿美元,同比增长109.3%,环比增长24.5%。非GAAP每股收益(EPS)为3.23美元。
- GAAP毛利率为47.4%。非GAAP毛利率为50.4%,环比上升250个基点,同比上升1,260个基点。
- 组件业务营收为6.494亿美元,环比增长22%,同比增长103%。系统业务营收为3.569亿美元,环比增长30%,同比增长123%。
🔍 利润率与会计项目
- Lumentum将部分可转换债券转换为股票,减少了11亿美元的债务...
“我们将实现1万亿美元营收的内部预测时间从2031年提前至2030年,而非基于ARR(年度经常性收入)”
——埃隆·马斯克(创始人兼CEO)
$SpaceX (SPCX.US)$ 第二季度将Starlink用户及连接服务(Connectivity)的增长与更大规模AI计算能力的建设联系起来。然而,许多庞大的数字仍属于管理层的展望,并非已确认的收入。
第二季度业绩亮点
Starlink全球净增用户数超过170万。连接服务收入达43亿美元,环比增长32%,同比增长66%。
AI相关收入为26.6亿美元,环比增长213%,同比增长247%。得益于云服务合同的初步部署,第二季度带来了16亿美元的额外AI基础设施收入。
AI计算能力与资本支出
马斯克预计,今年年底算力将超过2吉瓦(GW),到明年年底将接近10吉瓦,而非此前预期的5吉瓦。
第二季度资本支出约为184亿美元,其中约1...
——埃隆·马斯克(创始人兼CEO)
$SpaceX (SPCX.US)$ 第二季度将Starlink用户及连接服务(Connectivity)的增长与更大规模AI计算能力的建设联系起来。然而,许多庞大的数字仍属于管理层的展望,并非已确认的收入。
第二季度业绩亮点
Starlink全球净增用户数超过170万。连接服务收入达43亿美元,环比增长32%,同比增长66%。
AI相关收入为26.6亿美元,环比增长213%,同比增长247%。得益于云服务合同的初步部署,第二季度带来了16亿美元的额外AI基础设施收入。
AI计算能力与资本支出
马斯克预计,今年年底算力将超过2吉瓦(GW),到明年年底将接近10吉瓦,而非此前预期的5吉瓦。
第二季度资本支出约为184亿美元,其中约1...
5
“AI正向代理型演进——AI内存与传统内存将共同成长,形成结构性转变”
— SK海力士 | 2026年第二季度财报说明会
2026年第二季度:营收79.32万亿韩元(低于预期的83.85万亿),营业利润60.54万亿(未达标),但毛利率高达83%,净利润93.82万亿韩元大幅超预期。
管理层核心观点:随着AI向代理型演进,HBM、服务器DRAM和企业级SSD的需求将同步扩大——效率提升不会抑制基础设施需求,反而会降低普及门槛,加速技术采用。
✅ 直接受益的内存股:
$SK海力士 (SKHY.US)$ — HBM市场主导地位稳固,受益于代理型AI需求增长
$美光科技 (MU.US)$ — HBM3E量产领先,具备DRAM/NAND敞口
$Roundhill Memory ETF (DRAM.US)$ — 纯内存组合标的
$2倍做多DRAM ETF-T-REX (RAM.US)$ ——杠杆内存策略
🤖 AI基础设施...
— SK海力士 | 2026年第二季度财报说明会
2026年第二季度:营收79.32万亿韩元(低于预期的83.85万亿),营业利润60.54万亿(未达标),但毛利率高达83%,净利润93.82万亿韩元大幅超预期。
管理层核心观点:随着AI向代理型演进,HBM、服务器DRAM和企业级SSD的需求将同步扩大——效率提升不会抑制基础设施需求,反而会降低普及门槛,加速技术采用。
✅ 直接受益的内存股:
$SK海力士 (SKHY.US)$ — HBM市场主导地位稳固,受益于代理型AI需求增长
$美光科技 (MU.US)$ — HBM3E量产领先,具备DRAM/NAND敞口
$Roundhill Memory ETF (DRAM.US)$ — 纯内存组合标的
$2倍做多DRAM ETF-T-REX (RAM.US)$ ——杠杆内存策略
🤖 AI基础设施...
1
“上调指引是为了加速扩大产能,以满足持续增长的需求。”
——阿纳特·阿什肯纳齐(字母表公司兼谷歌首席财务官)
$谷歌-A (GOOGL.US)$ 第二季度业绩表现强劲,同时大幅上调了AI基础设施投资。市场关注焦点已转向谷歌云的需求将以多快速度转化为收入、现金流和回报,并能否抵消因加快基础设施部署所带来的成本增加。
第二季度业绩亮点
营收:1198亿美元(同比增长24%,剔除汇率影响后同比增长23%)。
谷歌云:营收同比增长82%,达248亿美元;已签约但尚未确认的订单余额达到5140亿美元。
盈利能力:营业利润同比增长30%,达408亿美元;营业利润率34%。
现金流:经营活动产生的现金流为391亿美元。受449亿美元资本支出影响,第二季度自由现金流为负59亿美元。
利润:基于GAAP的净利润及每股收益(EPS)包含大量股票投资的未实现收益,因此不作为本次业绩趋势的主要判断依据。
——阿纳特·阿什肯纳齐(字母表公司兼谷歌首席财务官)
$谷歌-A (GOOGL.US)$ 第二季度业绩表现强劲,同时大幅上调了AI基础设施投资。市场关注焦点已转向谷歌云的需求将以多快速度转化为收入、现金流和回报,并能否抵消因加快基础设施部署所带来的成本增加。
第二季度业绩亮点
营收:1198亿美元(同比增长24%,剔除汇率影响后同比增长23%)。
谷歌云:营收同比增长82%,达248亿美元;已签约但尚未确认的订单余额达到5140亿美元。
盈利能力:营业利润同比增长30%,达408亿美元;营业利润率34%。
现金流:经营活动产生的现金流为391亿美元。受449亿美元资本支出影响,第二季度自由现金流为负59亿美元。
利润:基于GAAP的净利润及每股收益(EPS)包含大量股票投资的未实现收益,因此不作为本次业绩趋势的主要判断依据。
5
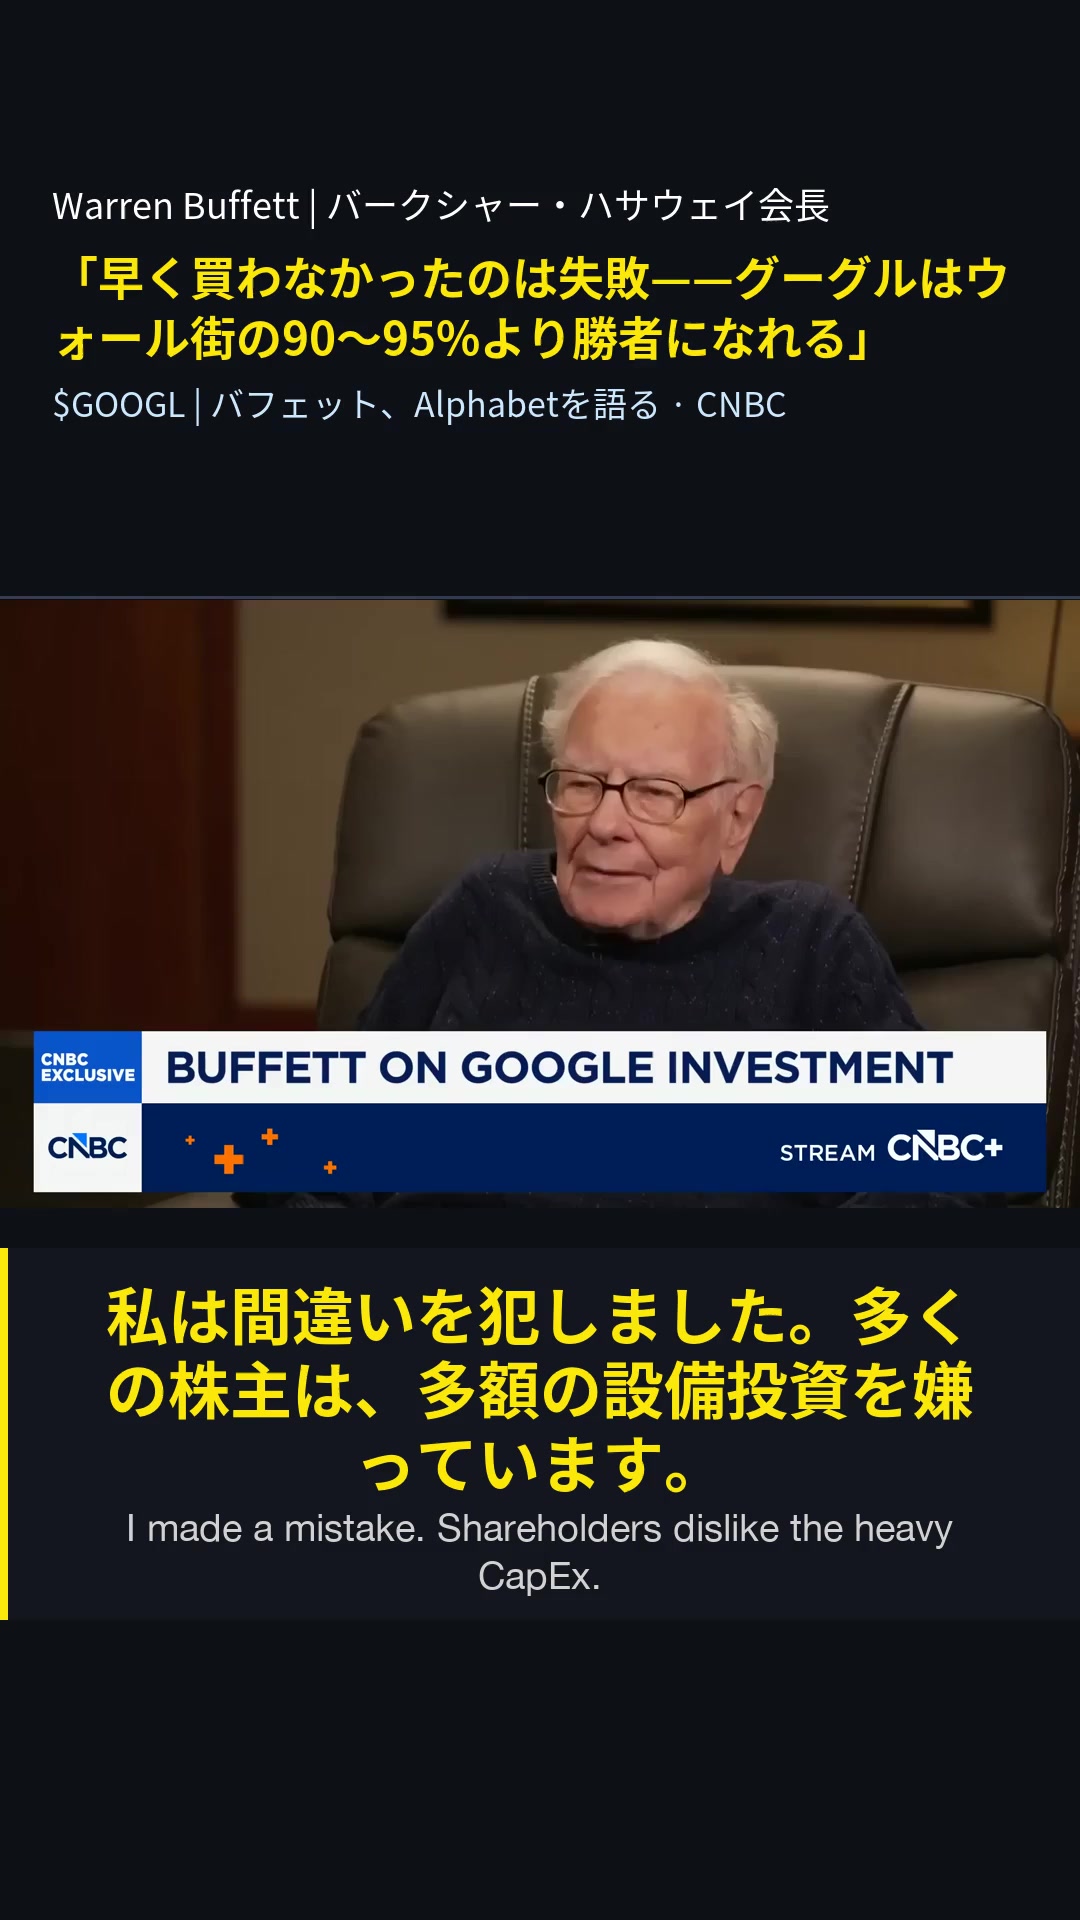
(没更早买入)是个错误。我认为谷歌比华尔街推荐的90%到95%的股票更有可能成为赢家。
——沃伦·巴菲特(伯克希尔·哈撒韦董事长)
巴菲特于7月15日在CNBC节目《Squawk Box》的采访中表示, $伯克希尔-B (BRK.B.US)$ 由 $谷歌-A (GOOGL.US)$ 对谷歌的投资是由他本人主导,而非下一任CEO格雷格·阿贝尔。伯克希尔于2025年第三季度首次购入该公司股票,并参与了6月进行的100亿美元第三方定向增发,目前持股价值已超过310亿美元。
巴菲特承认,当年在谷歌仍采用轻资产模式、估值较低时错过了投资机会,这是个错误。如今他认为,谷歌比华尔街推荐的90%至95%的股票更有可能胜出,“尤其欣赏其高资本回报率的商业模式……
——沃伦·巴菲特(伯克希尔·哈撒韦董事长)
巴菲特于7月15日在CNBC节目《Squawk Box》的采访中表示, $伯克希尔-B (BRK.B.US)$ 由 $谷歌-A (GOOGL.US)$ 对谷歌的投资是由他本人主导,而非下一任CEO格雷格·阿贝尔。伯克希尔于2025年第三季度首次购入该公司股票,并参与了6月进行的100亿美元第三方定向增发,目前持股价值已超过310亿美元。
巴菲特承认,当年在谷歌仍采用轻资产模式、估值较低时错过了投资机会,这是个错误。如今他认为,谷歌比华尔街推荐的90%至95%的股票更有可能胜出,“尤其欣赏其高资本回报率的商业模式……
2
“过去人们认为Meta投入巨资却看不到回报——这种传统看法正在转变。付费API、AI代理、云计算能力出租:Meta的AI商业化路径正变得清晰起来。”
——库尔特·瓦格纳|彭博社资深科技记者(独家专访扎克伯格)
据彭博社记者库尔特·瓦格纳在独家采访扎克伯格后报道,Meta的AI变现战略在过去两到三个月内发生了根本性转变。目前四大支柱已初步成型:
(1)面向消费者的聊天机器人订阅服务,
(2)面向企业的AI代理服务,
(3)面向开发者的付费API“Muse Spark 1.1”,
(4)云计算能力对外出租业务(尚处于探讨阶段)。
此外,Meta还公布了计划,到2027年将其算力扩大至14吉瓦(截至2026年约为7吉瓦)。其自研AI芯片“Iris”预计将于9月开始量产。
📌 核心股票
– $Meta Platforms (META.US)$ ...
——库尔特·瓦格纳|彭博社资深科技记者(独家专访扎克伯格)
据彭博社记者库尔特·瓦格纳在独家采访扎克伯格后报道,Meta的AI变现战略在过去两到三个月内发生了根本性转变。目前四大支柱已初步成型:
(1)面向消费者的聊天机器人订阅服务,
(2)面向企业的AI代理服务,
(3)面向开发者的付费API“Muse Spark 1.1”,
(4)云计算能力对外出租业务(尚处于探讨阶段)。
此外,Meta还公布了计划,到2027年将其算力扩大至14吉瓦(截至2026年约为7吉瓦)。其自研AI芯片“Iris”预计将于9月开始量产。
📌 核心股票
– $Meta Platforms (META.US)$ ...
1
1
‘三星的毛利率正接近53%至54%的峰值,预计到2029年将回落至40%末段。大量新增供应涌入市场,巨额投资开始稀释回报率。’
——马特·布罗克斯汉姆(彭博情报分析师)
尽管三星2026年第二季度营业利润同比增长19倍,但其股价却下跌了7%。彭博情报的布罗克斯汉姆认为,市场反应是合理的,因为目前约50%的毛利率预计将在2027年达到53%至54%的峰值,随后在2029年回落至40%末段。原因在于大量新增DRAM供应涌入市场,稀释了投资回报。下周即将公布的 $台积电 (TSM.US)$和 $阿斯麦 (ASML.US)$ 财报将成为检验AI资本支出走向的真正试金石。
📊 三星毛利率路线图(彭博情报):
– 当前(2026年): 毛利……
——马特·布罗克斯汉姆(彭博情报分析师)
尽管三星2026年第二季度营业利润同比增长19倍,但其股价却下跌了7%。彭博情报的布罗克斯汉姆认为,市场反应是合理的,因为目前约50%的毛利率预计将在2027年达到53%至54%的峰值,随后在2029年回落至40%末段。原因在于大量新增DRAM供应涌入市场,稀释了投资回报。下周即将公布的 $台积电 (TSM.US)$和 $阿斯麦 (ASML.US)$ 财报将成为检验AI资本支出走向的真正试金石。
📊 三星毛利率路线图(彭博情报):
– 当前(2026年): 毛利……
‘一旦SpaceX被纳入指数,所有跟踪该指数的基金都将被迫买入以满足规定要求。他们没有任何自主裁量权,也不会考虑基本面或估值。在指数纳入生效的那一刻,被动买入将自动触发。’——Benzinga(金融市场)
$SpaceX (SPCX.US)$ SpaceX将于7月7日被纳入纳斯达克100指数。该公司以135美元的发行价完成首次公开募股(IPO)后,仅用15个交易日即被纳入,创下纳斯达克历史上最快纪录。据摩根大通估算,跟踪该指数的基金(管理总资产达2.45万亿美元)将不得不强制执行约43亿美元的被动买入,毫无裁量余地。由于SPCX的流通股仅占其市值的4.3%(可交易市值约为890亿美元),纳斯达克将应用3倍乘数,给予该公司0.6%的指数权重。43亿美元的买入需求集中于有限的流通股,因此机械性买盘压力将极为强劲。
🚀 SpaceX的指数纳入机制:
– SpaceX...
$SpaceX (SPCX.US)$ SpaceX将于7月7日被纳入纳斯达克100指数。该公司以135美元的发行价完成首次公开募股(IPO)后,仅用15个交易日即被纳入,创下纳斯达克历史上最快纪录。据摩根大通估算,跟踪该指数的基金(管理总资产达2.45万亿美元)将不得不强制执行约43亿美元的被动买入,毫无裁量余地。由于SPCX的流通股仅占其市值的4.3%(可交易市值约为890亿美元),纳斯达克将应用3倍乘数,给予该公司0.6%的指数权重。43亿美元的买入需求集中于有限的流通股,因此机械性买盘压力将极为强劲。
🚀 SpaceX的指数纳入机制:
– SpaceX...
8


