Lumentum Q4前瞻:盈利改善与股价承压并存,拐点将至?

哇, $Applied Optoelectronics (AAOI.US)$ 的财报中可谓亮点频出, $SIVE 以及其他激光器厂商的财报解读。
1. AAOI并未实质性参与CPO第一代产品的部署。
我们目前根本无法生产足够多的[CPO激光器]来参与当前第一代[CPO]部署,因为产能实在不足。我们必须优先保障自家光收发器所需的激光器生产。
因此,第一代CPO激光器的部署范围甚至可能进一步缩小,仅限于像$SIVE、$LITE、$AVGO和$COHR这样的西方厂商。
如果$AAOI不得不拒绝更多客户,那么独立的CPO连续波(CW)激光器产能将变得更加宝贵……
另外别忘了,TrendForce曾提到$AMD正在签署CW激光器的长期供货协议(LTAs)?而$COHR / $LITE已与$NVDA签订了产能协议……
我原本以为会是$AAOI,但他们可能已不在考虑范围内。$MTSI在早期CPO参与方面似乎也不具实质意义(例如,财报电话会中除NPO外未提及CPO,且已被移出Ayar官网)。
所以我就在想,像$AMD这样的厂商在Helios项目上会选用谁呢(例如Sivers+Ayar现在可能是更有可能的人选)?
顺便说一句,这并不代表看空AAOI,因为他们光收发器业务的需求实在太大。只是更加看好目前少数几家拥有产能的合格CPO激光器厂商。
2. 磷化铟(InP)激光器/光收发器存在供需失衡和产能瓶颈。
AOI的CEO某种程度上也印证了这一点,他表示:‘客户需求比我们已扩建的产能高出20%–40%。’
‘我们几乎每周都会从几家大客户那里收到这种级别的需求。目前激光器是光收发器业务最大的瓶颈。’
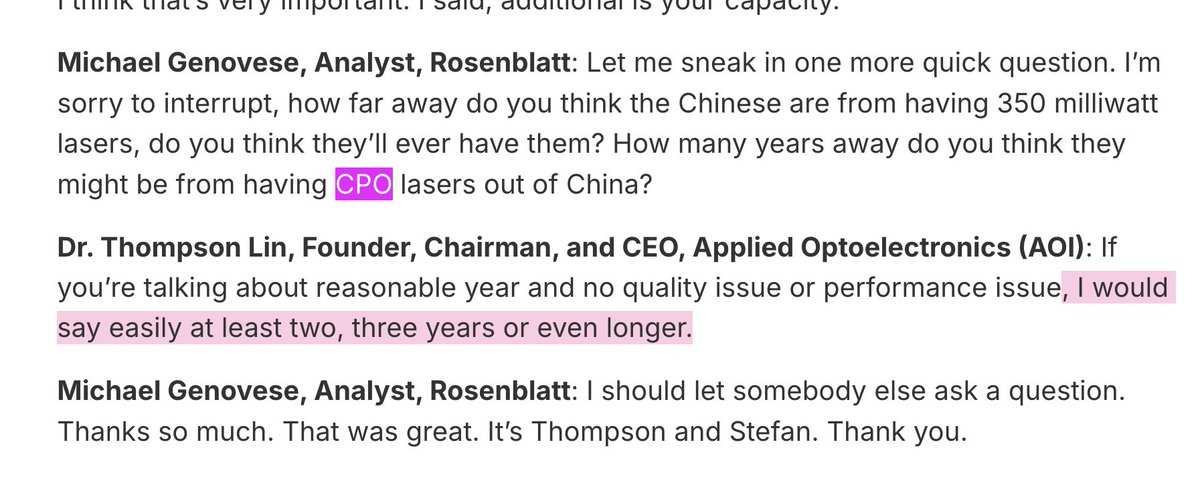
中国距离拥有CPO(共封装光学)DWDM规格激光器还有数年时间。
我之前在通过渠道调研分析CPO领域的竞争格局时就提到过这一点。
但AAOI确认中国“至少还需两到三年,甚至更长时间才能拥有CPO激光器”,这进一步印证了西方激光厂商在CPO激光关键环节的防御优势,令人印象深刻。
简而言之:
— CW激光器和光收发模块需求严重失衡。
— $AAOI因产能限制未进入第一代CPO市场(这并非对AAOI看空,因为其光收发业务需求已过于旺盛),反而是对少数即将上线产能的独立厂商(如$SIVE)构成更大利好。
— 中国在CPO激光器领域落后数年。
1. AAOI并未实质性参与CPO第一代产品的部署。
我们目前根本无法生产足够多的[CPO激光器]来参与当前第一代[CPO]部署,因为产能实在不足。我们必须优先保障自家光收发器所需的激光器生产。
因此,第一代CPO激光器的部署范围甚至可能进一步缩小,仅限于像$SIVE、$LITE、$AVGO和$COHR这样的西方厂商。
如果$AAOI不得不拒绝更多客户,那么独立的CPO连续波(CW)激光器产能将变得更加宝贵……
另外别忘了,TrendForce曾提到$AMD正在签署CW激光器的长期供货协议(LTAs)?而$COHR / $LITE已与$NVDA签订了产能协议……
我原本以为会是$AAOI,但他们可能已不在考虑范围内。$MTSI在早期CPO参与方面似乎也不具实质意义(例如,财报电话会中除NPO外未提及CPO,且已被移出Ayar官网)。
所以我就在想,像$AMD这样的厂商在Helios项目上会选用谁呢(例如Sivers+Ayar现在可能是更有可能的人选)?
顺便说一句,这并不代表看空AAOI,因为他们光收发器业务的需求实在太大。只是更加看好目前少数几家拥有产能的合格CPO激光器厂商。
2. 磷化铟(InP)激光器/光收发器存在供需失衡和产能瓶颈。
AOI的CEO某种程度上也印证了这一点,他表示:‘客户需求比我们已扩建的产能高出20%–40%。’
‘我们几乎每周都会从几家大客户那里收到这种级别的需求。目前激光器是光收发器业务最大的瓶颈。’
中国距离拥有CPO(共封装光学)DWDM规格激光器还有数年时间。
我之前在通过渠道调研分析CPO领域的竞争格局时就提到过这一点。
但AAOI确认中国“至少还需两到三年,甚至更长时间才能拥有CPO激光器”,这进一步印证了西方激光厂商在CPO激光关键环节的防御优势,令人印象深刻。
简而言之:
— CW激光器和光收发模块需求严重失衡。
— $AAOI因产能限制未进入第一代CPO市场(这并非对AAOI看空,因为其光收发业务需求已过于旺盛),反而是对少数即将上线产能的独立厂商(如$SIVE)构成更大利好。
— 中国在CPO激光器领域落后数年。


免责声明:社区由Moomoo Technologies Inc.提供,仅用于教育目的。更多信息

评论(2)
发表评论
1
2