SK海力士在创纪录大涨后回落:AI内存下一步将何去何从?

SK海力士登陆纳斯达克 | 存储巨头格局或将重塑?
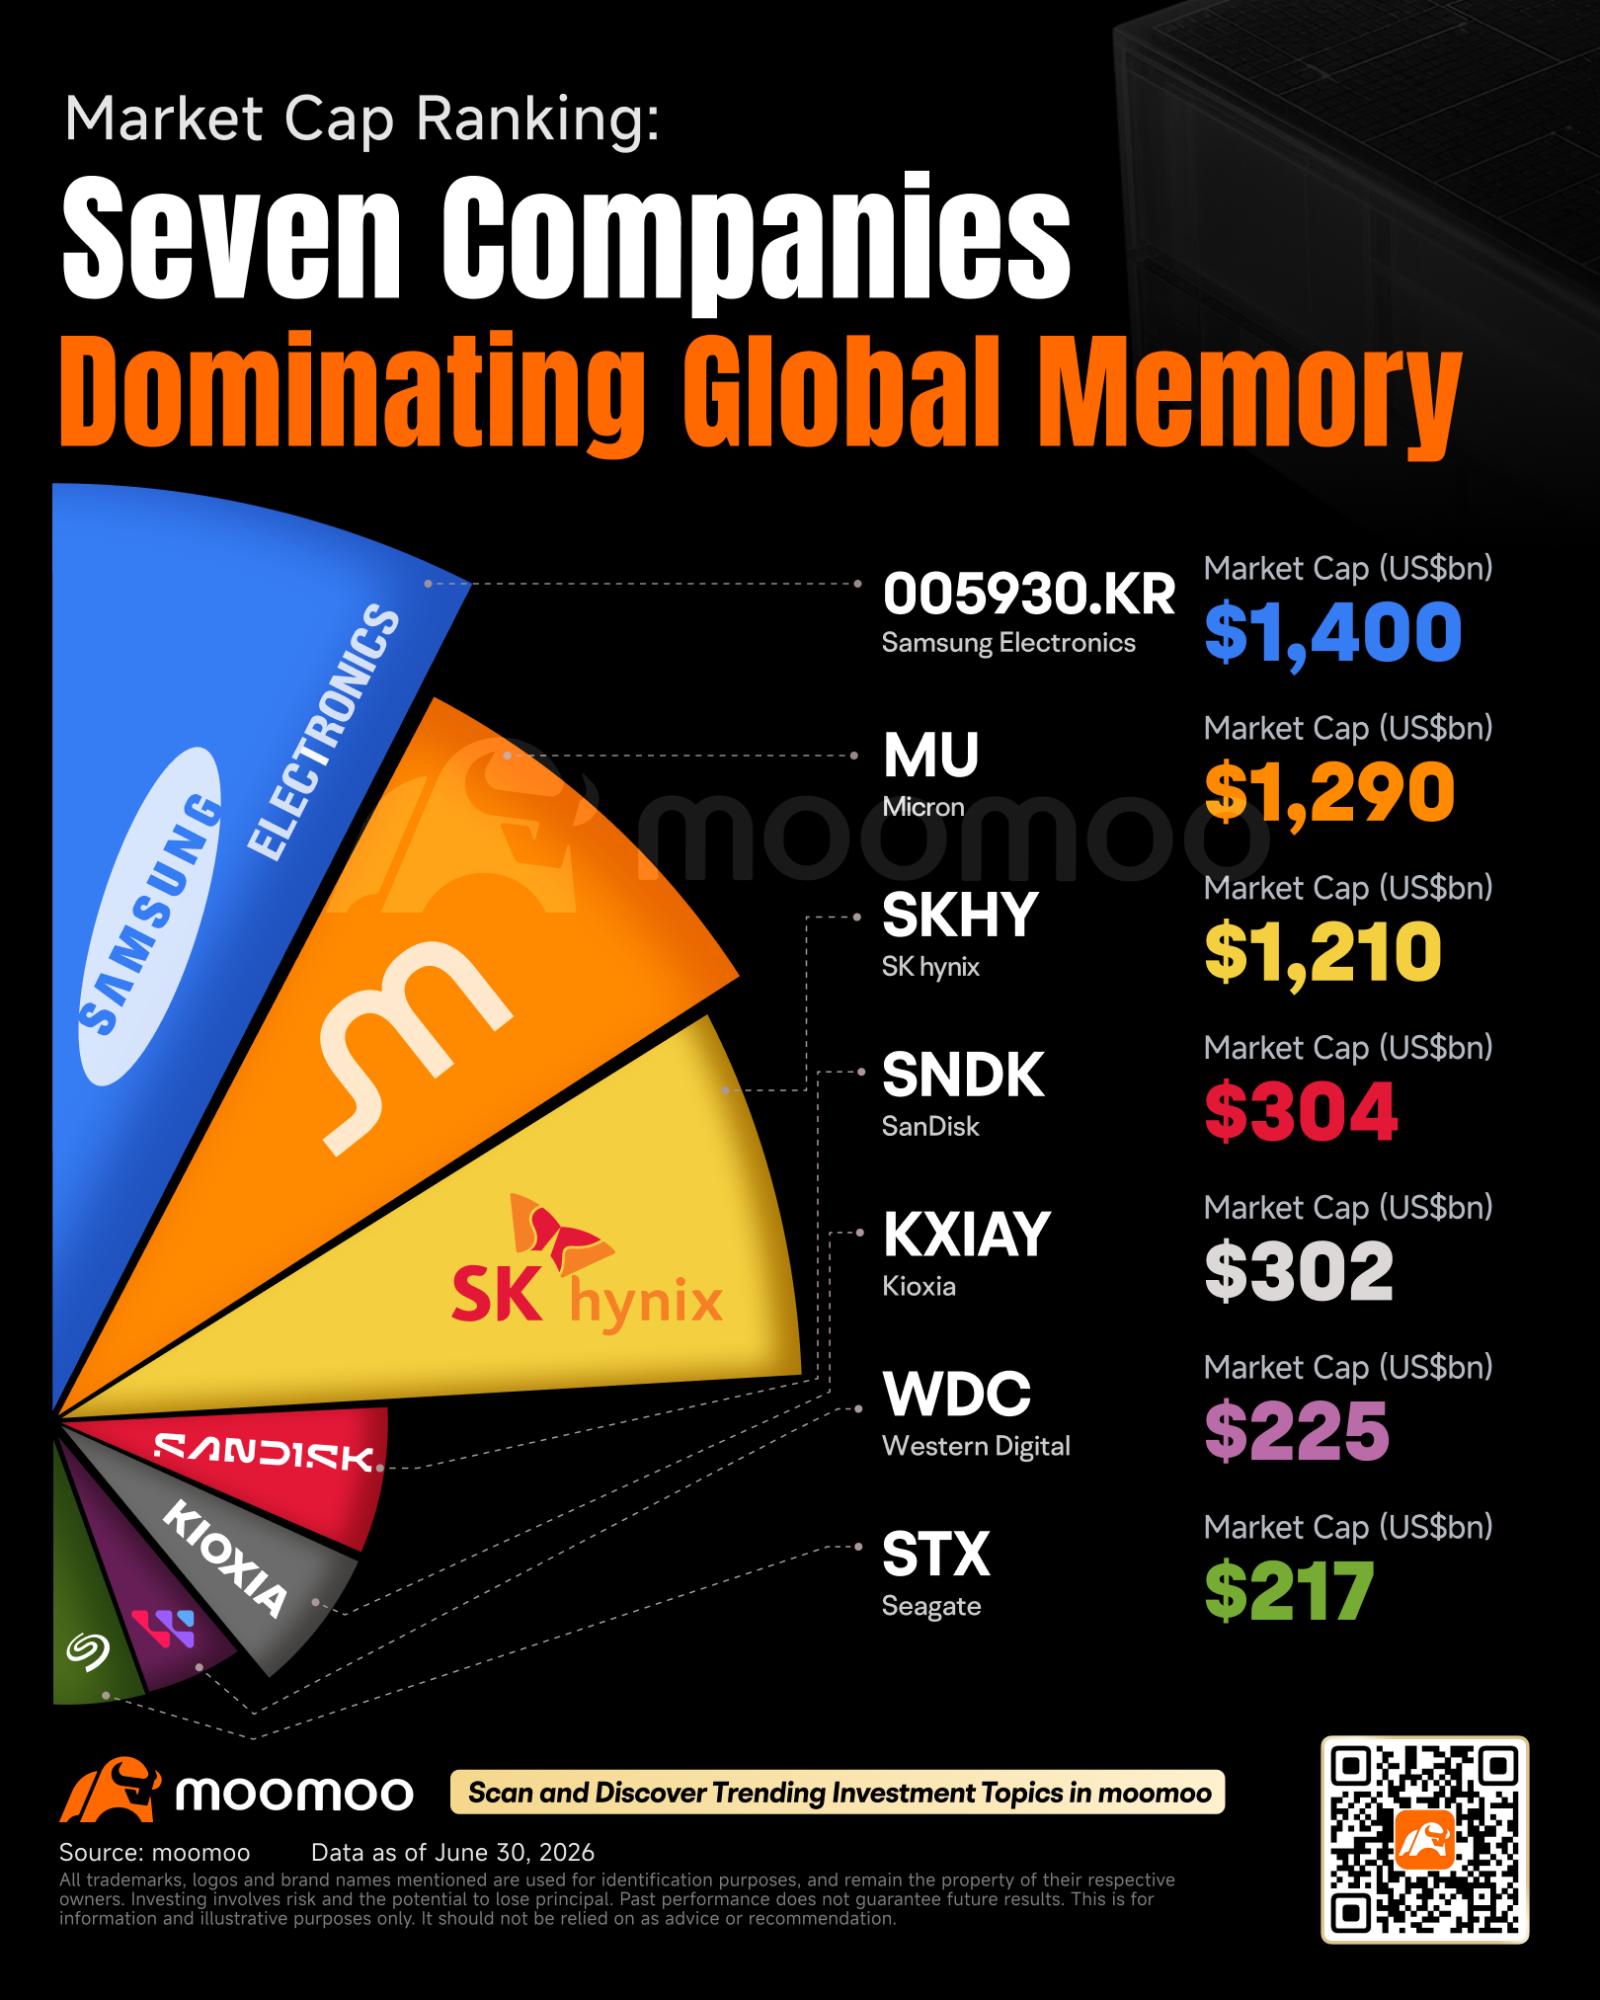
$SK海力士 (000660.KR)$$SK海力士 (SKHY.US)$ 将于本月晚些时候在纳斯达克上市,发行1,779万股新股(占其已发行总股本的2.5%),作为其美国存托凭证(ADR)的底层证券。此前, $美光科技 (MU.US)$ 是美国市场唯一一家纯存储芯片上市公司,自动被纳入大量主动型和被动型ETF,例如 $半导体ETF-iShares (SOXX.US)$ , $iShares A.I. Innovation and Tech Active ETF (BAI.US)$ 、ARK基金以及 $DAN Ives Wedbush AI Revolution ETF (IVES.US)$ ,从而享受稀缺性溢价。而SK海力士此前仅在韩国交易所交易,海外资本无法直接配置,长期存在“韩国折价”。目前,SK海力士的远期市盈率仅为5至6倍,而美光则为7.5至8倍。考虑到二者在高带宽存储器(HBM)市场的份额和盈利能力相当,这一估值差距超过20%。

SK海力士ADR上市搭配美国本土制造布局,以对冲地缘政治与政策风险
SK海力士此前已宣布计划投资$38.7亿,在美国印第安纳州建设其首家先进芯片封装工厂,预计于2028年投入运营。此次美国上市所募集的资金也将用于此类产能扩张。建立美国本土制造能力将使SK海力士满足《美国芯片与科学法案》的要求(该法案规定接受补贴者须在本土制造),从而享受政策红利、规避关税,并直接服务北美云服务提供商。同时,此举也有助于分散地缘政治风险,实现供应链区域多元化,并降低单一市场波动对公司增长的影响。

全球HBM供应格局出现分化
韩国三星和SK海力士合计占据HBM市场70%以上的份额。相比之下,美光仅依赖其北美本土产能,HBM产品爬坡周期较长,目前市场份额排名第三。随着SK海力士的海外融资渠道现已打开,其产能有望大幅提升。英伟达和谷歌等超大规模客户可能会在韩国与美国存储供应商之间平衡订单分配。一旦SK海力士的北美本土产能投产,预计将从北美云服务商处获得更多的HBM订单份额。

美光独有的稀缺性溢价会消退吗?
此前,希望押注AI内存——尤其是DRAM和HBM领域的美国投资者别无选择,只能投资美光。然而,一旦SK海力士(SKHY)上市,美国资本将首次能够直接投资这家无可争议的全球HBM龙头。SK海力士的HBM市场份额是美光的2.5倍以上,部分主动型基金和跟踪指数的资金预计将从美光流向SK海力士。一些精选的成长型及AI/计算主题ETF(如BAI、IVES和ARK系列基金)也可能增加对SK海力士的配置。届时,全球机构将统一采用美光、SK海力士以及 $三星电子 (005930.KR)$ 的半导体部门进行横向市盈率(P/E)和市销率(P/S)比较,消除因韩国市场信息不对称、汇率波动和流动性限制所导致的估值割裂。这最终可能推动整个存储行业的估值中枢上移。


免责声明:此内容由Moomoo Technologies Inc.提供,仅用于信息交流和教育目的。更多信息


评论(14)
发表评论
58
52