佩索纳都市控股:2026财年第二季度回顾与增长展望
以房地产业务驱动的盈利加速是真实的——但投资者应重点关注PATAMI转化率、少数股东权益以及REN之后的土地储备补充情况。
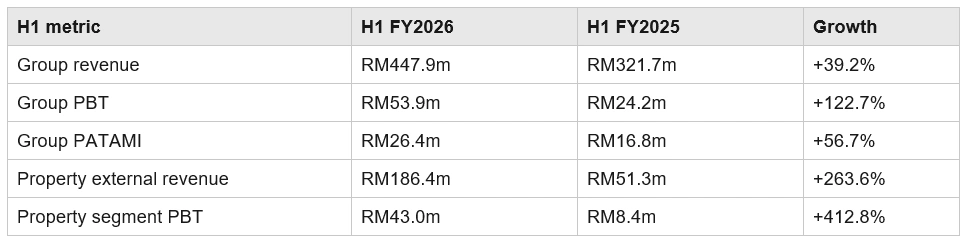
投资逻辑: 第二季度确认2026财年有望再创纪录。上半年收入同比增长39.2%,PATAMI同比增长56.7%,房地产业务已成为主要的利润引擎。我们的基准情景预测2026财年收入约为9亿马来西亚令吉,PATAMI约为5500万马来西亚令吉。然而,除非佩索纳能够同时补充建筑工程订单及其REN之后的房地产项目储备,否则2026财年后的盈利增速将趋于正常化。
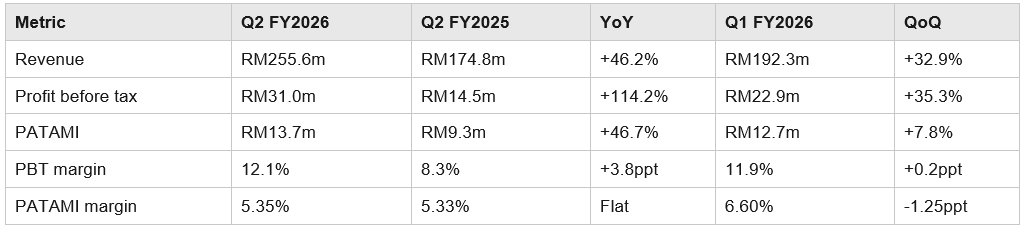
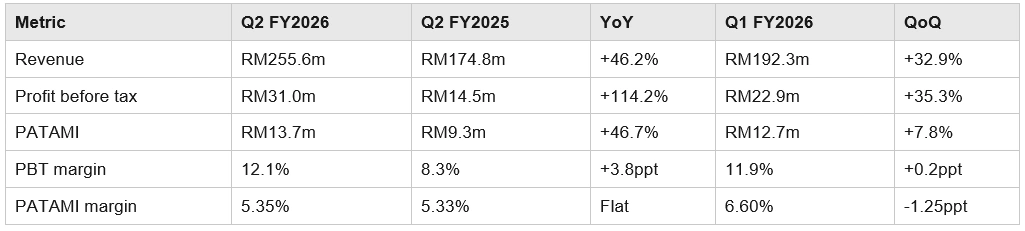
1. 2026财年第二季度:强劲的总体增长,更强的经营杠杆
第二季度的驱动因素: GayaKuasa项目房产交付和销售速度加快、在建工程利润率改善,以及稳定的特许经营/维护收入。因此,其经营状况并不仅限于单一建筑项目的收入激增。
2026财年上半年确认了这一跃升
2. 最关键的细微差别:税前利润(PBT)增长并不等同于股东净利润增长
第二季度税前利润同比增长114%,但归属于母公司股东的净利润(PATAMI)仅增长47%。 这并非矛盾。Gaya Kuasa——核心地产利润引擎——仅由Pesona Metro持有51%股权,而特许经营实体也存在少数股东。随着地产利润扩大,非控股权益(NCI)自然会分走集团利润中更大的份额。
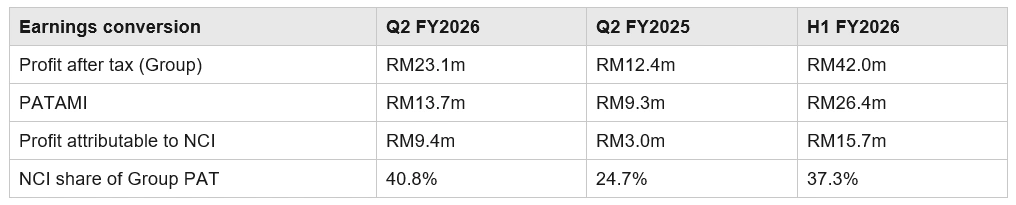
投资者要点: 应以归属于母公司股东的净利润(PATAMI)和每股收益(EPS)作为主要估值锚点,而非仅看集团税前利润(PBT)。第二季度PBT利润率大幅上升至12.1%,但由于增量利润中有相当一部分归属少数股东,PATAMI利润率同比几乎持平,为5.35%。
3. 增长可见性:建筑业务提供业绩底线,地产业务带来利润率上行空间
– 截至2026年6月30日,公司在建的七个项目的建筑订单总额约为4,000万马来西亚林吉特(RM20亿)。继7月获得价值2.475亿马来西亚林吉特的Setia Alam私立医院项目后,管理层表示订单总额已增至约RM22亿。
– 管理层目标是在2026财年赢得5亿马来西亚林吉特的新建筑合同。7月的医院项目已接近完成该目标的一半,不过合同执行时间和收入确认将分摊至多个年度。
– Pesona表示,其约有6亿马来西亚林吉特的未开票地产销售额将在2027年底前确认。这使得地产业务在短期内具备异常强劲的盈利可见性。
– REN Residensi仍是核心地产盈利引擎。截至2025年底,该项目总开发价值(GDV)约为8.1亿马来西亚林吉特,销售去化率约80%,工程进度达42.9%;管理层报告称,2026财年第一季度工程进度进一步加快。
——特许经营业务为公司提供了一个可持续至2036年的稳定盈利基础,降低了对建筑周期的依赖,尽管其贡献小于房地产业务和建筑业务。
4. 我们的盈利预测:2026财年是业绩跃升之年
基准情景预测 ——基于上半年的运行速率、当前订单储备、房地产未开票销售额以及管理层合同补充目标得出。这些是我们自己的估算,并非公司指引。
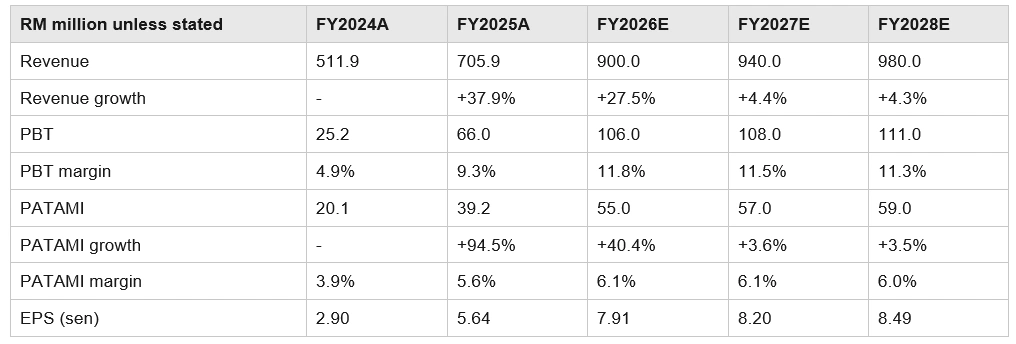
为何2026财年实现9亿马币收入 / 5500万马币归属于母公司股东净利润(PATAMI)是合理的
——上半年年化收入为8.958亿马币;因此我们预测的9亿马币收入并不需要下半年大幅加速增长。
——上半年年化税前利润(PBT)为1.077亿马币,接近我们全年1.06亿马币的预测。我们刻意避免将第二季度利润率进一步外推,因为房地产收入确认可能存在波动性。
——上半年年化归属于母公司股东净利润(PATAMI)为5270万马币。我们预测的5500万马币假设下半年有温和增长,同时也考虑了房地产利润中较高的少数股东权益(NCI)占比。
——管理层预计又将是创纪录的一年,并表示2026财年每股股息约为2仙。按我们预测的7.91仙2026财年每股收益(EPS)计算,这意味着派息率约为四分之一,与2025财年基本一致。
为何2027–2028财年增长放缓
近期房地产业务的盈利提振异常强劲,不应机械地无限外推。 现有的6亿马来西亚林吉特未开票房地产销售额预计将在2027年底前确认,这意味着下一阶段的盈利增长将越来越依赖于:(i)新房地产项目的推出,(ii)成功补充建筑订单,以及(iii)维持改善后的建筑业务利润率。因此,我们对2028财年的预测信心较低,并假设部分新的可负担住房项目管线将开始接替REN项目。
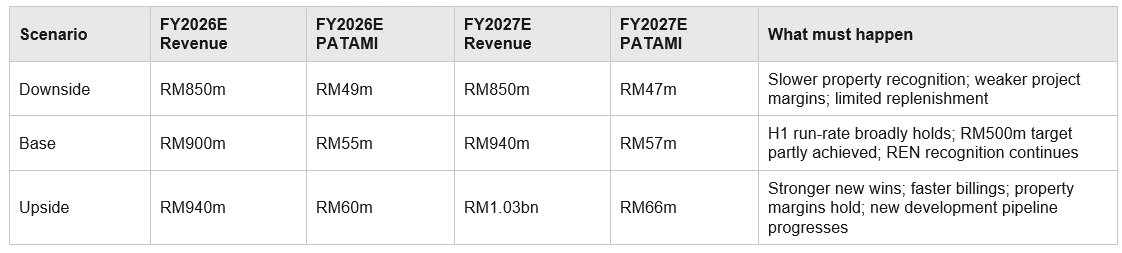
5. 情景敏感性分析
6. 投资者下一步应关注的事项
– 归属于母公司股东净利润(PATAMI)转化情况:税前利润(PBT)增速与PATAMI增速之间的差距是否收窄。非控股权益(NCI)占比上升可能导致集团整体利润增速看起来强于每股收益(EPS)增速。
– 房地产收入确认情况:来自Gaya Kuasa的季度外部收入及税前利润(PBT),尤其是在REN项目进入后期完工阶段时。
– 订单储备补充进展:是否朝着2026财年5亿马来西亚林吉特的目标推进,以及新获得合同的质量和利润率状况。
– 建筑业务利润率的可持续性:关键问题在于利润率的改善是结构性的(采购/执行层面)还是仅限于特定项目。
– REN项目以外的新房地产项目管线:这是维持2028财年及以后双位数盈利增长的最关键变量。
– 营运资本/现金转换情况:即便账面利润强劲,建筑和开发业务的快速收入增长仍可能消耗现金;未来现金流趋势应与盈利增长情况进行比对验证。
归根结底: 2026财年第二季度业绩确实强劲,有望支撑公司再创纪录新高。公司的盈利故事已从‘建筑业务复苏’演变为三引擎驱动模式:建筑业务的可见性、物业带动的利润率扩张以及经常性特许经营收入。我们的基准情景预测2026财年营收为9亿马来西亚林吉特,归属于母公司股东的净利润(PATAMI)为5,500万马来西亚林吉特(分别同比增长27.5%和40.4%)。主要风险在于,物业驱动的税前利润(PBT)因少数股东权益的存在,并未完全归属于上市公司股东;2027财年之后,新的物业项目推出及建筑订单的持续补充将变得愈发重要。
免责声明:社区由Moomoo Technologies Inc.提供,仅用于教育目的。更多信息
评论
发表评论