特朗普揭晓5000亿“星际之门”计划!AI强劲催化剂?

关注甲骨文(ORCL)业绩的OCI营业收入增长速度
$甲骨文 (ORCL.US)$ 预计将在2025年6月11日星期三市场收盘后报告其2025财年第四季度的收益。
投资者将密切关注其云业务的增长,特别是Oracle Cloud Infrastructure(OCI),以及其显著的剩余履约义务(RPO)如何转化为营业收入。
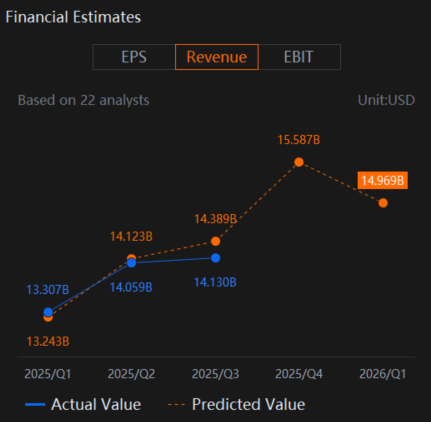
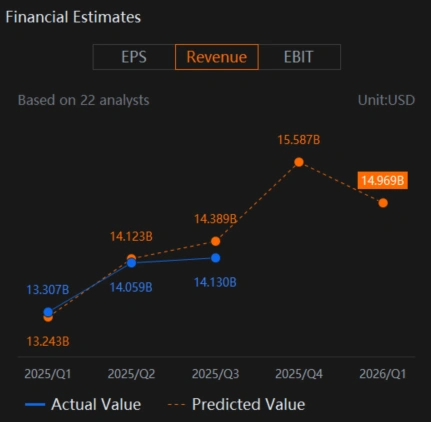
营业收入分析师普遍预计总营业收入约为155.4亿到156亿,年增幅约为8.8%到9%。
根据来自moomoo应用的22位分析师的预测,营业收入的共识预估预计为155.87亿。
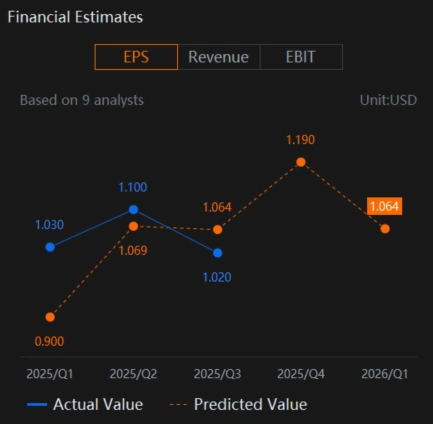
每股收益 (EPS)调整后的每股收益(EPS)共识预计约为每股1.64美元,显示出年增长幅度为0.6%到1%。
根据来自moomoo应用的9位分析师的预测,每股收益(EPS)的共识预估预计为1.190美元。
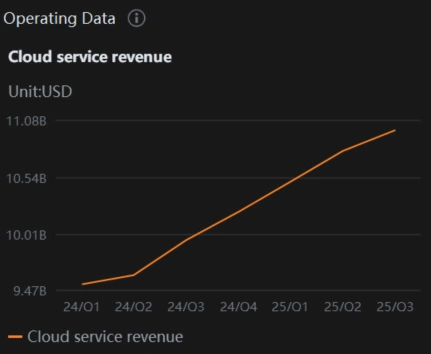
OCI营业收入这是一个关键指标。OCI营业收入预计同比增长约54%,达到$31.1亿。这将是一个主要关注点,因为它反映了甲骨文在AI需求方面的能力。
云服务和许可证支持收入这一更广泛的类别预计将达到约$116亿,同比增幅约为13.4%。其中,基础设施云服务和许可证支持预计将增长近20%。
甲骨文(ORCL)上次业绩电话会上,股价上涨了19.49%
甲骨文(ORCL)在2025年3月10日进行了一次正面的业绩电话会,自此以来股价上涨了19.49%。
业绩电话会反映了甲骨文的强劲表现,创纪录的订单、强劲的云收入增长以及在AI和云基础设施方面的重大进展。然而,退出广告业务、组件延迟和汇率影响带来了挑战。总体来看,亮点显著超过了低点。
甲骨文(ORCL)指引
在甲骨文公司2025财年第三季度业绩电话会上,公司提供了详细的指导和指标,反映出其强劲的业绩和未来展望。甲骨文报告称,新增记录为480亿美元的订单积压,剩余履约义务(RPO)余额现为1300亿美元,同比增加63%。甲骨文的云营业收入,包括SaaS和IaaS,增长了25%,达到了62亿美元,其中SaaS收入增长了10%,IaaS收入激增了51%。整体云服务和许可证支持收入达到了110亿美元,增长了12%,这一增长得益于甲骨文云基础设施(OCI)和战略云应用。
甲骨文的基础设施订阅收入为62亿美元,增长了18%,OCI消费收入增长了57%,而GPU消费收入几乎是去年的3.5倍。他们预测2025财年的资本支出约为160亿美元,并预计在第四季度总云收入以固定币种增长24%至28%。此外,甲骨文预计FY '26的收入增长率为15%,FY '27的增长率为20%,显示出对FY '26的660亿美元收入目标的信恳智能。
重点关注领域以及需要关注的事项
甲骨文云基础设施(OCI)的增长和人工智能势头:
表现OCI收入增长的速度将是受到最严格关注的方面。甲骨文一直在积极投资OCI,将其定位为人工智能基础设施领域的关键参与者。这里的强劲增长将验证其策略和人工智能叙述。
甲骨文的订单积压增加了480亿美元,RPO余额达到了1300亿美元,同比增加63%。这不包括与项目Stargate的合同。
产能限制: 在之前的季度中,甲骨文公司面临产能限制,阻碍了强劲订单的营业收入转换。投资者将关注这些限制是否在减轻,以及公司是否能够加快其AI基础设施的建设(例如,"星际门"项目)。
AI订单和管道: 除了当前的营业收入,市场也在关注与AI工作负载和重大AI交易相关的持续强劲订单和强大的管道。甲骨文公司最近与AMD签署了一份数十亿美元的GPU合同,强调了其在这一领域的努力。
甲骨文的第101个云区域上线,标志着一个里程碑。该公司旨在拥有比竞争对手加起来更多的云区域,利用其第二代架构。
剩余绩效义务(RPO)转换:
甲骨文在2025财年第三季度报告了创纪录的1300亿人民币的RPO,同比增长了62%。这一积压表明了未来营业收入的显著可见性。
市场将关注这部分RPO在第四季度转化为实际营业收入的程度以及转化的速度。有效转换这一积压将对验证甲骨文的长期增长故事至关重要。
总云计算营业收入同比增长25%,达到62亿,SaaS营业收入为36亿(增长10%),IaaS营业收入为27亿(增长51%)。创纪录的AI需求推动OCI营业收入增长51%。GPU消费收入几乎是去年规模的3.5倍。
资本支出密集模式下的盈利能力和利润率:
甲骨文预计资本支出(CapEx)将增加,FY25资本支出预计将超过160亿(是去年同期的两倍以上),以支持数据中心扩展和AI基础设施。
甲骨文的董事会将季度股息提高了25%,从每股0.40美元增至0.50美元。甲骨文与亚马逊、谷歌和微软的多云业务在过去三个月增长了200%,并计划扩展到40个新地区。
分析师们将关注这项增加的资本支出对营业利润率的影响。虽然这些投资对未来的增长是必要的,但持续的利润压力可能会让一些投资者感到担忧。例如,BMO资本提高了其目标价,但表示由于数据中心投资的折旧,FY26和FY27的营业利润率预期降低。
2026财年的指导
甲骨文对即将到来的财年的展望至关重要。管理层之前预计FY26营业收入将增长15%,FY27可能增长20%,这得益于其RPO和AI的采用。对此指导的确认和细节将显著影响股票。
尤其是OCI的2026财年云营业收入增长的具体指导将受到密切关注。
多云合作伙伴关系(谷歌云,微软Azure):
甲骨文与谷歌云和微软Azure的合作关系以扩大其数据库服务是至关重要的。关于这些合作的吸引力和产生的营业收入的更新将突显甲骨文解决多云数据库工作负载的能力,并扩展其在本云之外的影响力。
传统业务板块:
虽然重点放在云和人工智能上,但投资者仍会关注传统板块如硬件和本地许可证的表现。这些板块预计会下降,但下降的速度应该在预期之内。
去年退出广告业务使得本季度的总云营业收入增长降低了2%。由于组件短缺,甲骨文在云容量扩展上经历了延迟,预计在FY '26第一季度将缓解。
股票估值背景:
根据一些指标(例如,市值/账面价值为27.73x,而行业平均为8.89x),股票的估值目前被认为是溢价。这意味着需要强劲的表现来证明当前的估值合理。
本季度非GAAP税率为19.9%,高于19%的指导方针,导致每股收益下降$0.02。货币波动导致每股收益受到超过初步预期的$0.04的负面影响。
甲骨文(ORCL)价格目标
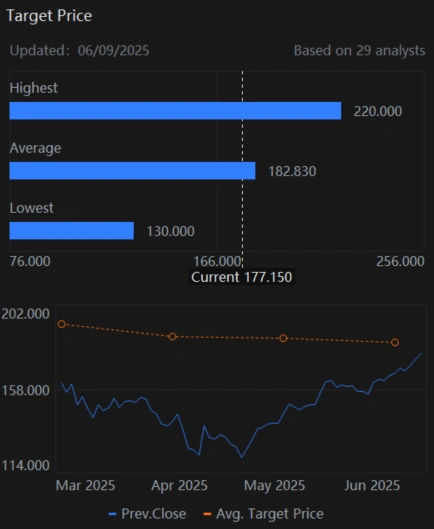
根据29位分析师在过去3个月内通过moomoo应用程序提供的对甲骨文12个月价格目标的预测,平均价格目标为182.83美元,最高预测为220.00美元,最低预测为130.00美元。平均价格目标相较于最后的价格177.15美元,变化为1.85%。
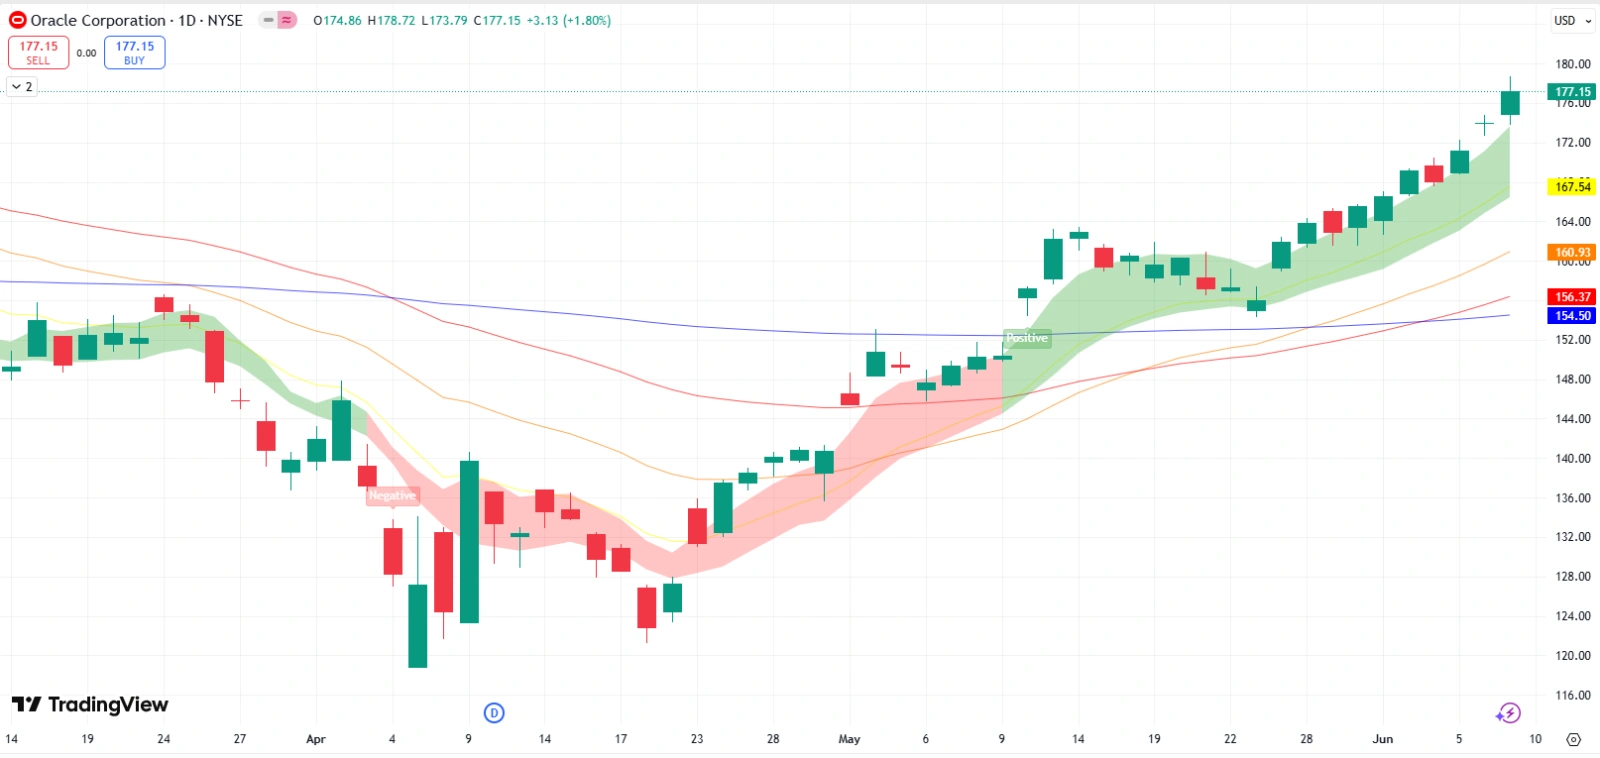
技术面分析 - 指数移动平均线(EMA)
甲骨文的股票在最近几周表现强劲,自4月底以来大约增加了四分之一的价值。这反映了对其人工智能潜力的日益乐观。
历史上,在过去五年中,甲骨文的股票在财报发布后的60%情况下都经历了负的一天回报,平均下降幅度为4.4%。这突显了财报后的波动性潜力。
如果我们关注甲骨文(ORCL)所积累的积极势头,并且目前交易价格高于关键水平,且多头继续每日上涨,我相信对人工智能服务和基础设施的需求将帮助甲骨文继续在其OCI营业收入增长中取得进展。
摘要
甲骨文2025财年第四季度的业绩报告至关重要。该公司已成功将叙述转向其云和人工智能能力,这从其巨大的合同未实施量(RPO)中得到了体现。关键在于它能否展示在将这一积压订单转化为加速营业收入增长方面的强大执行力,尤其是在OCI业务中,同时管理其人工智能基础设施建设所需的资本支出。
OCI营业收入强劲,明显的产能缓解迹象,以及对FY26的乐观展望(特别是云营业收入增长加速)可能会推高股价。相反,云增长的显著失误、对产能的持续担忧或更保守的展望可能导致获利回吐。
如果您能在评论区分享您的看法,是否认为Oracle会在强劲的OCI营业收入增长路径下出现业绩惊喜,将不胜感激。
免责声明:所提供的分析和结果并不推荐或建议投资于上述股票。这纯粹是为了分析。
免责声明:社区由Moomoo Technologies Inc.提供,仅用于教育目的。更多信息

评论(1)
发表评论
4
1