Oriental Kopi:强劲增长势头为下一阶段盈利奠定基础
2026财年第三季度回顾|收入增长依然强劲,当前的利润率压力主要源于业务扩张、原材料成本上升以及更高的税负。

近期围绕Oriental Kopi Holdings Berhad的讨论主要集中在运营成本上升和利润率收窄上。 这一担忧不无道理,但最新季度的业绩应放在公司仍在积极扩张的背景下理解。更重要的问题是,成本上升是因为需求疲软,还是因为集团正在构建更大的收入基础。从目前披露的数据来看,后者可能性更大。
1. 收入增长仍是最清晰的信号
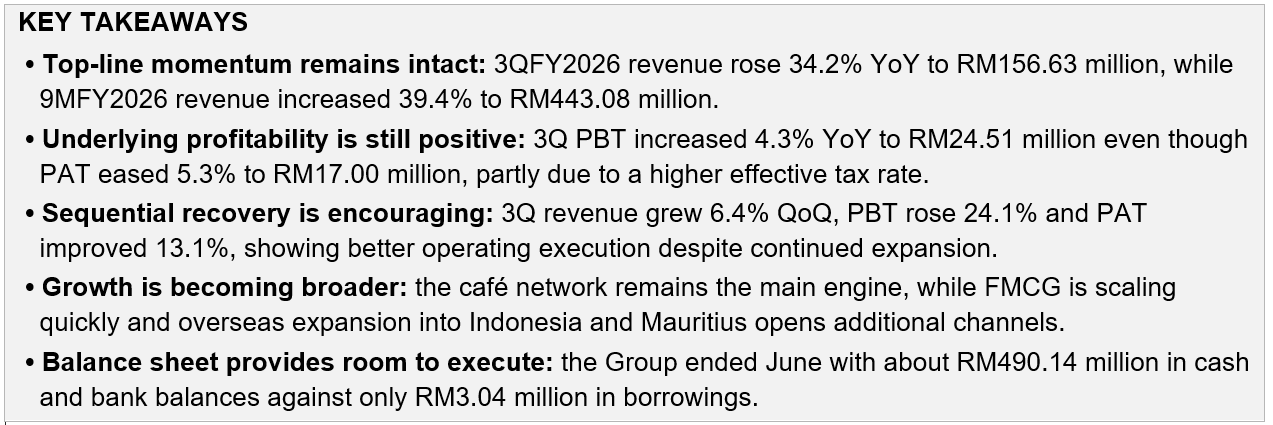
在2026财年第三季度,Oriental Kopi实现收入1.5663亿马来西亚令吉,同比增长34.2%,高于去年同期的1.1675亿马来西亚令吉。前九个月累计收入达4.4308亿马来西亚令吉,同比增长39.4%。
这并非一家面临需求问题的企业所呈现的状况。咖啡馆连锁业务仍是最大的收入贡献者,而包装食品业务则在较小基数的基础上以快得多的速度增长。因此,集团仍在持续增加销售额,同时承担着扩大门店网络、增加员工、营销及开业前活动所带来的成本。
2. 利润率压力确实存在,但构成情况至关重要
毛利率从一年前的25.98%下降至2026财年第三季度的23.48%,反映出销售成本和门店运营费用上升。这一点值得关注,尤其是如果原材料通胀继续保持高位的话。
然而,本季度环比表现也有所改善。收入较2026财年第二季度增长了6.4%,税前利润(PBT)增长了24.1%,净利润(PAT)提升了13.1%。这种环比改善表明,随着新门店逐渐成熟,管理层逐步解决运营效率问题,成本结构并非单向上升。
报告净利润(PAT)也受到税收影响。有效税率升至约30.6%,高于马来西亚24%的法定企业所得税率,原因在于新开门店的前期筹备及开办费用不可税前抵扣,导致税负上升。这意味着,季度净利润同比下滑5.3%夸大了经营业绩的实际恶化程度。
3. 扩张成本应结合所构建的资产来评估
快速扩张的餐厅网络在新门店达到成熟的销售额和利润率之前,自然会产生前期成本。招聘、培训、租金、营销、开业库存以及初期运营效率低下等问题会在早期确认,而完整的收入贡献则会在后期体现。如果新门店在爬坡期后仍能持续产生健康的销售额,那么当前的部分成本压力将在单店基础上变得不那么显著。
这一区别至关重要,因为Oriental Kopi并非仅仅为维持现有网络而支出。公司仍在不断扩大运营版图并拓展分销渠道。因此,投资逻辑较少依赖于单一季度的利润率,而更取决于新增产能能否顺利转化为可持续的盈利。
4. 快消品业务增添了可扩展的第二增长曲线
包装食品业务正变得越来越重要。HLIB研究指出,Oriental Kopi的快消品(FMCG)业务在2026财年第三季度同比增长66.1%,该业务板块的利润率达到了26.7%,而咖啡馆业务板块的利润率为21.5%。
这为集团提供了一条增长渠道,无需每增加一令吉的收入都依赖开设新餐厅。包装产品可通过超市、便利店、电子商务和海外分销商实现规模化扩张,随着该业务板块的扩大,有望改善收入结构的质量。
5. 海外扩张增加了选择性,同时不改变本土核心业务
Oriental Kopi还计划通过其印尼合资创业公司,于2026年底前开设首家雅加达门店,而毛里求斯特许经营则为其进入另一海外市场提供了更轻资产的路径。这些创业公司短期内不太可能显著提升盈利,但为品牌在马来西亚以外开辟了新的发展通道。
RHB研究最近指出,该集团正进入新一轮高速增长阶段,并预测在咖啡馆扩张和快速增长的快消品(FMCG)业务推动下,未来三年核心盈利年复合增长率(CAGR)约为26%。预测并非保证,但这一估计说明投资者应将短期利润率压力与正在构建的长期能力区分开来。
6. 资产负债表仍是重大优势
截至2026年6月底,Oriental Kopi拥有约4.9014亿令吉的现金及银行存款,而借款仅约304万令吉。这为其提供了充足的资金灵活性,可用于门店扩张、供应链投资及海外业务拓展,而不会对资产负债表造成过大压力。

结论
Oriental Kopi 2026财年第三季度业绩并未表明其长期增长故事有所削弱。收入仍以超过30%的速度增长,九个月累计盈利同比仍有所提升,季度盈利能力环比改善,快消品(FMCG)业务快速扩张,且集团仍保持非常强劲的现金状况。
成本是当前面临的问题,但应结合扩张速度综合评估。目前,公司仍在财务实力雄厚的基础上持续推进门店建设、渠道拓展和海外布局。只要管理层能够逐步将这一更大的平台转化为更强的运营杠杆效应,Oriental Kopi的长期前景依然稳固。
免责声明:本评论仅为一般信息用途,并不构成投资建议,亦非购买或出售任何证券的要约或推荐。财务数据及外部预测应与公司官方公告及原始研究报告一并阅读。
免责声明:社区由Moomoo Technologies Inc.提供,仅用于教育目的。更多信息

评论(1)
发表评论
6