英伟达70%的增长预期可能过于保守,其股价还能涨多高?

英伟达的$5,000亿人工智能交易:市场可能理解反了
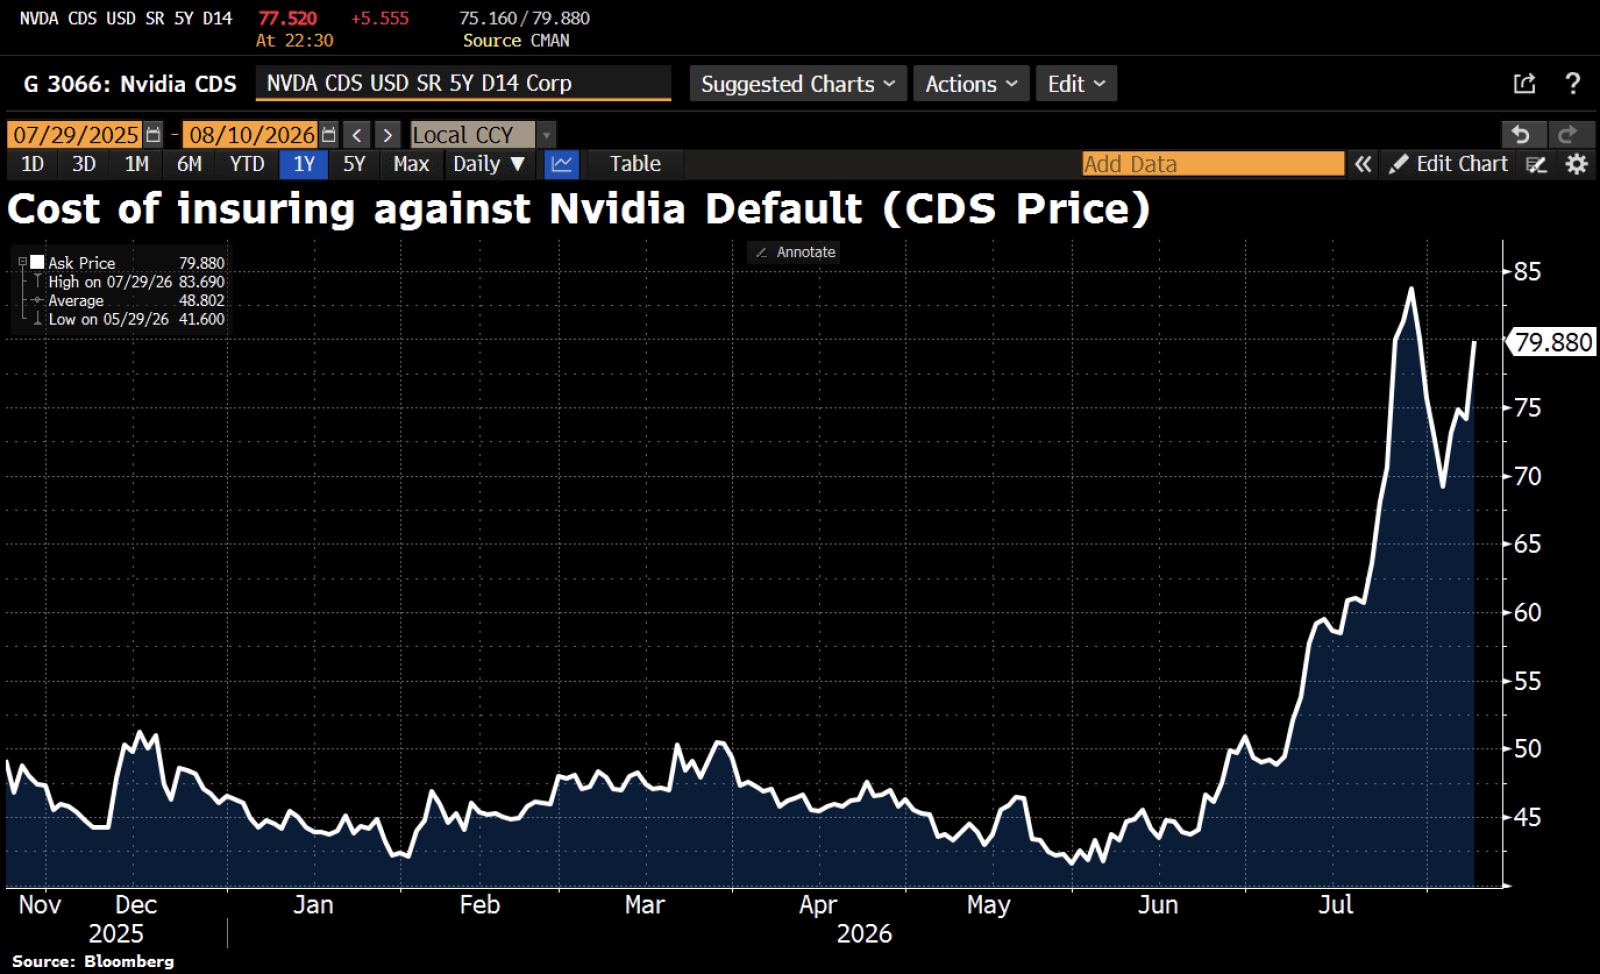
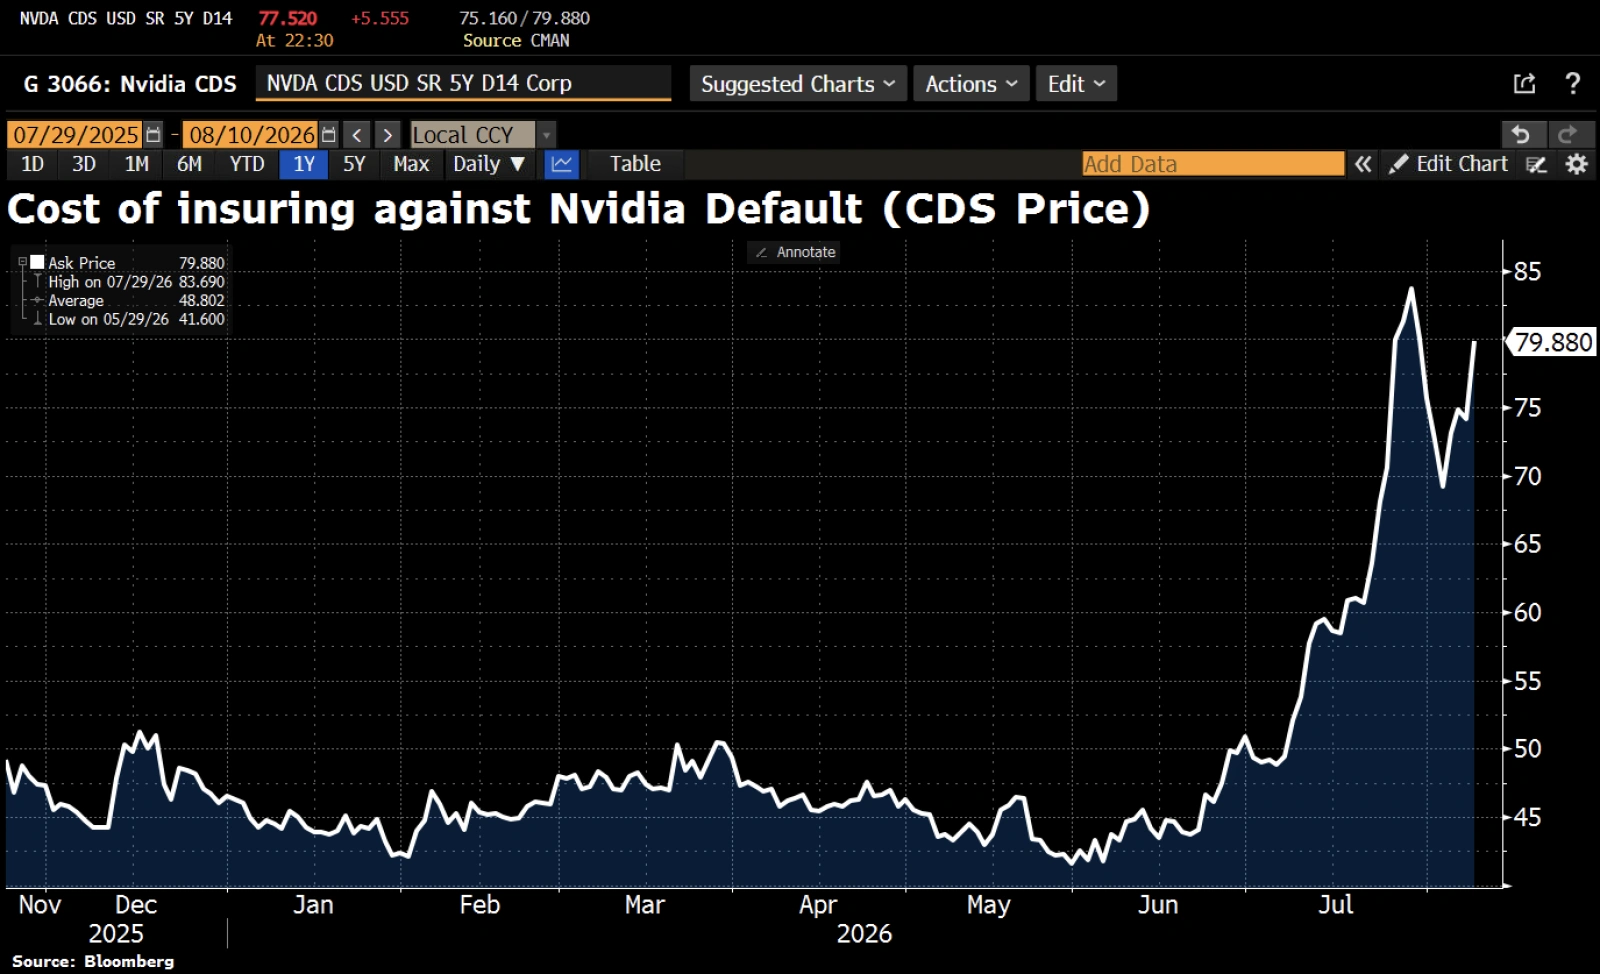
headlines看起来像是英伟达又承担了一项巨额融资承诺, 英伟达的 5年期信用违约互换(CDS) 上涨 近6个基点。
$5,000亿主要是别人的资本
关键区别在于 刺激需求 和 用英伟达自身的资产负债表为需求提供资金.
英伟达已在其生态系统中进行了大量投资,包括人工智能实验室、新云(neoclouds)和基础设施合作伙伴。这引发了一个合理的担忧:如果英伟达越来越需要为其客户融资,那么人工智能需求将变得更加循环,而英伟达的自由现金流(FCF)也将被更多地占用。
新架构可能正是为解决这一问题而设计的。
美银指出,$5,000亿将通过独立的融资平台调动,这意味着融资负担 将主要由财团承担,而非英伟达. 该行还认为,这种结构标志着从此前引发循环性担忧的供应商融资安排中转变。
因此,其经济逻辑非常直接:
华尔街提供资本 → 客户建设更多人工智能基础设施 → 英伟达卖出更多算力,同时动用更少自有现金。
这对英伟达而言,比直接为每一位新增客户提供融资具备更优的风险回报结构。
更多AI发展空间,却无需承担同等的自由现金流负担
这一点至关重要,因为AI基础设施建设正从资金充裕的超大规模云服务商扩展至新兴云服务商、AI实验室和主权项目,而这些领域的资本获取可能成为制约因素。
第三方融资可以帮助这些客户购买GPU、电力和数据中心容量,而无需英伟达自行填补资金缺口。
数据显示,英伟达目前已承诺投入约 700亿美元 用于生态系统股权投资,相比之下,其2026-27财年预估自由现金流约为 $4,690亿,约占15%。

因此,$5,000亿计划并不一定意味着英伟达将承受更大的财务压力。 实际情况可能恰恰相反:英伟达正在其自身资产负债表成为瓶颈之前,将外部融资机制制度化。
这使得公司有更多潜在的自由现金流可用于股票回购和其他股东回报,同时仍能支持人工智能基础设施的持续增长。
此次抛售可能混淆了两种不同的风险
看空观点依然成立。
谅解备忘录并不等同于已部署的资本,如果终端客户无法获得足够的回报,融资也无法创造可持续的人工智能需求。 市场也提醒称,英伟达最终扮演的确切角色仍然至关重要。
但这些是 人工智能投资回报率和终端需求风险,并不等同于说英伟达自身突然面临$5,000亿的资金负担。
这一区别至关重要。
如果投资者因为将该公告解读为 “英伟达需要投入更多资金来维持人工智能需求”而卖出英伟达股票, 这种反应可能把逻辑搞反了。
更重要的信号或许是 英伟达正在设法维持人工智能资本支出周期的融资,同时将更多资本风险转移给华尔街。
免责声明:此内容由Moomoo Technologies Inc.提供,仅用于信息交流和教育目的。更多信息


评论(7)
发表评论
36
22