Meta股价下跌,因AI成本攀升:回报何时到来?

Meta的广告引擎实力强劲,云业务成为新的变数
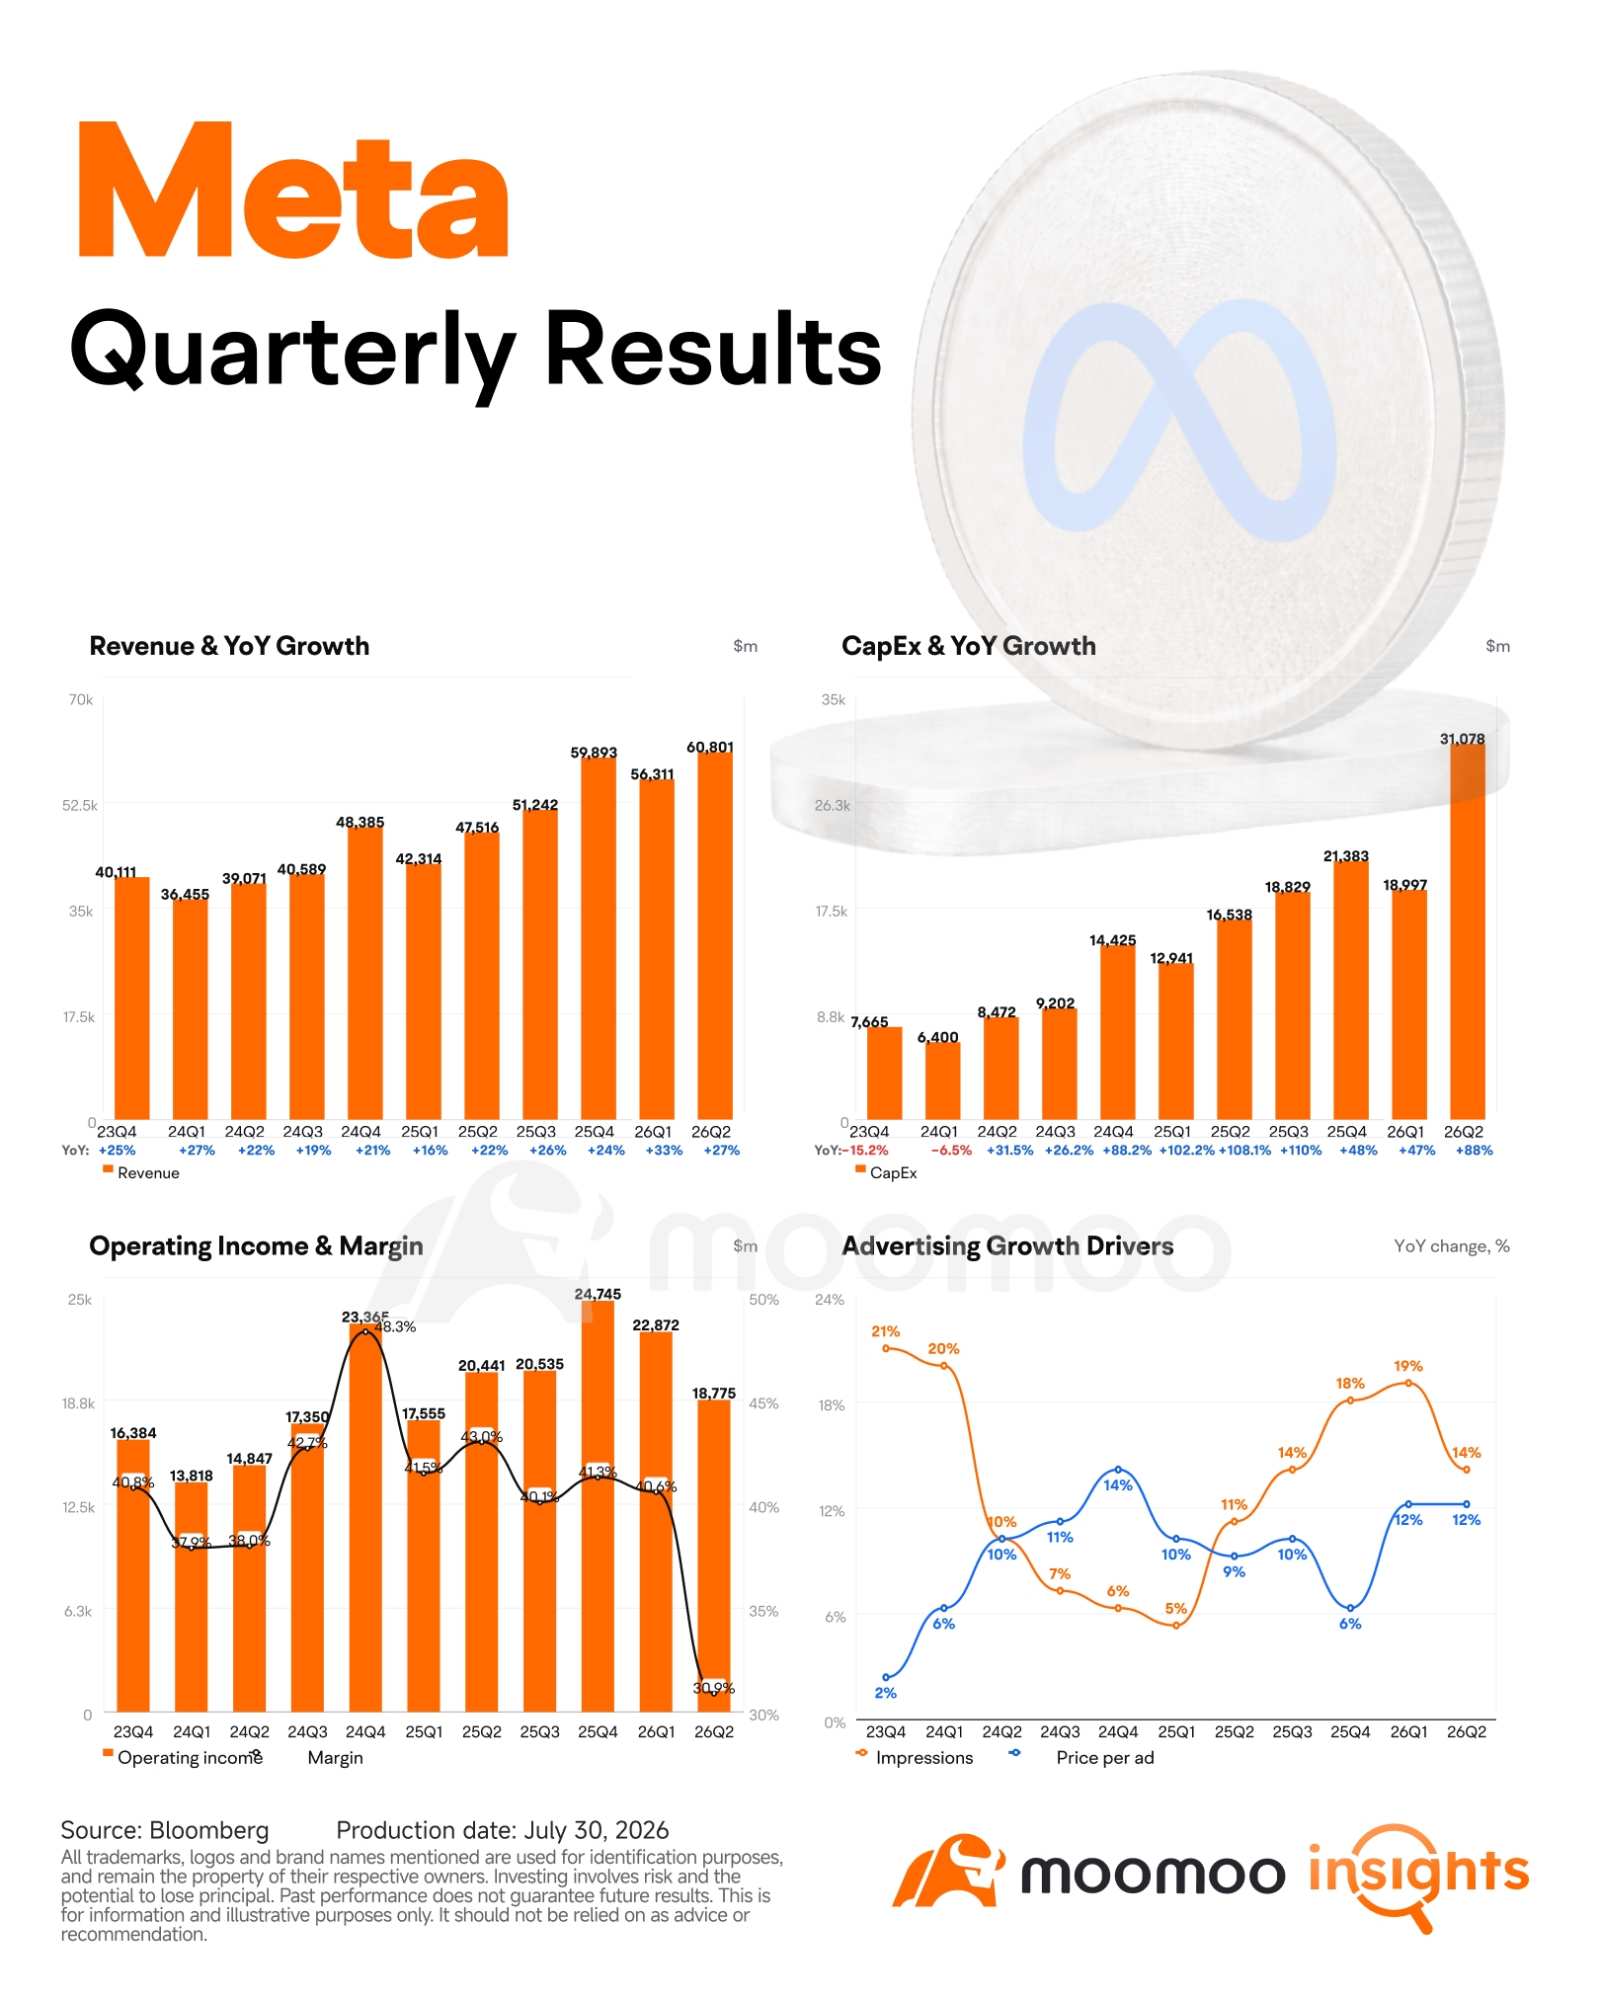
Meta在公布第二季度业绩后股价下跌约6%。问题并非来自广告需求:营收同比增长28%,达到$608亿,其中广告收入增长27%。相反,投资者关注的是激增的成本、接近于零的自由现金流,以及未来AI支出缺乏可见性。

广告引擎依然强劲
广告展示量增长了14%,而每条广告的平均价格上升了12%,表明Meta仍在通过更高的广告量和更好的变现能力实现增长。
AI已经对这一表现有所贡献。Meta表示,近期模型改进使Facebook广告点击率提升了8.3%,转化率提升了15.7%。Advantage+的年化收入运行率已超过$750亿,目前已有超过900万家中小企业至少使用了一款Meta的生成式AI广告工具。
整体盈利能力明显走弱。 营业利润下降8%,至$188亿,营业利润率从43%降至31%。然而,该季度包含了$24亿的法律费用和$11.8亿的遣散费用。首席财务官Susan Li表示,若剔除这些项目,营业利润本应增长9%。
因此,核心广告业务依然健康。 更大的问题是,基础设施、AI人才、折旧以及第三方云服务支出的增长速度远超收入增速。
自由现金流正在为AI账单买单
经营活动现金流增至$319亿,但资本支出(CapEx)达到$311亿。因此,自由现金流同比暴跌91%,从$85.5亿降至仅$7.84亿。Meta还在本季度发行了近$250亿的长期债务,且未进行任何股票回购。

Meta将其2026年资本支出预期区间收窄至$1,300亿–$1,450亿,并将下限上调了$50亿。 全年支出指引也上调至$1,650亿–$1,690亿,而第三季度收入预计将达$610亿–$640亿。
首席财务官对这笔支出的辩护至关重要。Meta认为,AI行业历史上一直存在基础设施建设不足的问题,使得现有算力容量异常宝贵。 因此,公司当前优先考虑最大化其2026年和2027年的计算能力,而非短期自由现金流。
管理层还指出,这项投资保留了灵活性。数据中心和网络基础设施为未来服务器部署奠定了基础,而内部定制芯片则有望提升供应链议价能力并改善长期回报。此外,诸如由贝莱德支持的新建1GW数据中心等合作伙伴关系,也可能补充Meta自身的现金流和资产负债表。
这一逻辑站得住脚,但市场仍缺乏具体的2027年资本支出(CapEx)数据。在该数据更加明确之前,投资者可能继续对Meta未来的现金流生成能力打折扣。
AI云业务成为关键变量
Meta正在形成的云战略远不止于出租闲置的GPU。
该公司已推出公开模型API,正在扩展Meta商业代理(Business Agents),并为企业客户开发编码和生产力工具。目前已有超过100万家企业每周通过**和Messenger使用其代理服务。扎克伯格还表示,Meta已收到对其计算能力的租用报价,价格显著高于其原始采购成本。
首席财务官Susan Li概述了三项潜在的企业级产品: 智能体工具、模型API和直接计算能力变现。 这些举措有助于为基础设施建设提供资金,并为投资资本创造多条回报路径。
这尚非AWS式的通用云业务。 Meta尚未披露云业务收入、客户承诺或利润率目标。目前,应将其视为一项潜在有价值的期权,而非整个资本支出计划的既定依据。
但这改变了投资讨论的焦点。如果Meta能够将其计算基础设施与模型、消息分发渠道以及现有商业关系相结合,AI云业务有望成为一项重要的新增长引擎。 如果货币化能力仍然受限,Meta可能面临成为一家资本密集程度更高、自由现金流结构性更弱的广告公司的风险。
投资观点
本季度并未暴露出Meta核心业务的明显问题。广告业务增长依然强劲,人工智能已开始提升转化率,而财报中所报告的利润下滑很大程度上源于非经常性支出。
然而,市场已不再愿意单纯为收入增长买单,而是要求看到AI投入回报的切实证据。Meta估值的进一步修复将越来越依赖于两个关键验证点: 对2027年资本支出(CapEx)更清晰的指引,以及来自API、商业代理和计算服务的可衡量收入。
免责声明:此内容由Moomoo Technologies Inc.提供,仅用于信息交流和教育目的。更多信息


评论(2)
发表评论
26
8