戴尔的AI服务器热潮:基础设施交易仍在加速吗?

戴尔的$950亿人工智能积压订单对内存行业而言或许是更大的利好
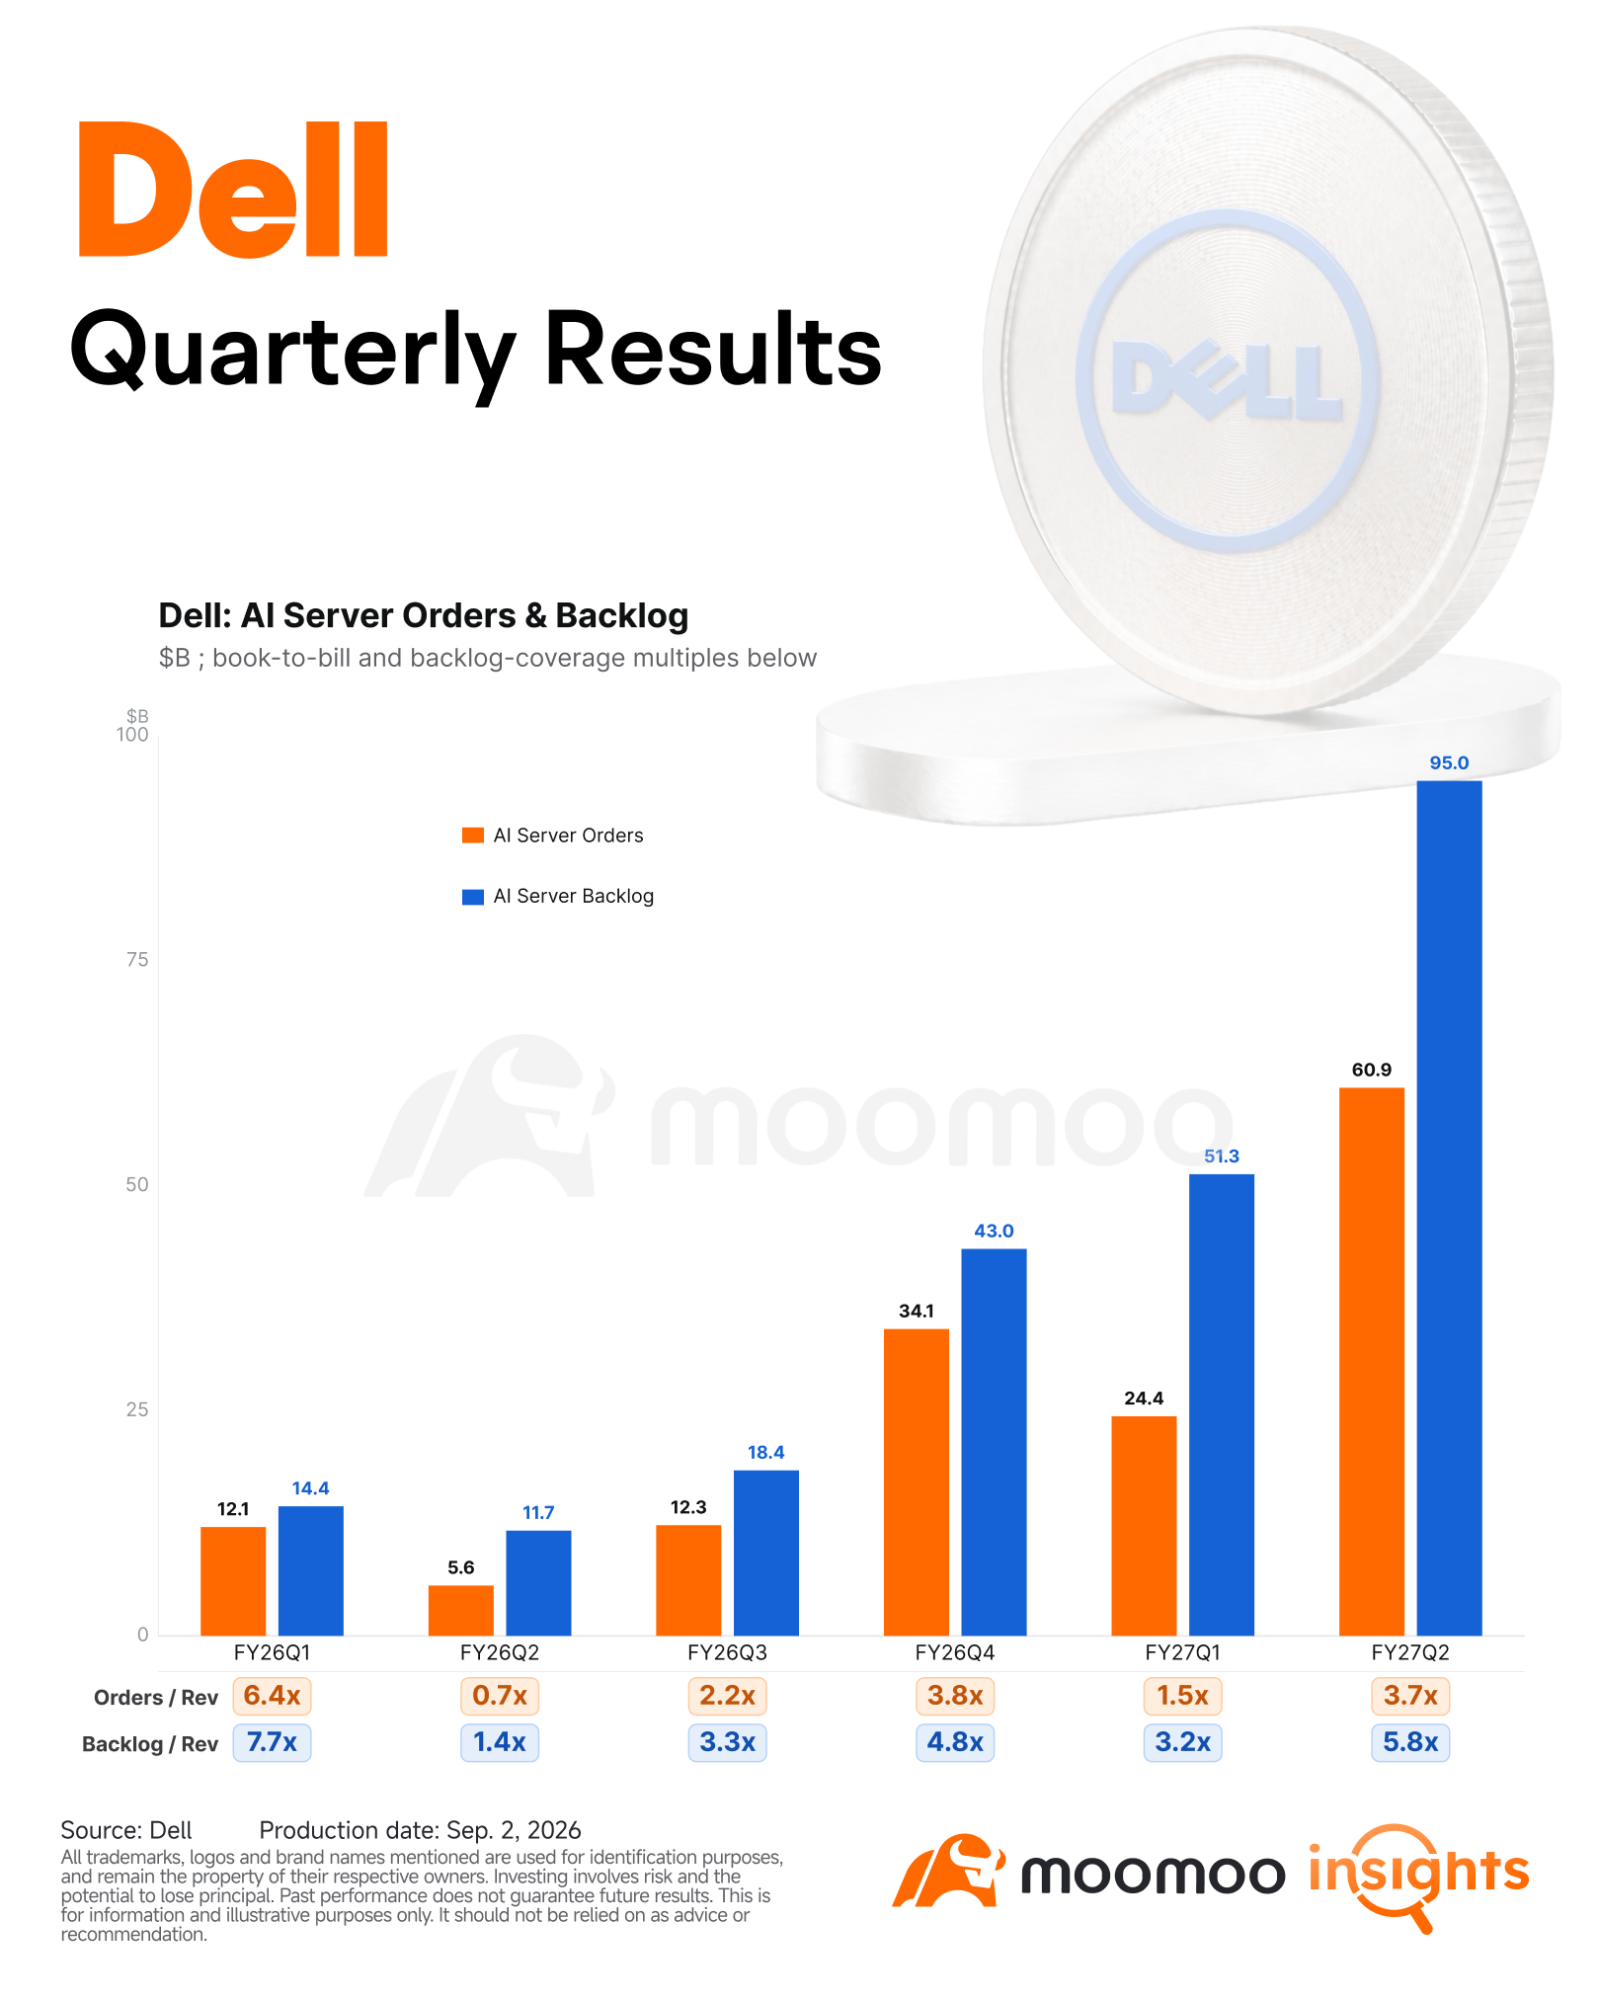
戴尔已确认 $609亿 的人工智能服务器订单 在财年27年第二季度,并在季度末持有 $950亿 的积压订单,而该季度确认的人工智能服务器收入仅为 $164亿。即使在过去12个月中已将 $1,317亿 转化为订单,其人工智能业务管道仍环比增长,且规模仍是积压订单的数倍。

因此,摩根士丹利认为戴尔官方公布的 $740亿 财年27年人工智能服务器收入指引仅是一个底线,预计今年约为$95–960亿, 到2028财年约为$1,500亿.
然而,对于上游投资者而言,财报电话会议中最重要的部分出现在稍后阶段。
存储芯片似乎是上游最明确的赢家
当被问及是什么限制了戴尔交付更多基础设施设备的能力时,首席运营官杰夫·克拉克(Jeff Clarke)的回答异常直接:
“DRAM、DRAM、DRAM”,接着是“NAND、NAND、NAND。”
随后,他列举了CPU、硬盘驱动器、基板、电源组件,甚至 光通信组件的短缺,并形容AI供应链实际上已满负荷运转。
戴尔已采取应对措施,将可用的内存供应从疲软的PC市场重新分配至基础设施产品。管理层表示,这种重新分配是下半年出货量能够改善的原因之一。
这一点很重要,因为戴尔不仅仅是在卖出更多服务器。 每台服务器的平均价值也在提升。
传统服务器和网络业务收入同比增长 122%,达到$105亿,管理层表示,由于戴尔仍面临供应限制,实际需求甚至高于已披露的收入水平。正在升级老旧数据中心的客户正采购配备 更多CPU核心、更大内存(DRAM)和更多存储空间.
的服务器。随着组件成本上升,产品价格也在上涨,但戴尔表示,底层需求依然强劲,且持续超过供应能力。
戴尔实际上是在强调, 人工智能本身会产生更多数据,而这些数据又将催生围绕存储和数据管理的新一轮基础设施建设周期。.
企业端的广泛采用进一步强化了这一观点。
戴尔目前拥有超过 6,500家AI工厂客户,其中大约 3,300家是在过去三个季度内新增的。而此前获得首批3,200家客户则用了八个季度。企业客户、重复购买者、企业收入和企业销售管道均在持续增长。
管理层还特别提到了一个非常有用的前瞻性观点:
企业级AI客户在采购AI系统的同时,往往会购买 更多的存储和网络设备 。
因此,随着AI需求从新兴云服务商(neoclouds)扩展至传统企业,相关基础设施的物料清单(bill of materials)也应随之扩大。
HPE如今成为最关键的验证信号
HPE将于今日稍晚(美国时间)公布2026财年第三季度财报。
它在此处的作用主要是验证确认。
如果HPE再次报告强劲的服务器需求,并提及内存/芯片供应紧张或网络设备需求加速增长,这将强化一个观点:戴尔的业绩并非仅仅源于异常突出的市场份额增长。

因此我们仍需区分两种效应:
整个服务器市场是否正在蓬勃发展,还是戴尔只是比竞争对手执行得更为出色?
这使得 HPE第三季度财报 尤其可作为下一个重要的观察窗口。
HPE上个季度已显现出类似信号。传统服务器订单同比增长三位数,AI系统订单达到$18亿,AI相关积压订单创下历史新高$59亿。管理层还表示,正与其芯片和内存合作伙伴紧密合作以确保供应。
免责声明:此内容由Moomoo Technologies Inc.提供,仅用于信息交流和教育目的。更多信息


评论(4)
发表评论
26
35