Circle第二季度每股收益超预期,但营收不及预期——Arc区块链能否推动其下一阶段增长?

Circle第二季度每股收益超预期,尽管营收未达预期;USDC表现稳定,Arc推动增长
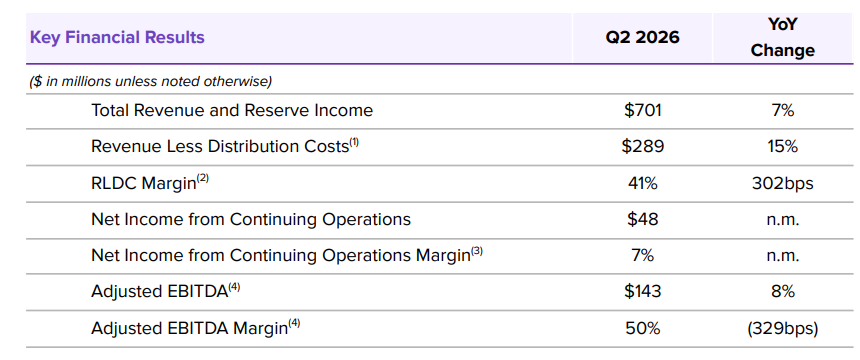
$Circle (CRCL.US)$ 报告2026年第二季度总收入和储备收入为$7.01亿,同比增长7%,但略低于华尔街预期的约$7.17亿。调整后的EBITDA增长8%,达到$1.43亿,而调整后的稀释每股收益为$0.18,高于市场预期的$0.16。
净利润达到$4,820万,而去年同期同期则出现大幅亏损,当时业绩受到与IPO相关的股票薪酬费用影响。

Circle的核心商业模式仍由两个变量驱动:USDC流通量和储备资产所获收益。储备收入同比增长5%,达到$6.68亿。平均USDC流通量增长约25%,但该利好部分被储备收益率下降66个基点所抵消。
季度末USDC流通量为$733亿,同比增长19%。平均流通量约为$768亿,而平均储备收益率约为{{|无符号数字与数字单位与货币单位_2|}}%。这些数据表明,Circle核心的发行与利率引擎整体表现基本符合预期,并未带来显著的上行惊喜。

其他收入(主要来自订阅和服务)增长41%,达到$3,400万。扣除分销成本后的收入增长15%,达到$2.89亿,相关利润率扩大至41%。随着利率下降,未来储备收入的增长将越来越依赖于USDC流通量能否足够快速扩张,以抵消收益率下降的影响。
USDC采用指标依然强劲。链上交易量达到$14.8万亿,同比增长151%,而活跃钱包数量增长24%,达到约700万个。在Circle平台持有的USDC规模增长超过一倍,达到$124亿。
Circle支付网络也持续扩张。其30日年化交易额达到$1,470亿,较上一季度增长76%,而参与的金融机构数量增至175家。Circle还根据现有条款续签了与Coinbase的分销协议,并建立了一项涉及 $Coinbase (COIN.US)$ 和 $Hyperliquid (HYPE.CC)$ .
然而,最重要的增量进展是Arc——Circle的区块链基础设施计划——所取得的进展。Arc定于9月16日启动其公开测试网,首批机构参与者包括DTCC、Galaxy、 $万事达 (MA.US)$ , $Visa (V.US)$ 以及多家金融机构。贝莱德计划在Arc上部署其BUIDL基金,而DTCC则有意探索在网络中对托管资产进行代币化。
Arc的测试网络已在近300万个钱包中处理了超过5亿笔交易。据该公司称,截至第二季度末,与Arc相关的代币预售已筹集约$2.42亿,其中约$1.8亿预计将在2026年确认为收入。
因此,Circle将其全年其他收入指引从$1.5亿至$1.7亿上调至新的区间$3.1亿至$3.3亿。同时,还将剔除分销成本后的全年利润率指引上调至41.7%至43.7%之间。

总体而言,Circle第二季度的业绩可概括为:核心业务保持稳定,同时新兴增长引擎初现雏形。USDC流通量的增长在很大程度上抵消了储备资产收益率的下降,而Arc则为Circle的长期增长故事增添了新的维度。
下一阶段的发展将取决于Arc能否超越测试网里程碑、机构合作及代币相关收入,真正发展为可持续的网络与服务收入来源。
免责声明:此内容由Moomoo Technologies Inc.提供,仅用于信息交流和教育目的。更多信息


评论
发表评论
33
2