Circle第二季度每股收益超预期,但营收不及预期——Arc区块链能否推动其下一阶段增长?

Circle 2026年第二季度财报前瞻:稳定币发行商在首次业绩不及预期后迎来关键季度
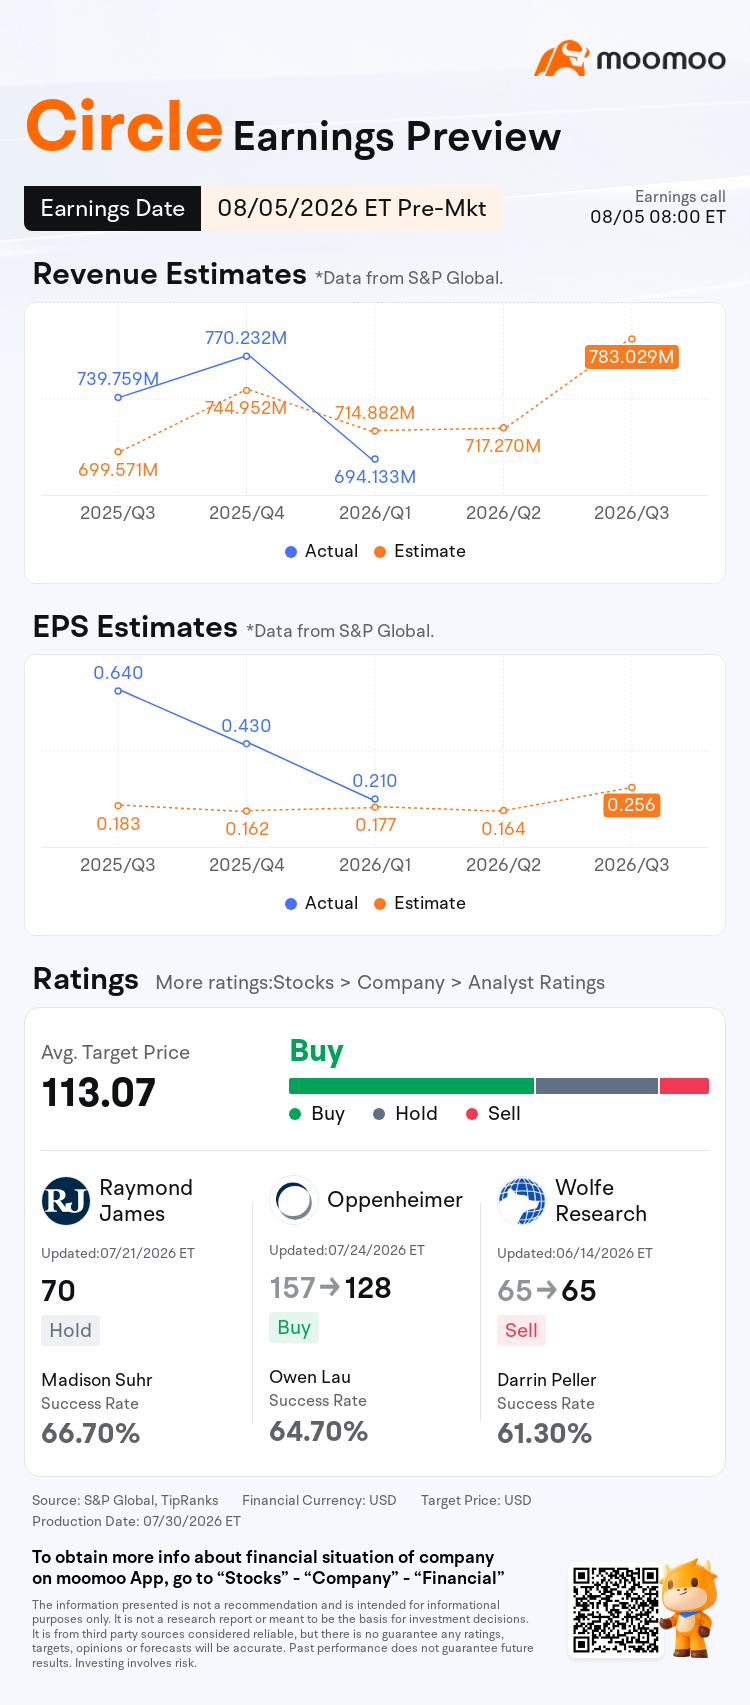
$Circle (CRCL.US)$ 将于8月5日美股开盘前公布2026年第二季度财报,并于美国东部时间上午8:00举行管理层电话会议。此次财报发布正值关键时刻:该公司上市以来首次在上一季度未能达到营收预期,动摇了投资者信心;分析师给出的目标价从看空到看多相差近$100;而市场对未来利率的预期也可能使前景变得更加复杂。
模型:优雅但脆弱
Circle的商业模式基于一个简单机制:发行USDC,将储备金投资于短期美国国债和回购协议,并保留所产生的利息。与提供原生收益的稳定币不同,USDC本身并不向持币者支付收益,尽管像 $Coinbase (COIN.US)$ 这样的平台提供奖励,且DeFi协议也提供了额外的收益渠道。对股权投资者而言,关键在于储备资产产生的收入绝大部分流入了Circle的损益表。
Circle的核心收入模式相对清晰:本质上取决于稳定币发行规模和当前利率水平。USDC流通量越大、储备资产收益率越高,收入前景就越强劲。这使得收入端的预测比净利润结果更容易把握。

第二季度真正的不确定性在于收入线以下的部分。合作伙伴的分成比例、交易成本、运营支出以及上市公司相关费用将决定有多少收入能转化为每股收益(EPS)。因此,市场关注点可能不会集中在基本的收入机制上,而更聚焦于利润率的可持续性、成本控制能力,以及Circle能否实现运营杠杆效应。
从更长期来看,更重要的问题是Circle能否在储备金利息之外创造新的核心收入来源,从而降低对短期利率和美联储政策的依赖。
联邦基金期货目前定价到2027年年中将有50至75个基点的降息,而Circle已披露,每100个基点的利率变动将带来约$400至5亿的年化收入影响。
这种敏感性解释了为何分析师目标价区间从Wolfe给出的$65卖出评级,到Oppenheimer给出的$128买入评级;也解释了为何该股票在某些方面表现得像一种杠杆化的利率工具,其宏观依赖性与更广泛的 $纳指100ETF-Invesco QQQ Trust (QQQ.US)$ 复杂体系类似,但更为直接且机制化。
第一季度背景:特殊因素还是结构性问题?
第一季度收入低于市场一致预期约3%,这是Circle上市以来首次未达预期。管理层将此归因于USDC流通量的季节性疲软以及与Coinbase重新谈判的收入分成条款。尽管每股收益(EPS)超出预期缓解了部分冲击,但股价在随后的交易日仍震荡走低。
看涨观点基于监管方面的利好:《加密资产市场监管法案》(MiCA)及美国稳定币立法的演进,在结构上更有利于完全合规、储备透明的发行方。而看跌观点则指出,泰达公司(Tether)的USDT仍占据主导市场份额,同时 $PayPal (PYPL.US)$ 的PYUSD正在扩大分发渠道,压缩了Circle的增长空间。
流通量:与加密周期的关联
尽管利率主导了市场叙事,但USDC的流通量(另一项收入杠杆)却与整个数字资产市场的活跃度密切相关。 $比特币 (BTC.CC)$ 和 $以太坊 (ETH.CC)$ 可作为生态系统参与度的粗略代理指标:价格上涨推动链上交易量、DeFi总锁仓价值(TVL)以及以美元结算的需求,从而推高USDC的流通量。第二季度加密资产价格走势积极,表明宏观环境有利。但这种走势是否已推动USDC平均流通量超过$450亿这一关键阈值(该水平将预示增长重新加速),将是明日公布的一项关键数据。
多元化布局:Arc与算力的关联
Circle的“其他收入”板块(包括CCTP手续费、Circle Mint服务和可编程钱包)虽有所增长,但仍处于较小规模。而面向代币化资本市场的机构级结算所打造的Arc区块链,则代表了公司向可持续手续费收入迈出的最实质性一步。
值得注意的是,Arc及类似区块链扩容项目背后的基础设施需求,持续支撑着对高性能计算资源的需求。 $英伟达 (NVDA.US)$ 在近期的财报电话会议上,公司指出加密与AI工作负载在相似GPU和内存架构上的融合,将成为一项持续的利好因素。
若能证明基于手续费的收入正在独立于利率假设的情况下实现复利式增长,将增强给予其估值溢价的理由。否则,该股票仍将被视为一种类固定收益资产。
市场持仓观点
市场共识维持买入评级,平均目标价为$113.07,但目标价分布情况比均值更具启示性。Oppenheimer因股权激励(SBC)相关的利润率压力,将目标价从$157下调至$128(跑赢大市)。Raymond James首次覆盖给予持有评级/$70。Wolfe Research维持卖出评级/$65,认为Circle缺乏定价权。
作为背景参考, $Roundhill Magnificent Seven ETF (MAGS.US)$ 群体( $亚马逊 (AMZN.US)$ , $谷歌-C (GOOG.US)$ , $微软 (MSFT.US)$ )当前交易于未来盈利的25–30倍市盈率区间,且具备可验证的经常性收入可见性。Circle必须说服市场,尽管其收入基础可能在宽松周期中收缩,但仍应享有类似的估值倍数。
重点关注
除表面每股收益(EPS)外的关键指标包括:第二季度美国USDC平均流通量;Coinbase收入分成趋于稳定的评论;全年指引的调整情况;以及Arc/CCTP v2的采用数据。若业绩超预期且指引积极,股价很可能被重新估值至目标区间的上沿;若连续第二个季度不及预期,则可能引发更根本性的估值讨论——在潜在降息周期来临之际,投资者究竟应为这类对利率敏感的加密基础设施支付多少溢价。
财报预计于美国东部时间约早上6:30发布。

免责声明:此内容由Moomoo Technologies Inc.提供,仅用于信息交流和教育目的。更多信息


评论(3)
发表评论
31
4